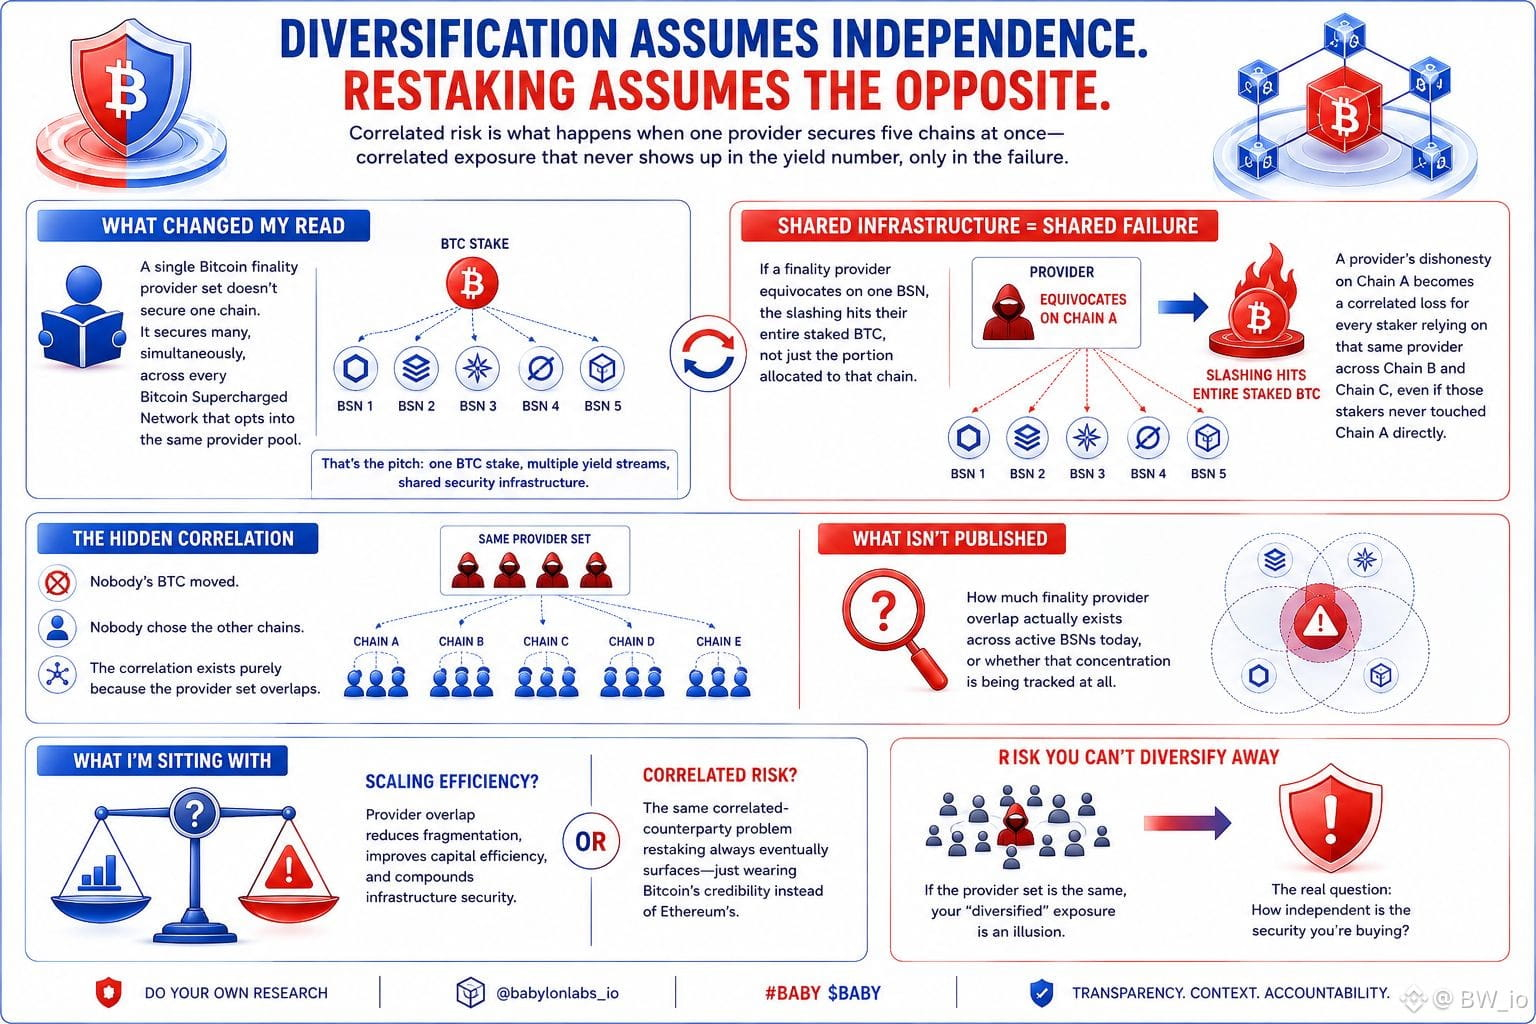
A diversificação pressupõe independência. O restaking pressupõe o contrário. O risco correlacionado é o que acontece quando um único provedor assegura cinco cadeias de uma vez — uma exposição correlacionada que nunca aparece no número do rendimento, apenas na falha.
Aqui está o que mudou na minha leitura. Um único provedor de finalidade (finality) de Bitcoin não assegura uma cadeia. Ele assegura muitas, simultaneamente, em todas as Redes Bitcoin Supercharged que optam por usar o mesmo pool de provedores. Essa é a proposta: um stake em BTC, múltiplos fluxos de rendimento, e infraestrutura de segurança compartilhada.
Mas infraestrutura compartilhada significa falha compartilhada. Se um provedor de finalidade equivoca em uma BSN, o slashing atinge todo o BTC deles em stake, não apenas a parte alocada àquela cadeia. A desonestidade de um provedor na Cadeia A se torna uma perda correlacionada para cada participante (staker) que confia nesse mesmo provedor na Cadeia B e na Cadeia C, mesmo que esses participantes nunca tenham tocado diretamente na Cadeia A.
Ninguém moveu o BTC. Ninguém escolheu as outras cadeias. A correlação existe apenas porque os conjuntos de provedores se sobrepõem.
O que não é publicado em lugar nenhum que eu tenha encontrado: quanto overlap de provedores de finalidade realmente existe hoje entre as BSNs ativas, ou se essa concentração está sendo monitorada de alguma forma.
O que estou analisando: o overlap de provedores é uma eficiência de escala, ou é o mesmo problema de contraparte correlacionada que o restaking sempre acaba revelando, apenas usando a credibilidade do Bitcoin em vez da do Ethereum.
@BabylonLabs_io #BABY $BABY #baby $VIC
Aqui está o que mudou na minha leitura. Um único provedor de finalidade (finality) de Bitcoin não assegura uma cadeia. Ele assegura muitas, simultaneamente, em todas as Redes Bitcoin Supercharged que optam por usar o mesmo pool de provedores. Essa é a proposta: um stake em BTC, múltiplos fluxos de rendimento, e infraestrutura de segurança compartilhada.
Mas infraestrutura compartilhada significa falha compartilhada. Se um provedor de finalidade equivoca em uma BSN, o slashing atinge todo o BTC deles em stake, não apenas a parte alocada àquela cadeia. A desonestidade de um provedor na Cadeia A se torna uma perda correlacionada para cada participante (staker) que confia nesse mesmo provedor na Cadeia B e na Cadeia C, mesmo que esses participantes nunca tenham tocado diretamente na Cadeia A.
Ninguém moveu o BTC. Ninguém escolheu as outras cadeias. A correlação existe apenas porque os conjuntos de provedores se sobrepõem.
O que não é publicado em lugar nenhum que eu tenha encontrado: quanto overlap de provedores de finalidade realmente existe hoje entre as BSNs ativas, ou se essa concentração está sendo monitorada de alguma forma.
O que estou analisando: o overlap de provedores é uma eficiência de escala, ou é o mesmo problema de contraparte correlacionada que o restaking sempre acaba revelando, apenas usando a credibilidade do Bitcoin em vez da do Ethereum.
@BabylonLabs_io #BABY $BABY #baby $VIC