
Prefácio
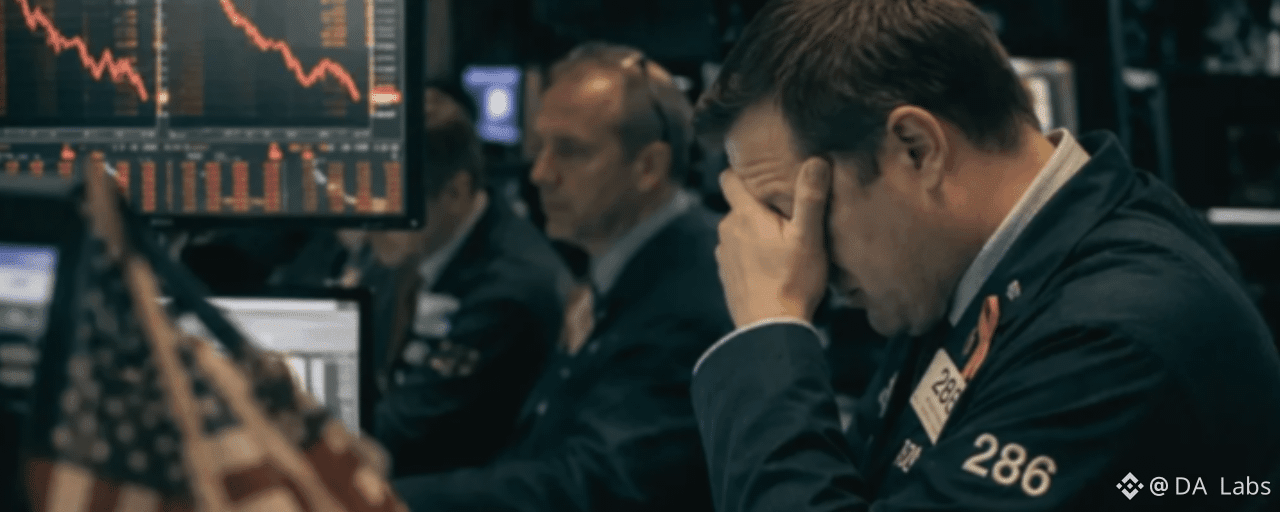
A febre da IA impulsionou as gigantes da tecnologia a recordes históricos, com o entusiasmo do mercado levando até mesmo a um sentimento otimista excepcionalmente forte. No entanto, a forte queda e a liquidação de ações parecem ter surpreendido a maioria dos investidores.
Será que a febre da IA vai se repetir como uma bolha, ou desta vez é realmente diferente? Vamos começar discutindo o sentimento do mercado.
Sentimento do mercado antes e depois da queda acentuada
Antes da forte correção do mercado, a bolsa de valores estava repleta de uma retórica otimista fervorosa. Quer se tratasse de investidores individuais utilizando alavancagem ou de instituições elevando frequentemente seus preços-alvo, parecia que qualquer um que dissesse que o mercado iria cair estava desrespeitando-o.
No entanto, quando a pressão vendedora chegou oficialmente, a alta alavancagem e a negociação algorítmica reverteram instantaneamente esse sentimento, e o mercado, que antes se mantinha estável, foi derrotado pela pressão vendedora e pela liquidação em um instante.
A calmaria antes da tempestade?
Antes da queda acentuada, os níveis de caixa das instituições financeiras globais haviam caído para mínimas históricas, e a concentração de ações de grande capitalização e posições compradas alavancadas havia atingido seus limites, demonstrando um FOMO extremo no mercado, que também foi o período de maior vulnerabilidade para o mercado.
Segundo a investigação, as reservas de caixa detidas pelas instituições na altura caíram drasticamente para um mínimo de 3,6%, indicando que os fundos empresariais tinham investido quase tudo no mercado de ações e não tinham praticamente quaisquer fundos de reserva para futuras compras.
Uma série de reações em cadeia de liquidação
Quando as gigantes da tecnologia e os semicondutores se tornaram os principais responsáveis pela queda do mercado e os fundos institucionais não conseguiram sustentar as compras, a euforia dos touros foi interrompida. Pior ainda, a liquidação desencadeada pela queda causou uma reação em cadeia.
Mesmo com relatórios financeiros excelentes de gigantes da tecnologia como TSMC e Google, e aumentos contínuos nos gastos com IA, os fundos de mercado rapidamente rejeitaram as ações de tecnologia.

Os fundos estão gradualmente se retirando de ações de empresas com foco em inteligência artificial.
Embora as ações de empresas com foco em inteligência artificial estejam enfrentando uma correção significativa, os fundos estão começando a migrar para ações defensivas, ações com altos dividendos e índices com ponderação igualitária, indicando que o mercado está passando por uma reestruturação estrutural em vez de um colapso completo.
Isso pode ser comprovado pelo desempenho relativamente resiliente do ETF S&P 500 e de setores como saúde, serviços públicos e bens de consumo essenciais tradicionais. No entanto, resta saber se os fundos retornarão às ações de tecnologia no curto prazo, aguardando a divulgação de novos resultados financeiros de outras gigantes da tecnologia.
Bolhas e sobreaquecimento em todas as classes de ativos
Em meio à frenética busca por investimentos, o efeito cascata dos fundos gerados pela febre da IA não se limita às gigantes da tecnologia dos EUA, mas permeia mercados como criptomoedas e dívida privada, fazendo com que múltiplas classes de ativos enfrentem simultaneamente o risco de desvios de avaliação e reestruturações.
Mania dos entusiastas de criptomoedas
Embora as ações de empresas de IA estejam em alta, os dados on-chain mostram que as altcoins e as moedas de memes sem aplicações no mundo real estão sobrevalorizadas, e os fluxos de fundos em nível micro exibem características especulativas típicas de estágio avançado.
Isso coincidiu com a febre dos memes em torno do Robinhood, e inúmeros fundos foram investidos no mercado primário, ansiosos por encontrar criptomoedas inúteis que pudessem multiplicar seu valor várias vezes em um curto período de tempo.

Preocupações de crédito relacionadas a dívidas de data center e colocação privada
Para atender às necessidades de treinamento e poder computacional dos modelos de IA, os mercados de capital privado e dívida privada têm visto um aumento no financiamento de centros de dados, instalações de energia e servidores de GPU.
Esse influxo maciço de fundos levou a uma flexibilização dos limites de financiamento e a uma compressão excessiva dos spreads de crédito. Muitos contratos de dívida privada de alto risco e alta alavancagem não refletiram totalmente os riscos futuros de inadimplência. Assim que o setor de IA se estabilizar, é provável que uma onda de inadimplências ecloda.
Desvio de avaliação entre leasing de imóveis e leasing de poder computacional
Com a expansão massiva de escritórios físicos e centros de dados por gigantes da tecnologia e startups de IA, os preços de imóveis comerciais e de locação de poder computacional em polos tecnológicos como o Vale do Silício, Tóquio e Taipei atingiram níveis recordes.
Muitas startups de IA assinaram contratos caros de leasing de poder computacional e contratos de arrendamento imobiliário de longo prazo antes de estabelecerem um fluxo de caixa estável, o que faz com que seus custos operacionais fixos aumentem drasticamente. Esses altos custos irão corroer gradualmente a própria empresa.
Aversão ao risco e o próximo passo após a crise do mercado.
Diante de drásticas mudanças no mercado e correções de valor, os investidores não precisam entrar em pânico desnecessariamente. A chave é proteger seu capital por meio de mecanismos de gestão de risco e se preparar para a próxima onda.
Gestão de risco e compensação de alavancagem
Métodos para proteger o caixa durante períodos de alta volatilidade do mercado incluem: ajustar gradualmente o índice de liquidez imediata, reduzir a alavancagem financeira e fazer bom uso de instrumentos financeiros derivativos. Lembre-se de que a sobrevivência sempre vem antes do lucro e evite ser dizimado por quedas do mercado.
Ao mesmo tempo, pode-se aumentar gradualmente a proporção de dinheiro em caixa e fundos do mercado monetário na carteira, ou usar adequadamente opções de venda de índices e ETFs inversos para construir uma camada de proteção de curto prazo para os ativos totais.
A estratégia de agrupamento pelo lado esquerdo e confirmação pelo lado direito.
Construa posições em lotes com empresas líderes que apresentem forte fluxo de caixa e rentabilidade garantida, e aguarde sinais de formação de fundo no mercado antes de aumentar suas posições. Ao entrar no mercado em lotes pelo lado esquerdo, evite investir tudo cegamente e reserve algum dinheiro para aumentar sua posição quando o preço cair significativamente.
A estratégia do lado direito exige esperar pacientemente por sinais claros de formação de fundo no mercado, como uma contração significativa no volume de negociação, uma correção no índice de medo em relação aos seus picos e uma estabilização técnica acima das principais médias móveis, antes de aumentar gradualmente o volume de fundos que entram no mercado.
Arbitragem entre mercados e rotação de valor relativo
Quando o mercado está em estado de pânico excessivo, frequentemente ocorre uma venda indiscriminada. Independentemente de os fundamentos serem bons ou ruins, o mercado é movido por emoções e vende todas as ações em grandes quantidades. Este é o melhor momento para arbitragem entre diferentes ativos e setores.
Os investidores podem se concentrar em ações defensivas de alto dividendo cujas avaliações tenham retornado a níveis razoáveis ou em índices de ações americanas de baixa volatilidade com ponderação igualitária, enquanto acompanham continuamente os líderes do setor cujos fundamentos permanecem sólidos, apesar de serem afetados negativamente pelo mercado em geral, para garantir que suas participações estejam em uma posição vantajosa.

Perguntas frequentes (FAQ)
Que indicadores confiáveis apontavam claramente que o mercado estava extremamente sobreaquecido antes da queda acentuada?
Antes que o mercado sofresse uma correção significativa, diversas instituições quantitativas e dados confiáveis atingiram simultaneamente níveis de alerta de superaquecimento historicamente altos:
O indicador Bull & Bear do Bank of America disparou para a zona extremamente otimista acima de 8,0, acionando um sinal de venda e indicando que os níveis de caixa caíram para uma mínima histórica de 3,6%.
A relação preço/lucro da Shiller atingiu um pico de mais de 40, superando em muito a média histórica de 17. Historicamente, apenas a bolha da internet em 2000 e o pico de 2021 alcançaram esse nível.
Concentração de mercado: As sete maiores gigantes de tecnologia dos EUA representam mais de 30% da ponderação do S&P 500, indicando que a ascensão do mercado depende excessivamente de um número muito pequeno de líderes em IA, resultando em uma concentração excessiva de ações.
Qual foi a magnitude da retração nos principais mercados globais durante a crise dos subprimes de 2008?
A crise financeira de 2008 foi a mais grave crise sistêmica de liquidez da história moderna, durante a qual os principais ETFs, como o S&P 500 e o Nasdaq, sofreram uma queda de quase 60%.
A queda acentuada nas ações de empresas de tecnologia de IA indica que o setor de IA atingiu seu pico?
A principal razão para esse declínio acentuado ainda é a reestruturação das avaliações e dos níveis de financiamento, e não um colapso completo. Analisando a história das reformas tecnológicas, todas elas experimentam um superaquecimento do capital e uma reestruturação das avaliações nos estágios iniciais, antes de finalmente entrarem em uma aplicação estável de longo prazo.
Conclusão
As crises e os colapsos de mercado nunca representam o fim do mercado de capitais, mas sim um processo inevitável de reestruturação e redistribuição racional de ativos. Olhando para a história, da bolha da internet ao tsunami financeiro, sempre se falou em bolhas. No entanto, as tecnologias que realmente podem mudar o mundo geralmente só se estabilizam depois que a euforia especulativa passa.