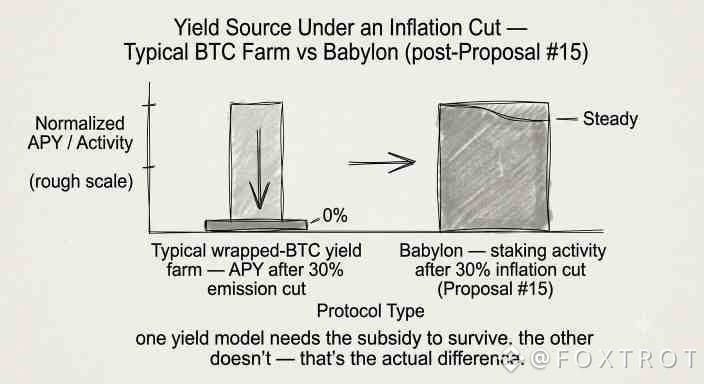
Continuei comparando as estatísticas dos cofres da Babylon com as de uma fazenda de rendimento de BTC encapsulado que eu tinha analisado no início da semana — mesma tarefa, outra aba — e o contraste foi o que realmente ficou na memória. Uma depende de emissões para parecer atraente. A outra acabou de cortar as próprias emissões e o modelo nem piscou. Babylon $BABY #baby @BabylonLabs_io
A maioria dos produtos de rendimento em BTC — encapsule, faça uma ponte, deposite em um pool — oferece um rendimento que é basicamente um subsídio. Emissões de tokens que pagam para você participar. Tire as emissões e o APY despenca, porque nunca houve um comprador de verdade por trás daquele rendimento. A Babylon acabou de fazer o experimento oposto sem querer: a proposta nº 15 foi aprovada, a inflação caiu 30% e o staking não secou. Por quê? Porque a outra parte do rendimento não vem de emissões: vem de redes PoS que realmente pagam pela finalidade do Bitcoin por meio da divisão do co-staking. Demanda real, não uma torneira.
Hmm, levei um minuto para confiar nessa interpretação. Continuei esperando encontrar a pegadinha — algum cronograma de emissões oculto sustentando aquele número. Revisei os dados dos cofres duas vezes procurando por isso. Não encontrei, o que, sinceramente, me surpreendeu mais do que teria me surpreendido encontrar.
Então, a diferença não está no modelo de segurança nem na custódia — todo mundo afirma isso agora. Está em saber se o rendimento resiste a um corte na oferta do próprio token.
Fico curioso para saber quantos projetos de «rendimento em BTC» sobreviveriam à própria versão da proposta nº 15.