
Indicadores-chave (das 16h de 20 de julho às 16h de 27 de julho, horário de Hong Kong):
BTC/USD: +1,9% (US$ 64.150 → US$ 65.350)
ETH/USD: +5,9% (US$ 1.860 → US$ 1.970)
Perspectiva técnica para o BTC/USD à vista
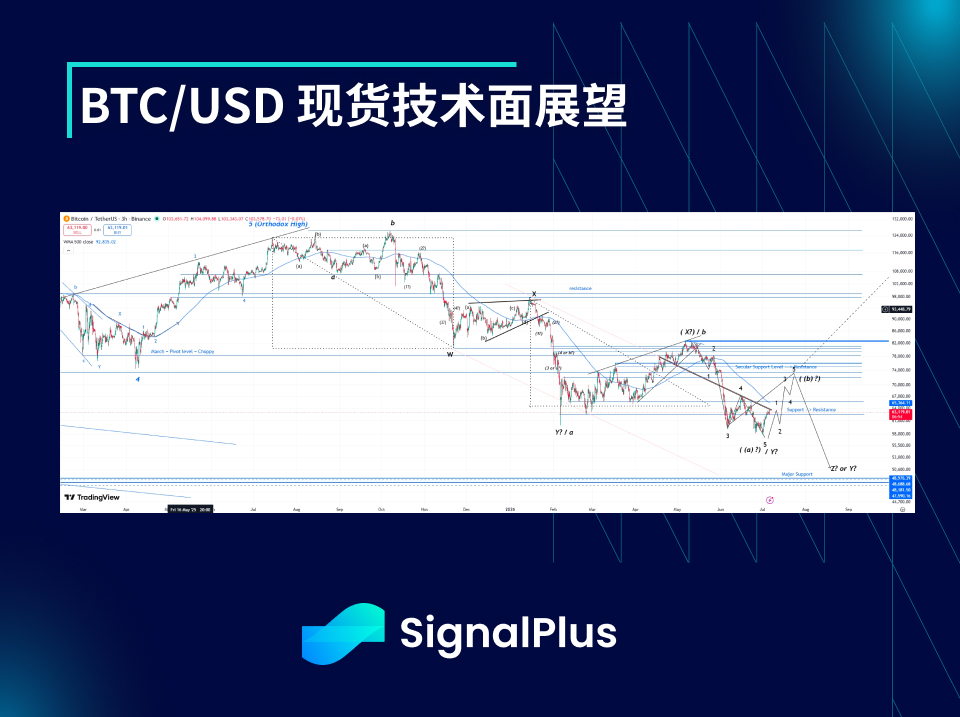
Na semana passada, os preços à vista do BTC (e também do ETH) continuaram exibindo um comportamento relativamente estável, em linha com o panorama técnico geral que acompanhamos continuamente nas últimas semanas. O mercado inicialmente reagiu com alta até US$ 67k, mas à medida que as esperanças de avanço do projeto de lei (CLARITY) apoiado pelo Congresso dos EUA antes do recesso de verão foram se esvaindo ao longo da semana, essa alta acabou sendo contida. Embora perto do fim de semana a escalada da guerra entre EUA e Irã tenha elevado o sentimento de aversão ao risco no mercado como um todo, o BTC ainda encontrou suporte acima de US$ 63,7k; como a situação não se agravou ainda mais no fim de semana, hoje (segunda-feira) o preço voltou a subir.
Nossa visão básica no momento é que o mercado deverá permanecer amplamente lateral, oscilando e subindo lentamente no processo. Com a aproximação do auge do verão, o volume negociado continua a cair de forma generalizada. A ação recente de preços vem formando consistentemente fundos mais altos e topos mais altos, desenhando um quadro técnico de curto prazo relativamente positivo, que eventualmente pode levar o preço a testar a primeira resistência em US$67–68 mil; se o (CLARITY法案) avançar, o BTC pode subir ainda mais até a resistência de tendência mais importante em US$74 mil. No lado de baixa, estamos acompanhando a primeira zona de suporte em US$62,5–63 mil; se essa área for perdida, o preço pode testar US$60 mil e US$58 mil em sequência, podendo eventualmente completar todo o movimento corretivo de baixa com uma onda secundária de queda até a faixa de US$50–55 mil.
Temas de mercado
Embora empresas importantes como Google e Intel tenham divulgado resultados globalmente sólidos, o mercado apresentou amplamente uma postura de aversão ao risco na semana passada. As preocupações com uma nova alta nos gastos de capital voltaram a se intensificar, e os investidores parecem ainda não acreditar que esses investimentos acabarão gerando produção e crescimento de receita suficientes. A situação entre os EUA e o Irã continuou oscilando, pressionando o petróleo para cima; o Brent chegou a ultrapassar US$100 por barril, alta de mais de 30% em relação às mínimas recentes. No entanto, como nenhuma das partes lançou ataques mútuos durante o fim de semana, o petróleo recuou cerca de 10% das máximas locais. O mercado ainda espera que Trump faça concessões antes das eleições de meio de mandato.
Na semana passada, o sentimento do mercado de criptomoedas voltou a melhorar de forma geral. O otimismo inicial em torno do (CLARITY法案) impulsionou os preços à vista, com o BTC chegando a US$67 mil e o ETH tocando US$2 mil. Embora o projeto de lei tenha, no fim, não avançado de forma material na semana passada — com os democratas ainda se opondo às cláusulas éticas na versão mais recente do rascunho — a possibilidade de aprovação nas próximas duas semanas ainda não pode ser descartada, com a probabilidade no Polymarket estável em cerca de 35%–37%. Dado que esse cenário positivo ainda existe na distribuição de probabilidades do mercado, e considerando que, após as enormes saídas de capital dos ETFs entre maio e o fim de junho, já restam poucos vendedores no mercado, a dinâmica de oferta e demanda de curto prazo está gradualmente se inclinando para o lado da demanda. Em geral, acreditamos que, se o desfecho decepcionar, ou seja, se o (CLARITY法案) não for aprovado antes do recesso de verão, o preço à vista pode recuar para US$62–63 mil; se houver um resultado melhor do que o esperado, o preço à vista pode voltar a superar US$70 mil. O pior cenário de curto prazo seria uma escalada da guerra entre os EUA e o Irã, ao mesmo tempo em que o (CLARITY法案) não fosse aprovado, o que poderia levar o BTC de volta à faixa de US$58–60 mil.
Volatilidade implícita ATM em dólares do BTC
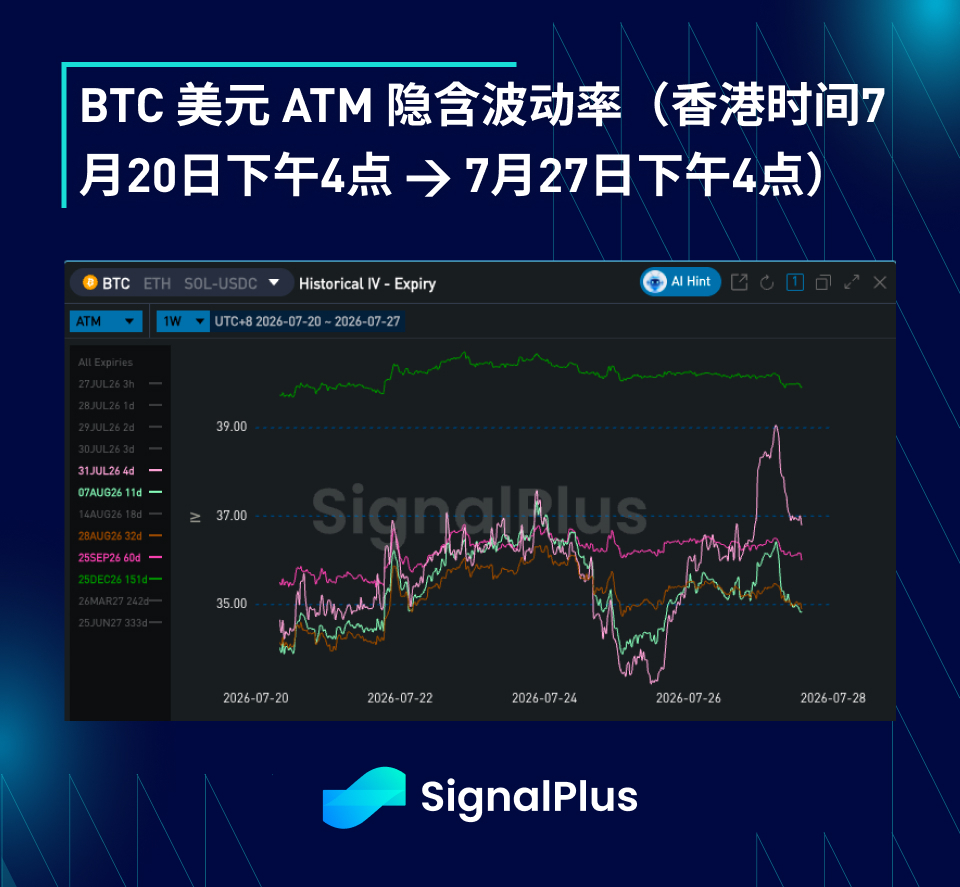
Na semana passada, a volatilidade implícita subiu lentamente de forma geral, principalmente impulsionada pelo aumento da incerteza no trecho mais curto da curva de volatilidade (vencimentos antes de meados de agosto). Para negociar a janela de eventos potencial do (CLARITY法案) antes do recesso de verão do Congresso, houve uma forte demanda por calls de alta. Ainda assim, trata-se de uma aposta altamente concentrada no curto prazo. Como a volatilidade realizada continua baixa — principalmente devido ao volume geral reduzido, com o volume negociado dos ETFs de BTC caindo para o menor nível desde outubro de 2024 — a alta da volatilidade de curto prazo não gerou uma recuperação mais substancial da volatilidade implícita nos trechos mais longos da curva. No momento, a demanda estrutural por calls de alta ainda não apareceu. Por outro lado, como as posições em caixa do mercado estão visivelmente mais leves, não observamos uma demanda relevante por proteção de baixa; ao mesmo tempo, em um ambiente atualmente lateral, os vendedores de estratégias cobertas continuam vendendo opções acima e abaixo do preço à vista para aumentar o rendimento da posição.
Na semana passada, a estrutura a termo da volatilidade se achatou de forma geral, principalmente porque a incerteza ligada ao (CLARITY法案) elevou a volatilidade de curto prazo. Ainda esperamos que a volatilidade realizada volte a subir a partir de setembro, especialmente considerando as eleições de meio de mandato e o pano de fundo macro — as expectativas do mercado para o primeiro corte de juros do Fed agora foram adiadas de julho/agosto para setembro/outubro. Além disso, mesmo que o (CLARITY法案) perca o prazo antes do recesso de verão, ainda haverá algum tempo para deliberação no Congresso em setembro, o que torna possível sua aprovação antes que as eleições de meio de mandato entrem em fase mais intensa. No entanto, como ainda estamos nos aproximando do auge do verão, o mercado não quer antecipar essa aposta. Isso fez com que a precificação da volatilidade futura no trecho mais longo da curva caísse ainda mais para o piso da faixa dos últimos dois anos, aproximando-se gradualmente de níveis que consideramos atraentes para alocação e para começar a acumular posição.
Skew / curtose do BTC em dólares
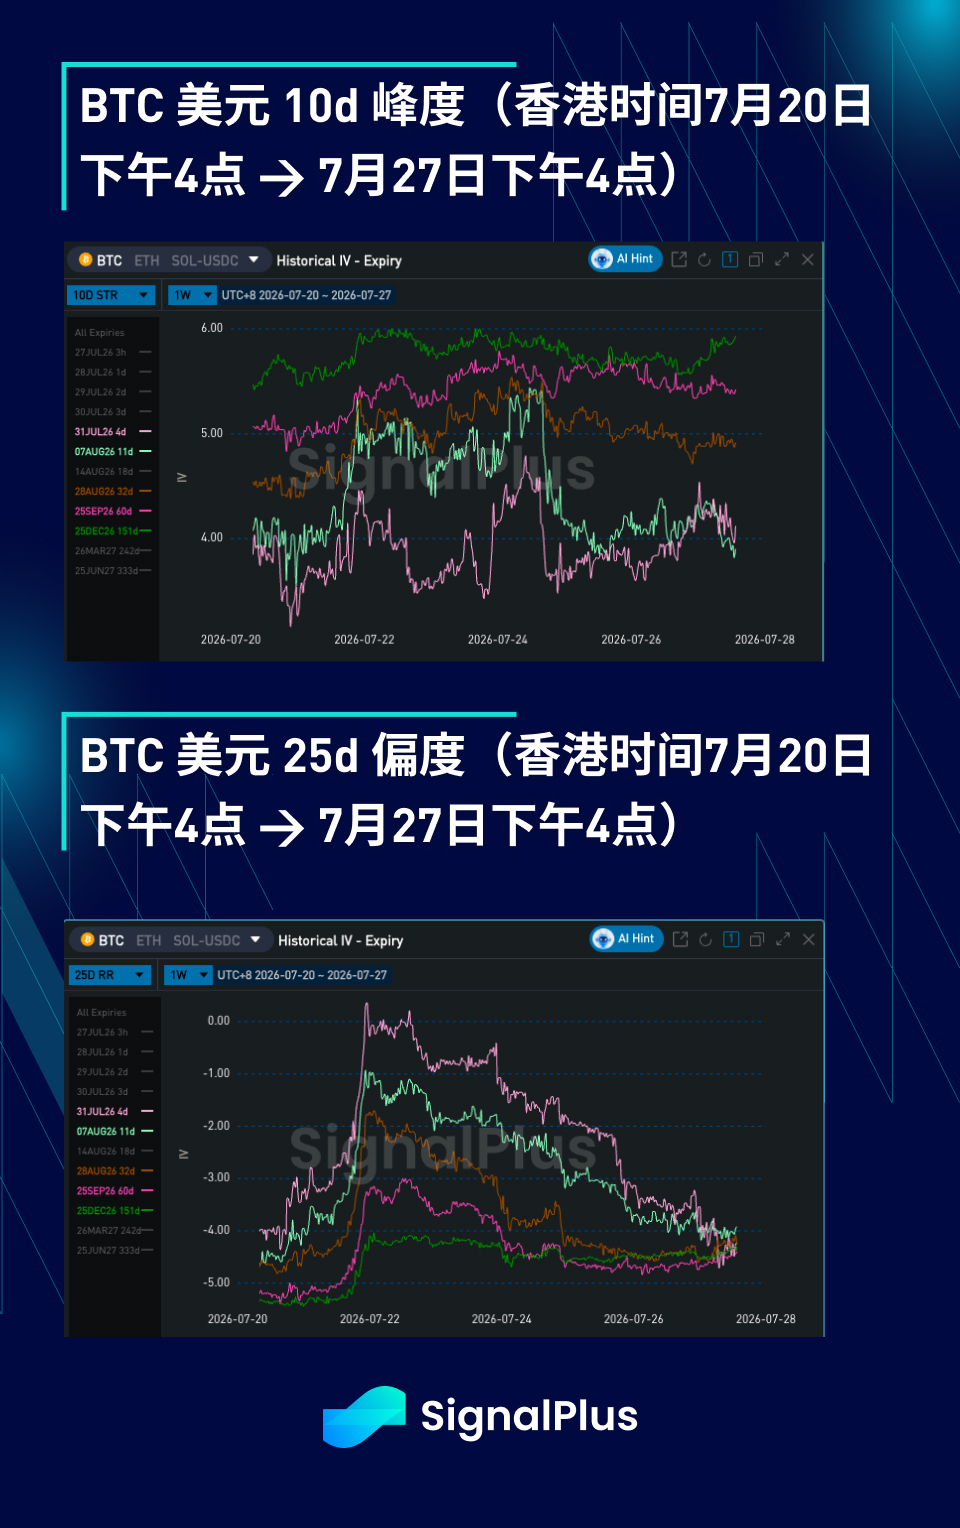
A precificação da skew passou por oscilações bastante extremas na semana passada. Impulsionado pelo otimismo do mercado em relação ao (CLARITY法案), o BTC subiu para perto de US$67 mil, enquanto a demanda por calls aumentou significativamente, fazendo a skew de curto prazo se tornar brevemente a favor das calls mais caras pela primeira vez desde janeiro. Contudo, esse movimento durou pouco: com a rápida dissipação do otimismo, a aversão ao risco nos mercados externos também começou a pressionar o preço à vista e deu ao mercado motivos para elevar a precificação da variância da cauda de baixa, ou seja, o risco de o (CLARITY法案) não ser aprovado ao mesmo tempo em que ocorre uma escalada da guerra.
O apreçamento da convexidade subiu de forma generalizada, com a parte longa da curva mostrando-se especialmente evidente. A volatilidade da volatilidade (vol-of-vol) nos vencimentos curtos e o riskie-gamma de curto prazo também apresentaram movimentos extremos — em outras palavras, à medida que o preço à vista subia, a skew se deslocava fortemente para as calls; quando o preço à vista recuava, esse movimento se invertia rapidamente. Isso dá ao mercado motivos para elevar o prêmio dos butterflies mais afastados na curva. Considerando o atual apreçamento da skew, o mercado está agora mais cauteloso em relação a vender em excesso, com forte desconto, a volatilidade do lado das calls. Isso já se reflete em uma maior curtose, e é muito provável que esse prêmio permaneça elevado nas próximas semanas.
Desejo a todos uma excelente semana de negociações!