



A tese da computação descentralizada faz uma promessa ousada. Afirma que operadores independentes de hardware podem acabar com os monopólios de nuvem centralizados. A diferença bruta de preços sustenta inteiramente essa afirmação. As redes descentralizadas oferecem tarifas de hardware muito inferiores às dos provedores tradicionais.
Akash e io.net cobram até 70% menos que a Amazon Web Services. A receita corporativa real está finalmente chegando a esse mercado. Aethir encerrou 2025 com uma receita total de 127,8 milhões de dólares. Recentemente, garantiu um enorme contrato empresarial de 260 milhões de dólares.
As economias de tokens evoluíram para além de simples calendários de inflação. A Akash lançou o seu equilíbrio de queima e cunhagem em março de 2026. Pouco depois, a io.net implementou o seu Motor de Incentivos Dinâmicos. Estes novos sistemas tentam ligar o valor dos tokens à utilização efetiva da rede.
No entanto, as evidências técnicas contra estas redes são graves. A capacidade de hardware anunciada excede largamente a capacidade verificada. A io.net afirma ter 327 000 placas gráficas registadas. Auditorias independentes confirmam apenas 6 720 placas operacionais num dado dia.
A Akash sofreu uma enorme contração da oferta no início de 2026. O número de fornecedores ativos caiu para apenas 58 operadores. A capacidade da rede diminuiu 57 por cento num único trimestre. O hardware simplesmente fica offline quando o preço dos tokens cai abaixo do ponto de equilíbrio dos custos dos operadores.
A preparação para empresas continua a ser uma completa ficção para a maioria das redes. Nenhuma grande plataforma descentralizada possui certificação SOC 2. Nenhuma tem registos de conformidade com ISO 27001 ou HIPAA. Atualmente, os clientes empresariais sujeitos a regulamentação não podem utilizar legalmente estas plataformas.
Atualmente, a computação descentralizada serve como camada complementar de infraestrutura. Funciona na perfeição para tarefas tolerantes a interrupções e investigação académica. Falha completamente como substituta do treino de inteligência artificial fortemente interligado. Temos de analisar este mercado com rigor técnico e financeiro.
O modelo de infraestrutura centralizada face à DePIN
As clouds centralizadas são proprietárias de toda a capacidade dos seus centros de dados. Os fornecedores de cloud em hiperescala, como a AWS, arrendam ou constroem instalações físicas dedicadas. Redes especializadas como a CoreWeave seguem exatamente o mesmo modelo de negócio. Os clientes recebem acordos de nível de serviço rigorosos e garantias de disponibilidade.
Esta capacidade centralizada representa um enorme compromisso de capital. A CoreWeave tem uma carteira de receitas contratadas de 99,4 mil milhões de dólares. Os clientes financiam antecipadamente este hardware através de compromissos financeiros plurianuais. Existem compensações financeiras em caso de interrupção inesperada do hardware.
As redes descentralizadas de infraestrutura física funcionam de forma diferente. Estas plataformas atuam como mercados descentralizados à vista. Ligam operadores independentes de hardware a potenciais arrendatários. Uma blockchain coordena automaticamente os pagamentos e o agendamento das tarefas.
Os operadores recebem parte dos pagamentos em tokens criptográficos nativos. Isto cria um ambiente operacional volátil. A Aethir ocupa aqui uma posição intermédia singular. Apresenta-se como um fornecedor bare metal de nível empresarial.
A Aethir privilegia contratos empresariais dedicados em vez de preços à vista. Este modelo híbrido impulsiona os seus enormes valores de receitas. A Gensyn opera com uma arquitetura completamente diferente. Funciona como um protocolo descentralizado de treino e verificação.
A Gensyn dá menos importância ao volume bruto de computação. Foca-se inteiramente na prova criptográfica da computação. O seu objetivo é permitir a execução sem necessidade de confiança para tarefas de aprendizagem automática.
I. Custo efetivo por hora de GPU
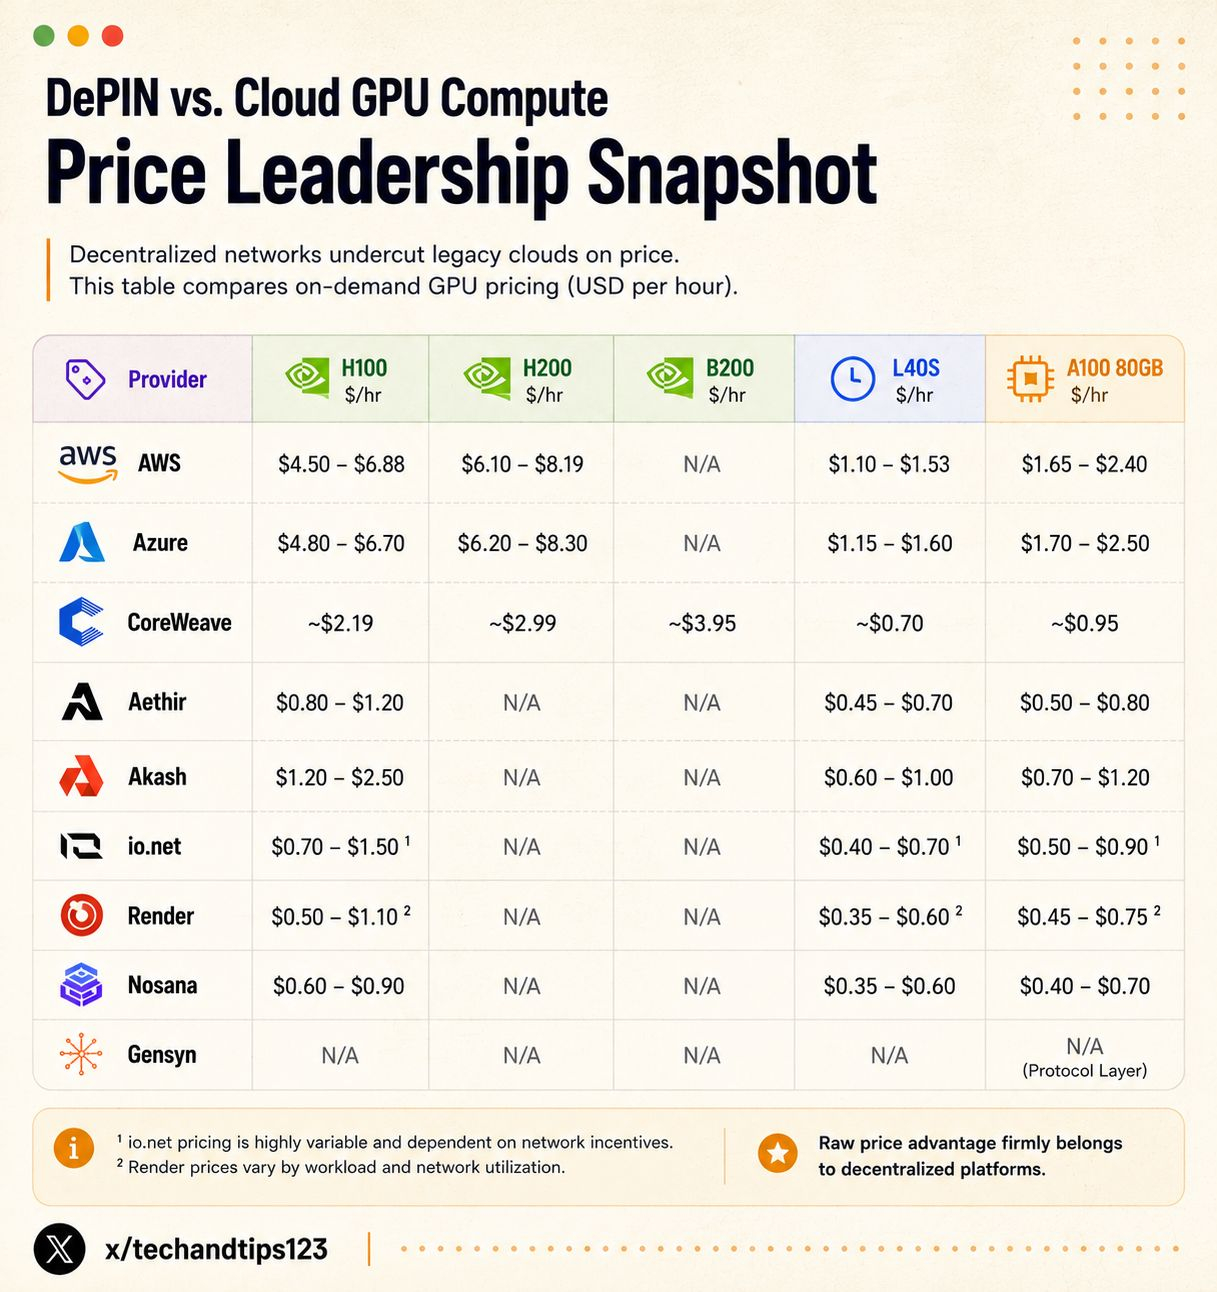
A Amazon Web Services cobra um prémio enorme pela capacidade de computação. Um nó p5.48xlarge custa 55,04 $ por hora a pedido. Este servidor de grandes dimensões contém 8 chips H100 SXM5. Isso corresponde a 6,88 $ por hora por chip.
A CoreWeave oferece preços significativamente inferiores aos dos fornecedores tradicionais de serviços cloud em hiperescala. Um H100 PCIe custa apenas 2,19 $ por hora. Um H100 SXM custa cerca de 2,70 $ por hora. Isto torna a CoreWeave extremamente competitiva para startups financiadas.
As redes descentralizadas anunciam descontos ainda mais acentuados nos preços base. A Aethir afirma reduzir os custos em 90 por cento face às clouds tradicionais. Os seus preços para H100 em bare metal começam em 1,25 $ por hora. A Akash anuncia hardware H100 entre 1,20 $ e 1,80 $.
A Nosana cobra cerca de 1,50 $ por hora por um H100. A io.net oferece instâncias H100 PCIe a 1,49 $ por hora. Inicialmente, estes preços base representam uma enorme vantagem de mercado. O problema está em calcular o verdadeiro custo efetivo.
As clouds tradicionais discriminam explicitamente as taxas de dados ocultas. A AWS cobra 0,09 $ por gigabyte de tráfego de saída. O armazenamento da AWS custa 0,08 $ por gigabyte por mês. A CoreWeave inclui 100 gigabytes de armazenamento gratuito por chip.
As redes descentralizadas não apresentam preços discriminados e transparentes. Não conseguimos modelar com precisão os custos de rede nem de armazenamento. As taxas de tráfego de saída continuam totalmente por divulgar em todo o setor descentralizado. Isto torna impossível comparar hoje os custos efetivos reais.
❍ Comparação dos preços atuais do H100
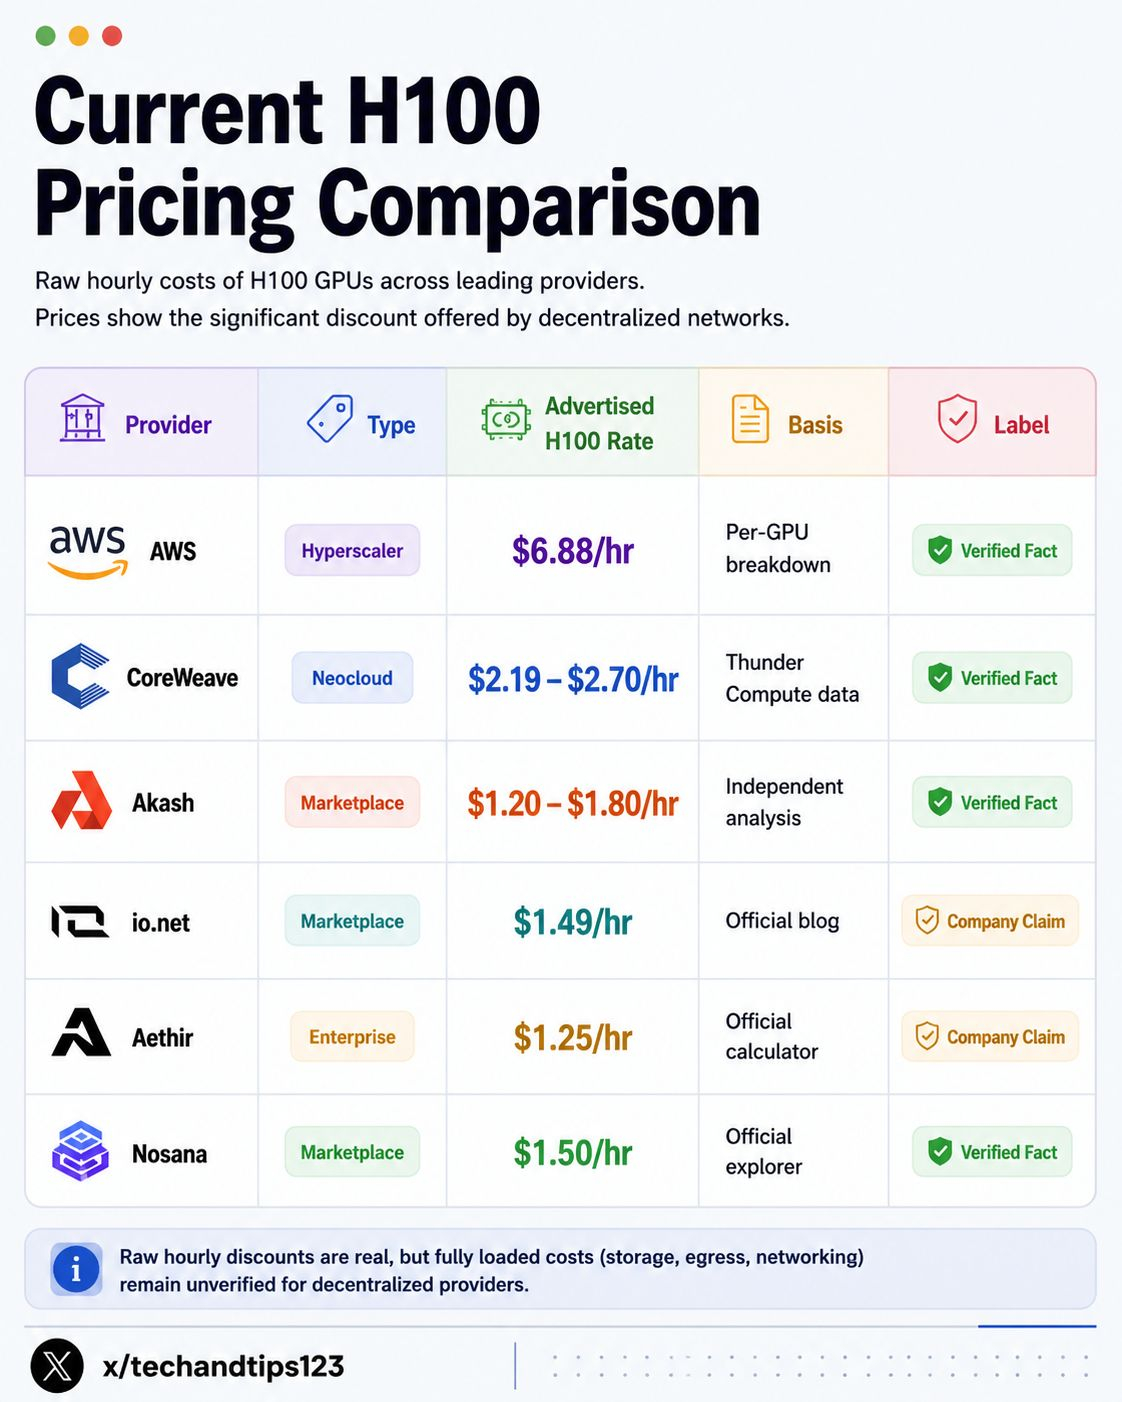
O desconto no preço horário base é, sem dúvida, real. Os fornecedores descentralizados oferecem capacidade de computação por uma fração do preço. No entanto, o desconto efetivo total continua por confirmar. Precisamos de dados transparentes sobre o tráfego de saída para concluir esta comparação matemática.
II. Oferta verificada e fiabilidade
O número de nós registados domina os materiais de marketing descentralizados. Estes números raramente refletem a capacidade efetivamente pronta para produção. Existe uma enorme diferença entre o hardware registado e o disponível para aluguer. Os clientes não podem alugar estatísticas de marketing inflacionadas.
A Akash passou recentemente por uma crise de oferta documentada. O número de contratos de aluguer na rede cresceu 27,1 por cento no início de 2026. No entanto, os fornecedores ativos caíram para apenas 58 operadores. A capacidade da rede diminuiu 57 por cento face ao trimestre anterior.
A utilização da rede ficou nuns dececionantes 33,7 por cento. A procura cresceu enquanto a oferta efetiva desaparecia rapidamente. A io.net enfrenta uma realidade ainda mais preocupante. Afirma ter 327 000 placas gráficas registadas.
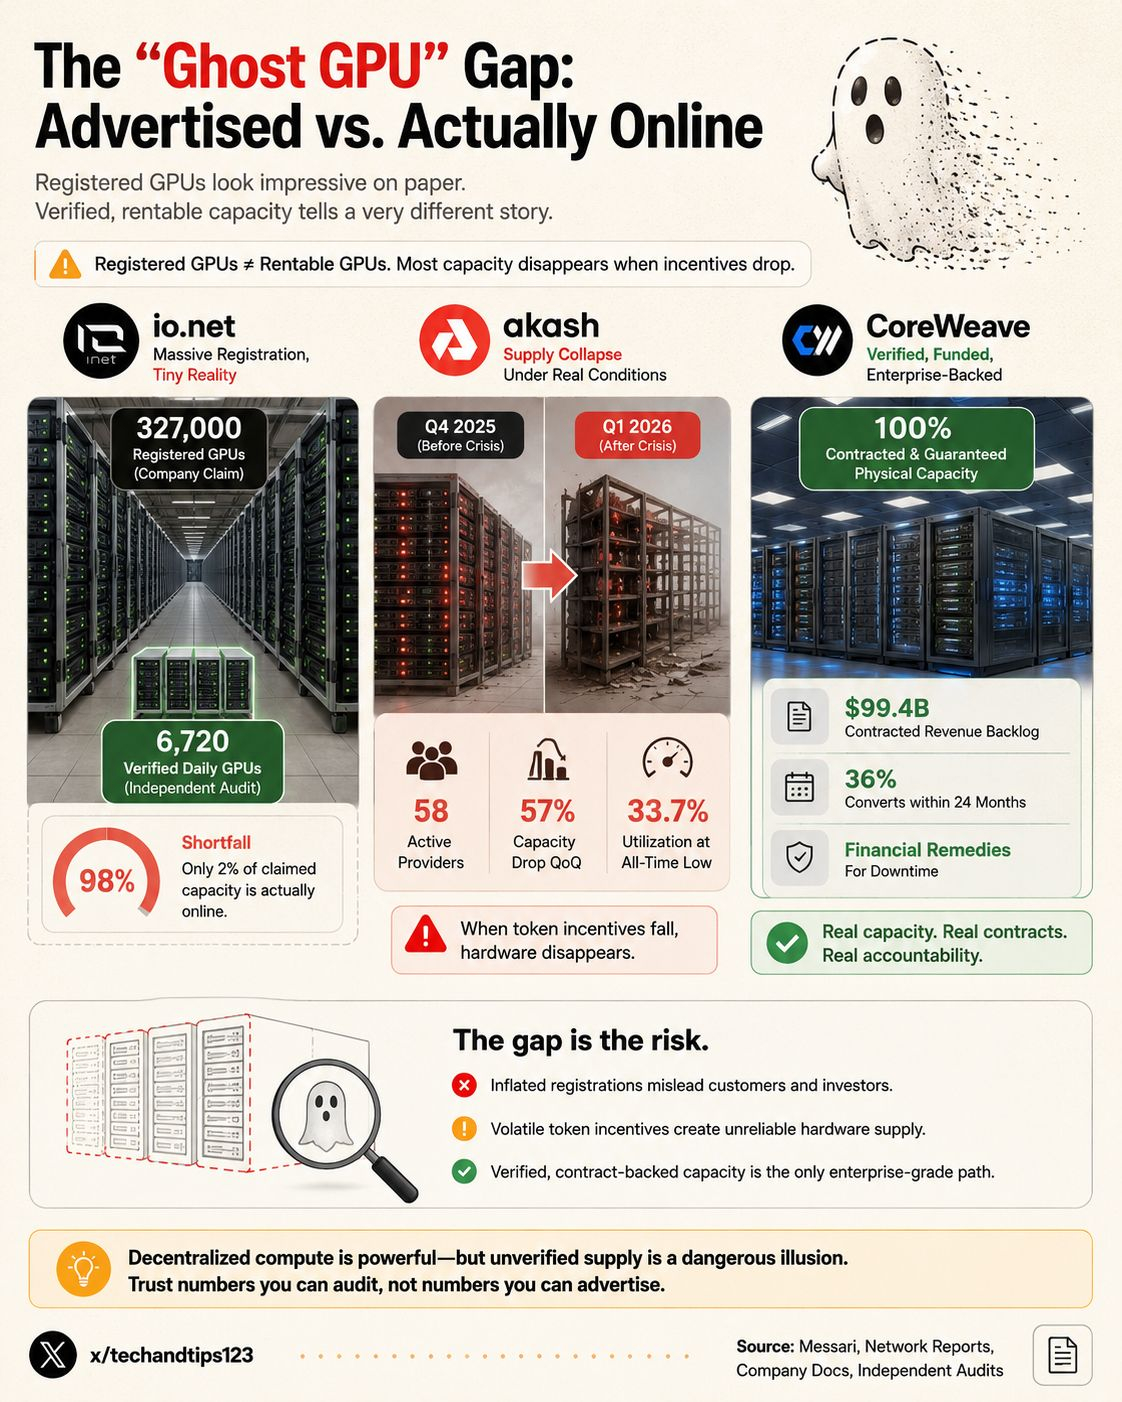
Auditorias independentes encontraram apenas 6 720 placas verificadas diariamente. Isto representa uma enorme falta de hardware de 98 por cento. Os fornecedores simplesmente desligam as máquinas quando diminuem os incentivos em tokens. A capacidade depende inteiramente das condições voláteis do mercado das criptomoedas.
A Render também enfrentou recentemente graves limitações de capacidade. Em 2026, a rede registou uma oferta de hardware negativa. A procura superou completamente o número de nós disponíveis. Para recuperar, integrou 60 000 GPUs da Salad.
A CoreWeave opera com capacidade física efetiva e garantida. Tem uma carteira de receitas contratadas de 99,4 mil milhões de dólares. Cerca de 36 por cento desse valor vence nos próximos 24 meses. Os clientes pagam antecipadamente para garantir acesso ao hardware.
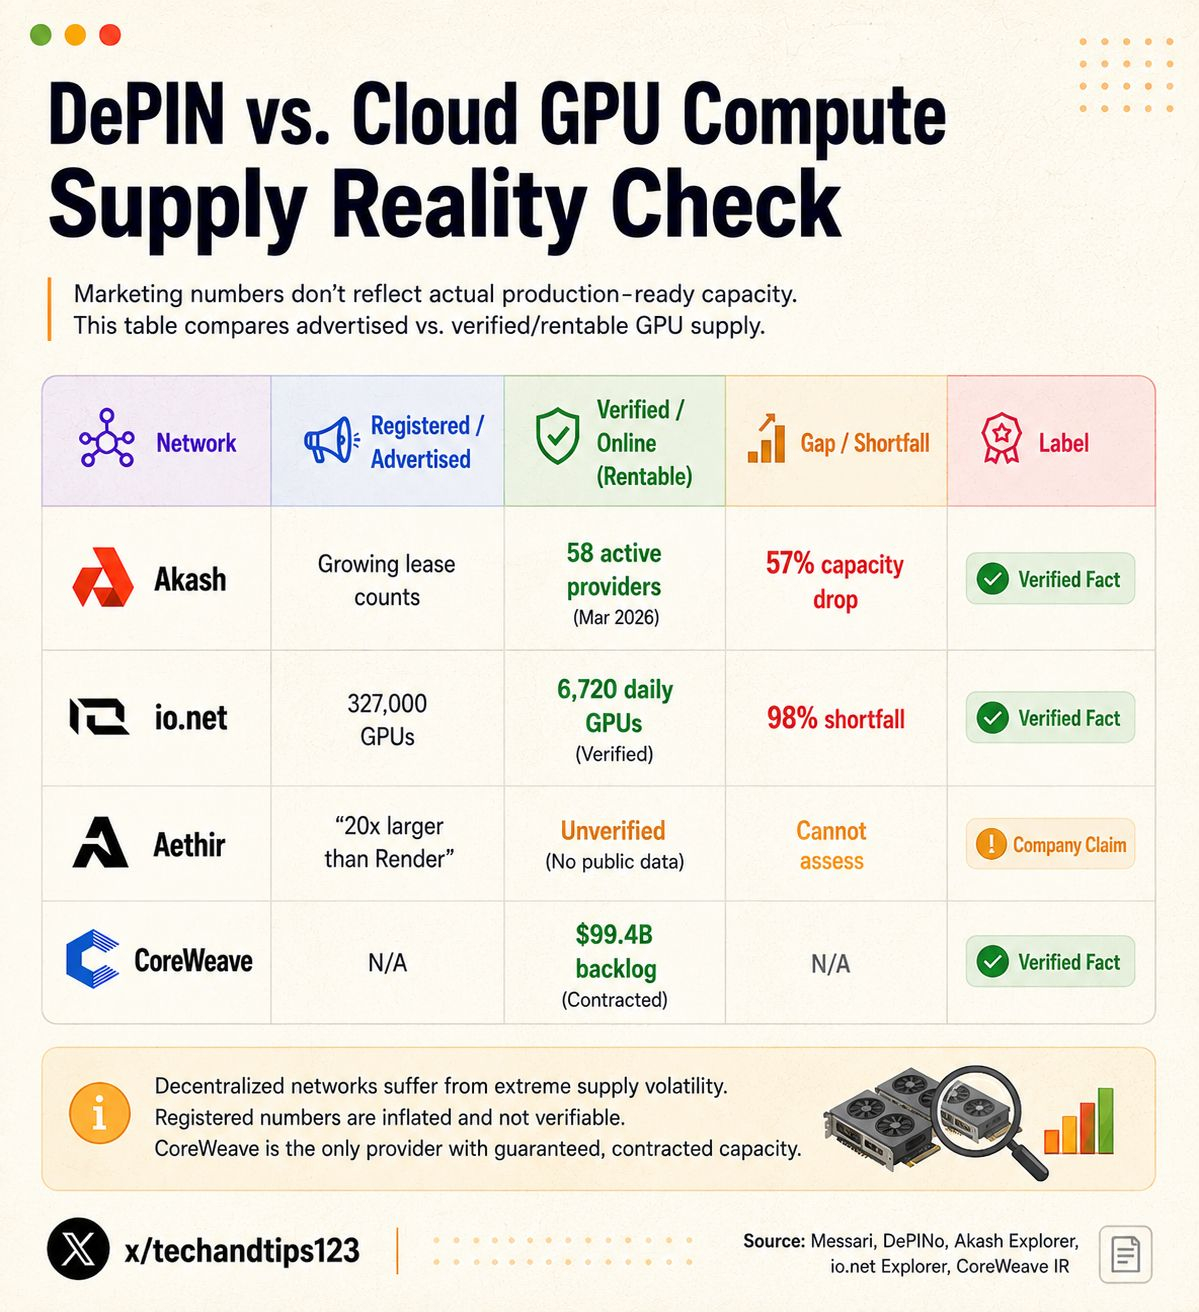
A CoreWeave sustenta esta oferta com enormes despesas de capital. A administração prevê despesas de capital entre 31 mil milhões e 35 mil milhões de dólares este ano. Só em 2025, gastou 14,9 mil milhões de dólares. Este investimento cria centros de dados físicos reais e verificados.
❍ Comparação entre a oferta de GPUs anunciada e a oferta verificada/disponível para aluguer
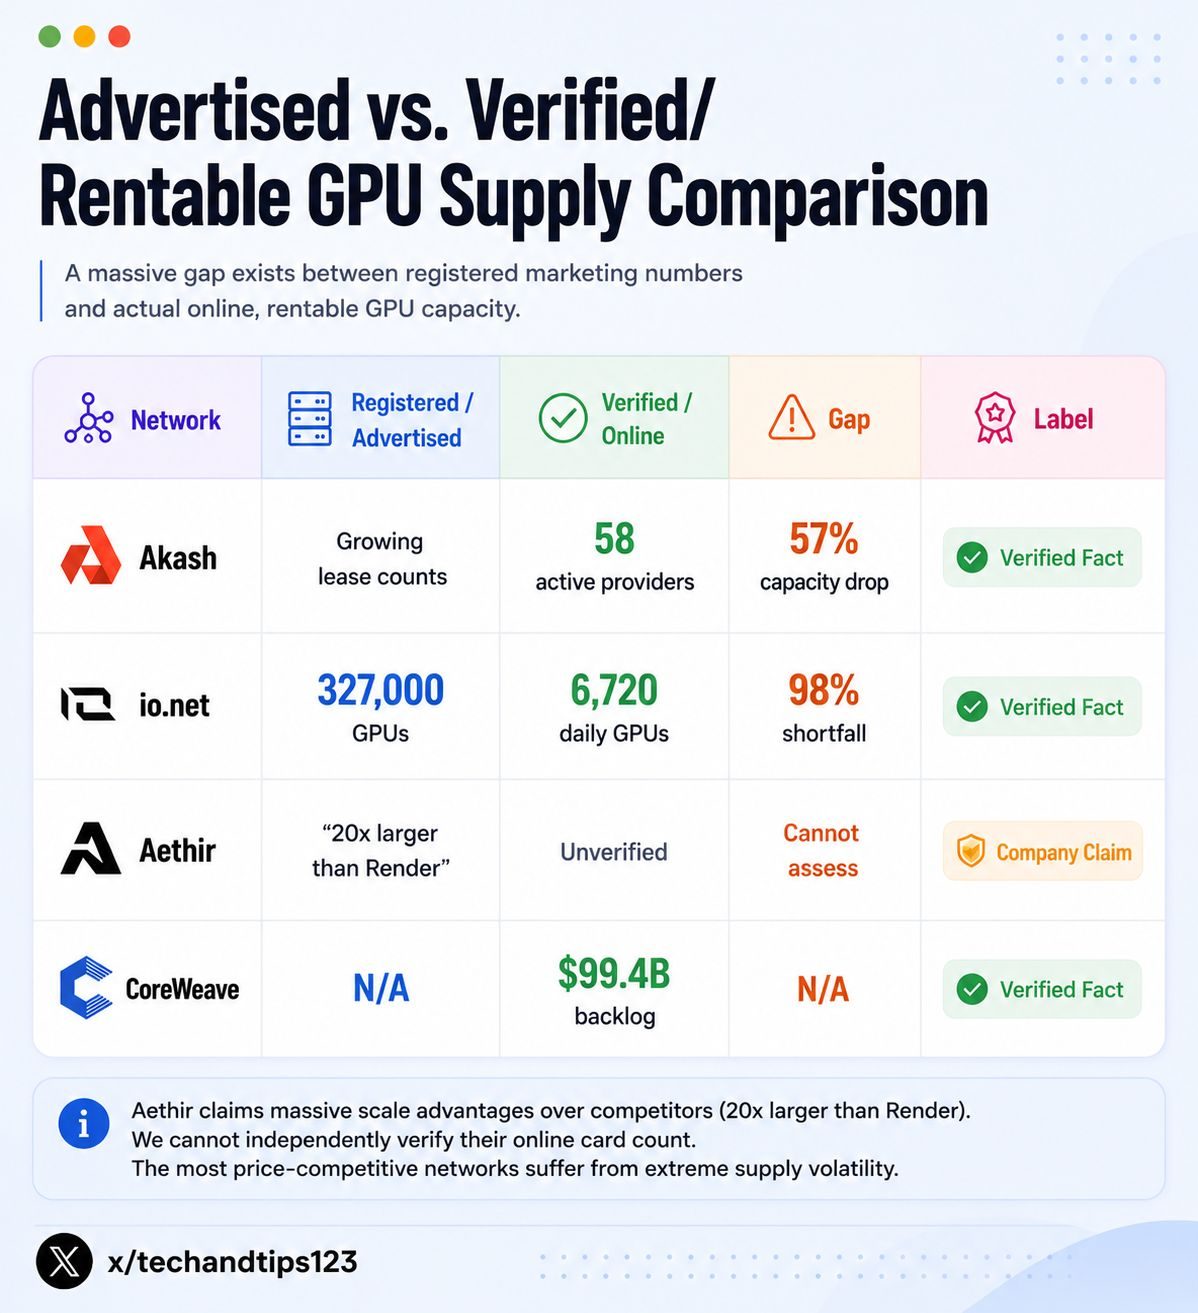
A Aethir afirma ter uma vantagem de escala enorme face aos concorrentes. Diz ser 20 vezes maior do que a Render. Não conseguimos verificar de forma independente o número de placas online que possui. As redes mais competitivas em preço sofrem de uma volatilidade extrema da oferta.
III. Captura de valor dos tokens
As redes de tokens têm de capturar internamente valor económico real. Sem este mecanismo, os preços dos tokens acabam por colapsar completamente. A rede tem de converter a utilização em procura por tokens. Várias plataformas importantes atualizaram recentemente os seus modelos de tokens.
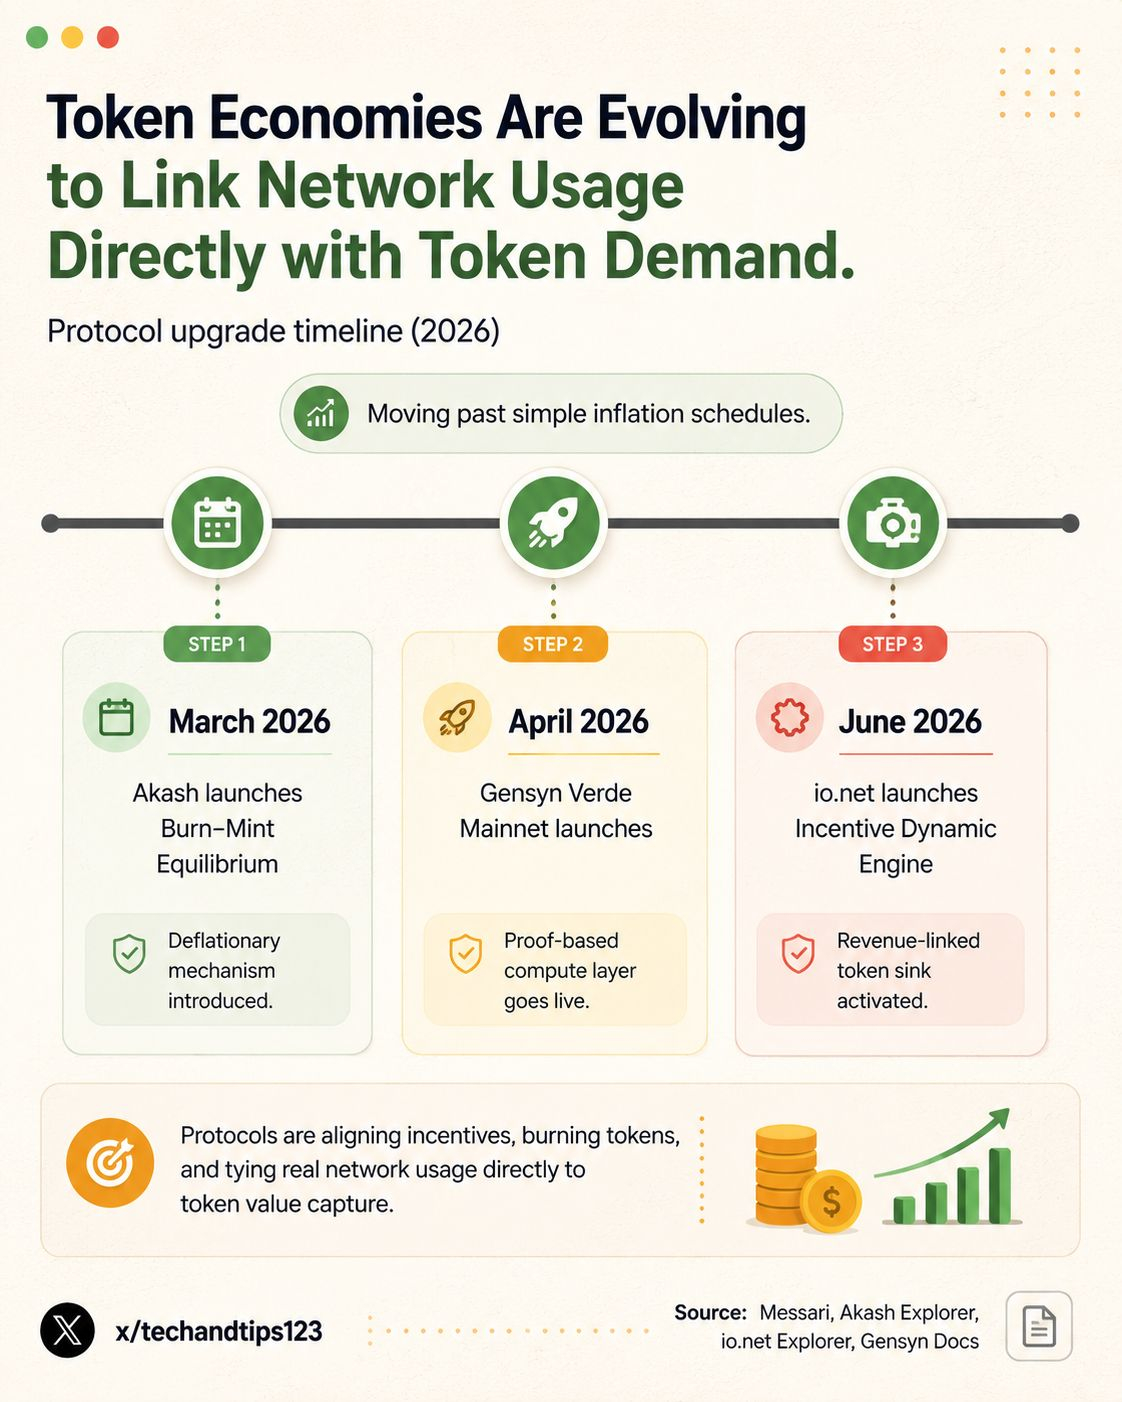
A Akash implementou um modelo de equilíbrio de queima e cunhagem. Esta atualização entrou em funcionamento a 23 de março de 2026. Todas as transações de computação queimam agora tokens AKT. Os utilizadores continuam a pagar em USD estáveis.
O mecanismo visa criar pressão deflacionária. Atualmente, a captura económica efetiva é insignificante. Inicialmente, a rede queimou cerca de 53 520 AKT. Este volume ainda não consegue compensar a inflação total dos tokens.
As receitas trimestrais situam-se entre 3,15 milhões e 5 milhões de dólares. A queima líquida é de 14 395 tokens por dia. Atualmente, este mecanismo de redução de tokens não consegue gerar uma deflação significativa. A utilização da rede tem de crescer substancialmente para alterar esta situação.
A io.net introduziu recentemente o Motor de Incentivos Dinâmicos. Foi lançado a 11 de junho de 2026. O objetivo é queimar 12 milhões de tokens IO por ano. O sistema absorve tokens quando as receitas excedem os pagamentos.
Auditorias independentes revelam aqui uma falha importante. Atualmente, a queima da io.net é financiada em grande medida por emissões. Não funciona como uma recompra financiada exclusivamente pelas receitas. Isto cria uma discrepância entre o marketing do projeto e a realidade.
A Render utiliza um sistema semelhante de queima associado a pagamentos. A queima de tokens aumentou 279 por cento em termos homólogos. Ainda assim, a rede continua a apresentar inflação líquida mensal. A utilização tem de aumentar substancialmente para inverter a curva da oferta.
A Render migrou 98,4 por cento dos tokens para a Solana. Esta migração reduz os custos de transação para micropagamentos de baixo valor. A Aethir gerou 127,8 milhões de dólares em receitas em 2025. Rapidamente atingiu um ritmo anualizado de receitas de 166 milhões de dólares.
Estas receitas representam um indicador de infraestrutura extremamente forte. No entanto, a Aethir não tem um mecanismo de queima de tokens confirmado. As receitas não geram mecanicamente procura pelo token ATH. O token continua desligado da atividade principal da empresa.
A Nosana limita a oferta do seu token a 100 milhões. A empresa controla 25 por cento destes tokens. A equipa controla cerca de 22,5 por cento. Não há quaisquer dados sobre queimas nas divulgações públicas.
A Gensyn associa diretamente a tokenómica à verificação criptográfica. A rede exige tokens para gerar provas. A captura económica no mundo real continua totalmente por quantificar. O token é negociado 74 por cento abaixo do seu valor máximo.
❍ Comparação da captura de valor dos tokens
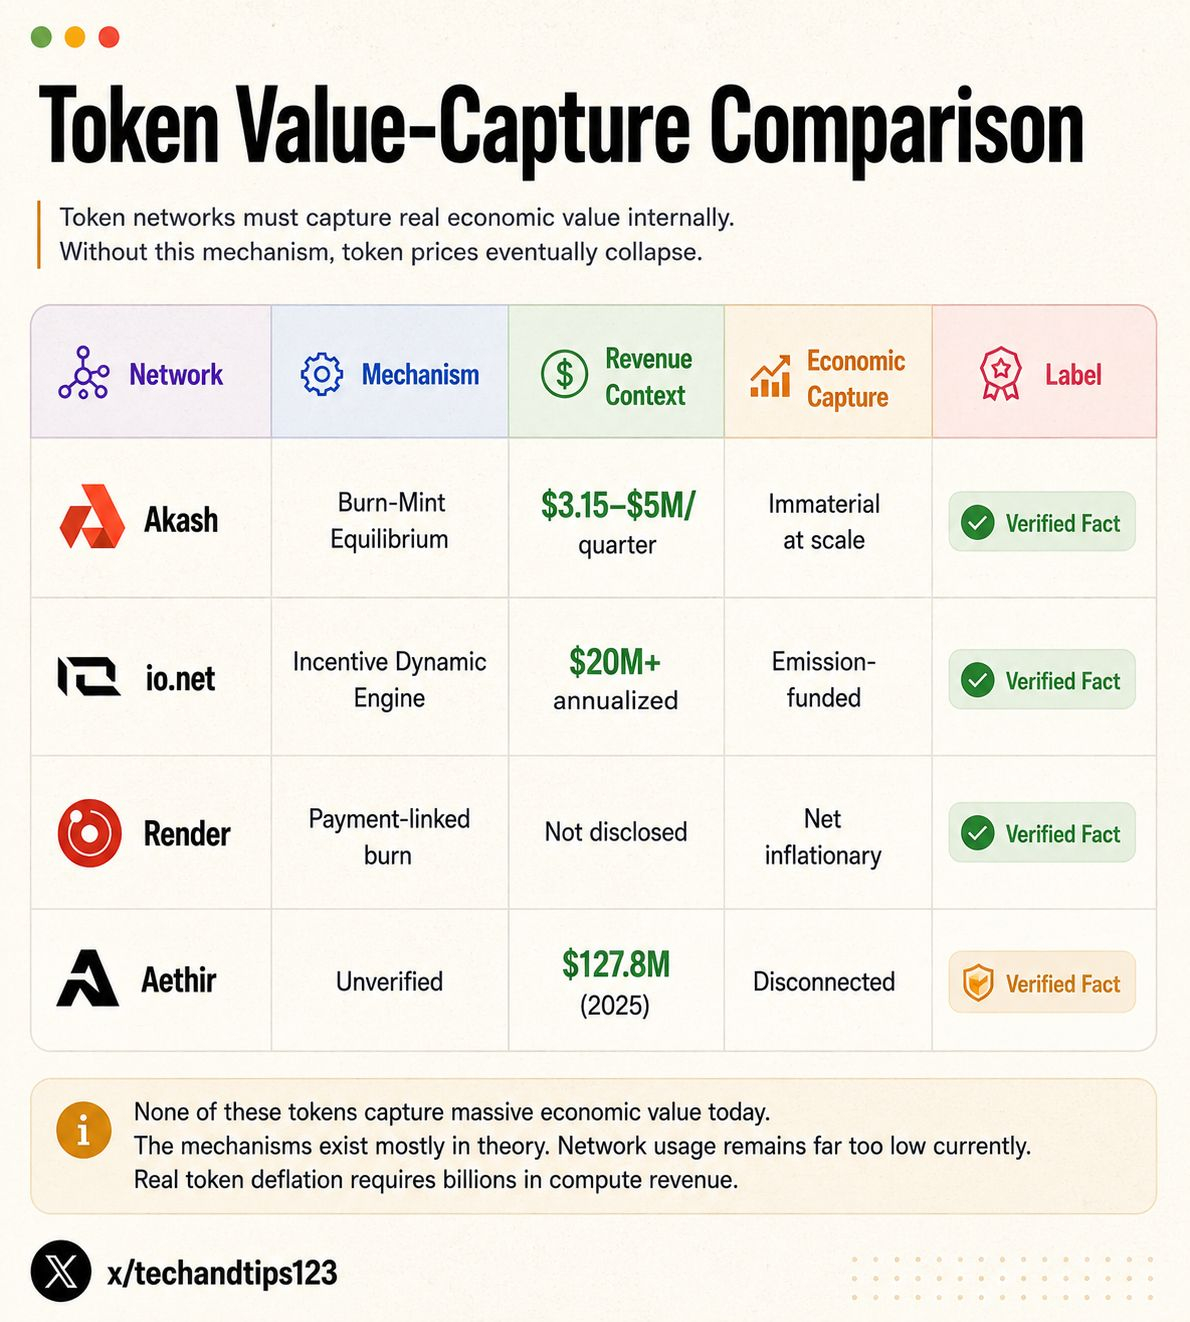
Atualmente, nenhum destes tokens captura um valor económico significativo. Os mecanismos existem sobretudo na teoria. A utilização da rede continua muito baixa. A deflação real dos tokens exige milhares de milhões em receitas de computação.
IV. Cargas de trabalho e capacidade dos clusters
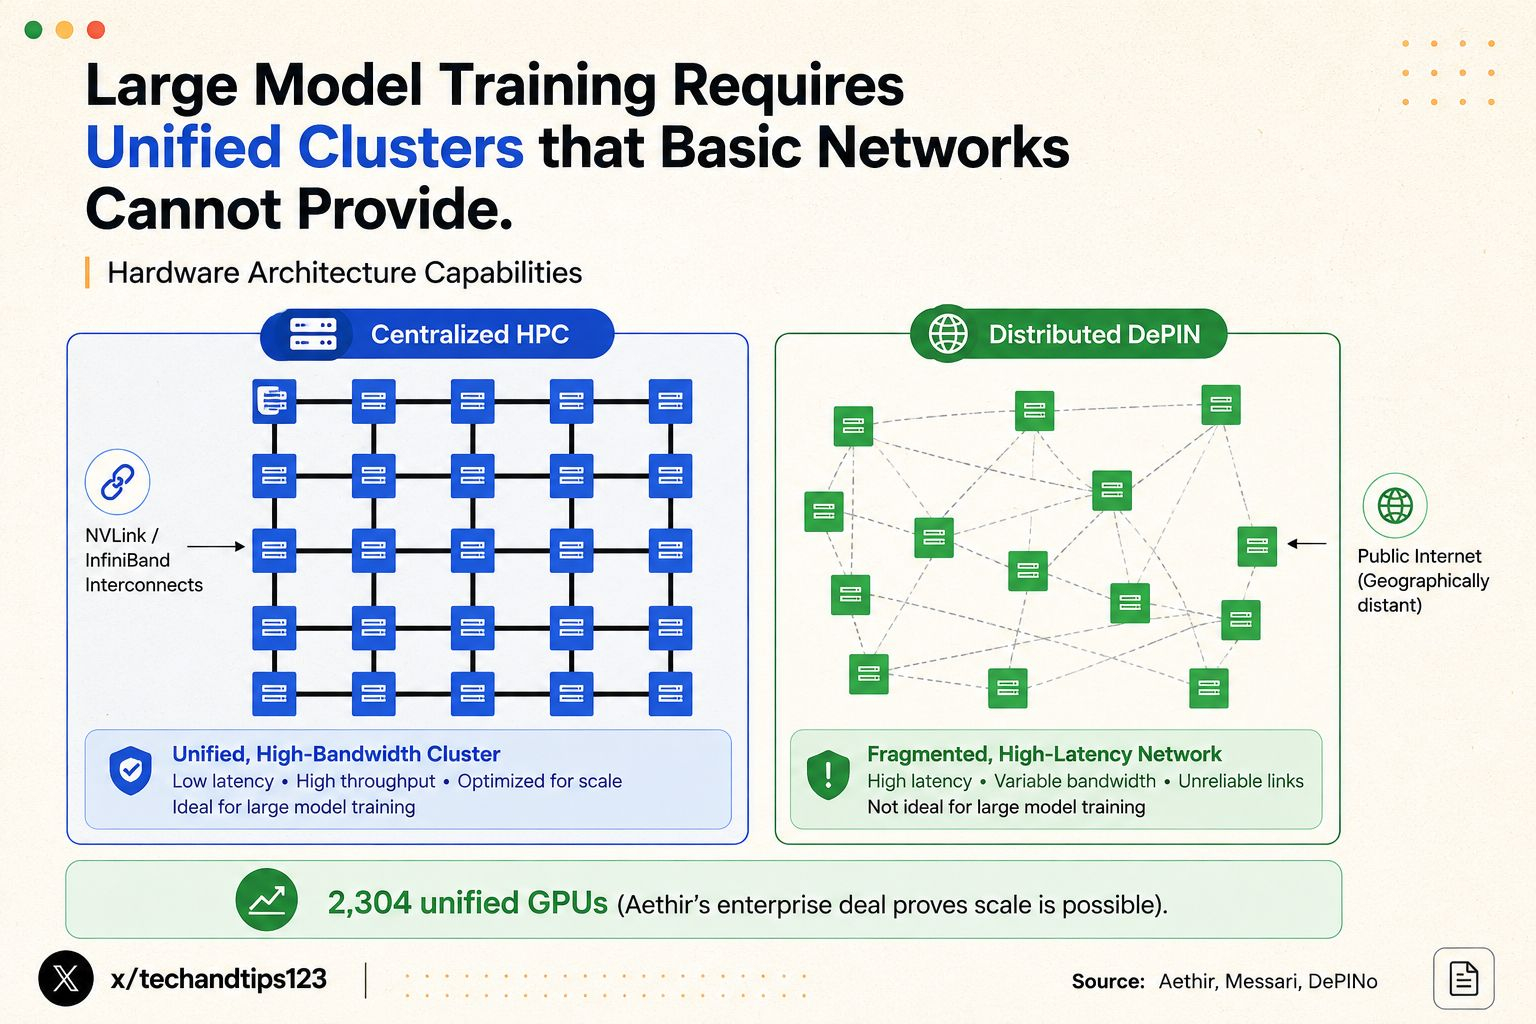
Temos de distinguir chips individuais de chips agrupados em clusters. Um H100 distribuído não consegue treinar um modelo fundacional. Os modelos de grandes dimensões exigem uma largura de banda extrema entre nós. Os centros de dados resolvem este problema com topologias de rede especializadas.
Os clusters de inteligência artificial padrão utilizam sistemas especializados. Ligam internamente os chips através de NVLink. Ligam externamente os nós através de InfiniBand. Isto elimina por completo os estrangulamentos na movimentação de dados.
A AWS e a CoreWeave oferecem estes clusters padrão da indústria. Suportam facilmente implementações com milhares de GPUs. Em geral, as redes descentralizadas não dispõem desta arquitetura essencial. Ligam entre si hardware de consumo disperso geograficamente.
A io.net utiliza a framework Ray para orquestração. Esta agrega hardware heterogéneo através da internet pública. Suporta até 10 000 aceleradores mistos. Funciona na perfeição para tarefas que privilegiam a amplitude.
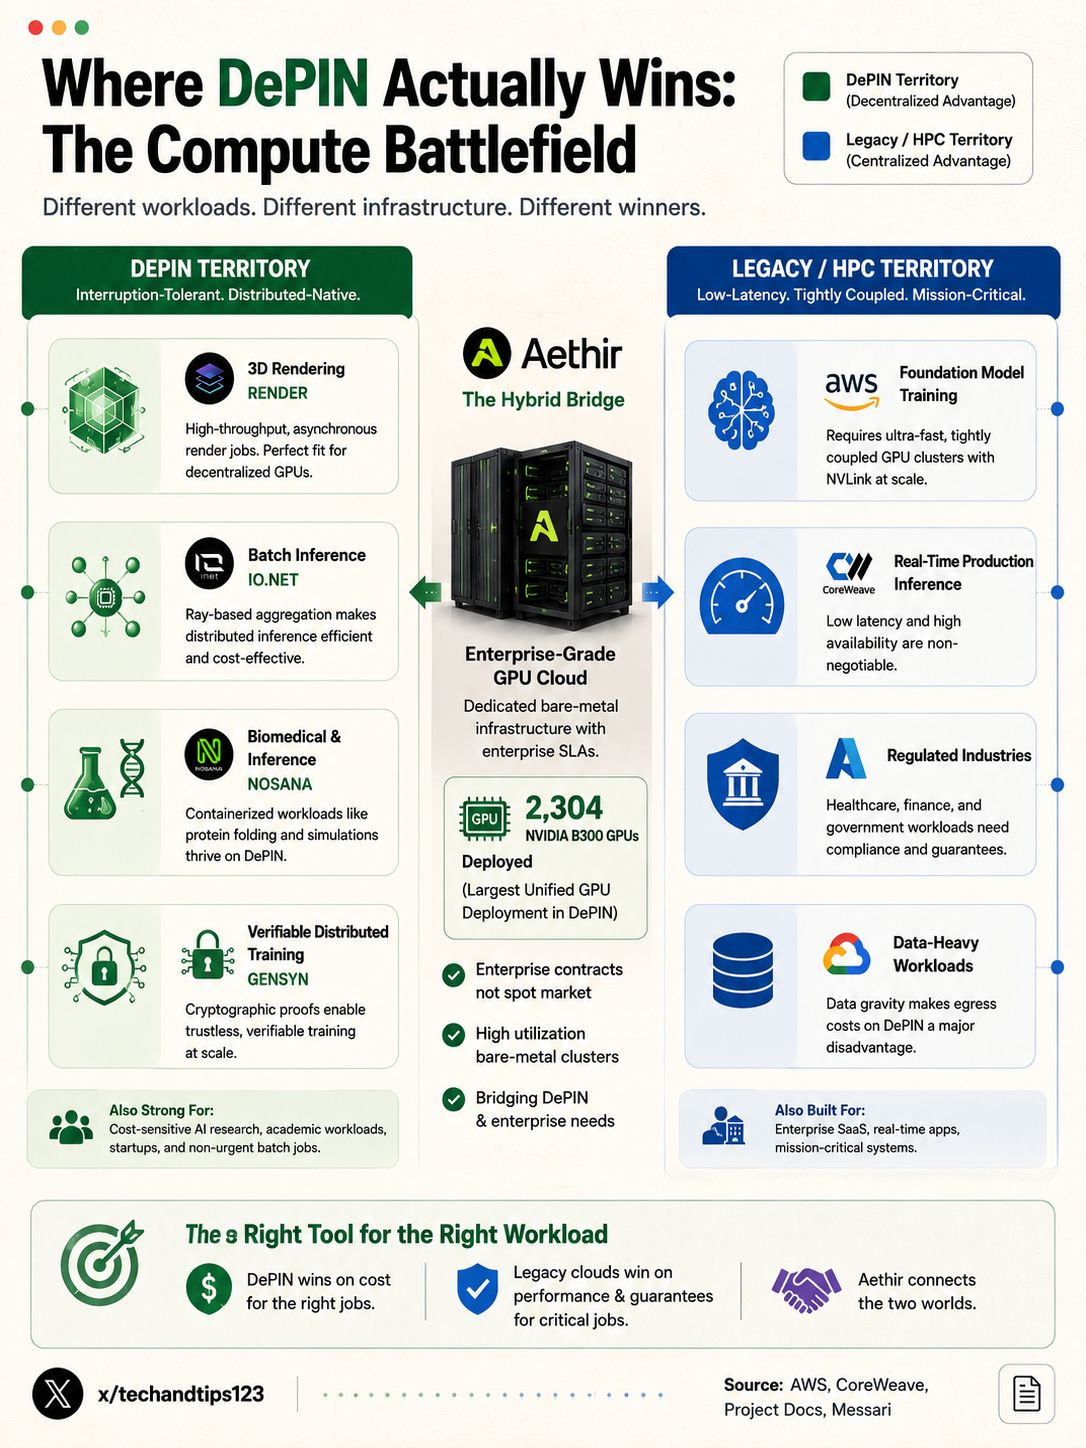
Esta abordagem falha de forma catastrófica no treino fortemente interligado. A Aethir destaca-se aqui como uma exceção importante. Garantiu um contrato empresarial de 260 milhões de dólares. A Axe Compute alugou 2 304 chips NVIDIA B300.
Isto forma um cluster unificado de alta velocidade. Demonstra que as redes descentralizadas podem suportar operações à escala empresarial. No entanto, a Aethir comporta-se mais como uma cloud centralizada. A Render domina um nicho criativo completamente diferente.
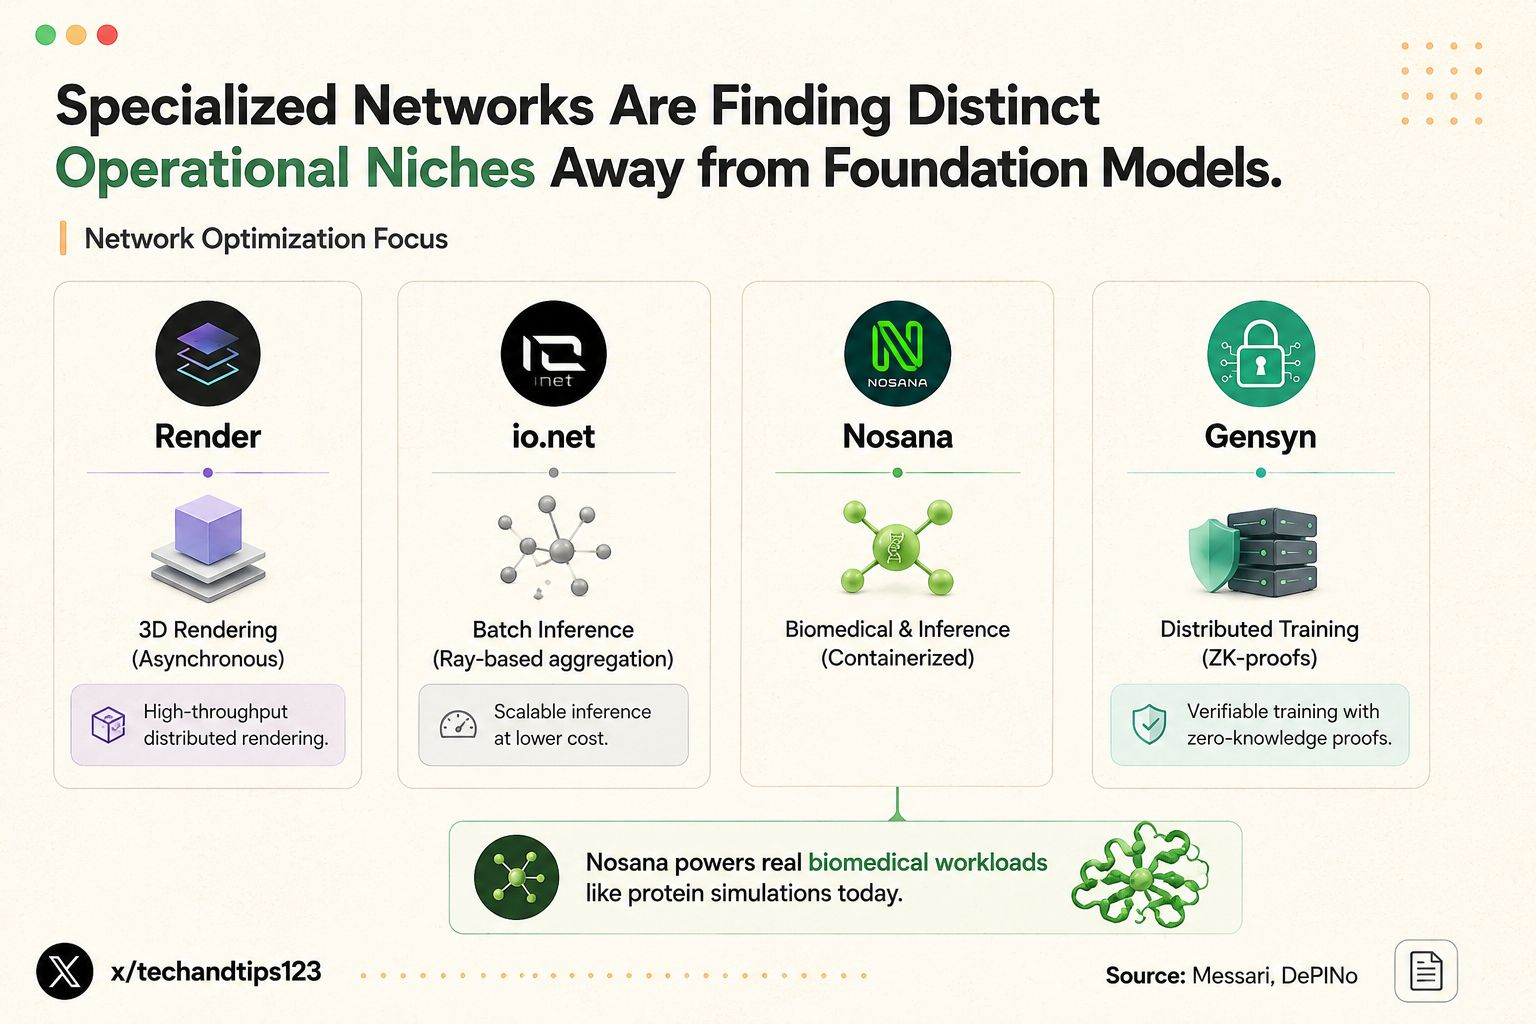
A Render divide as tarefas de renderização 3D. Gere na perfeição cargas de trabalho assíncronas. A Gensyn dedica-se exclusivamente ao treino distribuído verificável. A escala bruta do cluster é menos importante do que a prova matemática.
A Nosana destina-se sobretudo a tarefas de inferência em contentores. Suporta cargas de trabalho biomédicas e simulações de proteínas. Também apoia investigação sobre o cancro e estudos sobre a doença de Alzheimer. Estas tarefas funcionam na perfeição em redes fragmentadas.
❍ Comparação da capacidade de interligação e dos clusters
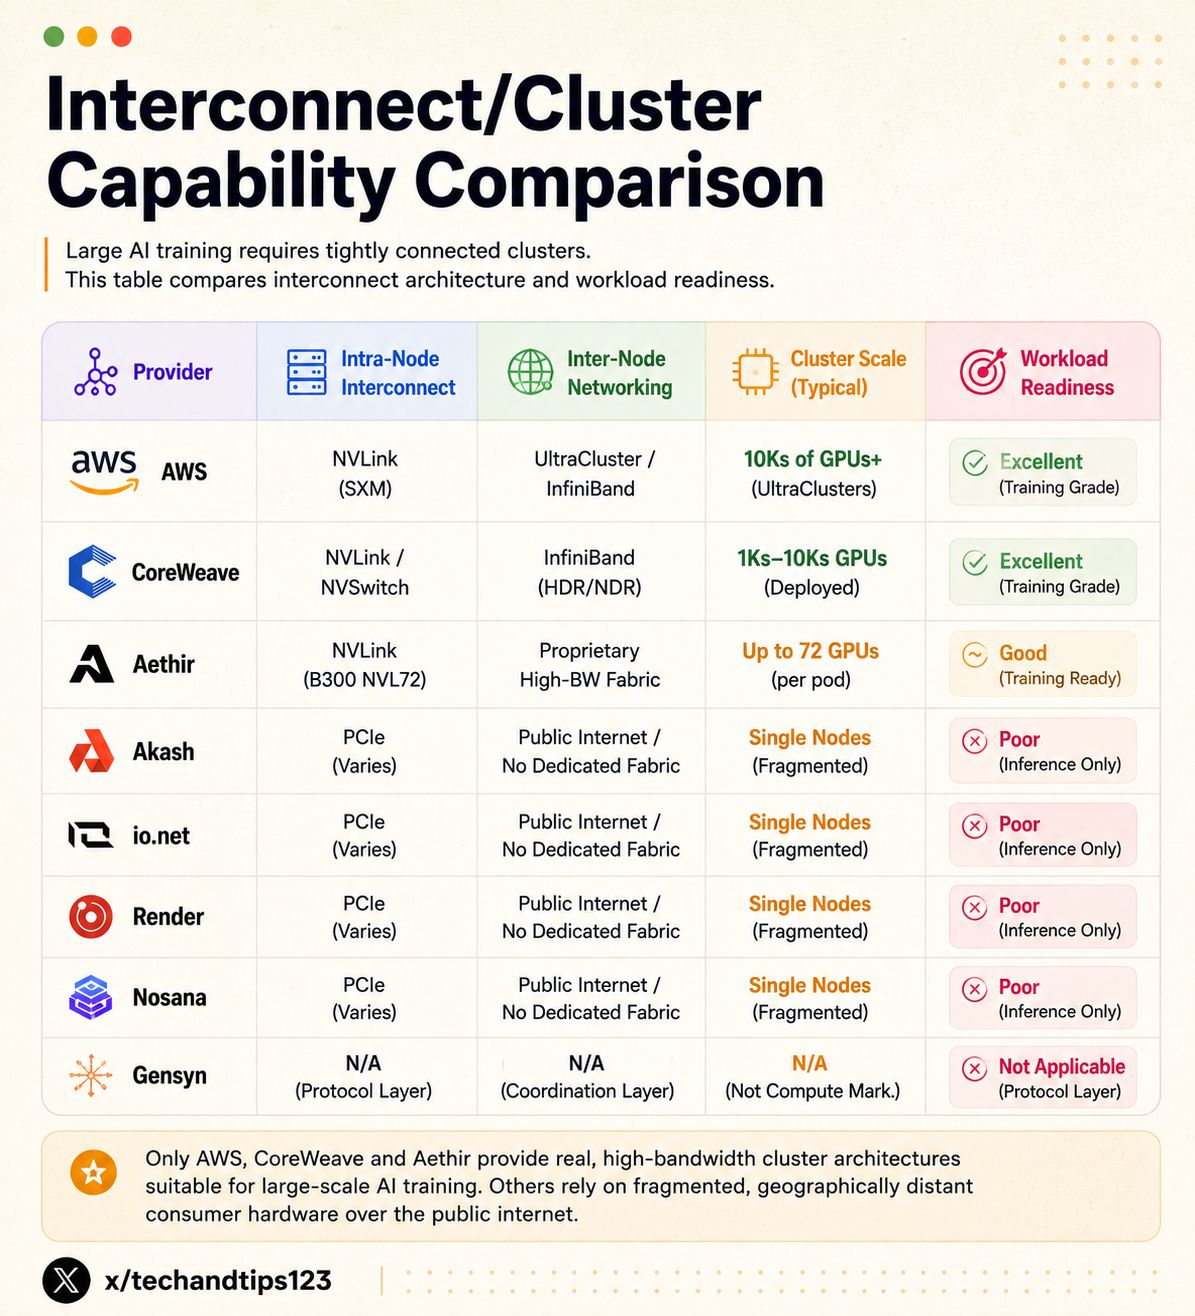
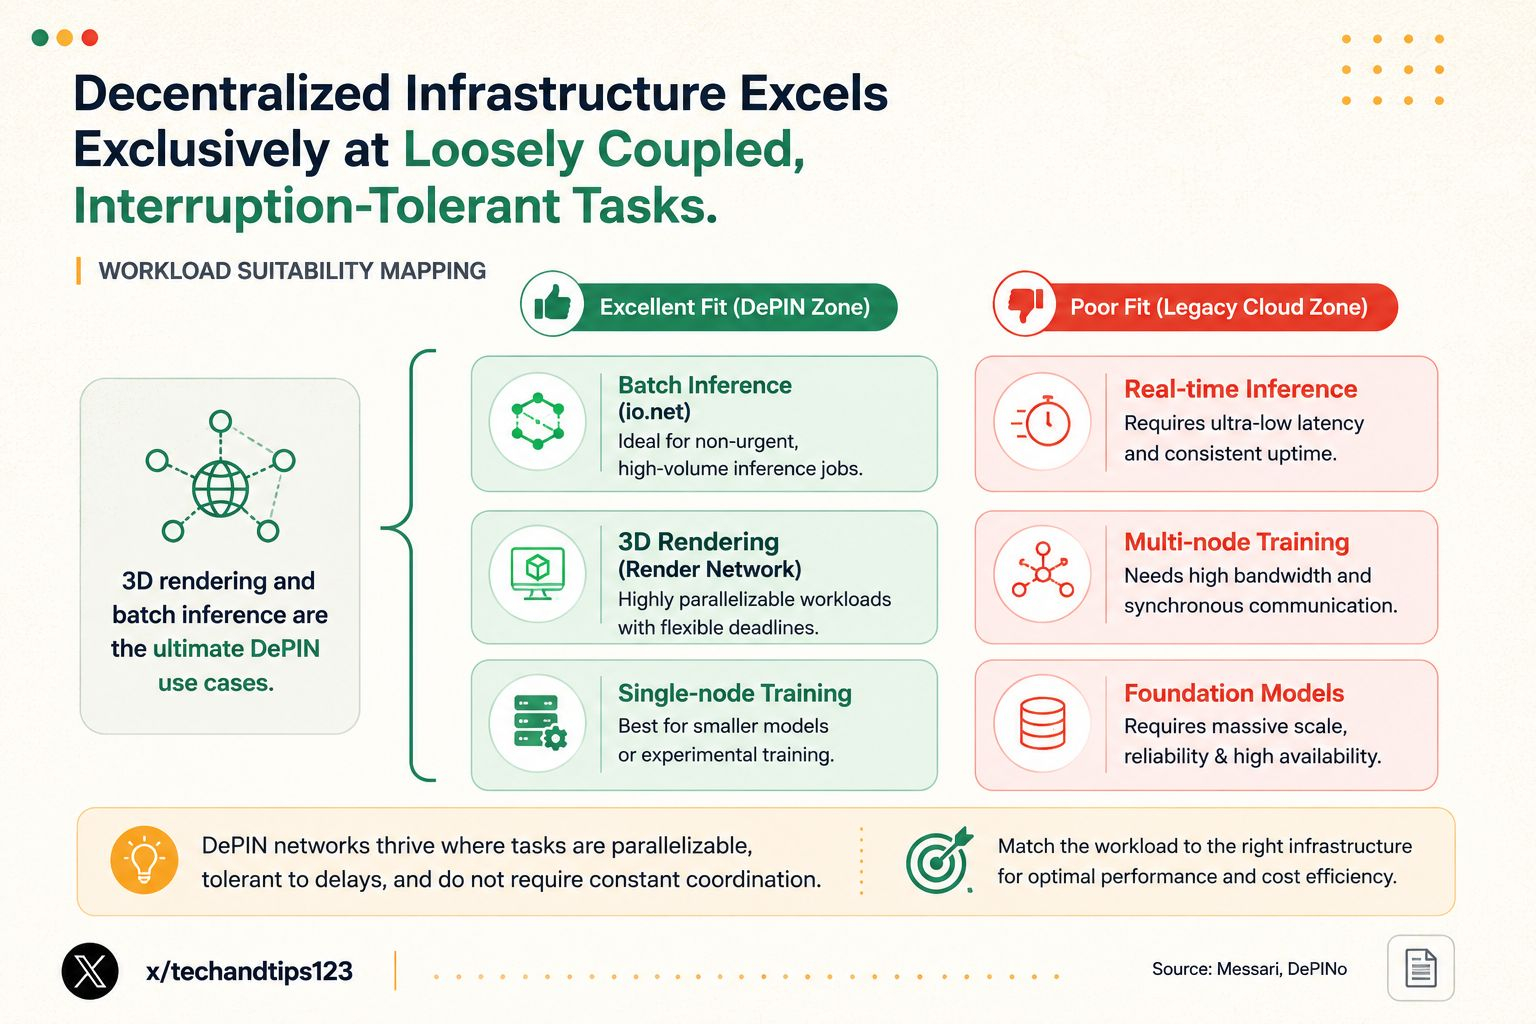
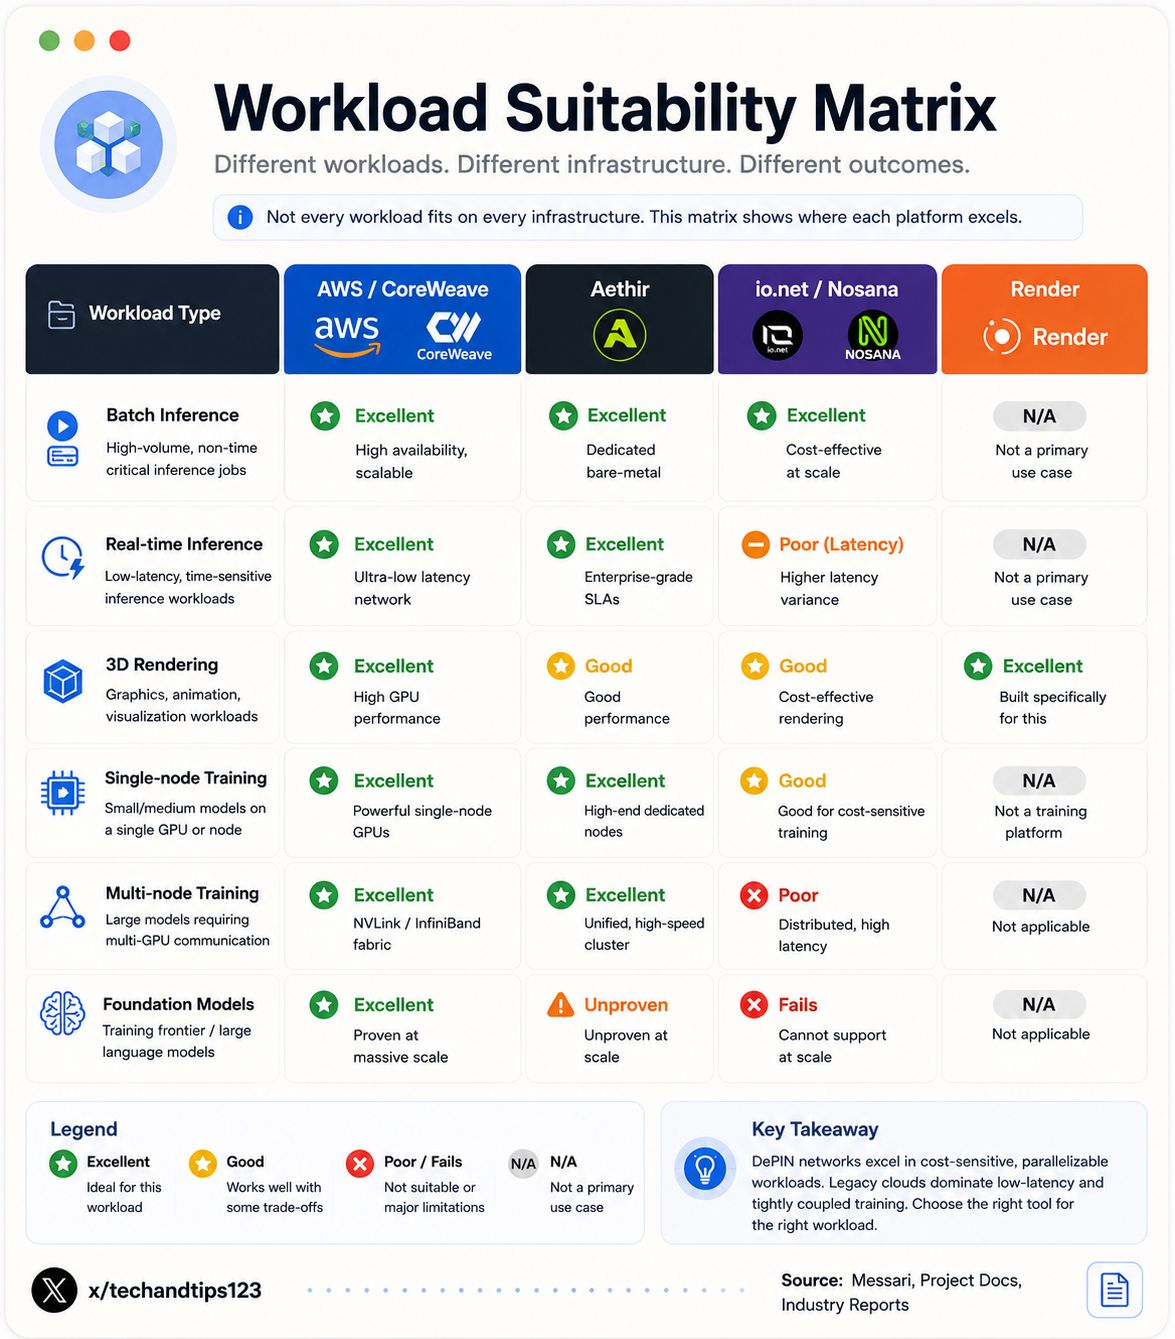
A vantagem de custo só se mantém para cargas de trabalho específicas. A inferência em lote e a renderização funcionam na perfeição em redes distribuídas. O treino de modelos fundacionais exige clusters InfiniBand dedicados. A maioria das redes descentralizadas não consegue fornecer esta topologia necessária.
V. Prova de computação e integridade do hardware
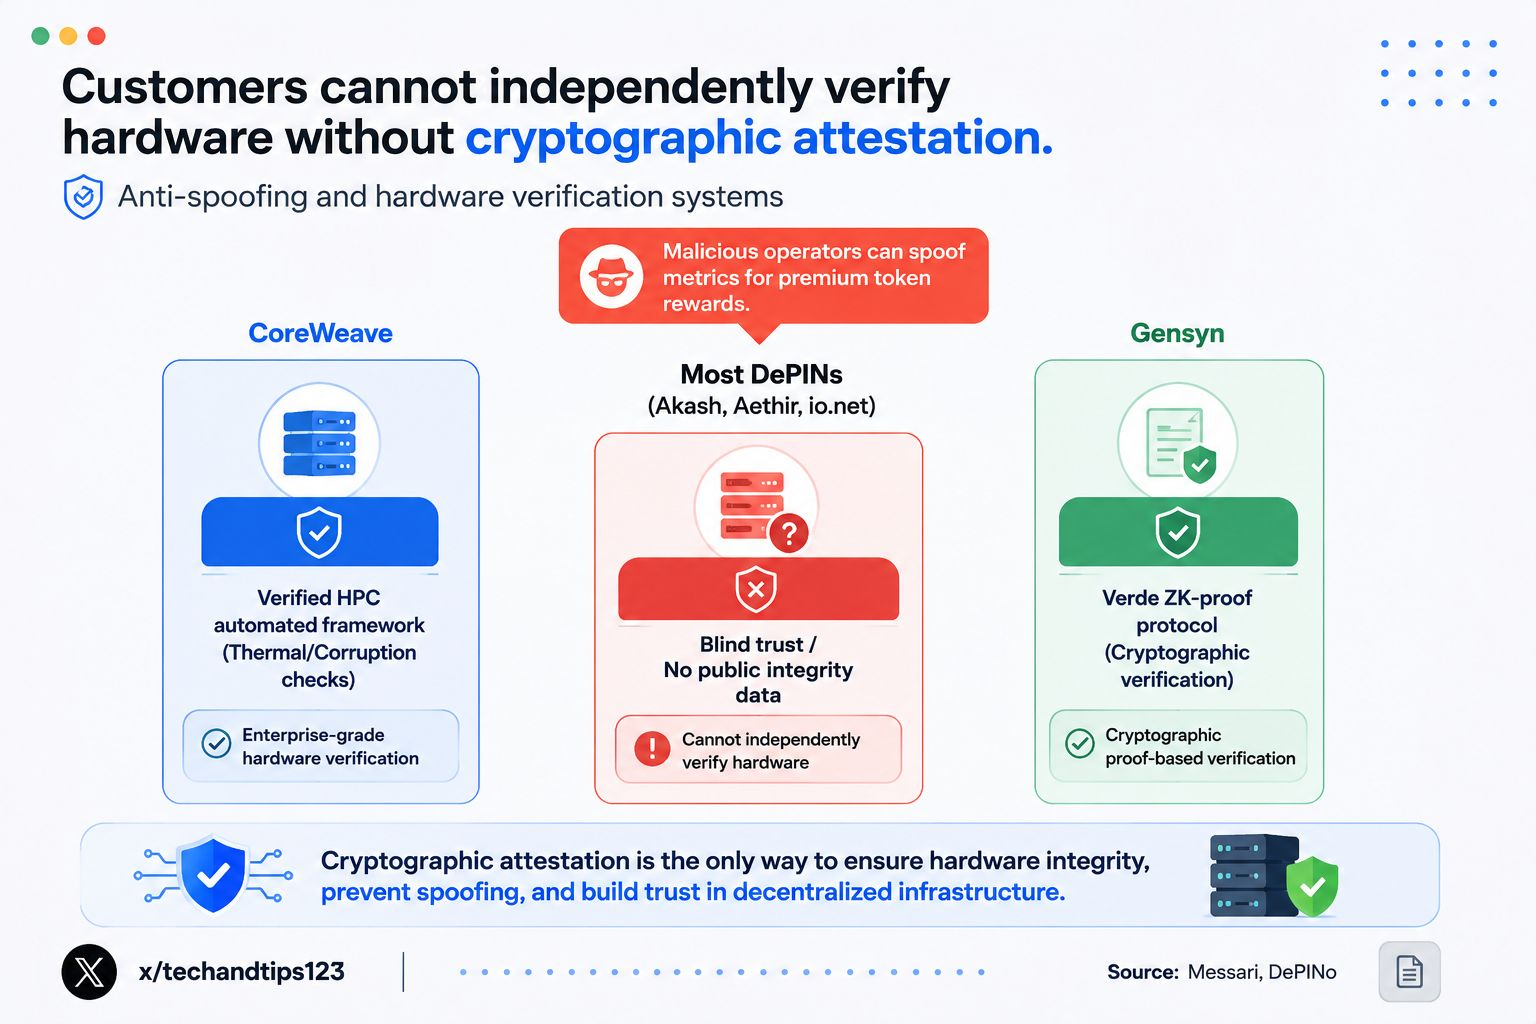
A atestação do hardware é essencial para as redes descentralizadas. Os clientes têm de confiar nas afirmações dos fornecedores sobre o hardware. Um operador pode falsificar facilmente as métricas de desempenho. Pode simular um chip caro num hardware mais barato.
Os fornecedores centralizados gerem esta confiança internamente. A CoreWeave utiliza sistemas rigorosos de verificação de HPC. Esta framework automatizada testa todos os nós. Deteta imediatamente a corrupção silenciosa de dados.
A CoreWeave deteta problemas térmicos antes de estes comprometerem as cargas de trabalho. As redes descentralizadas têm de reproduzir este sistema de confiança de forma programática. A Gensyn aborda diretamente este problema complexo. Desenvolveu o protocolo de verificação Verde.
A Verde gera provas criptográficas de conhecimento zero. Uma prova de conhecimento zero verifica dados sem os revelar. Obriga à reprodutibilidade bit a bit das cargas de trabalho de aprendizagem automática. Os clientes não precisam de confiar no fornecedor.
A matemática prova que a computação foi realizada corretamente. Gerar estas provas é computacionalmente dispendioso. Muitas vezes, custa mais do que a computação original. A Gensyn lançou a sua rede principal em abril de 2026.
Não existem métricas disponíveis sobre a adoção da Gensyn no mundo real. As outras redes falham completamente este teste de verificação. A Akash não dispõe de um mecanismo verificável de atestação do hardware. A io.net não divulga os seus protocolos antifalsificação.
A Aethir não disponibiliza dados públicos de testes de integridade. A Render e a Nosana não dispõem de sistemas robustos de atestação. Um operador malicioso poderia explorar facilmente esta situação. Poderia receber recompensas premium em tokens por computação de qualidade inferior.
Os clientes não conseguem verificar de forma independente o hardware anunciado. Têm de confiar cegamente. Isto representa um enorme risco operacional. As empresas não implementarão estes sistemas sem integridade verificável do hardware.
VI. Infraestrutura de dados
As cargas de trabalho de inteligência artificial têm uma enorme gravidade de dados. Muitas vezes, mover dados é mais difícil do que processá-los. Preparar conjuntos de dados de vários terabytes exige uma excelente infraestrutura de rede. As clouds tradicionais compreendem perfeitamente esta limitação fundamental.
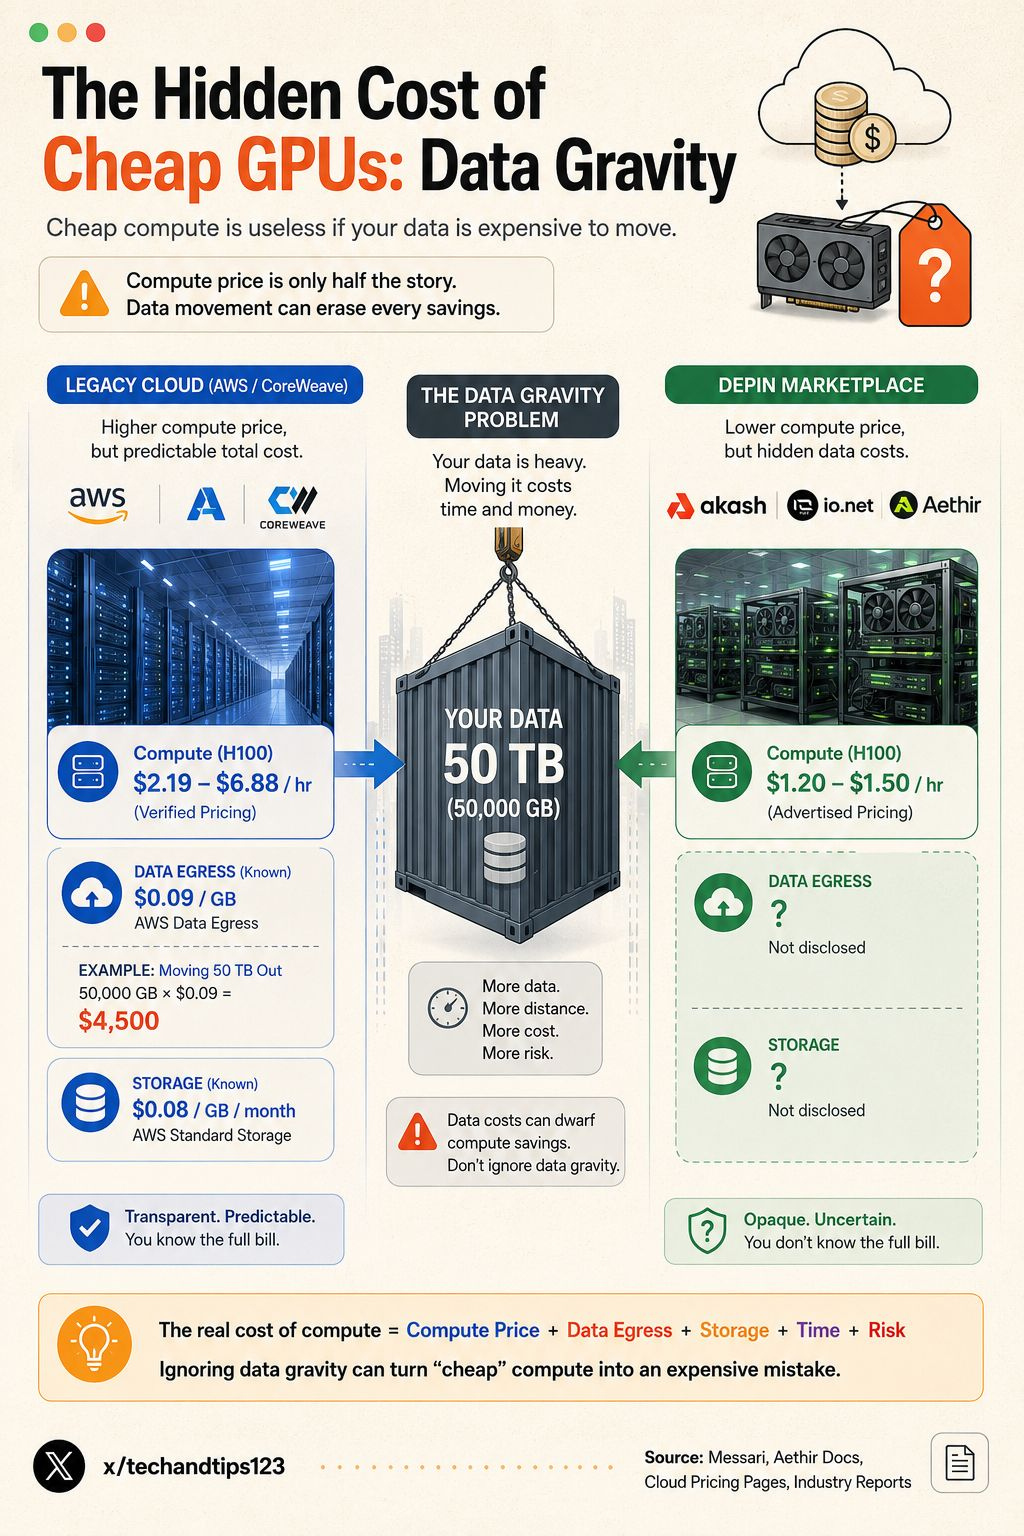
A AWS cobra 0,09 $ por gigabyte de tráfego de saída. Mover um conjunto de dados de 50 terabytes custa cerca de 4 500 $. O armazenamento acrescenta outro encargo financeiro contínuo. O AWS EBS gp3 custa 0,08 $ por gigabyte por mês.
A CoreWeave cobra 0,10 $ por gigabyte de tráfego de saída. O seu armazenamento SSD custa 0,039 $ por gigabyte por mês. A CoreWeave também inclui 100 gigabytes gratuitos por chip. Estes custos são transparentes e fáceis de calcular.
As redes descentralizadas ignoram por completo a gravidade dos dados. Nenhuma das redes avaliadas publica taxas discriminadas de tráfego de saída. Nenhuma apresenta preços de armazenamento transparentes. Não conseguimos calcular o verdadeiro custo da movimentação de dados.
Preparar um conjunto de dados numa rede descentralizada é complexo. Os dados têm de ser enviados para nós espalhados geograficamente. Isto aumenta a latência e os potenciais pontos de falha. A compatibilidade com o armazenamento S3 raramente é garantida entre fornecedores aleatórios.
Os pontos de controlo dos modelos criam outro enorme problema. Uma execução de treino exige cópias de segurança constantes dos pontos de controlo. Armazená-los em segurança em nós não fiáveis é arriscado. A sua recuperação implica custos desconhecidos de transferência de rede.
A gravidade dos dados destrói rapidamente a vantagem de preço da descentralização. Um chip barato não serve de nada sem o conjunto de dados. Taxas desconhecidas de tráfego de saída representam um risco financeiro inaceitável. As plataformas descentralizadas têm de criar uma infraestrutura de dados adequada.
VII. Preparação para empresas
Os clientes empresariais exigem normas de conformidade rigorosas. Exigem garantias estritas de segurança e privacidade. A AWS, a Azure e a GCP possuem todas as principais certificações. Oferecem conformidade com SOC 2, ISO 27001 e HIPAA.
Os fornecedores de cloud em hiperescala oferecem computação confidencial ao nível do hardware. A CoreWeave possui uma atestação SOC 2 Tipo II. A certificação abrange produtos bare metal específicos. A empresa também oferece serviços de cloud confidencial com GPU.
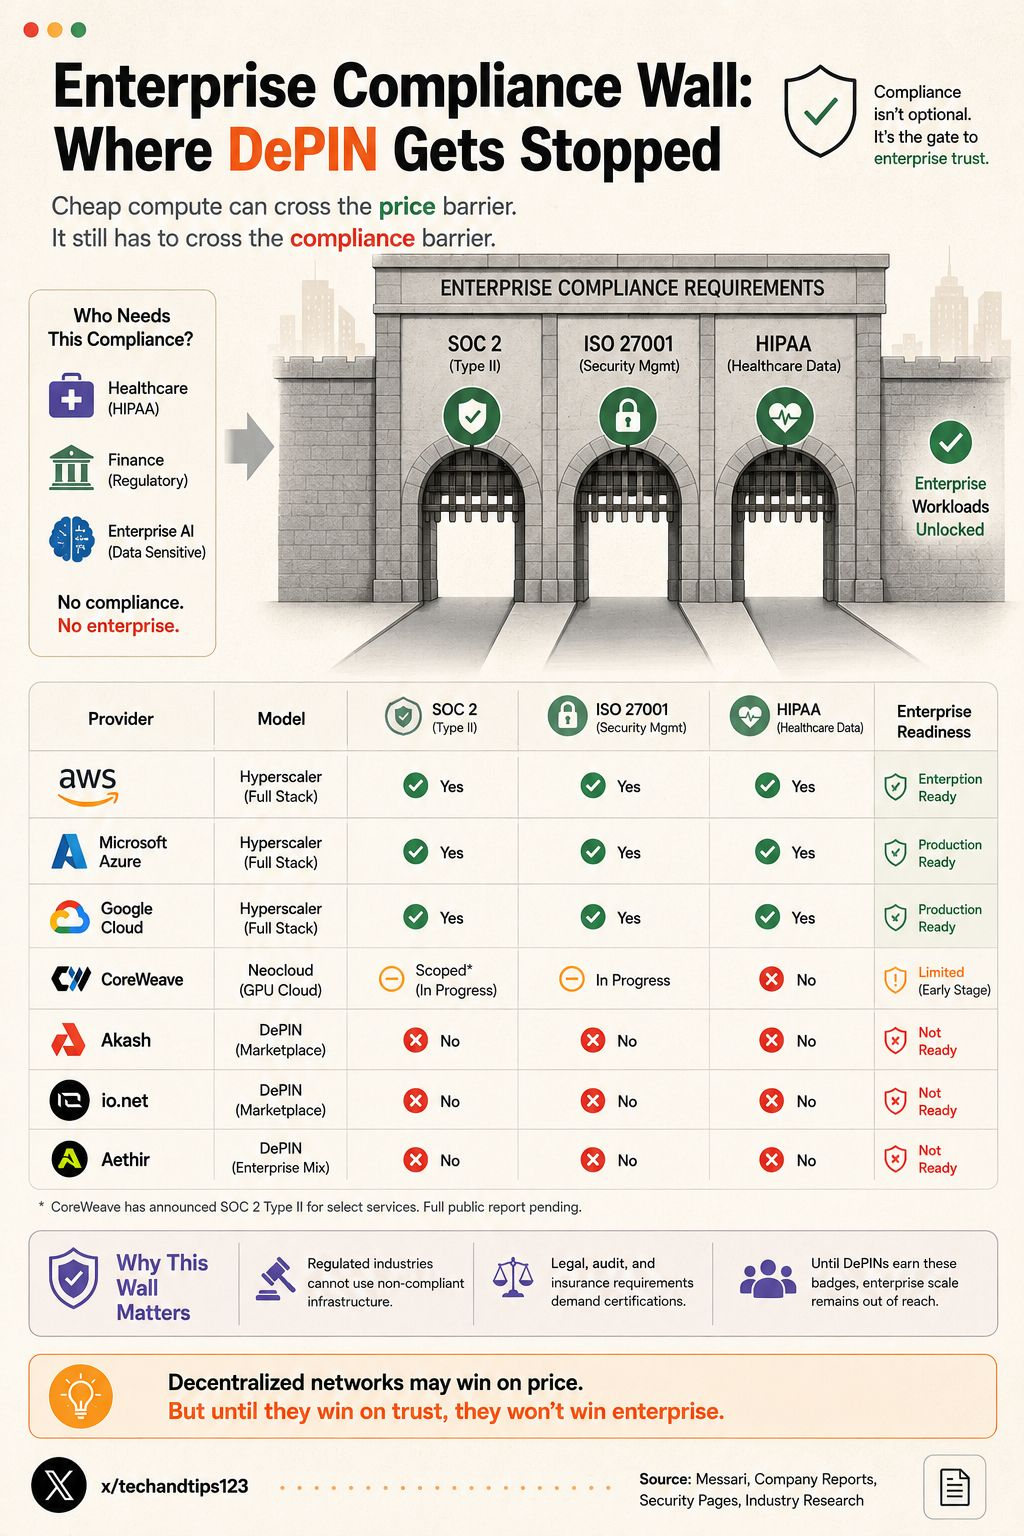
As redes descentralizadas falham completamente o teste empresarial. Este relatório não encontrou nenhuma certificação SOC 2 em todo o setor DePIN. Nenhuma possui atestações ISO 27001 ou HIPAA. As empresas simplesmente não podem utilizar legalmente estas plataformas.
Os dados regulamentados não podem ser processados em hardware não fiável. As empresas de saúde e finanças enfrentam multas pesadas por incumprimento. Os nós descentralizados não dispõem de isolamento básico entre clientes. Um fornecedor desconhecido pode aceder a pesos sensíveis.
A Aethir afirma ser uma plataforma de nível empresarial. O acordo com a Axe Compute demonstra alguma adoção empresarial. No entanto, os documentos formais de conformidade não estão disponíveis publicamente. O posicionamento de mercado não substitui auditorias de segurança independentes.
As empresas exigem acordos de nível de serviço rigorosos. Precisam de compensações financeiras por interrupções não planeadas. As clouds tradicionais oferecem estas garantias contratuais. Os mercados descentralizados não oferecem qualquer recurso legal.
❍ Comparação da preparação para empresas
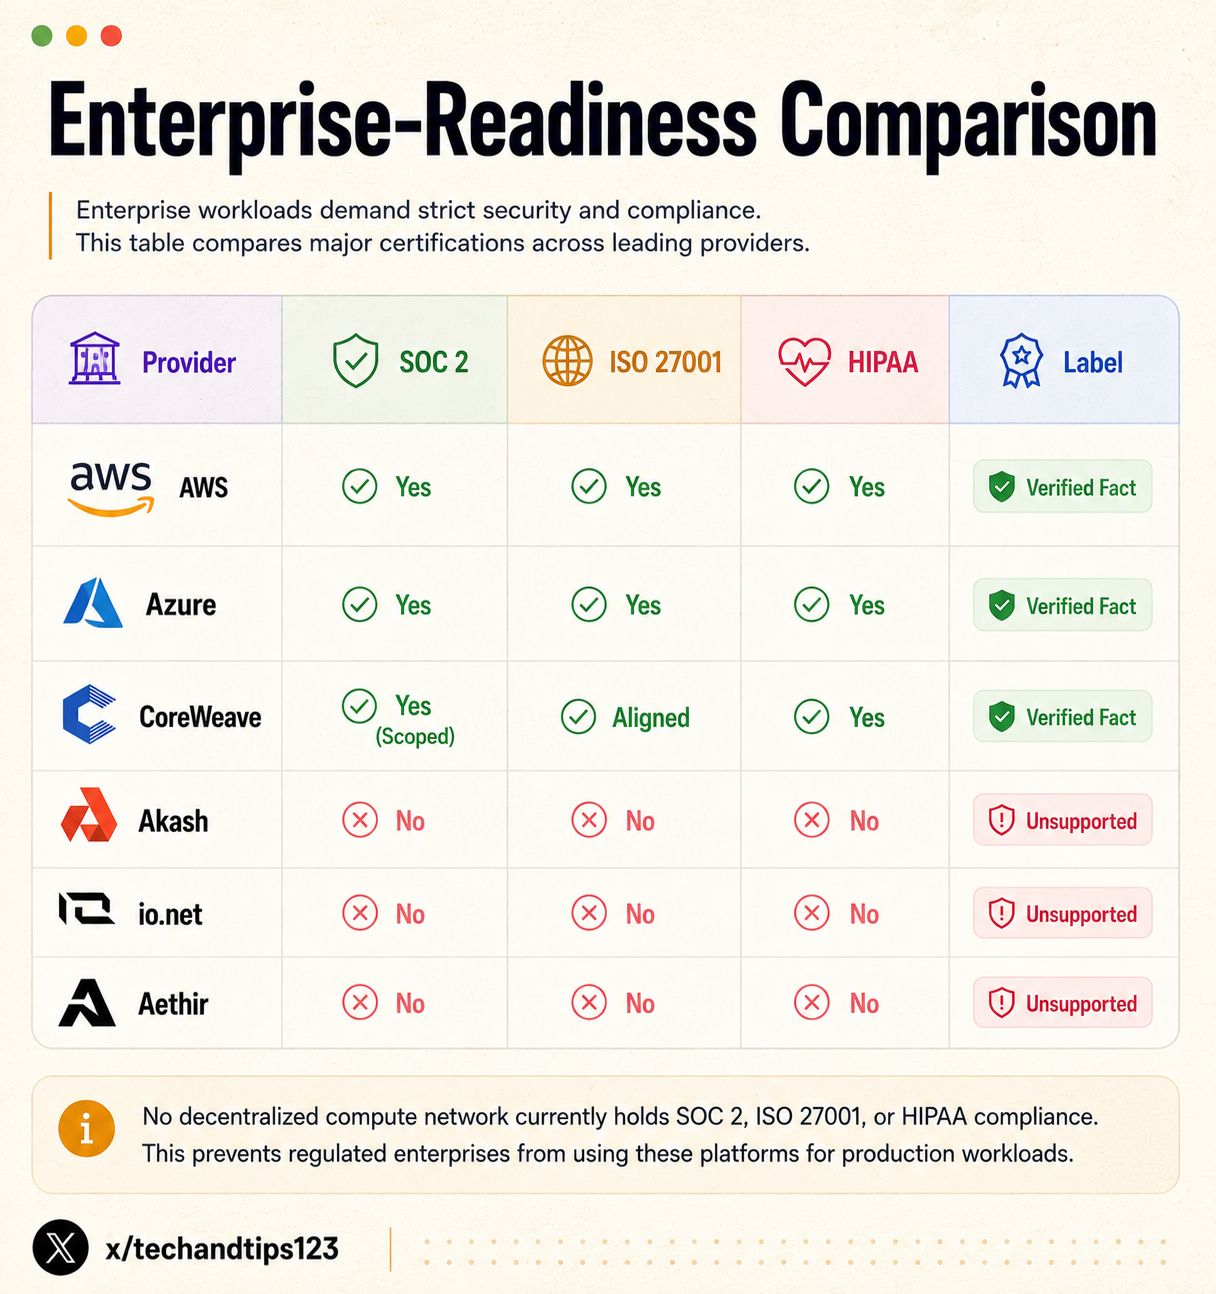
Atualmente, as redes descentralizadas não podem substituir as clouds tradicionais. Funcionam estritamente como ferramentas complementares de infraestrutura. Servem na perfeição investigadores cujos dados não são regulamentados. Falham completamente em cargas de trabalho de produção sujeitas a requisitos de conformidade.
A. Matriz de comparação principal
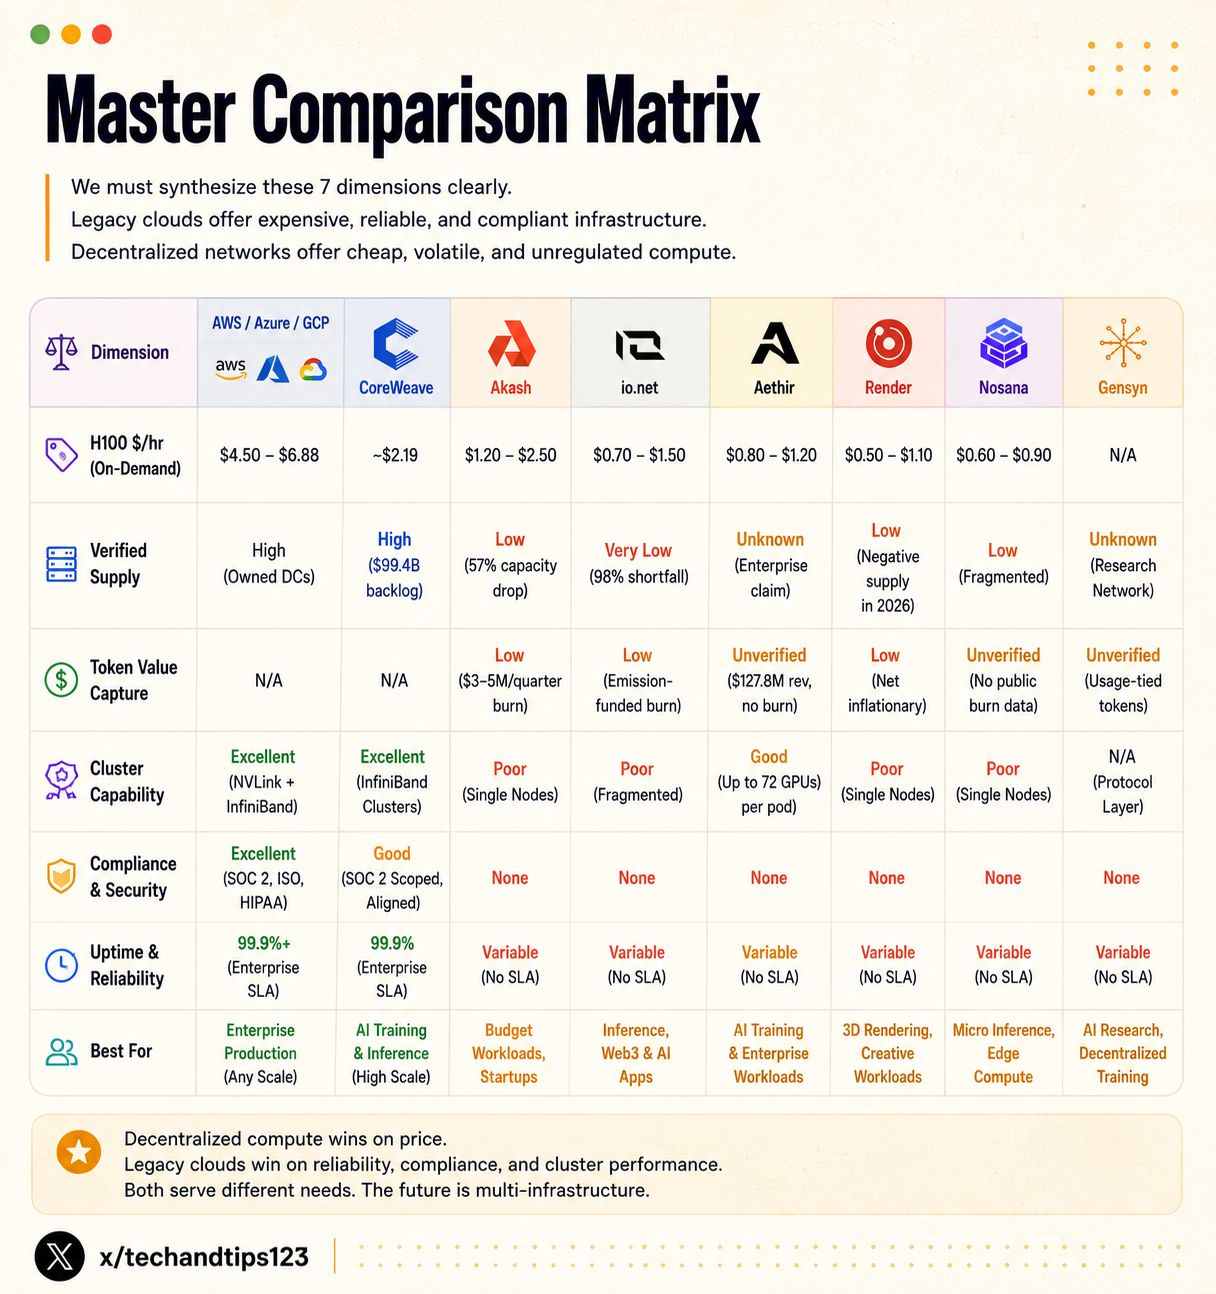
Temos de sintetizar claramente estas 7 dimensões. Os dados distinguem a ficção do marketing da realidade técnica. As clouds tradicionais oferecem uma infraestrutura cara, fiável e em conformidade. As redes descentralizadas oferecem computação barata, volátil e não regulamentada.
A AWS cobra até 6,88 $ por hora de H100. A CoreWeave cobra cerca de 2,19 $. A Akash anuncia H100 por apenas 1,20 $. A vantagem do preço base pertence claramente às plataformas descentralizadas.
A oferta verificada mostra um cenário completamente diferente. A CoreWeave garante capacidade com uma carteira de encomendas de 99,4 mil milhões de dólares. A Akash perdeu 57 por cento da sua capacidade. A io.net exagera a oferta utilizável em 98 por cento.
Os mecanismos de captura de valor continuam altamente experimentais. A Akash e a io.net lançaram recentemente mecanismos de queima de tokens. Atualmente, estes mecanismos processam volumes económicos ínfimos. Os preços dos tokens continuam a determinar fortemente a estabilidade da rede.
A capacidade dos clusters distingue o treino efetivo da inferência básica. A CoreWeave oferece arquiteturas InfiniBand de grande escala. A Aethir oferece clusters B300 empresariais unificados. A Akash e a io.net fornecem hardware fragmentado e desconectado.
❍ Tabela de comparação principal
B. Matriz de adequação às cargas de trabalho
Nem todas as cargas de trabalho são adequadas à infraestrutura descentralizada. Temos de associar tarefas específicas a arquiteturas de rede específicas.
C. Principais riscos e questões por resolver
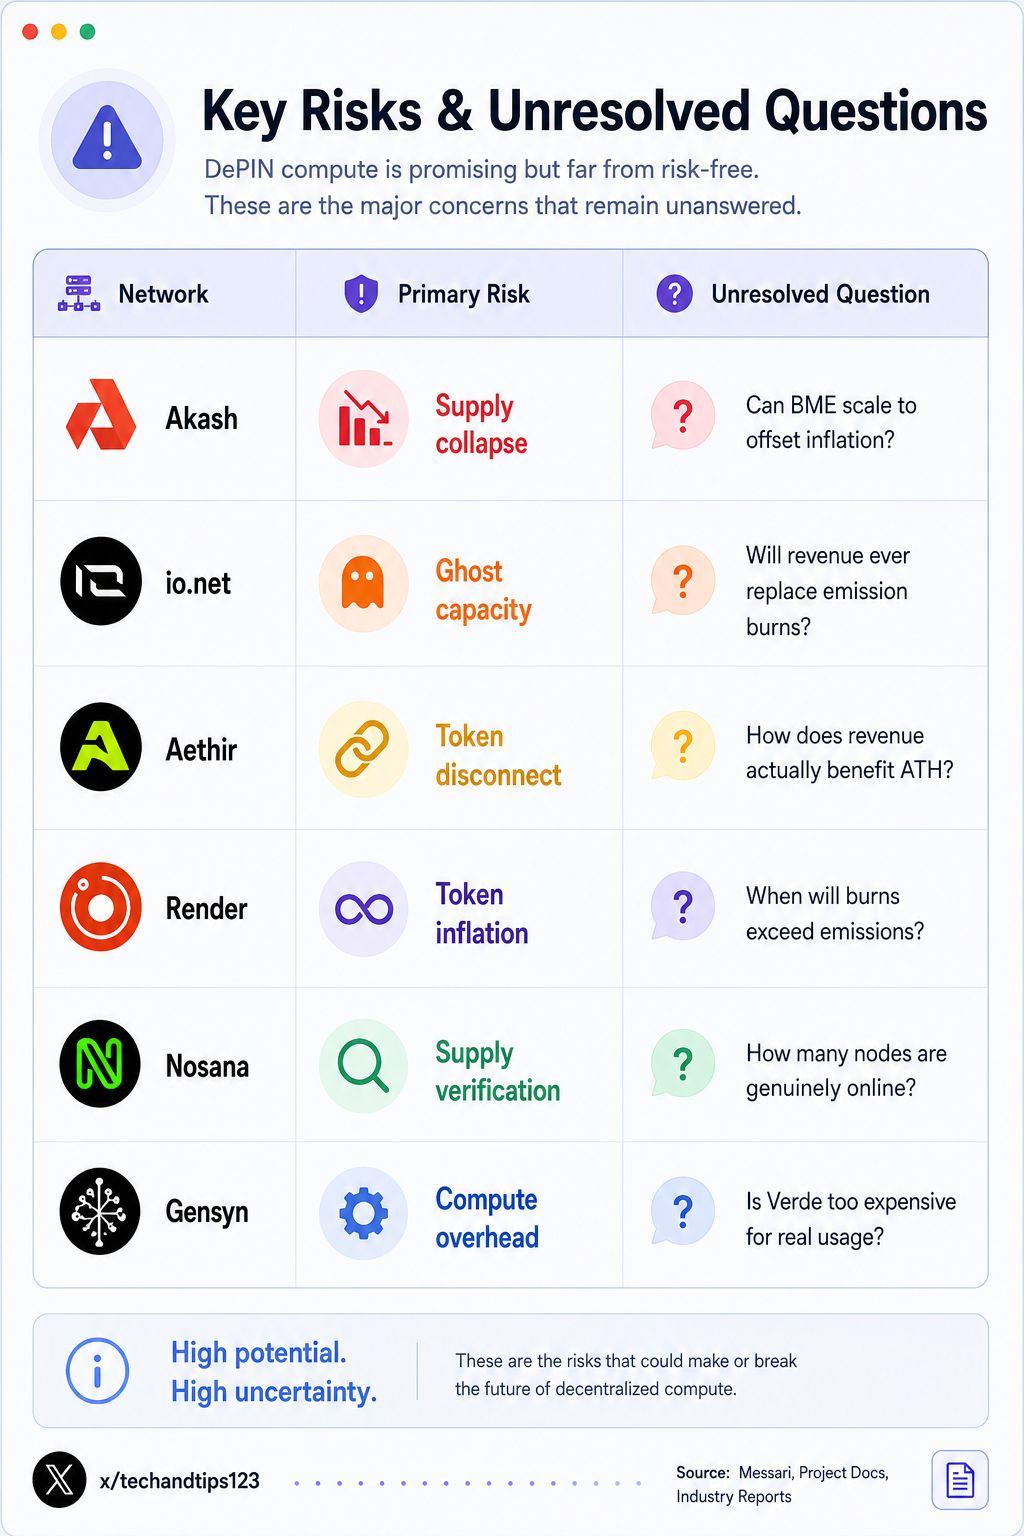
Todas as redes descentralizadas enfrentam riscos existenciais. Os investidores e os utilizadores têm de compreender estas ameaças específicas.
D. Avaliação final
Agora podemos avaliar estas redes de forma definitiva. Temos de as analisar em categorias específicas de infraestrutura. Nenhum fornecedor vence em todas as categorias. Os requisitos das cargas de trabalho determinam a escolha da plataforma ideal.
Computação base mais barata: a Akash vence nesta categoria. Os preços verificados situam-se entre 1,20 $ e 1,80 $ por hora. Este é o preço de entrada mais baixo.
Computação efetiva mais barata: continua por determinar. Nenhuma rede descentralizada publica taxas transparentes de armazenamento ou de tráfego de saída. A CoreWeave deverá ser a vencedora nos cenários de custo total.
Melhor infraestrutura para inferência: a io.net e a Nosana empatam nesta categoria. A io.net utiliza a poderosa agregação baseada em Ray. A Nosana oferece contentores de inferência altamente especializados.
Melhor infraestrutura para renderização: a Render domina este nicho. Tem o historial de operação mais longo. No último ano, integrou sem problemas 60 000 GPUs.
Melhor para treino distribuído: a Gensyn vence em termos de conceção do protocolo. O seu protocolo Verde impõe a verificação criptográfica do hardware. Atualmente, a escala no mundo real continua por demonstrar.
Melhor preparação para empresas: a CoreWeave vence por uma enorme margem. Possui uma atestação SOC 2 Tipo II verificada. Oferece enclaves de computação confidencial.
Oferta verificada mais sólida: a CoreWeave vence facilmente nesta categoria. A sua carteira de encomendas de 99,4 mil milhões de dólares garante capacidade futura. Os nós descentralizados registados não significam absolutamente nada.
Maior captura de valor dos tokens: nenhum token vence nesta categoria. Os mecanismos de queima operam a uma escala insignificante. A io.net financia as queimas com emissões nativas. Ainda não existe verdadeira deflação.
E. Onde a DePIN vence
A tecnologia descentralizada destaca-se em ambientes muito específicos. Domina tarefas tolerantes a interrupções. As cargas de trabalho que suportam falhas súbitas de nós são ideais para esta tecnologia. O desconto de 70 por cento nos custos justifica o risco de volatilidade.
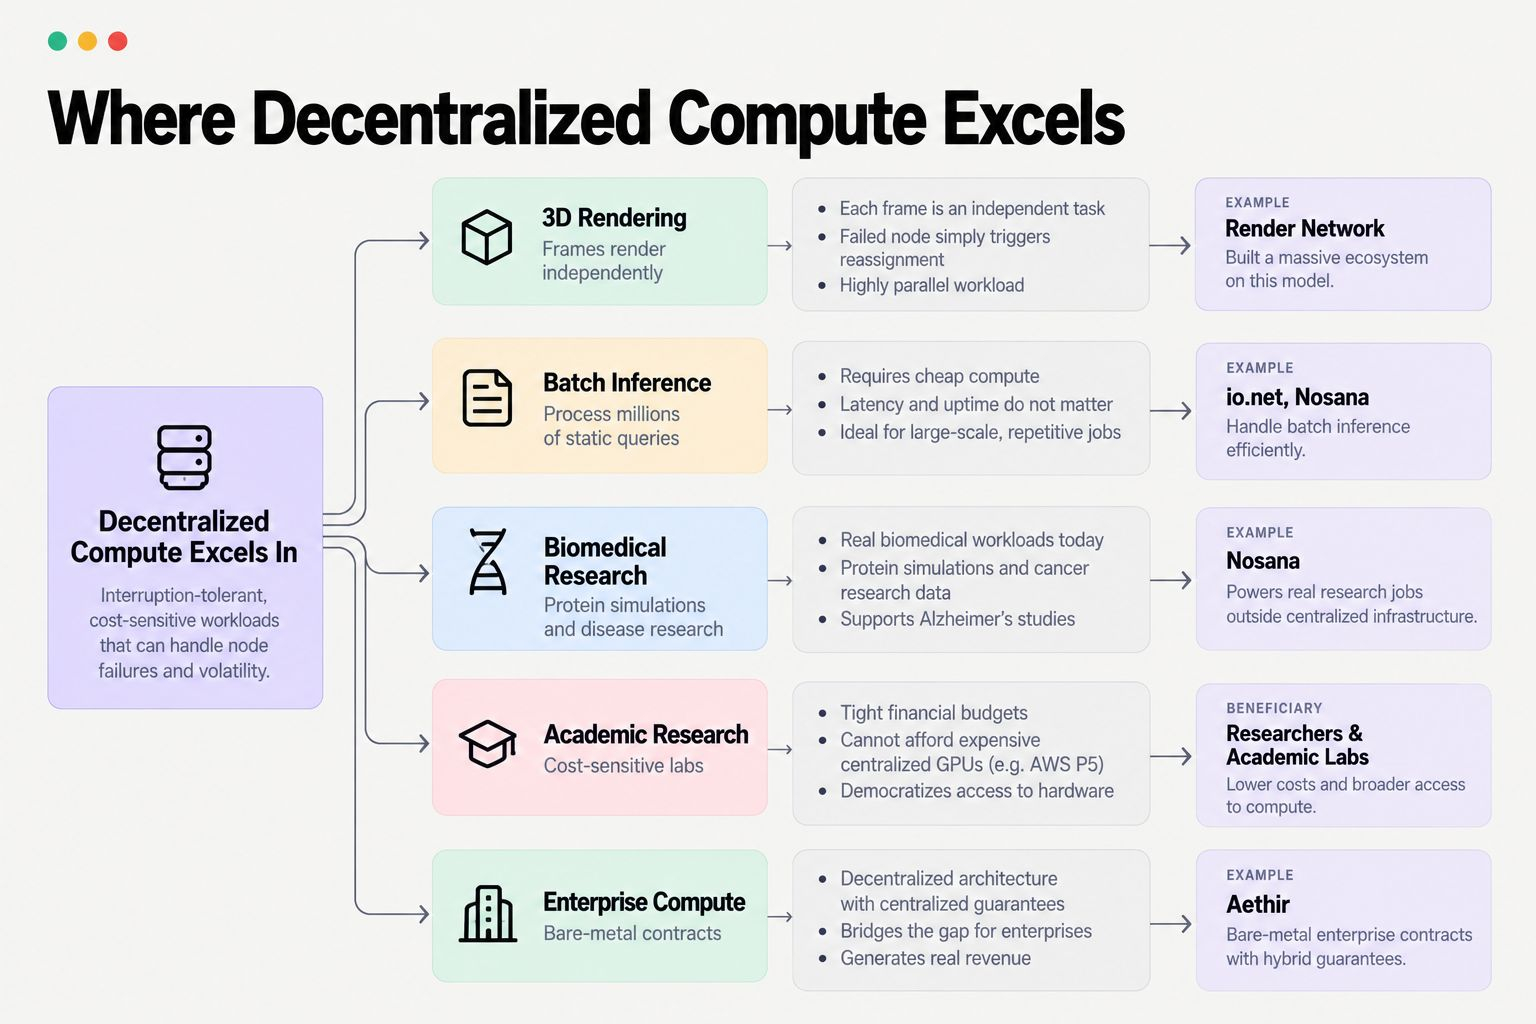
A renderização 3D é o caso de utilização descentralizada por excelência. Cada fotograma é renderizado independentemente dos restantes. Se um nó falhar, basta atribuir a tarefa a outro. A Render Network construiu um ecossistema enorme com base neste princípio.
A inferência em lote é outra grande vitória. O processamento de milhões de consultas estáticas exige computação barata. A latência e o tempo de atividade não são relevantes. A io.net e a Nosana desempenham estas tarefas excecionalmente bem.
Atualmente, a Nosana alimenta cargas de trabalho biomédicas reais. Processa simulações de proteínas e dados de investigação sobre o cancro. Também apoia estudos sobre a doença de Alzheimer. Estas tarefas funcionam na perfeição fora da infraestrutura centralizada.
Os investigadores sensíveis aos custos beneficiam muito da computação descentralizada. Os laboratórios académicos têm orçamentos limitados. Não conseguem pagar instâncias AWS P5. As redes descentralizadas democratizam o acesso a hardware básico.
A Aethir aponta para um futuro altamente rentável. Os seus contratos empresariais bare metal colmatam a diferença. Oferece uma arquitetura descentralizada com garantias centralizadas. Este modelo híbrido gera receitas empresariais reais.
F. Onde vencem as clouds tradicionais
Os fornecedores tradicionais dominam o treino fortemente interligado. Os modelos fundacionais exigem milhares de chips sincronizados. Um único pacote atrasado arruína um lote inteiro. Os fornecedores de cloud em hiperescala resolvem este problema com NVLink e InfiniBand.
As indústrias regulamentadas têm de utilizar infraestrutura de cloud tradicional. Os algoritmos de saúde processam dados médicos altamente protegidos. Os modelos financeiros analisam posições de mercado sensíveis. Estas cargas de trabalho exigem conformidade rigorosa com SOC 2 e HIPAA.
A inferência em produção exige fiabilidade extrema. Os utilizadores reais não toleram respostas lentas da API. As aplicações para consumidores precisam de acordos formais de nível de serviço. Só as clouds centralizadas oferecem compensações financeiras por interrupções.
As cargas de trabalho intensivas em dados pertencem a servidores centralizados. Mover 50 terabytes de dados é extremamente caro. As redes descentralizadas ocultam estes custos inevitáveis de tráfego de saída. As clouds tradicionais agrupam armazenamento e computação de forma eficiente.
A CoreWeave ocupa a posição ideal. Oferece preços significativamente inferiores aos da AWS. Mantém normas de conformidade empresariais. Constrói clusters de treino InfiniBand de grande escala.
G. O que poderia alterar esta tese?
Desenvolvimentos mensuráveis poderiam alterar completamente esta análise. As redes descentralizadas têm de resolver as suas falhas fundamentais. As afirmações de marketing têm de corresponder à realidade técnica. Precisamos imediatamente de modelos de preços transparentes.
Uma rede descentralizada tem de publicar todas as taxas de tráfego de saída. Os clientes precisam de calcular os custos efetivos reais. Taxas de armazenamento ocultas destroem a confiança das empresas. A paridade total de preços com a CoreWeave reforçaria as redes descentralizadas.
A conformidade é o catalisador necessário mais importante. Uma certificação SOC 2 emitida por terceiros mudaria tudo. Abriria imediatamente o acesso aos orçamentos empresariais. Finalmente, as cargas de trabalho regulamentadas poderiam migrar para nós descentralizados.
Os mecanismos dos tokens têm de atingir uma escala económica real. A Akash precisa de milhões em receitas diárias de computação. A io.net tem de deixar de financiar as queimas com emissões. A utilização tem de superar permanentemente a inflação dos tokens.
Os testes de desempenho dos clusters silenciariam os críticos técnicos. As redes descentralizadas afirmam conseguir treinar modelos de grande dimensão. Têm de publicar testes independentes de desempenho de clusters InfiniBand. A Aethir é a que está mais perto de o demonstrar em grande escala.
Por outro lado, uma redução dos preços dos fornecedores de cloud em hiperescala destruiria as redes descentralizadas. A AWS poderia reduzir amanhã os preços das instâncias P5. A diminuição da diferença de preços eliminaria a vantagem da descentralização. Os clientes não aceitarão a volatilidade por uma poupança insignificante.
H. Implicações para o investimento
Temos de separar a tecnologia do token. O sucesso de uma rede não garante o valor do token. A computação descentralizada é uma tecnologia comprovada e valiosa. O investimento em tokens continua altamente especulativo e arriscado.
Atualmente, a Aethir apresenta as evidências de infraestrutura mais sólidas. Garantiu receitas reais de 127,8 milhões de dólares. No entanto, estas receitas não impulsionam claramente o valor do token. A procura pelo token ATH continua totalmente por demonstrar.
A Aethir atualizou recentemente o seu sistema de staking K-Value. Isto liberta oferta e aumenta as recompensas. No entanto, não resolve o problema central da captura de valor. As receitas têm de queimar ou comprar diretamente o token.
A Akash possui o modelo de tokenómica mais transparente. O seu equilíbrio de queima e cunhagem funciona exatamente como previsto. Infelizmente, o mecanismo opera a uma escala insignificante. O preço do token continua correlacionado com o sentimento geral do mercado das criptomoedas.
A io.net representa um enorme sinal de alerta. O seu Motor de Incentivos Dinâmicos depende de emissões de tokens. Não utiliza recompras financiadas exclusivamente pelas receitas. Esta discrepância entre o marketing e a realidade exige extrema cautela.
A Render continua estruturalmente inflacionária. A queima de tokens aumentou substancialmente no último ano. No entanto, as emissões continuam a superar as queimas decorrentes da utilização. Os investidores têm de aguardar uma verdadeira inversão deflacionária.
A Nosana não disponibiliza dados públicos suficientes sobre a sua tokenómica. Atribui 25 por cento dos tokens à empresa. Atribui 22,5 por cento à equipa. Este elevado grau de centralização cria um risco estrutural de mercado.
A Gensyn depende inteiramente da futura adoção do protocolo. A geração de provas exige um poder computacional significativo. O mercado tem de demonstrar que valoriza a certeza criptográfica mais do que a velocidade bruta.
A infraestrutura descentralizada de inteligência artificial é, sem dúvida, real. Oferece computação barata para cargas de trabalho específicas e não regulamentadas. No entanto, a captura sustentável de valor para os detentores de tokens continua completamente por demonstrar em todo o setor.