
Um boletim de desempenho impecável, mas que se transforma em uma disputa acirrada
A teleconferência de resultados da TSMC, realizada em 16 de julho, indubitavelmente entregou um desempenho que surpreendeu toda a indústria global de semicondutores. Seja pela performance acima do esperado, com taxas em níveis recordes, ou pelo aumento significativo da previsão de crescimento da receita anual em dólares para mais de 40%, tudo isso varreu a sombra de que as demandas por IA poderiam estar no limite.
No entanto, a teleconferência de resultados que era originalmente esperada para impulsionar uma alta acentuada dos touros não conseguiu conquistar a aceitação do mercado; além disso, o ADR da TSMC chegou a sofrer fortes oscilações, refletindo profundamente o enorme descompasso de percepções entre o fluxo de recursos da economia macro atual e os fundamentos das empresas.
Dados financeiros que superam o mundo
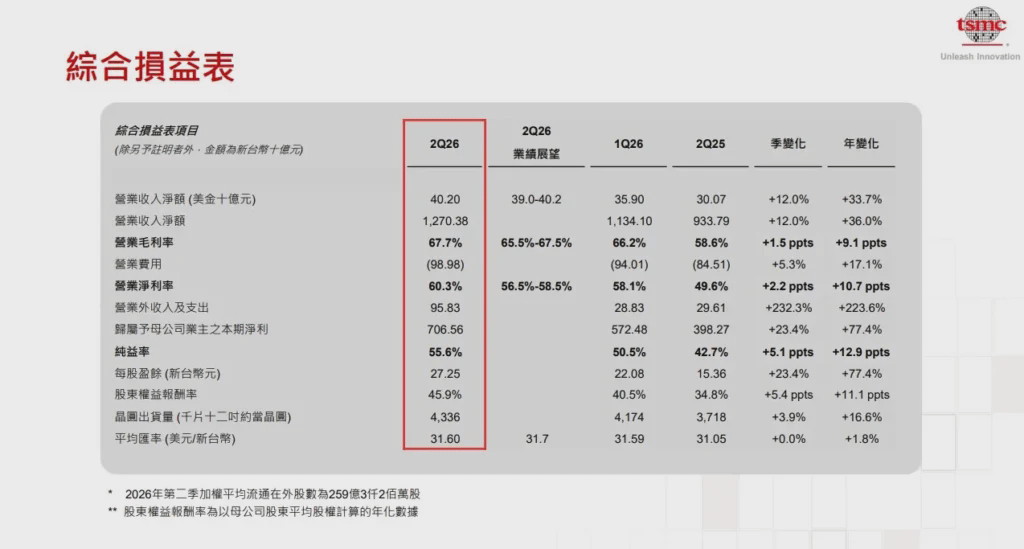
No balanço do segundo trimestre divulgado na teleconferência da TSMC, a margem bruta e a margem de lucro operacional atingiram, respectivamente, 67,7% e 60,3%; e o lucro por ação (LPA) do trimestre, de 27,25, ainda evidencia a enorme autoridade de precificação da TSMC nos processos avançados de 3 nm e 5 nm.
O presidente Wei Zhejia também lançou uma bomba: elevou a previsão de crescimento da receita em dólares de 2026 de mais de 30% para pouco acima de 40%, mostrando a capacidade da TSMC como uma “impressora de dinheiro” de IA.
Grande oscilação do preço das ações antes da abertura no mercado dos EUA
Embora todos os indicadores operacionais e orientações de previsão divulgados na teleconferência sejam praticamente perfeitos, a ADR da TSMC ainda apresentou uma queda de quase 4% antes da abertura do pregão em bolsa nos EUA.
Isso ocorre porque, antes mesmo da realização da teleconferência da TSMC, as expectativas do mercado já haviam sido elevadas ao extremo; depois que a teleconferência divulgou notícias positivas impecáveis, isso acabou se tornando uma excelente oportunidade para os fundos de realização de lucro venderem no curto prazo.
Rotação de capital e setores atrapalhando
Além dos fatores do “lado dos ativos” da própria TSMC, a mudança no ambiente econômico geral global também está, de forma invisível, intensificando essa disputa entre touros e ursos; especialmente, o mercado de ações dos EUA está passando por uma rotação impressionante entre setores.
Com a desaceleração dos dados de inflação e as expectativas de cortes de juros ficando cada vez mais claras, o capital que antes estava excessivamente concentrado em grandes empresas de tecnologia lideradas pela TSMC e pela Nvidia começou a se retirar de forma defensiva, indo em direção a ações de médio e pequeno porte e indústrias tradicionais.
Dupla taxa em recorde e revisão histórica épica da receita anual
No relatório financeiro mais recente divulgado na teleconferência da TSMC, com dados quase milagrosos, ela demonstrou para o mundo sua posição incontestável como líder no setor de semicondutores.
Esta folha de resultados não é apenas uma vitória em termos numéricos; é também a resposta perfeita de controle industrial que a TSMC entrega com sua força de precificação em processos avançados, taxa de utilização da capacidade e o crescimento explosivo da demanda global por chips de IA.
Força incomparável em precificação e controle de custos
Na teleconferência, a TSMC divulgou que sua margem bruta e sua margem de operações — dois indicadores centrais de rentabilidade — atingiram recordes históricos simultaneamente, derrubando completamente a percepção externa de que a indústria de manufatura com muitos ativos tem um limite de lucro.
Por trás desse desempenho, além de se beneficiar dos processos avançados de 3 nm e 5 nm, com a melhora significativa na taxa de produção com bom rendimento (yield) e na maturidade da tecnologia, a parcela depreciação na receita também pode ser efetivamente diluída, reduzindo assim os custos gerais da TSMC.
Sinaliza que a demanda de IA de longo prazo não terá queda
Nesta teleconferência, após o presidente Wei Zhejia anunciar que a taxa de crescimento anual da receita em dólares foi elevada para 40%, o que mais surpreendeu os investidores não foi o aumento do teto, e sim o fato de que a TSMC consegue demonstrar uma competitividade tão forte no desenvolvimento de IA.
A ação de ajuste desta vez essencialmente esmagou as dúvidas de Wall Street sobre a desaceleração da “bolha” de IA ou da demanda por construção de hardware, transmitindo claramente ao mercado que a capacidade de produção de clientes de IA não apenas não está estagnada, como também mostra uma situação de demanda superior à oferta.
Indica que a operação continuará a atingir novos picos no segundo semestre
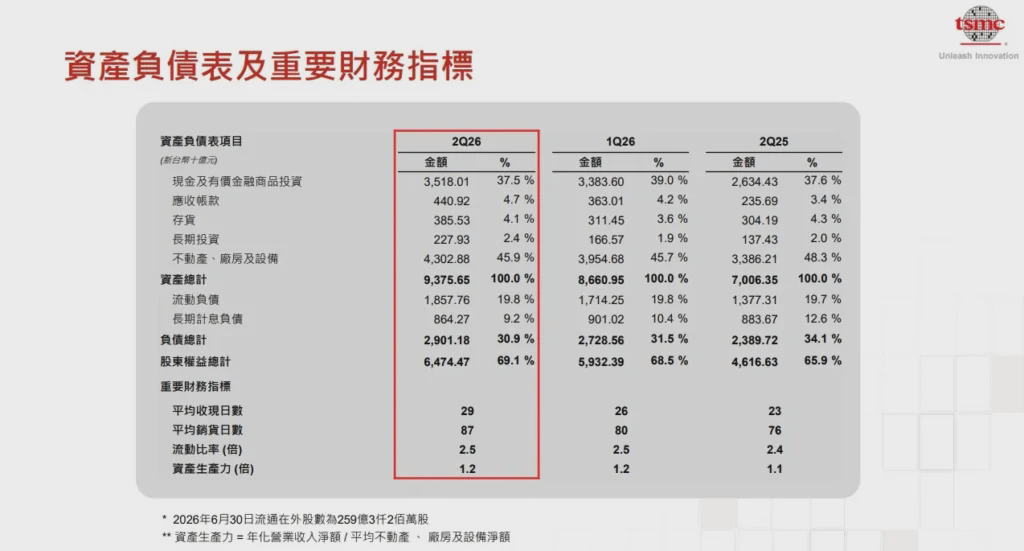
Para o terceiro trimestre que está por chegar, a TSMC apresentou uma orientação de receita entre 44,6 e 45,8 bilhões de dólares, e ao mesmo tempo espera que a margem bruta continue no patamar muito alto de 65% a 67%.
Essas orientações não apenas significam que, após a entrada na temporada forte de eletrônicos de consumo no segundo semestre, a demanda por chips da nova geração de iPhones da Apple e o volume de encomendas de chips de IA de gigantes como a Nvidia e a Super Micro (Supermicro) deverão explodir simultaneamente, como também confirma que a TSMC ainda tem capacidade de manter a sua autoridade de precificação em IA.
Desconstruindo o fosso/“moat” imbatível da TSMC
Nesta corrida armamentista de centenas de bilhões de dólares na indústria de semicondutores, rivais como Samsung e Intel, apesar de receberem subsídios em nível governamental e suporte de grandes quantias, ainda assim não conseguem abalar a posição absoluta de dominação da TSMC.
Na teleconferência, o presidente Wei Zhejia esclareceu o “segredo” com a teoria engraçada de comprar leite: ele apontou que estabelecer uma parceria de foundry (fabricação por encomenda) de wafer não é nada tão simples quanto ir à conveniência e comprar um frasco de leite.
Muralha de rendimento erguida como barreira
A manufatura por encomenda de wafers é uma ciência de fabricação de alta complexidade e baixa tolerância a erro; cada avanço de nó de processo vem acompanhado do desafio dos limites físicos e do acúmulo de inúmeros detalhes de pesquisa e desenvolvimento.
Graças a décadas de experiência em afinar repetidamente processos na linha de frente com os mais avançados designers de chips do mundo, a TSMC consegue elevar, em um período muito curto, o rendimento dos processos de 3 nm e dos futuros 2 nm ao nível de comercialização.
Posicionamento de pure-play foundry (fabricação exclusivamente por encomenda de wafers)
Desde a sua fundação, a TSMC sempre se manteve fiel ao modelo de negócios de pure-play foundry. Esta regra rígida — não competir com clientes e apenas fazê-los prosperar — estabeleceu uma base de confiança para os rivais se sentirem à vontade e para a TSMC continuar lucrando de forma estável.
Em contraste, a Samsung por si só tem um portfólio gigantesco de smartphones e eletrônicos de consumo, o que cria um conflito natural de interesses comerciais; e embora a Intel tenha separado seu negócio de foundry, na essência ela continua sendo uma grande empresa de tecnologia cujo núcleo são processadores de sua própria marca.
Serviço “one-stop” (em um só lugar) da TSMC
Com a desaceleração da Lei de Moore, o aumento de desempenho em semicondutores já não pode depender apenas da miniaturização dos processos de wafer; é necessário confiar em tecnologias avançadas de empacotamento como CoWoS e SoIC para integrar de forma eficiente chips menores.
A TSMC não apenas é líder em tecnologia na fabricação de wafers; por meio de planejamento prospectivo, ela também promove um “acoplamento” profundo em nível de sistema entre empacotamento avançado e processos avançados. Este ecossistema altamente integrado faz com que, uma vez que o cliente entregue o chip para a TSMC terceirizar a fabricação, a capacidade fique efetivamente garantida — e isso vem se tornando o fosso/“moat” mais profundo da TSMC.