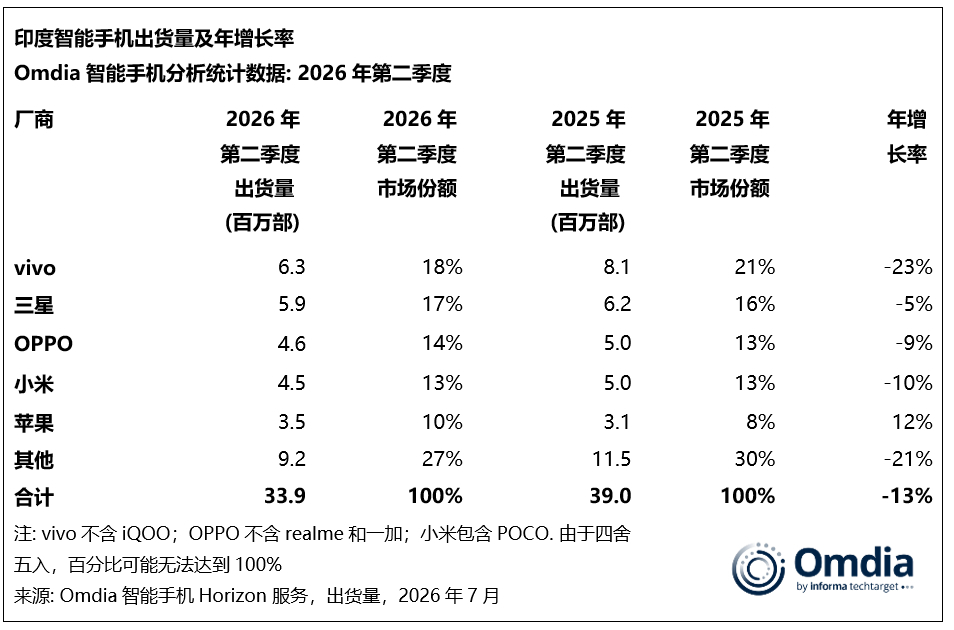
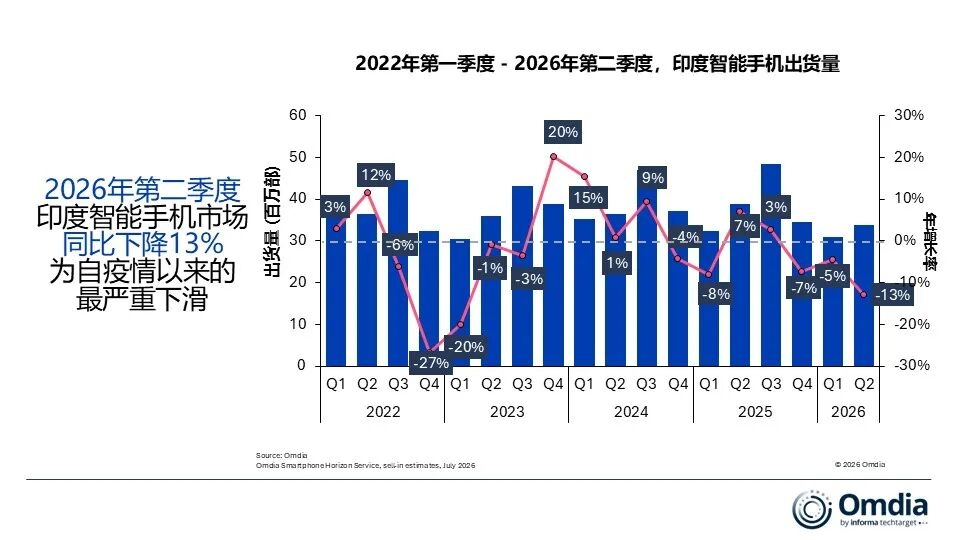
Pesquisa mais recente da Omdia: no segundo trimestre de 2026, o volume de remessas de smartphones inteligentes na Índia caiu 13% em relação ao ano anterior, para 33,9 milhões de unidades. O aumento contínuo dos custos de memória impulsionou reajustes sucessivos nos preços dos celulares, enfraquecendo o poder de compra dos consumidores do mercado de massa. Além disso, fatores como o adiamento das compras para aproveitar promoções de feriados, a depreciação da rúpia indiana, a pressão inflacionária e a fraca circulação de clientes nas vendas no varejo offline durante o verão também reduziram ainda mais a demanda do mercado. Embora a divulgação de novos modelos no segundo trimestre tenha permanecido ativa, devido ao desaquecimento das vendas no terminal e ao aumento contínuo dos custos de estoque dos canais, as fabricantes mantiveram uma postura cautelosa quanto à reposição nos canais.
Desempenho das fabricantes no 2º trimestre de 2026:
A vivo manteve a liderança com 6,3 milhões de unidades enviadas. Embora a demanda no mercado de massa tenha ficado pressionada devido ao aumento de preços, levando a uma queda de dois dígitos no volume enviado, a vivo enxugou a sua linha de produtos de entrada em torno de modelos centrais como o Y11 5G e o Y21 5G, além de lançar o V70 FE com um posicionamento mais acessível, reduzindo ainda mais a barreira de entrada da linha V e consolidando sua posição de liderança no mercado.
A Samsung ficou logo em seguida, com 5,9 milhões de unidades enviadas, demonstrando a maior resiliência de mercado entre as principais fabricantes. A Galaxy A07 e a Galaxy A17 tornaram-se as principais forças motrizes de vendas. Já os projetos do Galaxy Forever, incluindo troca por usado (trade-in), recompra, e programas como financiamento via distribuidores, apoiaram efetivamente as vendas da série Galaxy S26 e aumentaram a confiança dos canais.
A OPPO ficou em 3º lugar com 4,6 milhões de unidades enviadas. Como os produtos em comercialização sofreram reajustes de preço várias vezes, isso colocou alguma pressão sobre o volume total enviado. Ainda assim, a OPPO continua a fortalecer o posicionamento no segmento intermediário e no topo de linha, lançando a série F33, ampliando ainda mais a linha da série Reno 15 e aperfeiçoando a matriz de produtos da série Find X9.
A Xiaomi (01810) ficou em 4º lugar com 4,5 milhões de unidades enviadas, beneficiando-se principalmente do desempenho dos Xiaomi 15A e 15C no mercado. Além disso, produtos 4G como o Redmi A7 4G e o Redmi A7 Pro 4G continuam a atender a demanda do segmento de entrada. A Xiaomi também retomou a cooperação com a Leica na linha T, aperfeiçoando ainda mais a trajetória de atualização de produtos premium.
A Apple (AAPL.US) ficou em 5º lugar com 3,5 milhões de unidades enviadas. Como a expectativa do mercado é que o preço do iPhone aumente ainda mais e que a versão base do iPhone 18 não será lançada este ano, os canais já começaram a estocar o iPhone 17, impulsionando o crescimento no volume enviado. Além disso, propostas promocionais como parcelamento, troca por usado e cashback também impulsionaram ainda mais as vendas de produtos premium.
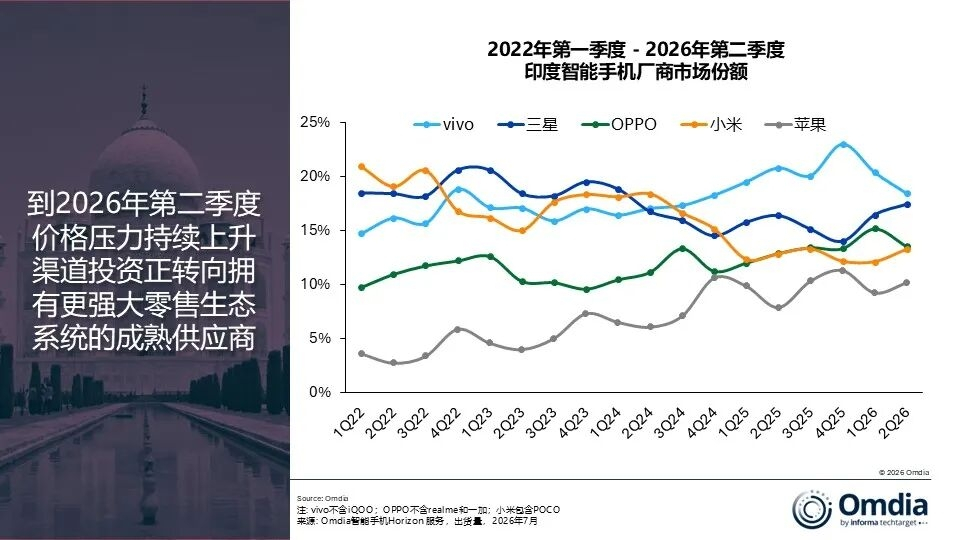
Omdia, principal analista Sanyam Chaurasia, disse: “No 2º trimestre de 2026, as fabricantes continuarão a enxugar e a reposicionar a sua gama de produtos para melhorar a rentabilidade, reforçar a diferenciação dos produtos e aumentar a eficiência operacional dos canais. As estratégias de cada marca no segmento de entrada também ficarão ainda mais focadas: será dada prioridade ao desenvolvimento dos modelos centrais (Hero Models), à extensão do ciclo de vida dos produtos e à publicação escalonada de novos modelos, para que o inventário e o ritmo de vendas nos terminais fiquem melhor alinhados. Ao mesmo tempo, as linhas de produtos premium serão replaneadas em torno de trajetórias de atualização mais claras. Com o aumento dos preços nos terminais, o valor do inventário dos canais continua a subir, e os varejistas tendem ainda mais a direcionar capital para marcas cujas vendas no terminal são mais estáveis e que oferecem apoio de financiamento mais completo. Assim, no contexto de os varejistas darem prioridade a marcas com menor risco de inventário e com demanda mais forte por produtos premium, Samsung e Apple têm maior vantagem para conquistar uma fatia maior do inventário nos canais.”
A Omdia estima que, em 2026, o mercado indiano de smartphones continuará a registrar uma queda de dois dígitos, e que a demanda dos consumidores seguirá sendo afetada por pressões macroeconômicas e pelos preços elevados nos terminais. A inflação persistente, a desvalorização da rúpia indiana e o aumento do custo de vida devem continuar a restringir o gasto discricionário dos consumidores; ao mesmo tempo, a precipitação abaixo da média também pode enfraquecer a renda dos residentes em áreas rurais e afetar ainda mais a demanda durante a alta sazonal de vendas de feriados. Além disso, como o custo de memória permanece elevado, estima-se que ele continue elevando o preço dos smartphones ao longo do restante de 2026. A Omdia considera que o retorno completo dos preços dos smartphones a níveis considerados normais deve ocorrer, no mais cedo, apenas no primeiro semestre de 2027.
Chaurasia resumiu: “Neste cenário de mercado, as fabricantes devem manter a estabilidade da sua estratégia de preços. Ao mesmo tempo em que refletem adequadamente o aumento dos custos de componentes, devem manter a acessibilidade ao consumidor por meio de promoções lideradas pelos canais, em vez de depender apenas de descontos de preço ainda maiores. As marcas devem buscar aumentar a percepção de valor do produto com mais apoio de opções como parcelamento, troca por usado, cashback e combinações de serviços de valor agregado. À medida que os preços nos terminais continuam a subir, a demanda dos consumidores por soluções como parcelamento, substituição do aparelho antigo e combinações de pacotes também aumentará ainda mais. As fabricantes devem aprofundar a colaboração com grandes canais varejistas e, ao mesmo tempo, continuar a apoiar o desenvolvimento dos canais tradicionais (General Trade) por meio de planejamento de inventário mais preciso e execução varejista de terminais mais eficiente.”