
As duas substituições que impulsionam o crescimento estão chegando ao fim; a indústria automobilística chinesa entra na segunda metade da competição pela capacidade do sistema.
Por Lin Jianlan
No primeiro semestre deste ano, as vendas acumuladas de veículos de passageiros de uso estrito no país totalizaram 8,714 milhões de unidades, cerca de 20% a menos em relação ao mesmo período do ano passado, o que corresponde a vender 12 mil carros a menos por dia. O lucro caiu antes mesmo da queda nas vendas. Em 2025, a margem de lucro da indústria de fabricação de automóveis da China caiu para 4,1%, o menor nível desde 2015.
Ao mesmo tempo, chips de armazenamento embarcados, carbonato de lítio e metais automotivos continuam subindo de preço, elevando o custo de fabricação por veículo em 15 mil a 20 mil yuans. O vice-secretário-geral da CAAM, Chen Shihua, afirmou que, este ano, de janeiro a junho, a margem de lucro média no elo de fabricação de veículos completos foi de apenas 1,5%, quase reduzida à metade em comparação com o ano anterior. O mercado de capitais desencadeou efeitos em cadeia: o valor de mercado do setor automotivo em Ações (A-share) evaporou quase 9.000 bilhões de yuans em meio ano; na Bolsa de Hong Kong, o setor de veículos de nova energia acumulou queda de mais de 20%.
Além de vendas, lucro e valuation de mercado, o que merece mais atenção é a estrutura do mercado. Segundo dados da Federação de Varejo de Automóveis (乘联会): no primeiro semestre, quase todos os intervalos de preço dos carros de passeio caíram. A queda mais profunda ocorreu no principal segmento de 100 mil a 200 mil yuan, com vendas anuais inferiores em 1,25 milhão de unidades, representando mais de metade da queda total. O único segmento que manteve crescimento positivo foi o de acima de 400 mil yuan.
Com queda na demanda, aumento da concorrência e divisão estrutural, a indústria automotiva chinesa está em um ponto de virada de longo ciclo. Já começou o segundo semestre da disputa pela capacidade de sistema. A partir daqui, a disputa será principalmente por duas coisas: capacidade de sistema determina quem consegue permanecer no jogo; capacidade técnica determina quem mantém a liderança. Premiumização, L3 e globalização podem se tornar três frentes de ruptura para a próxima rodada de crescimento.
Mudança na lógica de valuation: acaba a fase de contar histórias.
O encolhimento do valor de mercado do setor automotivo da A-Share em quase 900 bilhões de yuan não é apenas a explosão de sentimento do mercado. A outra face é a mudança na lógica de valuation da indústria: o capital está tirando as montadoras do quadro de “ações de crescimento” e reprecificando-as como uma indústria manufatureira cíclica.
A diferença entre as duas lógicas de precificação é fundamental. No caso de ações de crescimento, a precificação se baseia principalmente no futuro: enquanto a penetração de novas energias continuar avançando e a participação de mercado da empresa seguir expandindo, perdas podem ser toleradas, e a história de crescimento sustenta o valuation. Antes, captações de capital próprias (equity) de novos players domésticos que frequentemente eram de centenas de milhões a dezenas de bilhões de yuan e, além disso, a multiplicação de valuation em mercado secundário bem acima da das montadoras tradicionais, basicamente foram construídas sobre essa lógica. Por exemplo, em janeiro de 2021, o valor de mercado das ações ADR da NIO na bolsa americana chegou a ultrapassar 100 bilhões de dólares, superando Daimler, General Motors e Honda — mas no ano anterior ela vendeu apenas 44 mil unidades, menos de 1% da GM.
A precificação de ações cíclicas observa mais o presente. Para as montadoras, o foco está em lucro por veículo, taxa de utilização da capacidade e fluxo de caixa operacional. O mercado valoriza a certeza de ganhar dinheiro, sem mais pré-pagar prêmio de valuation no futuro prometido por uma empresa. Ao mudar para essa lógica, termina a era em que as montadoras financiam contando histórias; a expansão futura dependerá mais de “autogerar sangue” (geração de caixa) a partir do negócio principal.
Nos últimos anos, os fatores que sustentaram o crescimento de valuation das ações de automóveis na China foram duas grandes rodadas de substituição: veículos elétricos substituindo carros a combustão e marcas próprias substituindo marcas joint venture. A primeira é uma troca de forma de propulsão; a segunda, uma redefinição do panorama do mercado. Ambas sustentaram, em conjunto, uma das curvas de crescimento mais acentuadas da história da indústria automotiva chinesa — e deram origem a gigantes industriais de valuation na casa de trilhões, como a CATL e a BYD.
No entanto, agora as duas curvas estão visivelmente nivelando.
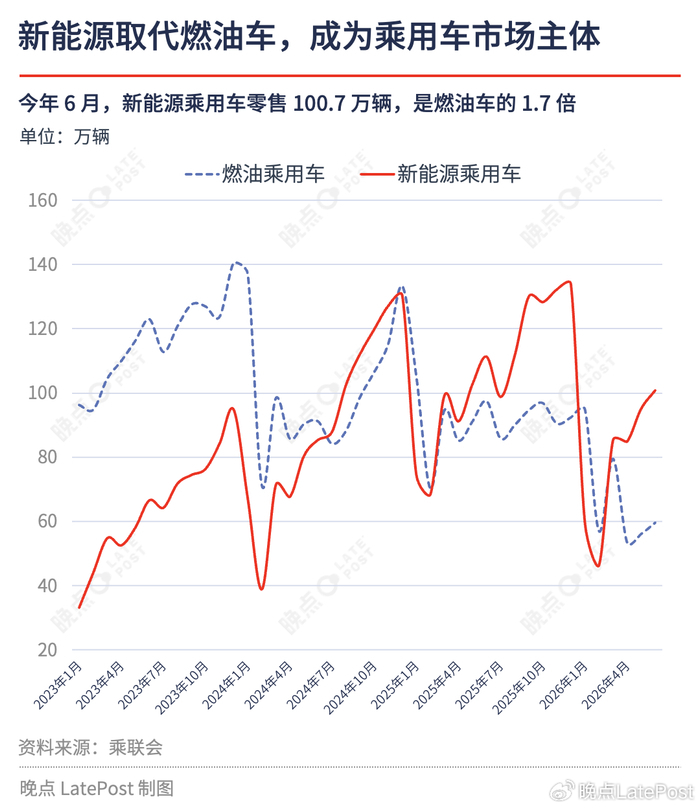
A substituição de veículos a combustão por elétricos entrou em uma fase de gargalo. Em junho deste ano, as vendas no varejo de veículos de passeio de novas energias na China foram de 1,007 milhão de unidades, 1,7 vez as de carros a combustão, com penetração mensal de novas energias de quase 63%. Depois disso, o incremento trazido pela eletrificação desacelerará. Para cada carro elétrico a mais vendido por uma montadora, cada vez mais significa roubar pedidos de outra marca de novas energias — e a lógica de disputa por estoque (mercado maduro) passa a dominar.
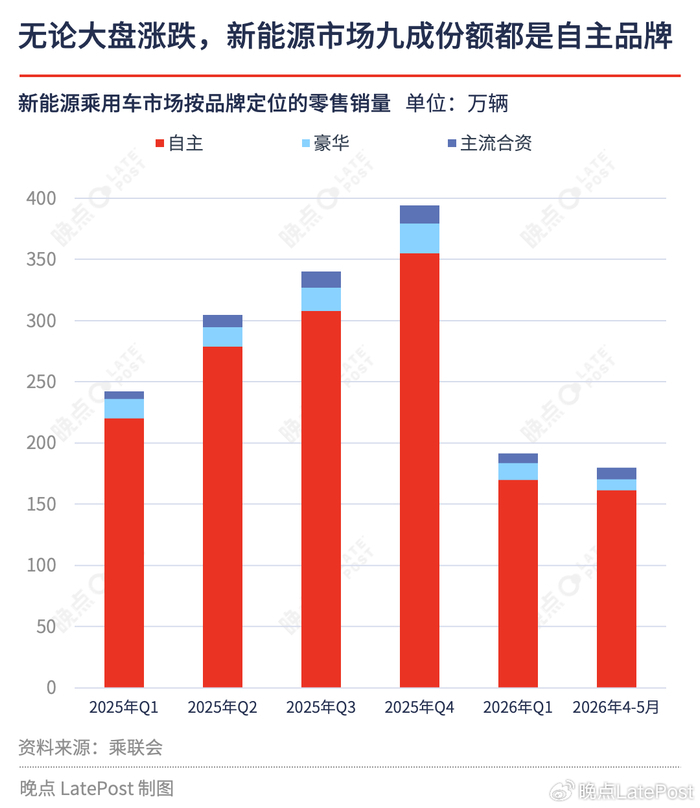
A história da substituição de joint venture por empresas nacionais também está chegando ao fim. Nos últimos dois anos, a participação das marcas próprias no mercado de novas energias ficou basicamente estável em cerca de 90%; as marcas joint venture foram comprimidas para as bordas. No ciclo anterior de dez anos, essa substituição forneceu incrementos contínuos de participação para as marcas nacionais líderes. Hoje, as joint ventures praticamente não têm para onde encolher em participação; assim, a melodia principal da competição passou a ser a dinâmica de “um cresce, outro perde” entre marcas nacionais.
A pressão mais direta não vem do aumento das vendas, mas da ponta dos lucros. Nos primeiros cinco meses deste ano, a receita do setor automotivo cresceu cerca de 1% em termos anuais, enquanto os custos subiram cerca de 2%, fazendo com que o lucro total caísse aproximadamente dois décimos. A margem de lucro do setor, que era de 4,1% em 2025, caiu ainda mais para 3,4%. A diferença em “tesoura” entre receita e custo tornou-se a base direta para o capital reprecificar as ações das montadoras por ciclo.
A lógica de precificação mudou, e a régua de avaliação das montadoras também mudará. Rankings de vendas, volume de anúncios em eventos de lançamento e valores de captação: essas formas de pontuar que eram populares no primeiro semestre do setor estão gradualmente perdendo eficácia. No futuro, o capital e o mercado podem se concentrar principalmente em três coisas das montadoras: a autenticidade dos lucros, a sustentabilidade do fluxo de caixa e a capacidade de cumprir compromissos de longo prazo com os usuários.
Alta de chips, excesso de modelos: montadoras recalculam a conta de custos
Ao decompor custos, as montadoras enfrentam um novo fator e um problema antigo: o novo fator é a “aspiração” (efeito de sucção) da indústria de IA pela capacidade de produção de chips; o problema antigo é o excesso contínuo de oferta de modelos.
A alta acentuada dos chips de armazenamento colocou as montadoras diante de uma situação inédita. A quantidade de DRAM utilizada em um servidor de IA é de 8 a 10 vezes a de um servidor tradicional. Para priorizar o atendimento a essa demanda, os três grandes fabricantes originais de armazenamento — Samsung, SK hynix e Micron — redirecionaram grande parte de sua capacidade para servidores. No momento, a participação de pedidos de servidores na alocação de capacidade dos fabricantes originais de armazenamento já subiu para cerca de 70%; a soma das fatias de celulares, PCs e automóveis foi comprimida para 10% a 15%, e o armazenamento automotivo fica em posição posterior na alocação de capacidade.
Desbalanceios entre oferta e demanda se transmitem rapidamente para os preços. Segundo estimativas de instituições como a TrendForce: em 2026, as lacunas de oferta e demanda de DRAM, NAND e HBM devem atingir novas máximas desde 2011. O preço spot do DDR5 automotivo chegou a subir mais de 300%; o preço dos contratos de longo prazo (long-term contracts) de DRAM para automóveis é esperado subir entre 70% e 100%.
Entretanto, o automóvel depende justamente de armazenamento. Hoje, a eletrônica e a inteligência embarcadas nos carros estão ficando cada vez mais numerosas — sistemas avançados de assistência à condução, grandes modelos de assentos multimodais e registro de dados de direção. Cada um desses itens aumenta a demanda por armazenamento e poder de computação por veículo.
Antes, os chips de armazenamento não eram tão relevantes na lista de materiais de um carro. Agora, as montadoras precisam contabilizá-los seriamente.
O mesmo “aumento de preço” tem naturezas diferentes: o carbonato de lítio é a correção de preços após anos de baixa, quando os mineradores de lítio reduziram a produção — trata-se de uma recomposição cíclica. Já os chips de armazenamento representam uma escassez estrutural causada pela ocupação de capacidade pela IA: enquanto os investimentos (capex) da indústria de IA não diminuírem, a falta de armazenamento seguirá sendo uma constante na indústria automotiva.
Neste mês, Ford e General Motors assinaram em uma semana, sucessivamente, acordos de fornecimento de longo prazo com a Micron, garantindo capacidade de chips de armazenamento automotivo; a NIO também investiu 158 milhões de yuan como investimento âncora para adquirir participação na Changxin Technology, com o mesmo objetivo de vincular o fornecimento de chips DRAM. A partir daí, o fato de as montadoras firmarem acordos proativamente com fabricantes de armazenamento para travar volume deixou de ser apenas tendência do setor e se tornou uma realidade em andamento.
A alta do preço de armazenamento é um “novo problema”; o excesso de modelos é o “problema antigo”. De acordo com dados da Associação Chinesa de Circulação de Automóveis, nos últimos anos, o mercado chinês lançou de 500 a 700 modelos novos por ano, e a proporção de modelos de novas energias vem aumentando. A vida útil média dos produtos automotivos também mudou: na era dos carros a combustão, era de cinco a sete anos; agora, foi comprimida para dois a três anos.
O efeito direto do excesso de oferta é que muitos modelos, ao serem lançados, já se tornam “marginais”. Entre os carros lançados a cada ano, a proporção daqueles cuja venda mensal consegue se manter acima de 10 mil unidades é baixa; muitos modelos ficam por muito tempo abaixo de mil unidades por mês.
Um termo popular no setor é que o destino de um novo carro de novas energias se decide em “90 dias após o lançamento”. O CEO da NIO, Li Bin, chamou esse fenômeno de “efeito do vale da morte do carro novo”: os pedidos daquela leva após o evento de lançamento formam o pico; depois que o debate e o entusiasmo diminuem, a maioria dos novos carros não consegue mais sair do vale de vendas.
O impacto para os demonstrativos financeiros das montadoras é bem concreto. De um carro sair da concepção até ser lançado no mercado, investimentos em P&D, ferramental, certificações etc. frequentemente alcançam dezenas de bilhões de yuan. Se o carro não vende, esses investimentos viram custos irrecuperáveis (sunk costs). Em uma era de incremento, o excesso de modelos pode ser diluído pelo crescimento de vendas; mas na era de estoque (mercado maduro), isso implica que os investimentos em P&D talvez não sejam recuperados.
Por isso, no segundo semestre do setor, além da capacidade de definir produtos, as montadoras também competem pela eficiência de capital de P&D. Com o mesmo investimento de 10 bilhões de yuan em P&D, dividir em 5 modelos ou em 15 modelos gera dois negócios diferentes.
Cada um resolve de um jeito diferente. Por exemplo, a Tesla domina o mundo com apenas dois modelos principais, seguindo uma rota de foco em produtos. Em 2024, após propor “voltar a um só Geely” (um só grupo), o presidente do grupo Geely, Li Shufu, impulsionou a privatização da Zeekr e sua fusão com a Lynk & Co, reduzindo investimentos repetidos — uma rota de integração de plataforma.
A amortização via plataformas não é uma invenção nova da era dos elétricos. No auge da plataforma MQB da Volkswagen, uma única plataforma conseguia amortizar dezenas de modelos — essa era a resposta padrão dada pelos gigantes alemães na era dos carros a combustão. A mudança na era da inteligência é que a maior parte dos custos fixos das montadoras passou de ferramental e estamparia para software e capacidade de computação.
Hongmeng Zhixing, por sua vez, trilhou um outro paradigma de construção de ecossistema. A Huawei acumulou forte base em tecnologias inteligentes, definição de produtos e percepção do consumidor; enquanto as montadoras parceiras têm capacidade de fabricação integral do veículo, gestão da cadeia de suprimentos, controle de qualidade e implementação de engenharia. Por meio de colaboração prévia, as partes transformam capacidade técnica em produtos automotivos de produção em escala e entrega sustentável. Essa divisão de trabalho aproveita plenamente o valor central das montadoras parceiras nos campos de fabricação e engenharia, além de elevar a eficiência da tecnologia, levando-a de pesquisa e desenvolvimento à produção em massa.
Três frentes de avanço: para cima, para frente e para fora.
Com custos em alta somados ao excesso de oferta, essas pressões convergem para uma pergunta: de onde virá o próximo ciclo de crescimento? Pelos dados de mercado e avanços em tecnologia e políticas do primeiro semestre, três direções já estão relativamente claras: fazer premiumização para cima; empurrar direção automatizada de nível L3; e ir para mercados externos.
A premiumização é a mais próxima dos lucros entre as três direções.
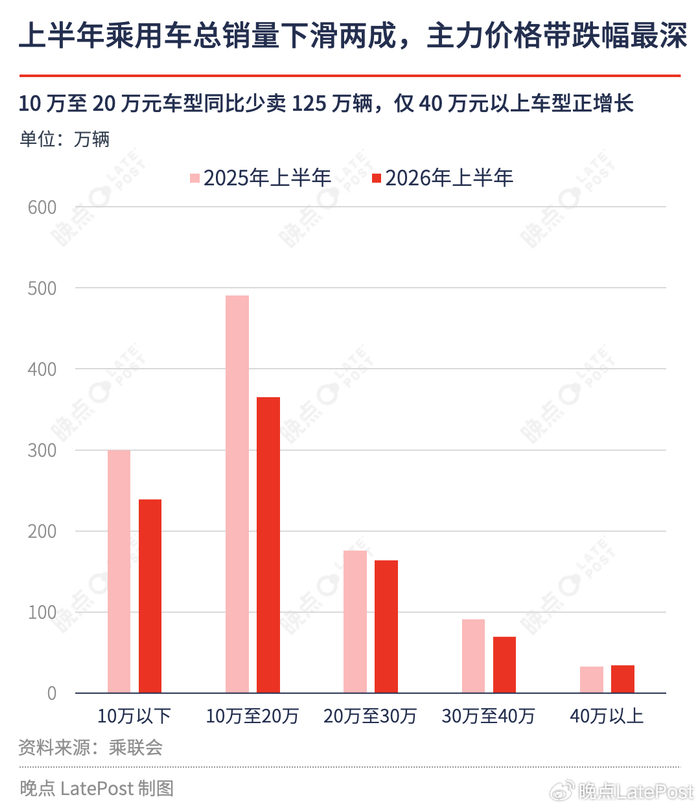
Pelos dados de vendas do primeiro semestre da 乘联会, quase todos os intervalos de preço estão em queda; o único segmento que mantém crescimento anual é o mercado acima de 400 mil yuan. Em um mercado geral de contração, essa é uma das poucas “bacias” de lucro que ainda se expande; e justamente por isso, muitas marcas nacionais estão apostando em modelos premium.
Mas o limite da premiumização é maior do que a maioria dos entrantes imaginava. O mercado chinês de carros não carece de novos modelos com preço acima de 400 mil yuan; o que falta são produtos que consigam se firmar nesse patamar. Nos últimos dois anos, muitos modelos premium foram reduzidos de preço logo após o lançamento ou não conseguiram sair do vale de vendas.
“Empilhar itens” permite construir um carro caro, mas não permite construir um carro premium. O verdadeiro limite para um modelo premium está em entregar uma experiência com diferenças entre gerações.
De acordo com uma pesquisa do instituto de consultoria de indústria automotiva Jielanlu: 59% dos usuários da AITO M9 são antigos proprietários de carros premium tradicionais. Para esse grupo, acostumado à experiência de marcas tradicionais premium, o que os levou a fechar negócio não foi mais a tabela de parâmetros de equipamentos, mas sim experiências inteligentes que esses carros tradicionais não oferecem — como direção assistida, interações do cockpit, suspensão ativa — além da confiança de marca proporcionada pela Huawei.
Os resultados de mercado também confirmam a existência dessa barreira. Na controladora de marca de Hongmeng Zhixing, as marcas da AITO ultrapassaram o preço médio de transação de 300 mil yuan; a AITO M9 se firmou em um mercado acima de 500 mil yuan; já a AITO/Super/Be? (尊界) luta de igual para igual no segmento de mercado na faixa de milhões, competindo com Mercedes e Porsche.
A mesma lógica vale para outros fabricantes: a NIO sustenta faixas premium por meio de troca de baterias e de sua rede de serviços; a Li Auto define cenários familiares; e a Zeekr aposta em desempenho e dirigibilidade, criando cada uma sua própria banda premium. As marcas que conseguem ocupar um espaço no mercado premium colocaram algo além de uma tabela de especificações.
O outro lado da premiumização é a elevação geral da capacidade da cadeia de suprimentos. O sistema de quatro motores elétricos da Yangwang U8, a direção por fio (steer-by-wire) da NIO ET9 e a suspensão totalmente ativa da Ideal L9 são frutos de esforços de pesquisa e desenvolvimento da cadeia de suprimentos doméstica. Um único modelo da Zunjie S800 impulsionou a transição para o segmento premium de mais de 200 fornecedores nacionais, criando um efeito de “líder de cadeia que transforma a corrente inteira” (uma carro que leva toda a cadeia).
Por trás disso, a lógica inerente de segmentação de produtos na indústria automotiva está sendo quebrada. No passado, preço determinava o pacote de equipamentos: novas tecnologias geralmente estreavam em carros de luxo no exterior pelos gigantes internacionais e eram repassadas gradualmente, levando cerca de dez anos. Os carros mais baratos tinham de esperar por muito tempo, e a maioria dos fornecedores chineses só conseguia atender à produção de margem baixa com tecnologia já madura.
Agora a ordem se inverteu: novas tecnologias costumam ser pesquisadas e validadas primeiro por fornecedores chineses, estreiam nos modelos-chefe de marcas chinesas e, em um ou dois anos, são repassadas para modelos na faixa de 200 mil a 300 mil yuan ou até dezenas de milhares. A “premiumização” deixou de ser exclusividade de carros caros; a lógica de segmentação de equipamentos passou a ceder espaço ao ritmo de iteração tecnológica.
A “premiumização” eleva o limite máximo da capacidade da indústria automotiva chinesa. Em contraste, a tecnologia de direção automatizada de nível 3 (L3) precisa responder a uma questão: para qual direção está indo o crescimento incremental da própria indústria.
De L2 para L3 não é apenas uma evolução técnica, mas uma reconfiguração das relações de responsabilidade e da lógica comercial. Na fase L3, o sujeito das responsabilidades muda do usuário para o fabricante: a assistência à condução começa a “entrar” no balanço patrimonial das montadoras. Uma vez que um acidente de responsabilidade ocorra dentro do escopo de autorização, o fabricante precisa assumir a indenização (dar cobertura). Com recursos suficientes, dados suficientes e capacidade de sistema completa — essas três barreiras acelerarão a concentração das principais empresas no segmento de direção inteligente.
O nível dessa barreira pode ser medido pelo investimento da Huawei: no campo da inteligência automotiva, o acumulado de aportes já ultrapassou 100 bilhões de yuan. No caso de 引擎 (Ide? — iFly?), o investimento em P&D ultrapassa 55 bilhões de yuan e o número de profissionais de P&D passa de 8.000. Em 2026, o investimento em P&D do Qiankun Zhijia (乾崑智驾) está previsto acima de 18 bilhões de yuan, com quase 10 bilhões usados para construção de computação (capacidade de computação). Nos próximos cinco anos, ainda haverá investimentos de pelo menos mais 70 bilhões de yuan em capacidade de IA na nuvem. Com esse porte, fica além da soma dos demais principais fornecedores de soluções de condução inteligente no país.
Hoje, a indústria chinesa de direção inteligente já acumulou grande capacidade técnica. Porém, para transformar essa capacidade em valor para o usuário, receita das empresas e retorno para a indústria, é necessário que as tecnologias avancem para o mercado real e ganhem escala de aplicação. Com base em premissas como segurança controlada, responsabilidades bem definidas e melhoria contínua de marcos regulatórios e sistemas de seguros, acelerar a comercialização de direção automatizada em níveis mais altos pode se tornar um ponto de virada importante para a indústria automotiva da China, saindo de uma competição por homogeneidade rumo à competição por tecnologia.
Globalização é ainda mais fundamental. As marcas próprias precisam buscar incrementos no exterior; o foco deve passar de aumentar volume para construir sistemas. A Chery fica há muitos anos entre as primeiras em volume de exportação entre montadoras chinesas, apoiando-se em uma rede local instalada em múltiplos países. A SAIC MG se firmou no mercado local graças a um sistema de canais de localidade na Europa. Atualmente, a BYD constrói fábricas na Tailândia, Hungria e Brasil — o objetivo também é transferir capacidade de fabricação e cadeia de suprimentos para o exterior.
Mais fabricantes seguirão o mesmo caminho: da exportação de veículos completos até a exportação de capacidade produtiva, cadeia de suprimentos e até P&D e marca. O sistema construído no mercado doméstico no ciclo anterior deve ser reconstruído no exterior no próximo. A capacidade abrangente que foi “aferida na pressão” dentro da China se tornará o passe de entrada para as marcas líderes no exterior.
O capital está precificando; o consumidor também está votando.
Uma parte considerável do valor dos veículos elétricos inteligentes só é realizada gradualmente após a entrega: upgrades via OTA, iterações de assistência à condução, manutenção pós-venda e valor residual de usados. Cada item depende da premissa de operação contínua por parte do fabricante.
Nos últimos anos, já ocorreram vários casos depois da saída de marcas novas (new forces) do mercado: falta de canais para pós-venda, serviços da central multimídia interrompidos e fortes quedas no valor de revenda. Conceitos como serviços pós-venda e saúde da marca têm chamado a atenção de um número crescente de consumidores. Métricas como o Net Promoter Score (NPS) e a taxa de retenção de valor (valor de conservação) estão substituindo parâmetros de desempenho e se tornando itens-chave na hora de comprar um carro.
A pesquisa mais recente do Jielanlu mostra que NIO, Firefly e AITO ocupam os três primeiros lugares no NPS (Net Promoter Score). Em termos de percepção de serviço pós-venda, NIO, AITO e Mercedes ficam em primeiro, segundo e terceiro. Em taxa de retenção de valor (valor de revenda), a Yueye? (乐道) e a AITO e a Tesla lideram as três primeiras no ranking mensal de novas energias. A confiança acumulada pelos usuários se converte em reputação e em taxas de retenção de valor em carros usados; por sua vez, isso se converte em vendas e fluxo de caixa, que então sustentam novas rodadas de investimento da empresa. No segundo semestre da competição do setor, só ao fazer esse ciclo girar é que se consegue avançar com mais estabilidade.
Ao ampliar a perspectiva, no primeiro semestre a indústria automotiva chinesa respondeu principalmente à pergunta “é possível fazer?”. Substituição de combustão por elétrica e substituição de joint venture por marcas próprias — as duas batalhas basicamente já terminaram. No segundo semestre, a pergunta passa a ser “é possível sustentar?”. Premiumização define lucros, L3 define incremento tecnológico e globalização define espaço de mercado. Essas três coisas têm uma premissa em comum: a empresa precisa ter recursos, ousar investir e conseguir assumir responsabilidades. No fim, essas condições acabam refletidas no mesmo conjunto de demonstrações financeiras.
Assim, no segundo semestre, a essência da competição é a disputa por saúde financeira e capacidade de investimento contínuo. O mercado de capitais precifica isso; os consumidores também votam com pedidos.
Fonte da imagem-título: (O Caçador de Feras)