


O conceito original de um livro-razão público começou com uma promessa simples. A promessa era que qualquer pessoa poderia participar. Prometia que ninguém poderia interferir no sistema. A rede operaria completamente sem autoridades centrais. Os usuários tinham controle absoluto sobre sua riqueza digital.
Eventos recentes destruíram essa base.
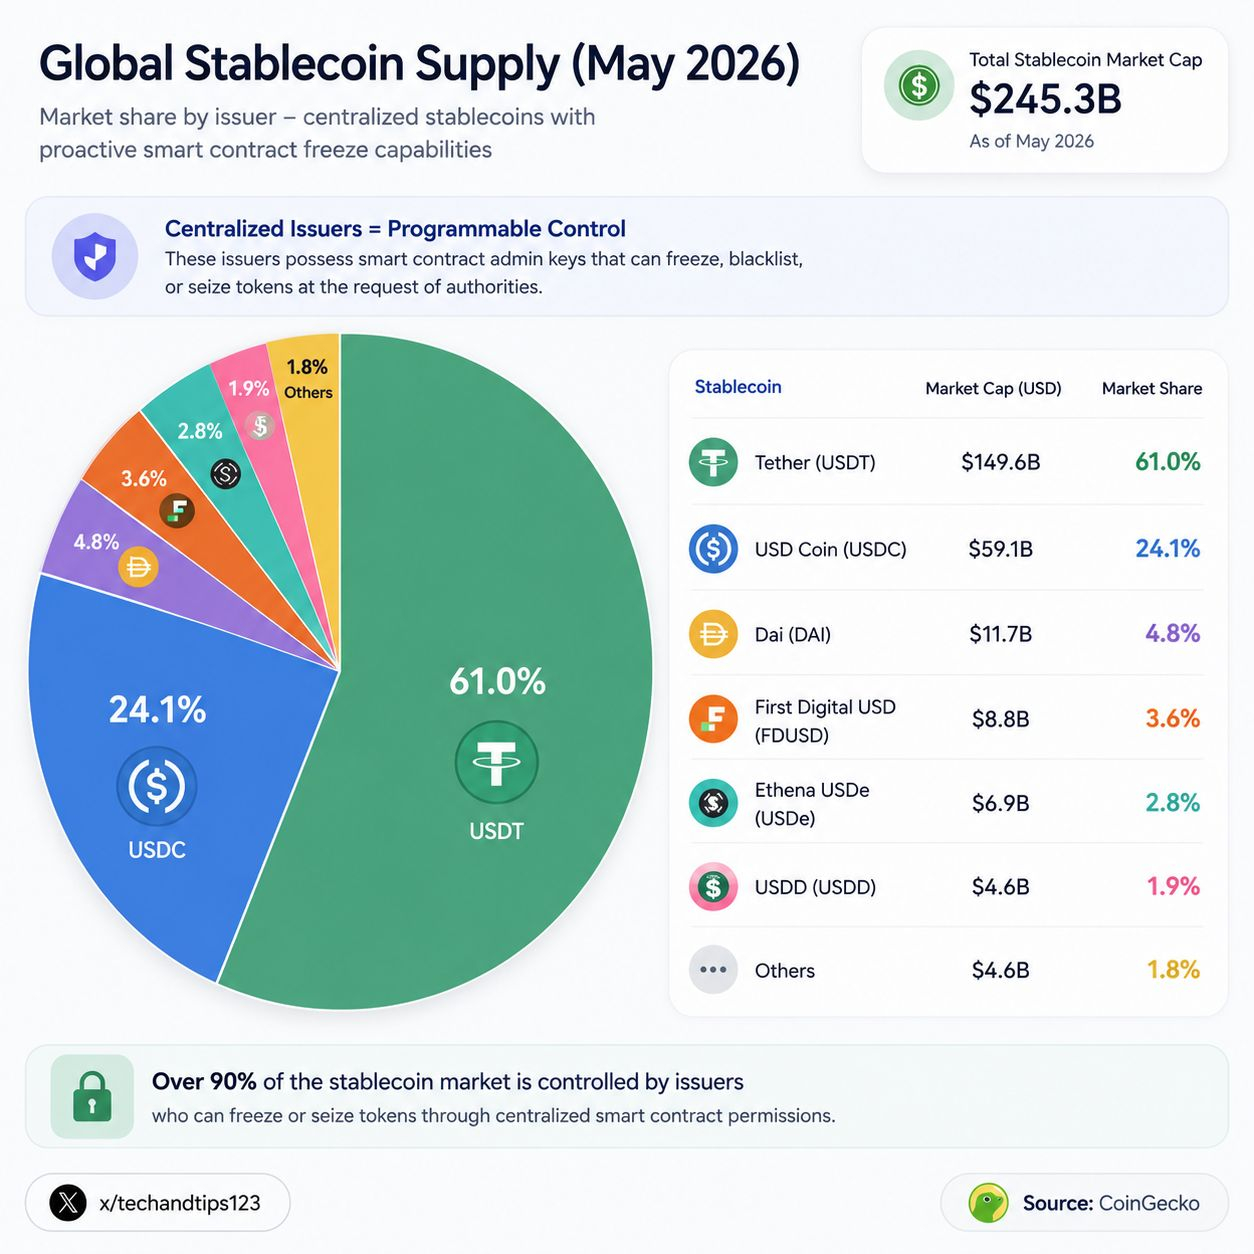
A rede permanece pública hoje. Os ativos continuam visíveis para todos. No entanto, os mecanismos de controle agora estão totalmente centralizados. Os emissores de stablecoins ditam quem pode transacionar. Essas empresas detêm o poder de congelar ativos globalmente. Elas podem destruir tokens dentro de carteiras privadas. Essa realidade questiona a natureza fundamental da descentralização.
I. O Evento Disparador: 23 de abril de 2026
O comando levou apenas alguns segundos para ser executado. Uma única transação transmitida pela blockchain Tron alterou a realidade das finanças digitais para sempre.
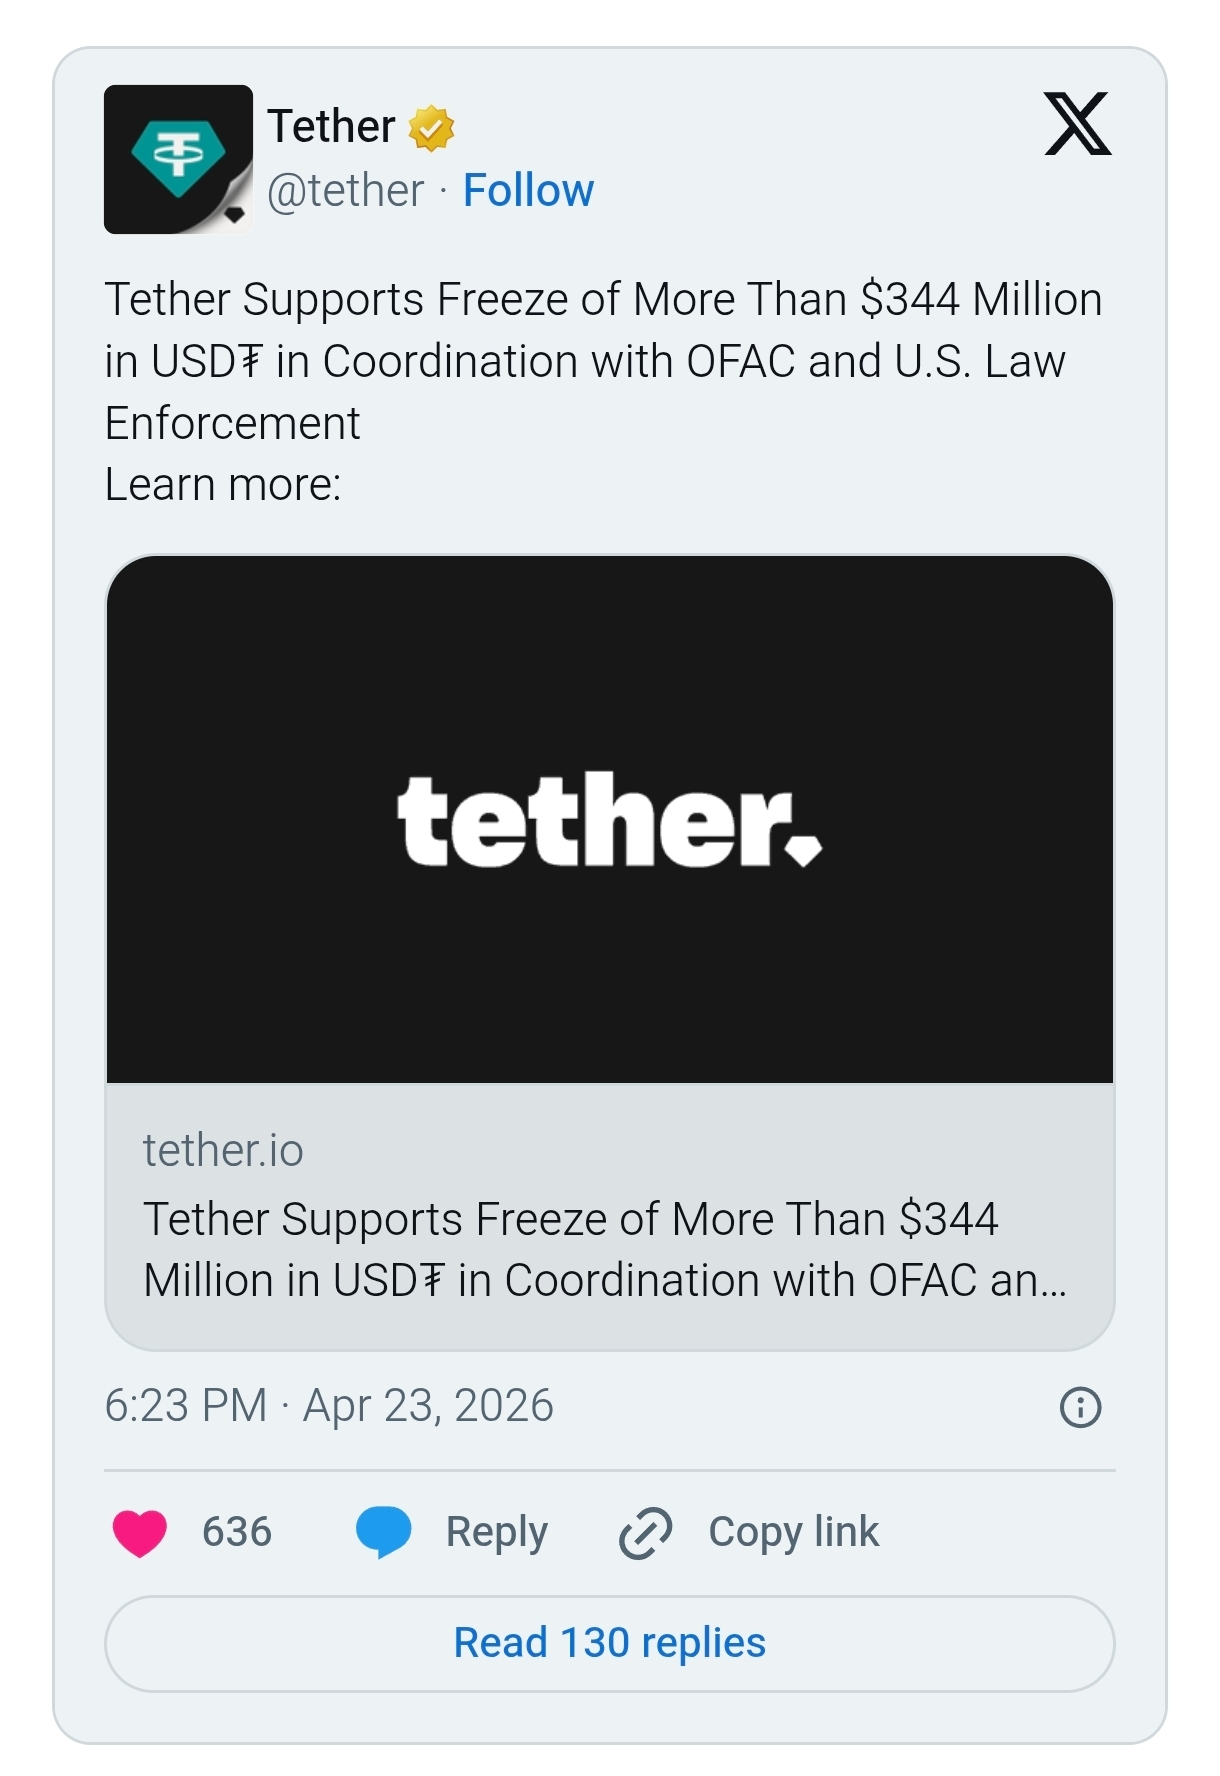
O valor monetário envolvido foi impressionante. Exatamente US$ 344 milhões desapareceram da circulação. Duas carteiras digitais específicas mantinham esses fundos.
Uma carteira continha US$ 212,9 milhões.
A segunda carteira tinha US$ 131,3 milhões.
Os donos dessas carteiras abriram suas interfaces para encontrar seus saldos intactos. No entanto, os fundos estavam completamente imobilizados. Os donos não conseguiam enviar os fundos. Eles não conseguiam trocar os fundos. O dinheiro ficou preso atrás de uma barreira criptográfica invisível.
A Tether autorizou essa ação. Esta empresa emite a maior stablecoin do mundo. A Tether agiu com base em inteligência direta das autoridades dos Estados Unidos. O Office of Foreign Assets Control forneceu os dados de direcionamento. Investigadores ligaram endereços específicos a redes ativas de evasão de sanções. Essas redes sustentavam finanças ilícitas. Elas também apoiavam cartéis criminosos internacionais. O congelamento interrompeu o capital antes que ele pudesse chegar a saídas tradicionais em fiat.
Esse evento marca uma mudança profunda na arquitetura do dinheiro global. A intervenção de abril de 2026 é uma realidade estrutural permanente. Emissores centralizados agora ditam o fluxo de valor em redes descentralizadas. O livro-razão blockchain permanece público. As transações continuam transparentes. No entanto, a camada de controle é altamente centralizada. As autoridades não precisam apreender um servidor físico para parar um pagamento. Elas simplesmente ordenam ao emissor de stablecoin que altere um interruptor digital.
Esse é o novo paradigma dos livros-razão públicos. A promessa de dinheiro sem fronteiras agora carrega condições rigorosas. O dinheiro digital é rastreável. Ele é controlável. Ele é totalmente reversível.
A velocidade do congelamento de 23 de abril demonstra o poder imenso desse sistema. Agências de aplicação da lei historicamente gastavam meses rastreando transferências bancárias entre bancos offshore. Elas navegavam por tratados complexos de assistência jurídica mútua. Agora, uma única solicitação verificada para a Tether atinge uma execução global imediata. Os fundos congelam instantaneamente. O alvo perde o acesso completamente. Enquanto isso, a rede continua operando normalmente para todo o resto.
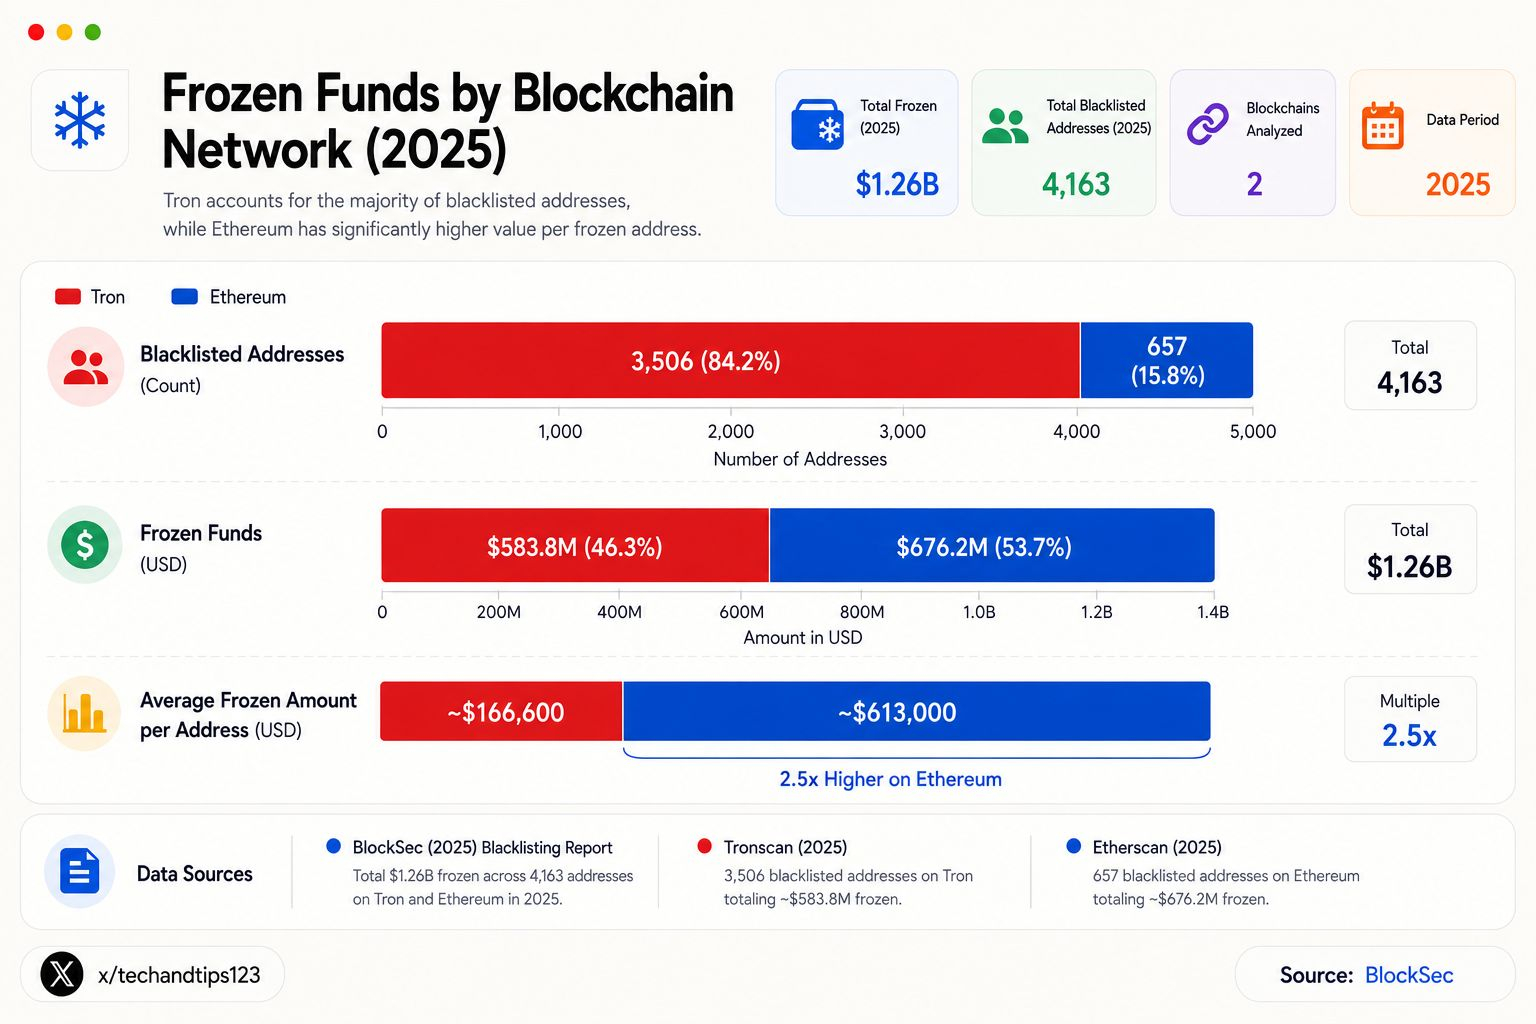
A Tether mantém uma política rigorosa de tolerância zero para atividades ilícitas. A empresa trabalha diretamente com mais de 340 agências de aplicação da lei em todo o mundo. Elas atuam em 65 países diferentes. Essa cooperação apoiou mais de 2.300 casos globais até o início de 2026. Mais de 1.200 desses casos estavam ligados diretamente a agências dos Estados Unidos. O valor total dos ativos congelados excedeu US$ 4,4 bilhões. Mais de US$ 2,1 bilhões desse total estavam ligados diretamente a ações de fiscalização americanas.
A indústria precisa aceitar essa realidade. Stablecoins são passivos programáveis. Elas incorporam conformidade legal diretamente no próprio código. A tecnologia permite a apreensão imediata de ativos em uma escala sem precedentes.
II. A Mecânica do Controle: Como o Congelamento Realmente Funciona
O mecanismo de censura depende totalmente da arquitetura de contratos inteligentes. Uma stablecoin é apenas um programa de computador rodando em uma blockchain. O emissor escreve as regras desse programa. As regras determinam como os tokens se movem. Elas também determinam quem pode movê-los.
A Tether executa contratos inteligentes em múltiplas blockchains. As redes Tron e Ethereum hospedam a grande maioria dessa liquidez. Esses contratos contêm funções administrativas privilegiadas. Apenas o proprietário do contrato pode executar essas funções específicas. O proprietário é a Tether. A função mais crítica é o comando de blacklist de endereços. O código define isso como a função addBlackList().
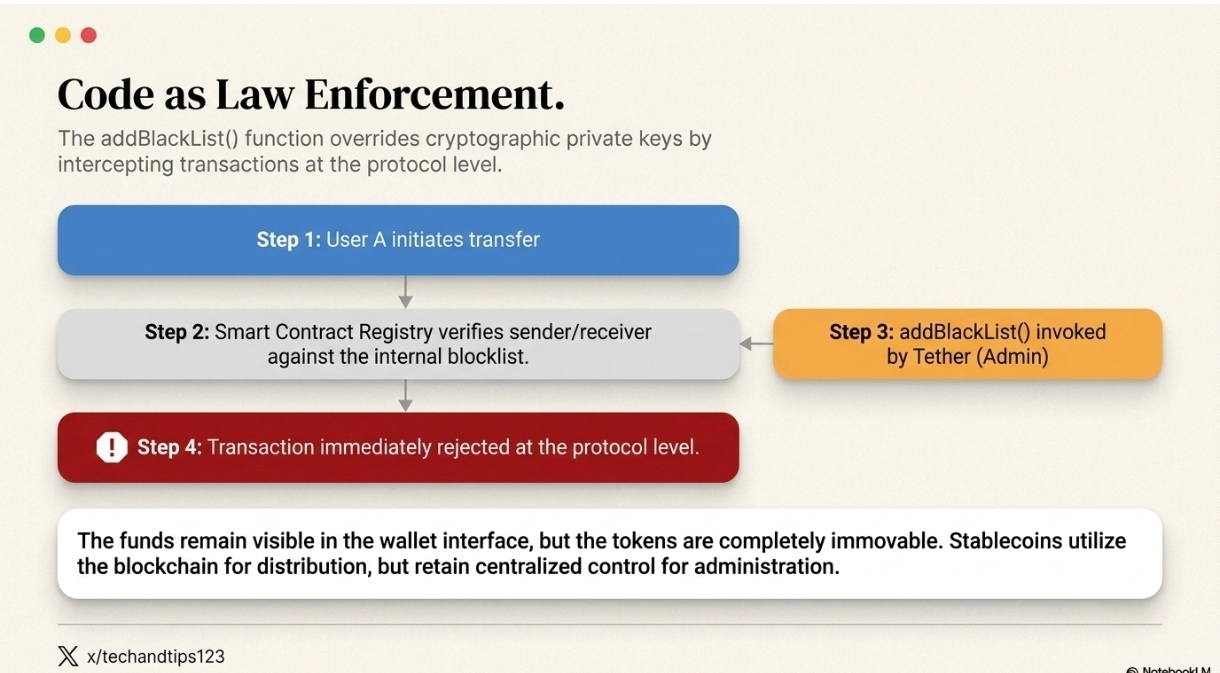
Quando a Tether invoca essa função, a carteira alvo imediatamente perde seus privilégios. O contrato inteligente atualiza um registro interno. Ele marca o endereço específico como restrito. Cada tentativa subsequente de transação aciona uma verificação automatizada. O contrato verifica o status do remetente. Ele verifica o status do destinatário. O contrato rejeita imediatamente a transação se qualquer um dos endereços aparecer na lista negra. A transação falha no nível do protocolo. O usuário vê uma mensagem de erro. Os fundos permanecem visíveis no aplicativo da carteira. No entanto, os tokens ficam completamente imobilizáveis.
Essa realidade contrasta fortemente com os ideais cypherpunk originais. Pioneiros iniciais do blockchain defenderam código imutável. Eles acreditavam que código é lei. Eles construíram sistemas para resistir a interferência externa. O Bitcoin opera nesse princípio. Nenhum administrador central pode impedir uma transferência de Bitcoin. Um usuário que detém as chaves privadas corretas possui autoridade absoluta sobre seus fundos. Stablecoins rejeitam fundamentalmente esse modelo. Elas usam a blockchain para distribuição. Elas mantêm o controle centralizado para administração.
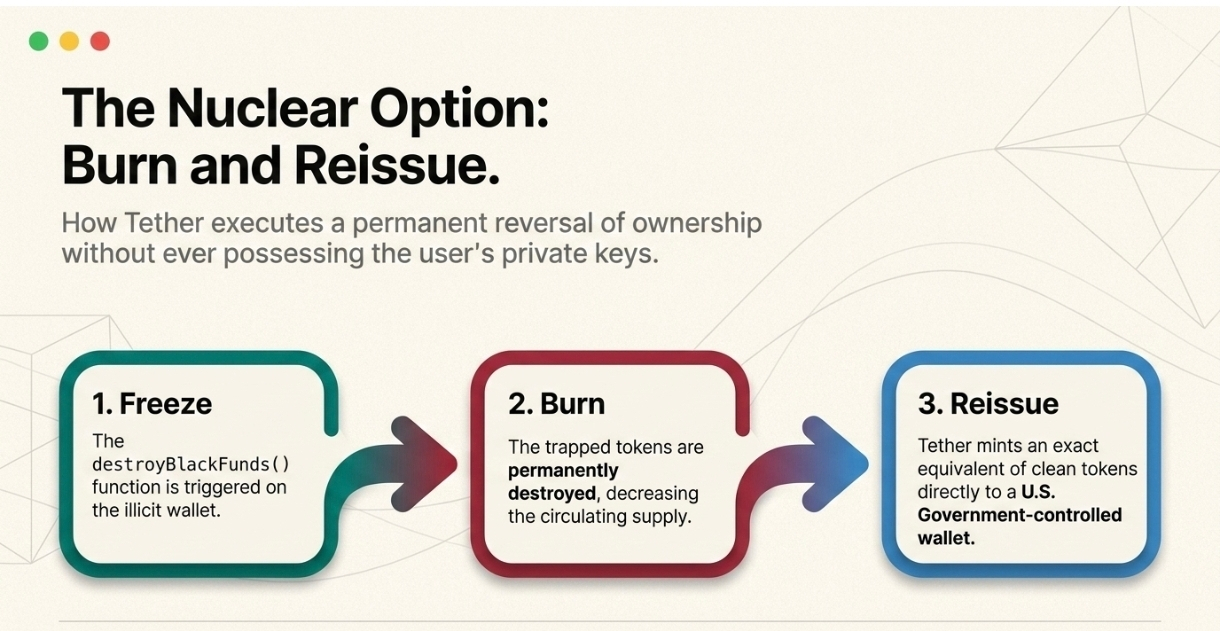
A Tether possui uma capacidade ainda mais extrema. O contrato inteligente inclui uma função destroyBlackFunds(). Essa é a opção nuclear para controle de ativos. Essa função queima permanentemente os tokens mantidos em um endereço na lista negra. Os tokens deixam de existir. A oferta total em circulação diminui pelo montante destruído.
A Tether frequentemente usa esse mecanismo durante apreensões de aplicação da lei.
A empresa congela a carteira ilícita.
Eles destroem os tokens presos.
Em seguida, eles cunham uma quantidade equivalente de novos tokens.
Eles enviam esses tokens “limpos” para uma carteira controlada pelo governo.
Esse processo executa uma reversão permanente de propriedade. Ele elimina completamente a necessidade das chaves privadas do usuário original.
O mecanismo de conformidade impulsiona essas ações técnicas. Eissores não congelam contas aleatoriamente. Eles seguem políticas internas rigorosas. A Tether monitora ativamente a lista de Nacionais Especialmente Designados publicada pelo Office of Foreign Assets Control. A empresa adiciona instantaneamente qualquer endereço que apareça nessa lista à blacklist. Eles também colaboram com empresas de inteligência blockchain. Ferramentas da Chainalysis e da TRM Labs sinalizam carteiras suspeitas. A Unidade T3 de Crimes Financeiros identifica nós de financiamento ao terrorismo e ransomware. A Tether restringe esses ativos antes mesmo de pedidos formais chegarem.
A Circle emite a stablecoin USDC. Eles utilizam um modelo de conformidade diferente. A Circle mantém a capacidade técnica de congelar fundos. Seus contratos inteligentes incluem funções de lista negra semelhantes. A Circle opera de forma reativa. Eles aguardam ordens formais do tribunal ou designações diretas de sanções. Em geral, a Circle não destrói e reemite fundos. O USDC congelado permanece travado na carteira alvo indefinidamente.
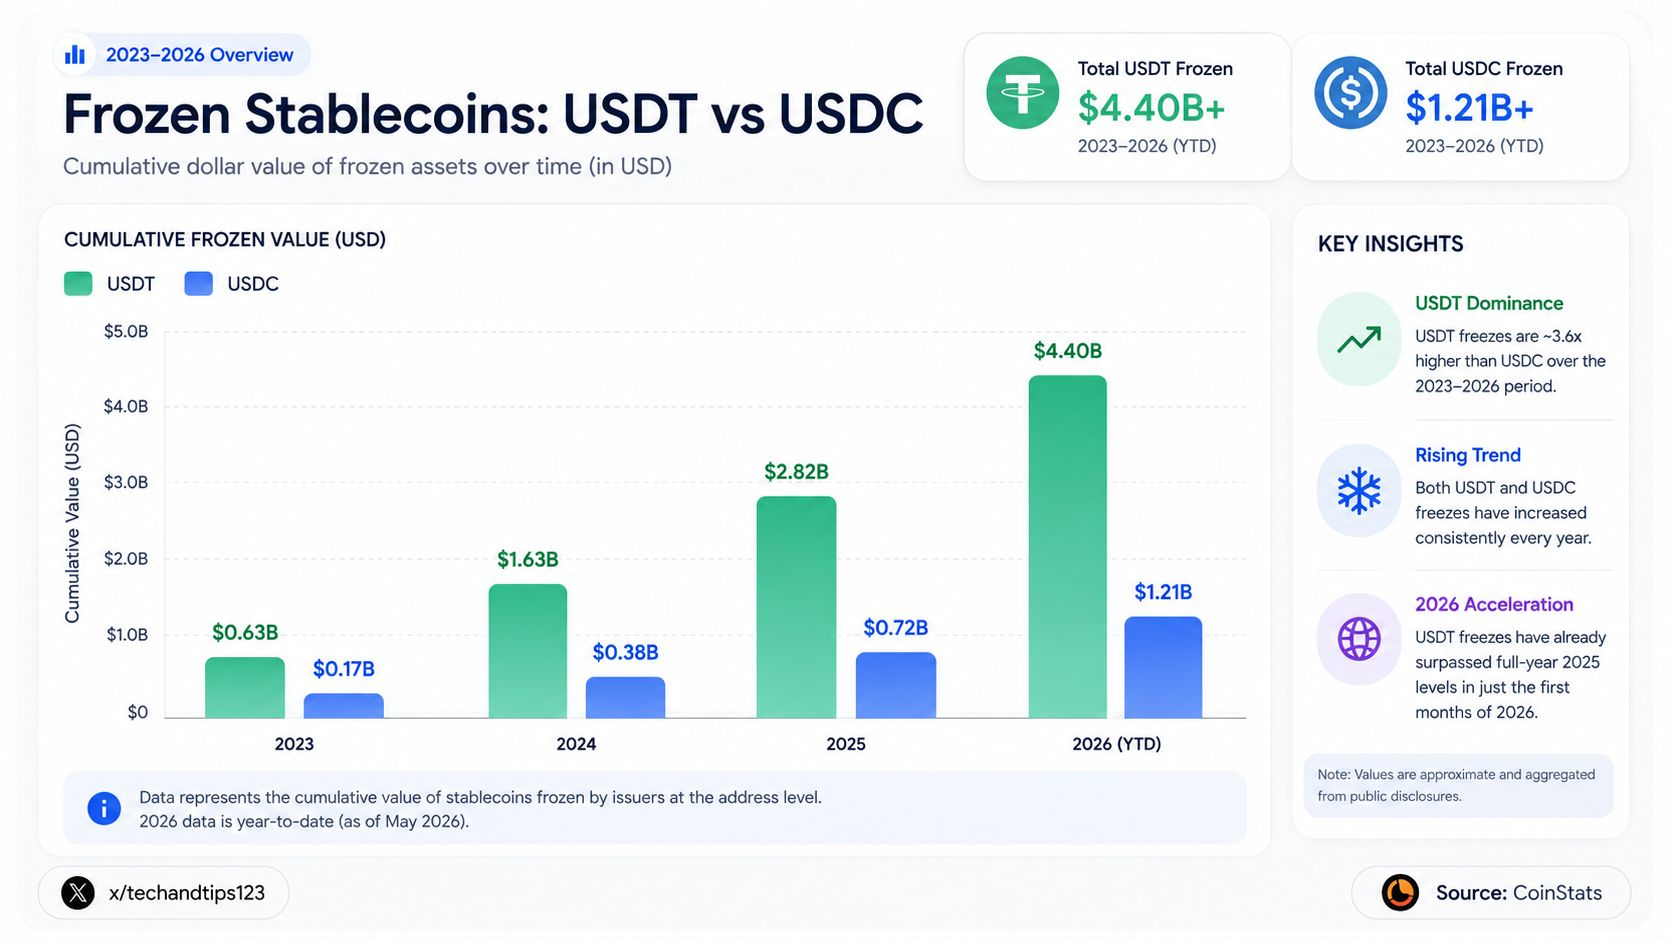
Os dados refletem ações de 2023 a 2025. A Tether exerce seu poder com frequência. A Circle reserva isso para exigências legais estritas. A estratégia proativa da Tether se alinha de perto com as demandas legislativas emergentes.
A Circle também implementou o Protocolo de Transferência entre Cadeias. A indústria chama isso de CCTP V2. Esse protocolo muda como stablecoins se movem entre diferentes blockchains. Antes, usuários dependiam de contratos de bridge vulneráveis. Essas bridges travavam tokens em uma cadeia e cunhavam versões “wrapped” em outra.
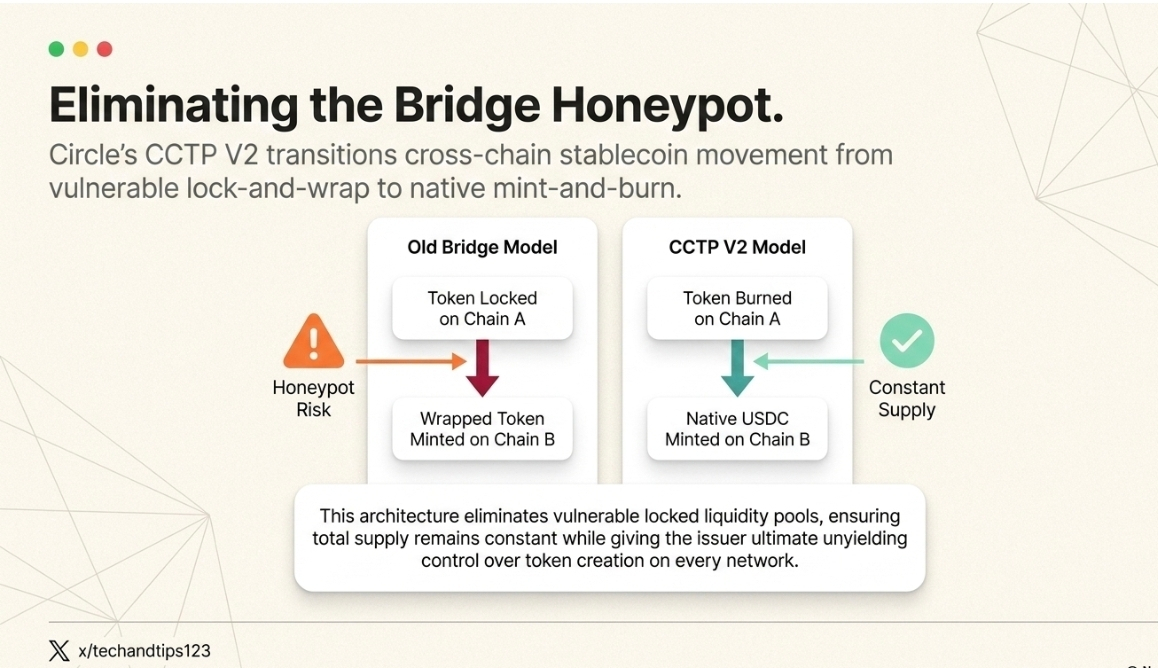
O CCTP V2 elimina esse risco. Ele usa um mecanismo puro de mint e burn. O protocolo destrói USDC na cadeia de origem. Ele cunha USDC nativo novo na cadeia de destino. Essa arquitetura elimina honeypots de liquidez travada. Ela garante que a oferta total permaneça constante. Ela também garante que a Circle mantenha o controle final sobre a criação de tokens em todas as redes.
III. A Superestrutura Legal: Do Código à Conformidade
A tecnologia, por si só, não criou esta era de censura. A lei obrigou o código a se adaptar. Legisladores em todo o mundo agora exigem controle absoluto sobre o dinheiro fiduciário digital. Eles codificam o kill switch na definição legal de uma stablecoin.
Os Estados Unidos aprovaram a Lei GENIUS em julho de 2025. Essa legislação histórica criou o primeiro arcabouço federal abrangente para dinheiro digital. A lei estabeleceu o conceito de Emissor Permitido de Stablecoin de Pagamento. Apenas essas entidades permitidas podem emitir stablecoins de pagamento dentro dos Estados Unidos.
A lei impõe requisitos rígidos de reservas. Emissores devem manter ativos líquidos em uma base um-para-um. As reservas devem consistir em dinheiro ou Treasuries dos Estados Unidos de curto prazo. Emissores devem publicar auditorias mensais dessas reservas.
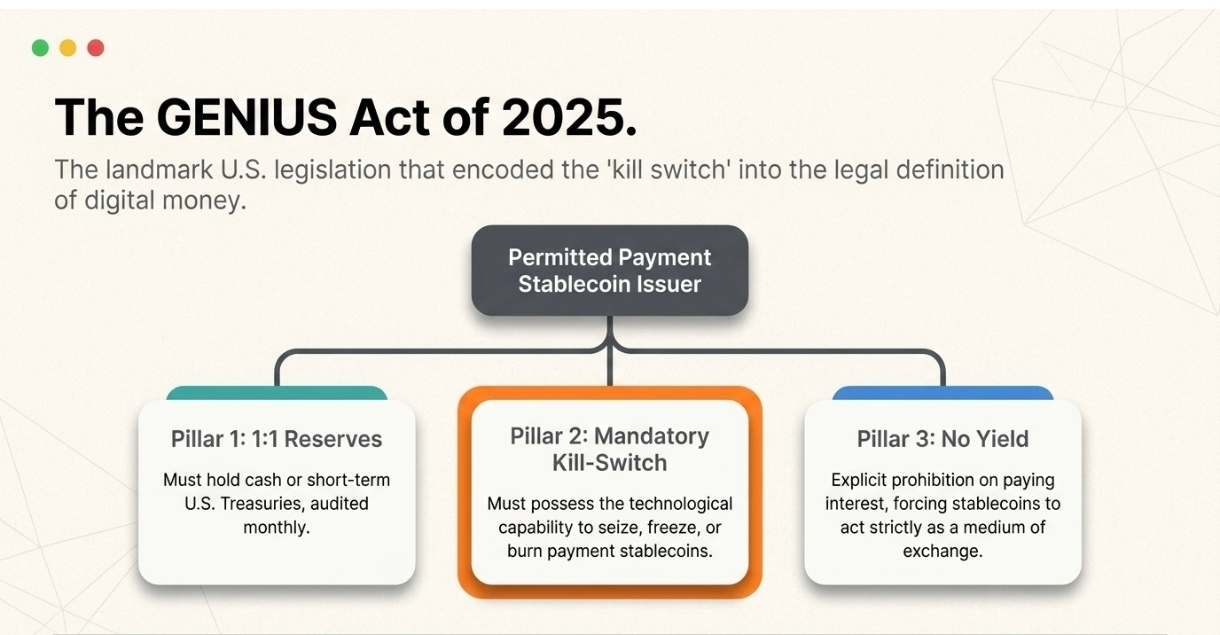
A Lei GENIUS contém uma exigência técnica crítica. Todo emissor permitido deve possuir capacidade tecnológica para apreender, congelar ou queimar stablecoins de pagamento. Eles devem cumprir ordens legais para impedir a transferência de tokens em aberto. A lei transforma emissores de stablecoin em agentes ativos de fiscalização financeira. Eles devem monitorar transações. Eles devem manter programas de conformidade alinhados com a Lei de Sigilo Bancário. Eles devem arquivar relatórios de atividades suspeitas. O congelamento da Tether em abril de 2026 demonstra exatamente esse requisito legal em ação. O governo emite a ordem. O emissor executa o código.
A Lei GENIUS proíbe explicitamente emissores de stablecoin de pagar juros aos usuários. Essa regra impede que stablecoins funcionem como veículos de investimento. A lei obriga stablecoins a atuarem estritamente como meio de troca. Ela protege depósitos bancários tradicionais da fuga massiva de capital.
A Lei CLARITY complementa esse arcabouço. A Câmara aprovou esse projeto em julho de 2025. A legislação separa ativos digitais em categorias claras. Ela define os limites entre commodities digitais e stablecoins de pagamento. Uma commodity digital deriva seu valor da operação de uma rede blockchain. A Commodity Futures Trading Commission regula esses ativos. Stablecoins de pagamento caem sob a jurisdição de reguladores bancários.
A Lei CLARITY também introduz a primeira definição estatutária de staking. Ela distingue três tratamentos legais distintos.
O self-staking ocorre quando o proprietário opera o nó sem transferir a custódia.
O staking autocustodial com um terceiro permite que o proprietário mantenha o controle enquanto outra entidade opera o nó.
O staking em custódia envolve transferir o controle para um terceiro.
Essa categoria final aciona exigências rígidas de registro. Essa divisão consolida o papel das stablecoins como infraestrutura de pagamento regulada, protegendo ao mesmo tempo protocolos descentralizados.
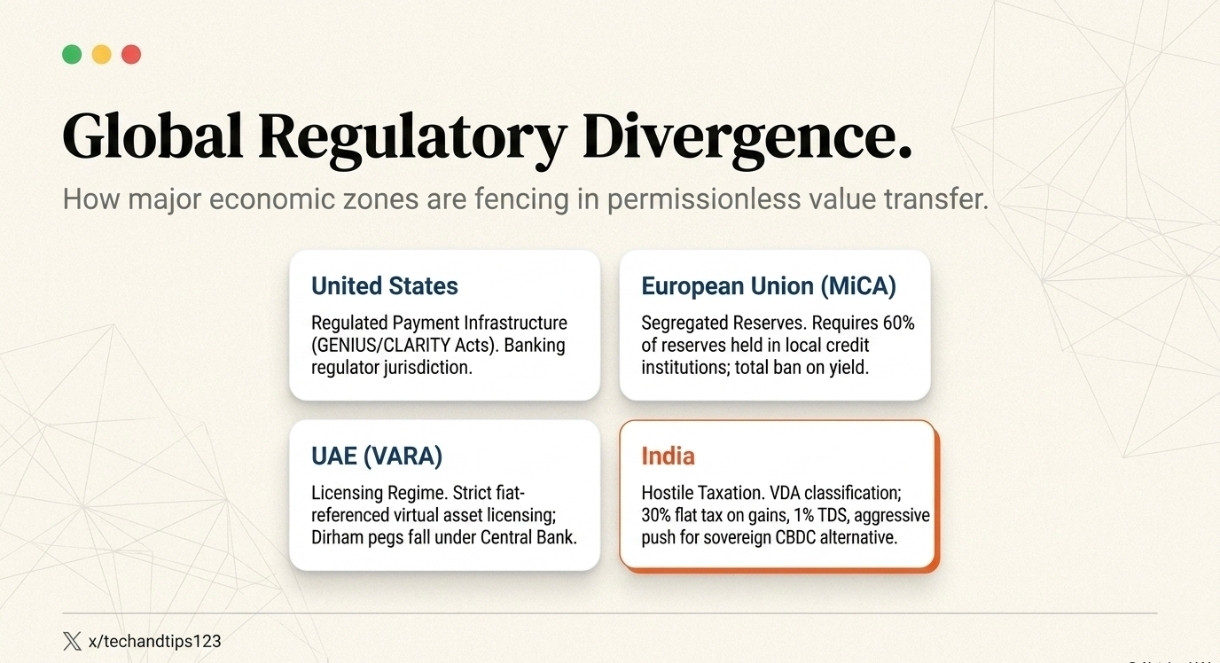
Os reguladores globais seguem um caminho semelhante. A União Europeia aplica a regulamentação Markets in Crypto-Assets. Esse arcabouço é amplamente conhecido como MiCA. A MiCA impõe regras rígidas a tokens de moeda eletrônica. Emissores devem obter autorização das autoridades nacionais competentes. Eles devem manter reservas segregadas em instituições de crédito europeias. As regras europeias obrigam as empresas a manter pelo menos sessenta por cento de suas reservas em bancos locais. A MiCA também implementa uma proibição total de stablecoins que rendem juros.
Singapura administra um regime paralelo. A Autoridade Monetária de Singapura regula stablecoins de uma única moeda. Emissores devem manter cobertura total na moeda de referência. Eles devem garantir o resgate em até cinco dias úteis. As exigências de capital-base são altas.
Os Emirados Árabes Unidos dependem da Virtual Assets Regulatory Authority. Essa agência com sede em Dubai licencia ativos virtuais referenciados em fiat. Qualquer token atrelado ao Dirham cai sob a jurisdição do Banco Central dos EAU. Todo o resto pertence à VARA.
A Índia apresenta um ambiente regulatório altamente complexo. O Banco de Reserva da Índia se recusa a reconhecer stablecoins como moeda legal ou como instrumentos de pagamento autorizados. O banco central vê as moedas digitais privadas como ameaças à estabilidade macroeconômica. Eles temem que esses ativos possam enfraquecer o controle soberano sobre a oferta de moeda doméstica. O governo indiano classifica stablecoins como Ativos Digitais Virtuais. O Banco de Reserva promove agressivamente sua própria Moeda Digital de Banco Central. Essa rupia digital funciona como uma alternativa centralizada a stablecoins privadas.
A classificação de Ativo Digital Virtual aciona um regime tributário agressivo. A Lei das Finanças de 2022 impõe um imposto fixo de trinta por cento sobre todos os ganhos com ativos digitais. Um imposto de um por cento é descontado diretamente na fonte para as principais transações. Investidores não conseguem compensar perdas com outros ativos. Uma multa diária se aplica às entidades que não apresentarem declarações de transações precisas. A Receita Federal utiliza análises com inteligência artificial para sinalizar transações não declaradas.
A Unidade de Inteligência Financeira supervisiona todas as exchanges de cripto registradas na Índia. Essas plataformas devem impor verificação de identidade rigorosa. Elas devem reportar atividades suspeitas sob a Lei de Prevenção à Lavagem de Dinheiro. Apesar desses obstáculos, a adoção de stablecoins na Índia permanece massiva. Empresas usam stablecoins para liquidações rápidas entre fronteiras.
Essa utilidade entra em conflito de forma violenta com a Lei de Gestão de Câmbio Estrangeiro. Essa lei exige que todas as transferências de câmbio estrangeiro passem por canais bancários autorizados. Stablecoins pulam esses canais completamente. Um exportador indiano que recebe USDT opera fora do sistema reconhecido de repatriação.
As consequências desse choque ficaram claras em junho de 2026. A Diretoria de Execução lançou grandes operações em Bengaluru. Oficiais invadiram várias instalações ligadas a empresas de pagamento com criptomoedas. Eles acusaram essas empresas de operar uma rede de remessas não licenciada. A rede supostamente roteou mais de US$ 300 milhões para o exterior usando transferências de stablecoin. O estado congelou ativos bancários substanciais durante a operação.
Essa ação de execução gerou um choque imediato no mercado. O preço do USDT nas exchanges indianas disparou. O prêmio local para a stablecoin subiu acima de oito vírgula cinco por cento. O prêmio usual fica em torno de três por cento. Formadores de mercado interromperam suas compras no exterior de USDT. Eles temiam exposição regulatória súbita. Os mecanismos de arbitragem se romperam. A oferta local de stablecoins entrou em colapso.
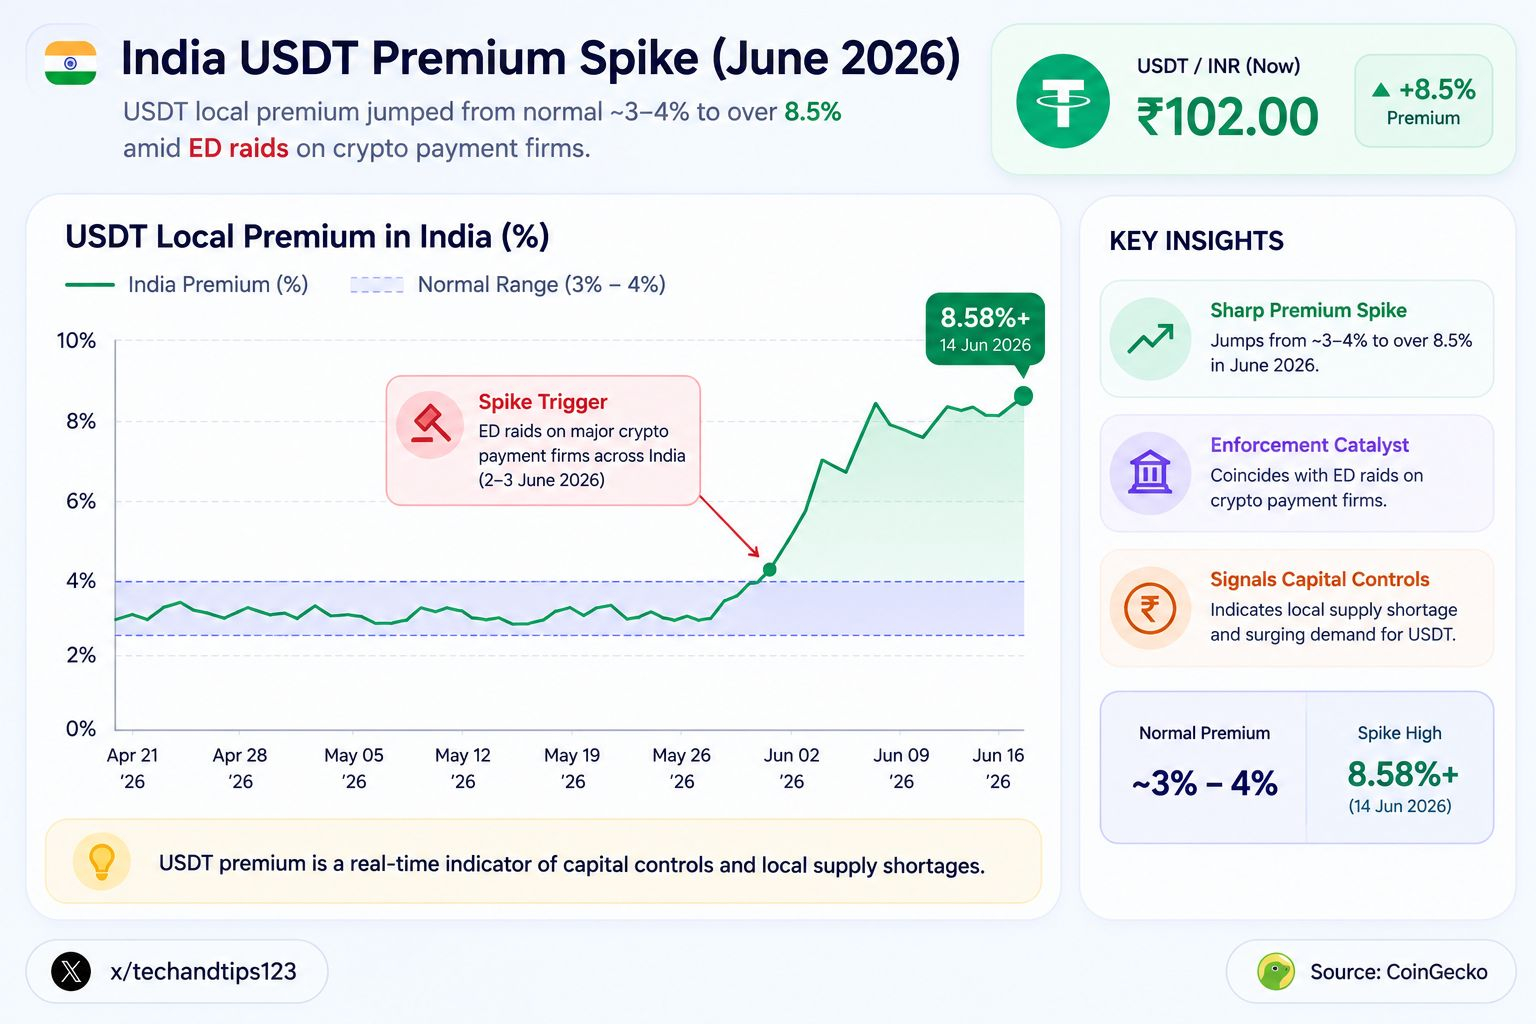
Esse prêmio funciona como um indicador em tempo real de controles de capital soberano. Ele mostra o que acontece quando um Estado defende agressivamente suas fronteiras contra transferências de valor sem permissão. O Estado indiano não tem uma lei dedicada a stablecoins. Em vez disso, eles usam códigos tributários e estatutos de lavagem de dinheiro para impor a conformidade.
IV. A Evidência On-Chain: Mapeando os Fundos Congelados
A transparência de uma blockchain pública funciona como uma mesa de autópsia digital. Cada transação deixa uma marca indelével. Investigadores reconstróem o fluxo exato de capital ilícito. Eles identificam os nós participantes. Eles isolam os fundos contaminados. O congelamento de abril de 2026 fornece um estudo de caso perfeito em forense on-chain.
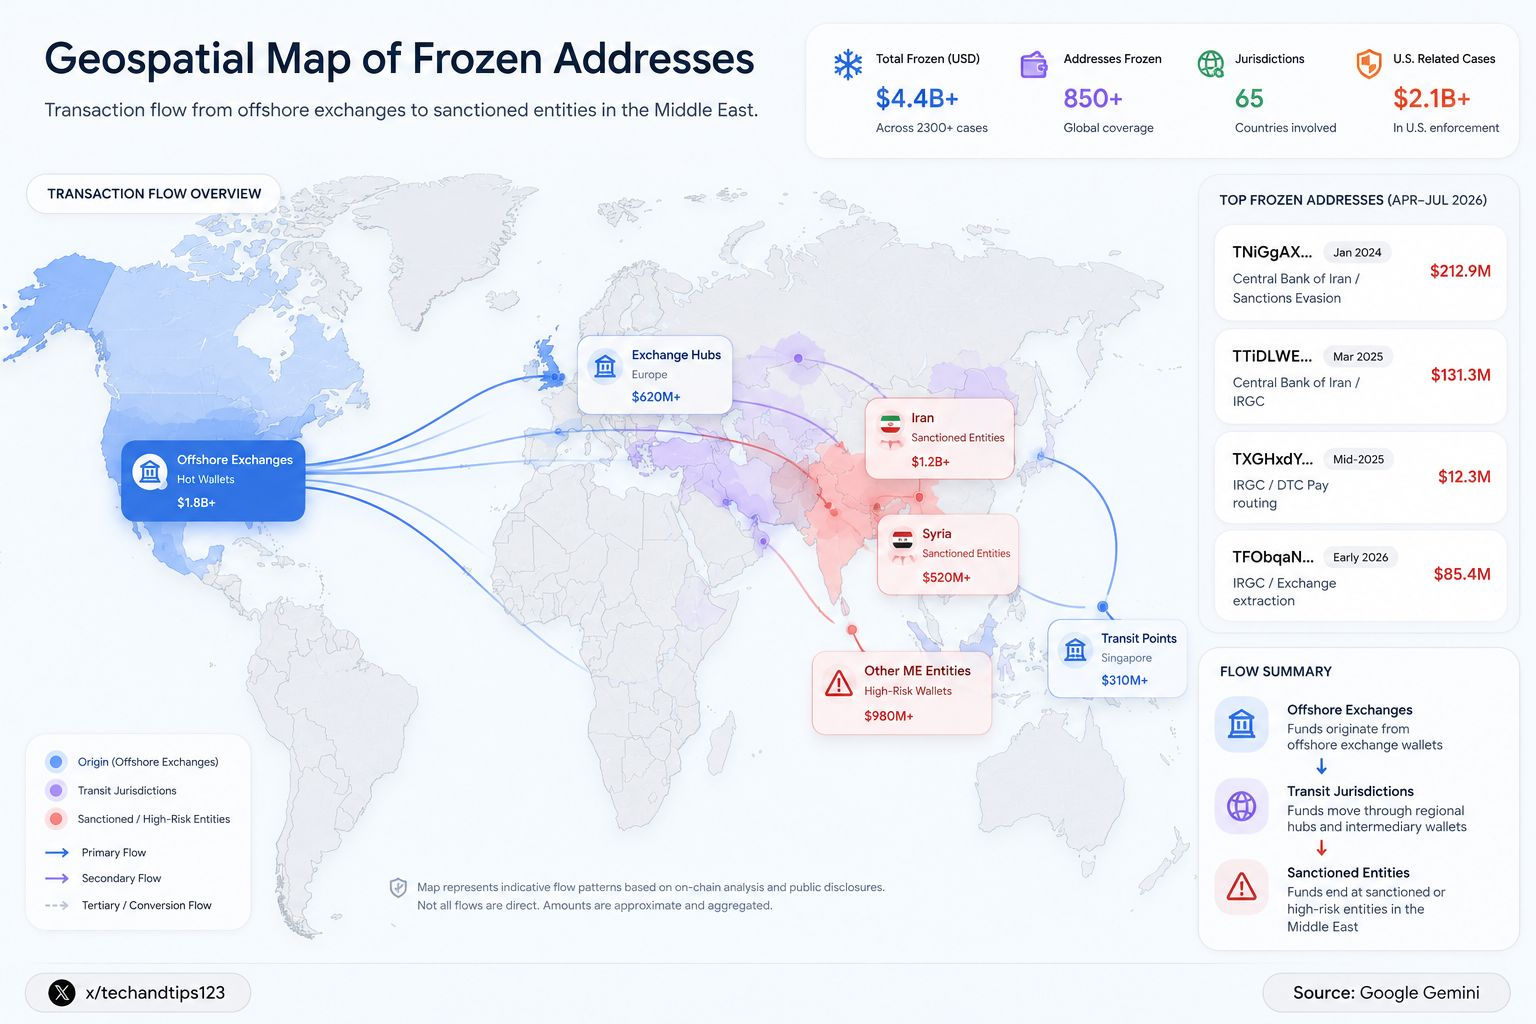
A Tether executou o congelamento inicial em dois endereços massivos de rede Tron. O primeiro endereço tinha a impressionante quantia de US$ 212,9 milhões. A blockchain identifica essa carteira como TNiq9AXBp9EjUqhDhrwrfvAA8U3GUQZH81. O segundo endereço tinha US$ 131,3 milhões. A blockchain identifica essa carteira como TTiDLWE6fZK8okMJv6ijg42yrH6W2pjSr9. Pesquisadores da Chainalysis identificaram essas carteiras como infraestrutura crítica para o Banco Central do Irã.
A República Islâmica opera sob sanções econômicas globais intensas. O regime iraniano precisa desesperadamente de acesso a ativos denominados em dólares. Eles utilizam redes complexas de intermediários para adquirir stablecoins. O regime usa esses “dólares digitais” para financiar compras militares e contornar restrições bancárias tradicionais. As duas carteiras-alvo funcionaram como hubs de liquidez de alta velocidade. Elas agregaram fundos de provedores regionais de pagamentos e de exchanges offshore.
A ação de abril foi apenas o primeiro disparo. As autoridades dos Estados Unidos aumentaram sua campanha de pressão financeira durante o verão. Essa campanha opera sob a designação interna Operation Economic Fury. Em 14 de julho de 2026, a Tether executou outro congelamento massivo. A ação mirou quatro carteiras Tron adicionais. O saldo combinado desses novos alvos totalizou US$ 131 milhões.
Analistas on-chain mapearam rapidamente os novos endereços. Uma carteira continha US$ 12,3 milhões. Esse endereço começa com TXGHxdYbGy574z5hBu4LNzq9NzjZQ9bhUf. Outra carteira tinha quase US$ 85,5 milhões. Os dados de rastreamento revelaram padrões claros. Os fundos, em grande parte, se originaram de saques no DTC Pay e na exchange Bitso. As carteiras exibiram técnicas clássicas de layering. Os operadores distribuíram fundos por vários endereços para evitar detecção. Eles mantiveram saldos individuais relativamente baixos antes de agregações repentinas.
O Tesouro dos Estados Unidos confirmou diretamente a natureza desses endereços. O secretário Scott Bessent anunciou as sanções publicamente. Ele declarou que o Tesouro interromperia agressivamente o abuso do regime iraniano com ativos digitais. A inteligência indicou laços profundos entre as carteiras e a Guarda Revolucionária Islâmica. A IRGC usa essas redes de sombra para financiar operações regionais.
O efeito dominó de um grande congelamento danifica o ecossistema mais amplo. Empresas de análise de blockchain monitoram o fluxo de ativos contaminados. Uma carteira que recebe fundos de um endereço sancionado imediatamente se torna suspeita. Isso cria um fenômeno conhecido como risco de contágio. Comerciantes inocentes ou exchanges centralizadas podem receber, sem saber, stablecoins ilícitas. Ferramentas automatizadas de conformidade sinalizam esses depósitos de entrada. A instituição receptora precisa isolar os fundos para evitar penalidades regulatórias. As empresas devem segmentar suas carteiras de ativos digitais. Elas precisam separar carteiras de depósito de carteiras de varredura e de armazenamento a frio.
O tamanho da destruição de ativos é imenso. Até maio de 2026, a Tether havia imobilizado aproximadamente US$ 475 milhões vinculados especificamente a operações iranianas. Os ativos congelados, em geral, enfrentam um processo legal padronizado. O governo dos Estados Unidos entra com uma ação civil de confisco. Um juiz federal emite uma ordem formal de apreensão. A Tether recebe a ordem. A empresa destrói os tokens congelados usando a função burn. Eles reemitem o valor monetário exato para uma carteira controlada pelo governo. Os fundos são confiscados permanentemente. Os detentores originais perdem qualquer recurso.
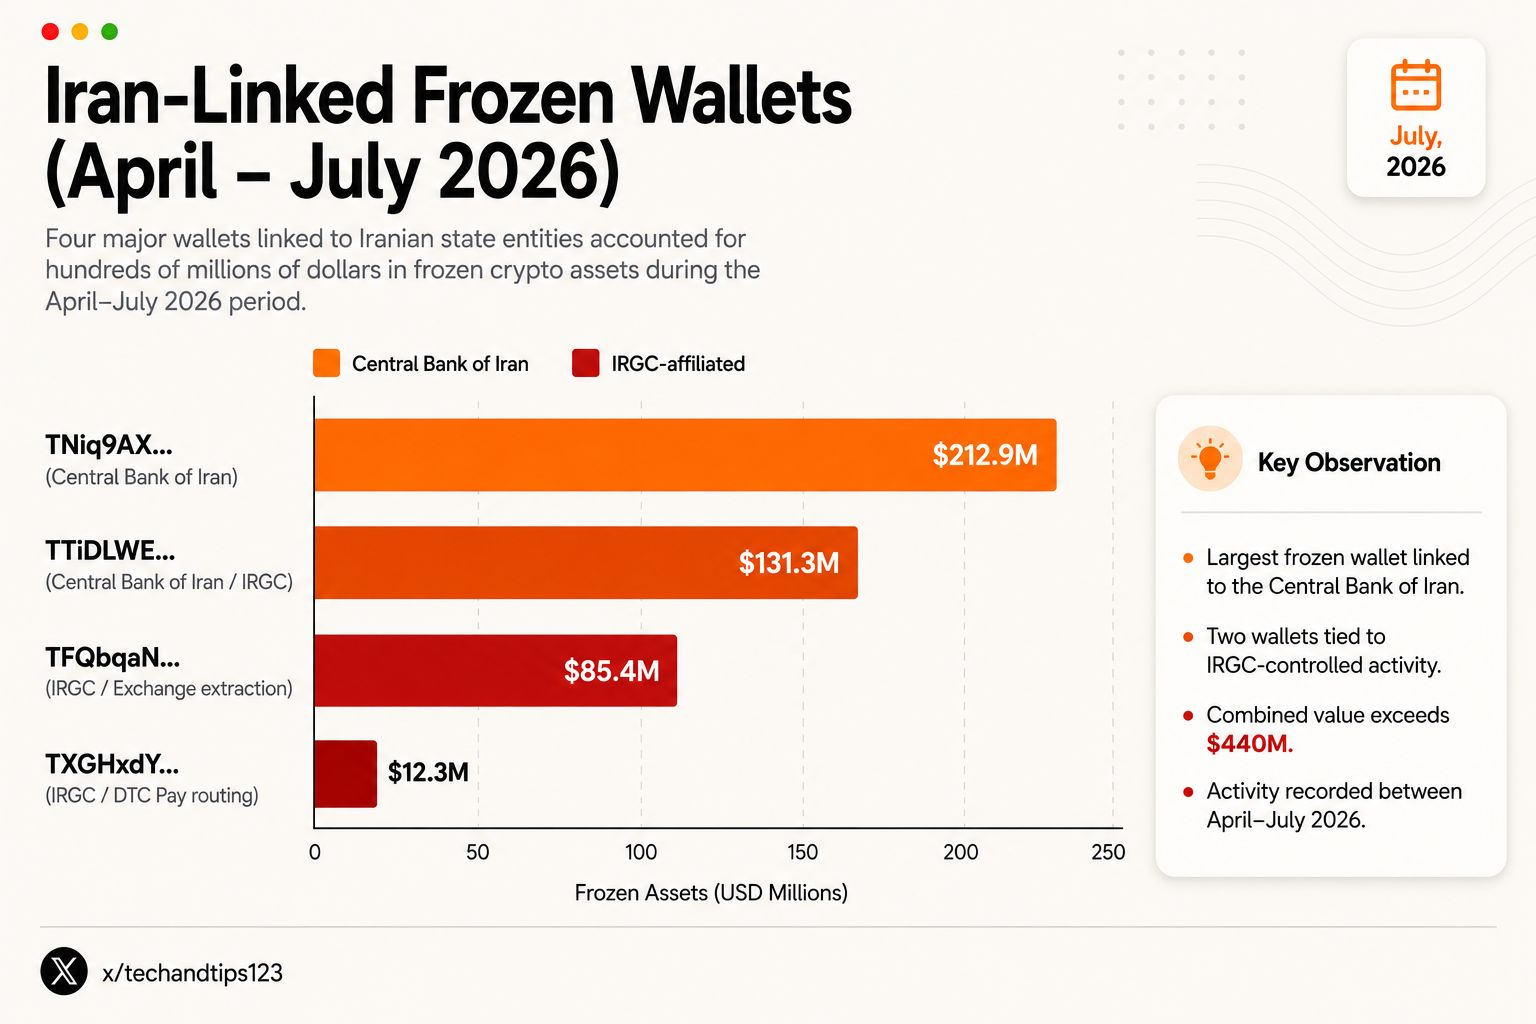
O instantâneo de dados reflete ações direcionadas entre abril e julho de 2026.
V. O Fim da Ausência de Permissão: Implicações Conceituais
A integração de conformidade programável destrói o mito fundador das criptomoedas. O axioma original da indústria estabelecia uma regra simples. Suas chaves equivalem às suas moedas. Se um usuário tiver a chave privada criptográfica do uma carteira digital, nenhuma força externa pode tocar os ativos dentro dela. Isso continua verdadeiro para tokens puramente de commodity como o Bitcoin. É totalmente falso para stablecoins centralizadas.
Manter uma stablecoin em uma carteira não custodiante cria uma ilusão de soberania. O usuário controla o software local. Eles autorizam as assinaturas de transação. No entanto, o proprietário do contrato do token detém a autoridade final. O emissor controla a função de congelamento. Eles podem revogar o acesso instantaneamente. Stablecoins permissionadas constituem uma classe de ativos totalmente nova. São tokens de passivo administrados centralmente, operando em trilhos distribuídos. O blockchain apenas fornece uma camada de liquidação altamente eficiente.
Essa realidade marca uma derrota decisiva da filosofia cypherpunk inicial. Ativistas como Eric Hughes argumentaram fortemente a favor da privacidade digital. Eles acreditavam que dinheiro eletrônico anônimo era essencial para uma sociedade aberta. A trajetória atual das finanças digitais caminha exatamente na direção oposta. Funções de congelamento transformam livros-razão públicos em instrumentos de vigilância total. O dinheiro físico foi o último meio de troca verdadeiramente anônimo. O dinheiro digital é infinitamente rastreável. Ele está sujeito a controle algorítmico em tempo real.
Os efeitos em rede da censura se estendem além dos emissores de stablecoin. Os validadores da blockchain subjacente também enfrentam enorme pressão para cumprir sanções globais. Isso cria uma vulnerabilidade estrutural severa para redes descentralizadas. Validadores do Ethereum processam as transações que impulsionam as finanças descentralizadas. Muitos validadores dependem de software especializado para maximizar seus rendimentos de staking.
Esse software inclui MEV-Boost. O sistema separa a construção de blocos da proposição de blocos. Construtores especializados criam blocos altamente lucrativos de transações. Eles passam esses blocos por redes de relay para os validadores. Alguns relays importantes filtram ativamente as transações. Eles descartam qualquer transação que envolva um endereço sancionado pela OFAC. Eles se recusam a processar transações ligadas a misturadores de privacidade como o Tornado Cash.
As estatísticas revelam uma tendência preocupante para a neutralidade de rede. Pouco tempo depois de a rede Ethereum ter migrado para Proof-of-Stake, a porcentagem de blocos compatíveis com a OFAC disparou. Em um momento, quase oitenta por cento de todos os blocos na rede cumpriam estritamente a filtragem de sanções. Essa métrica acabou caindo para cerca de vinte e sete por cento quando validadores migraram para relays neutros como Ultra Sound Money e Agnostic.
A ameaça de censura em nível de protocolo persiste. Analistas simularam um cenário em que noventa e nove por cento dos validadores do Ethereum se tornaram compatíveis com a OFAC. Uma transação censurada ainda processaria eventualmente. Seriam aproximadamente três horas para alcançar finalidade. A rede não interromperia completamente a transação. Ela apenas degradaria o serviço severamente. Uma rede que atrasa ativamente usuários marginalizados deixa de ser uma utilidade pública neutra.
VI. A Resposta da Indústria: Adaptação ou Rendição?
O ecossistema de blockchain reage a essa nova era de maneiras nitidamente diferentes. Algumas entidades abraçam as exigências de conformidade. Elas constroem negócios enormes atuando como braços de fiscalização regulatória. Circle e Tether dominam essa categoria. Elas provam aos governos que livros-razão digitais são ferramentas superiores para rastrear riqueza ilícita. Grandes exchanges centralizadas adotam posturas idênticas. Plataformas como Binance e Coinbase integram ferramentas extensas de vigilância de blockchain à sua infraestrutura. Elas bloqueiam ativamente depósitos de endereços contaminados. Elas isolam os fundos ao receber alertas automatizados.
Uma facção menor da indústria luta para preservar a visão descentralizada original. Eles rejeitam o conceito de kill switch administrativo. Esses desenvolvedores constroem stablecoins resistentes a censura. Esses ativos não dependem de moeda fiduciária em contas bancárias. Eles mantêm seu valor por meio de incentivos algorítmicos e garantias em criptomoedas.
A stablecoin DAI lidera essa categoria. O protocolo MakerDAO emite DAI. O sistema utiliza sobregarantias para manter um pareamento com o dólar. Nenhum administrador central pode congelar um token DAI. No entanto, DAI depende fortemente de garantias USDC por meio de seu Módulo de Estabilidade de Preço. Isso cria um vetor indireto de censura.
LUSD oferece um modelo mais rígido. O protocolo Liquity emite LUSD. Os contratos inteligentes são totalmente imutáveis. O protocolo aceita apenas Ethereum como garantia. Não há risco de governança. Não há risco de congelamento. FRAX opera como uma stablecoin algorítmica híbrida. Ela oferece forte resistência à censura.
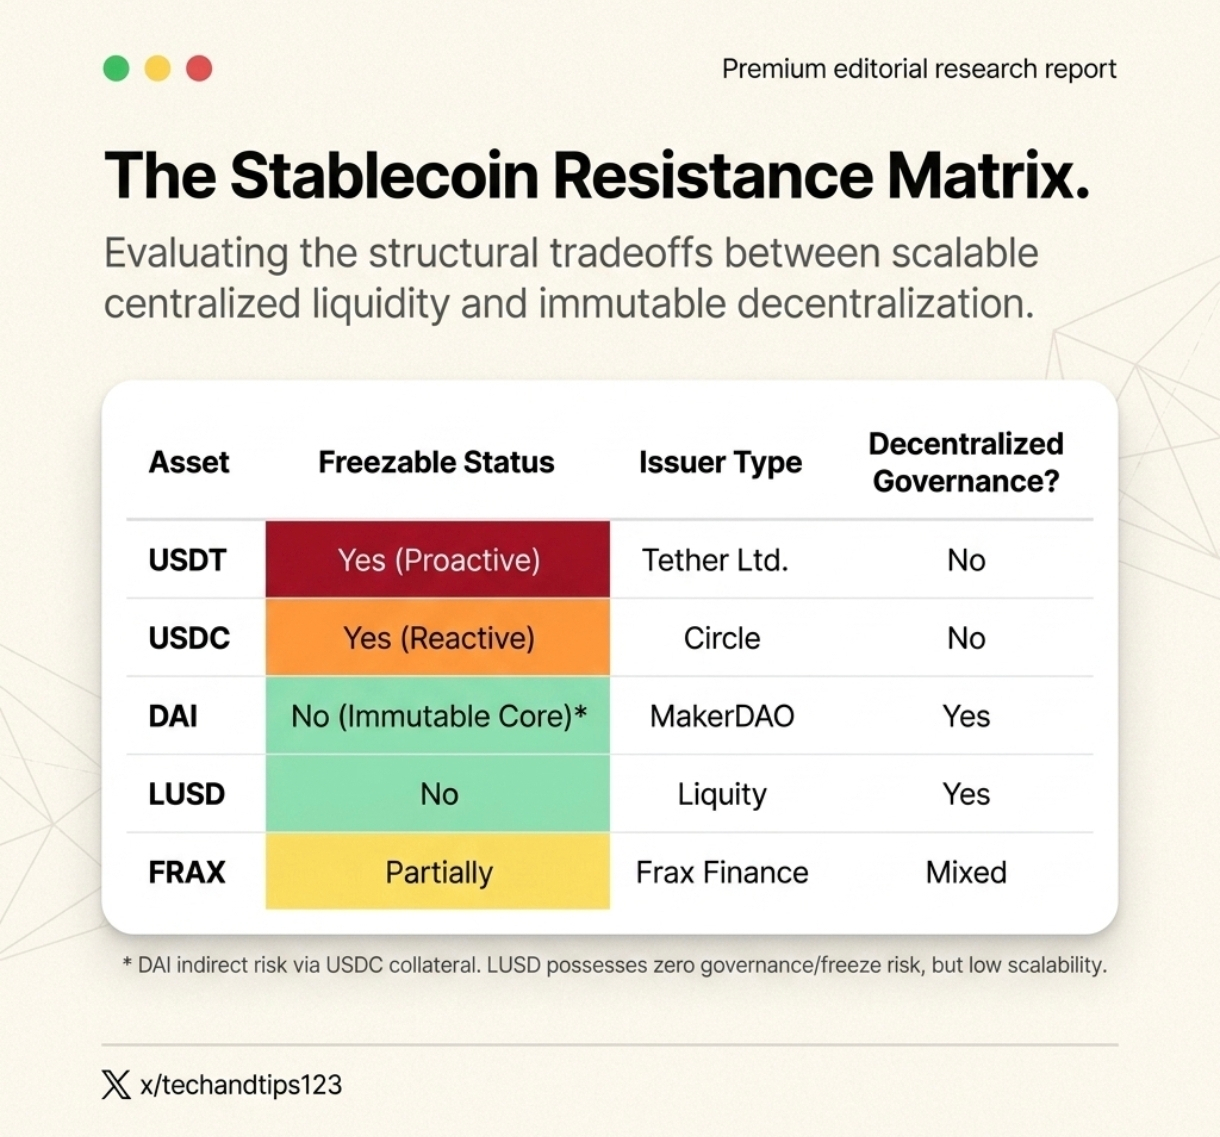
Os dados refletem estruturas de protocolo de consenso em vigor até 2026. Essas alternativas descentralizadas sofrem com problemas de escalabilidade. Elas exigem grandes quantidades de capital para gerar pequenas porções de uma oferta estável. Elas não conseguem atender à demanda global por dólares digitais apenas.
Tecnólogos abordam o problema por outro ângulo. Eles constroem soluções completas de privacidade na cadeia. Redes como Aleo e Aztec usam provas de conhecimento zero. Essas ferramentas criptográficas avançadas permitem que os usuários provem que uma transação é válida sem revelar os dados subjacentes. A Aleo incorpora essa privacidade diretamente em seu consenso Layer-1 usando a arquitetura Zexe. A Aztec opera como uma camada de privacidade sem permissão no Ethereum. A rede oculta o remetente. Oculta o destinatário. Ela cifra o valor da transação. Isso quebra a cadeia de vigilância. Reguladores veem essas redes de privacidade com extrema suspeita. Transferências totalmente anônimas viabilizam lavagem de dinheiro sem verificação.
Surge um compromisso na forma de tokens de conformidade dinâmicos. Desenvolvedores criaram o padrão de token ERC-7518. A indústria chama isso de padrão DyCIST. Isso significa Dynamic Compliant Interoperable Security Token (Token de Segurança Interoperável em Conformidade Dinâmica). Esse tokeniza ativos do mundo real, como crédito privado e imóveis. O padrão utiliza um sistema de partição exclusivo baseado no framework ERC-1155. Ele atribui regras específicas a grupos específicos de investidores.
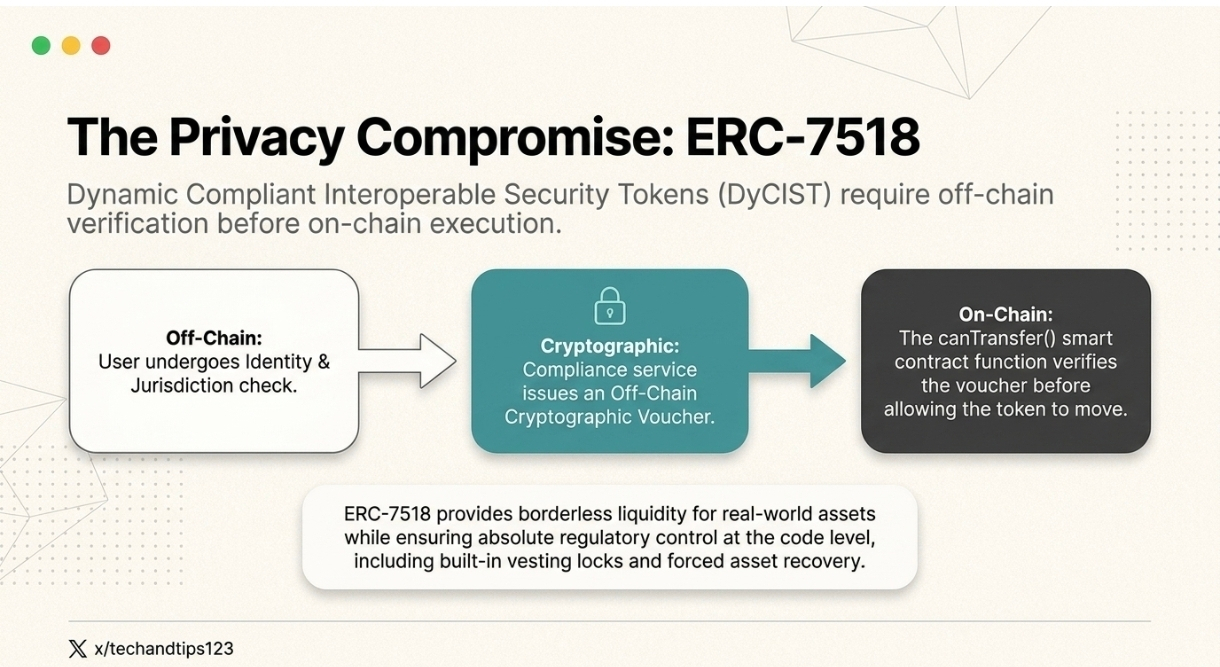
O ERC-7518 redefine completamente a conformidade on-chain. O contrato inteligente exige um voucher criptográfico off-chain antes que qualquer transferência seja executada. Um serviço de conformidade verifica a identidade do usuário. Ele checa a jurisdição regulatória. Ele emite um voucher digital. A função canTransfer no contrato inteligente valida esse voucher. O token só se move se a transação for totalmente legal.
O padrão também inclui ferramentas administrativas poderosas. Um emissor pode congelar endereços específicos. Eles podem bloquear tokens por períodos de aquisição. Eles podem executar transferências forçadas para recuperar ativos perdidos. Esse padrão atende às demandas da finança institucional. Ele fornece liquidez sem fronteiras. Ele garante controle regulatório absoluto no nível do código.
VII. O Futuro dos Livros-Razão Públicos: Previsão e Perguntas em Aberto
A expansão das ordens de congelamento é inevitável. O sucesso da Lei GENIUS fornece um modelo para reguladores globais. A legislação futura provavelmente mirará camadas de infraestrutura de blockchain. As autoridades podem exigir sidechains e redes de escalonamento de camada 2 para integrar funções nativas de congelamento. O conceito do token codificado legalmente se tornará o padrão para todos os ativos institucionais.
Padrões como o ERC-7518 provam que conformidade programável é altamente eficiente. Essa trajetória aponta para uma bifurcação severa do ecossistema de ativos digitais. O universo do blockchain se dividirá em dois domínios distintos.
Um conjunto de livros-razão atenderá exclusivamente à atividade econômica regulada. Essas cadeias terão verificação nativa de identidade. Elas suportarão transações reversíveis. Elas capturarão a grande maioria da liquidez global. Grandes bancos e corporações operarão exclusivamente nesse ambiente.
O segundo domínio consistirá em redes de transferência de valor verdadeiramente sem permissão. Essas cadeias preservarão o ethos cypherpunk original. Elas rejeitarão administração central. Elas oferecerão finalidade absoluta e forte privacidade. Essas redes enfrentarão uma hostilidade regulatória incessante. Instituições financeiras tradicionais se recusarão a interagir com elas. Elas correm risco de fragmentação significativa de liquidez e podem enfrentar pressões de desbancarização. No entanto, é improvável que desapareçam completamente. Elas provavelmente servirão a casos de uso de nicho: transferências ponto a ponto de alto valor, jurisdições politicamente sensíveis e defensores ideológicos da descentralização. Cadeias reguladas capturarão a grande maioria da atividade comercial mainstream e a liquidez institucional.
O elemento humano do controle centralizado continua sendo uma vulnerabilidade crítica. Erros ocorrem constantemente no sistema bancário tradicional. Contas são congeladas por engano. Empresas legítimas sofrem choques operacionais devastadores. A assimetria do controle de stablecoins agrava esse risco. Um único alerta automatizado pode acionar um congelamento de vários milhões de dólares. Um algoritmo sinaliza uma carteira. O contrato inteligente executa o comando de bloqueio. Os fundos prendem instantaneamente um capital inocente. Reverter essa ação exige um esforço imenso.
O usuário não consegue recorrer ao contrato inteligente. Ele deve navegar por uma burocracia complexa. Ele precisa contatar o emissor. Muitas vezes, ele precisa de intervenção formal do tribunal para remover um congelamento por engano. A tecnologia age instantaneamente. O recurso legal leva meses.
O congelamento da Tether em abril de 2026 se destaca como um marco histórico. Ele desmontou a ilusão das finanças descentralizadas. Ficou provado de forma definitiva que blockchains públicas não estão além do alcance do Estado. Elas são as ferramentas de fiscalização financeira mais eficientes já construídas.
O livro-razão digital se lembra de tudo. O emissor mantém a chave-mestra. A pergunta não é mais se existe censura em blockchains públicas. A pergunta é exclusivamente sobre quem detém as chaves.