Otimista em relação a @grvt_io


Publicar
--
Mian-SD
·
--
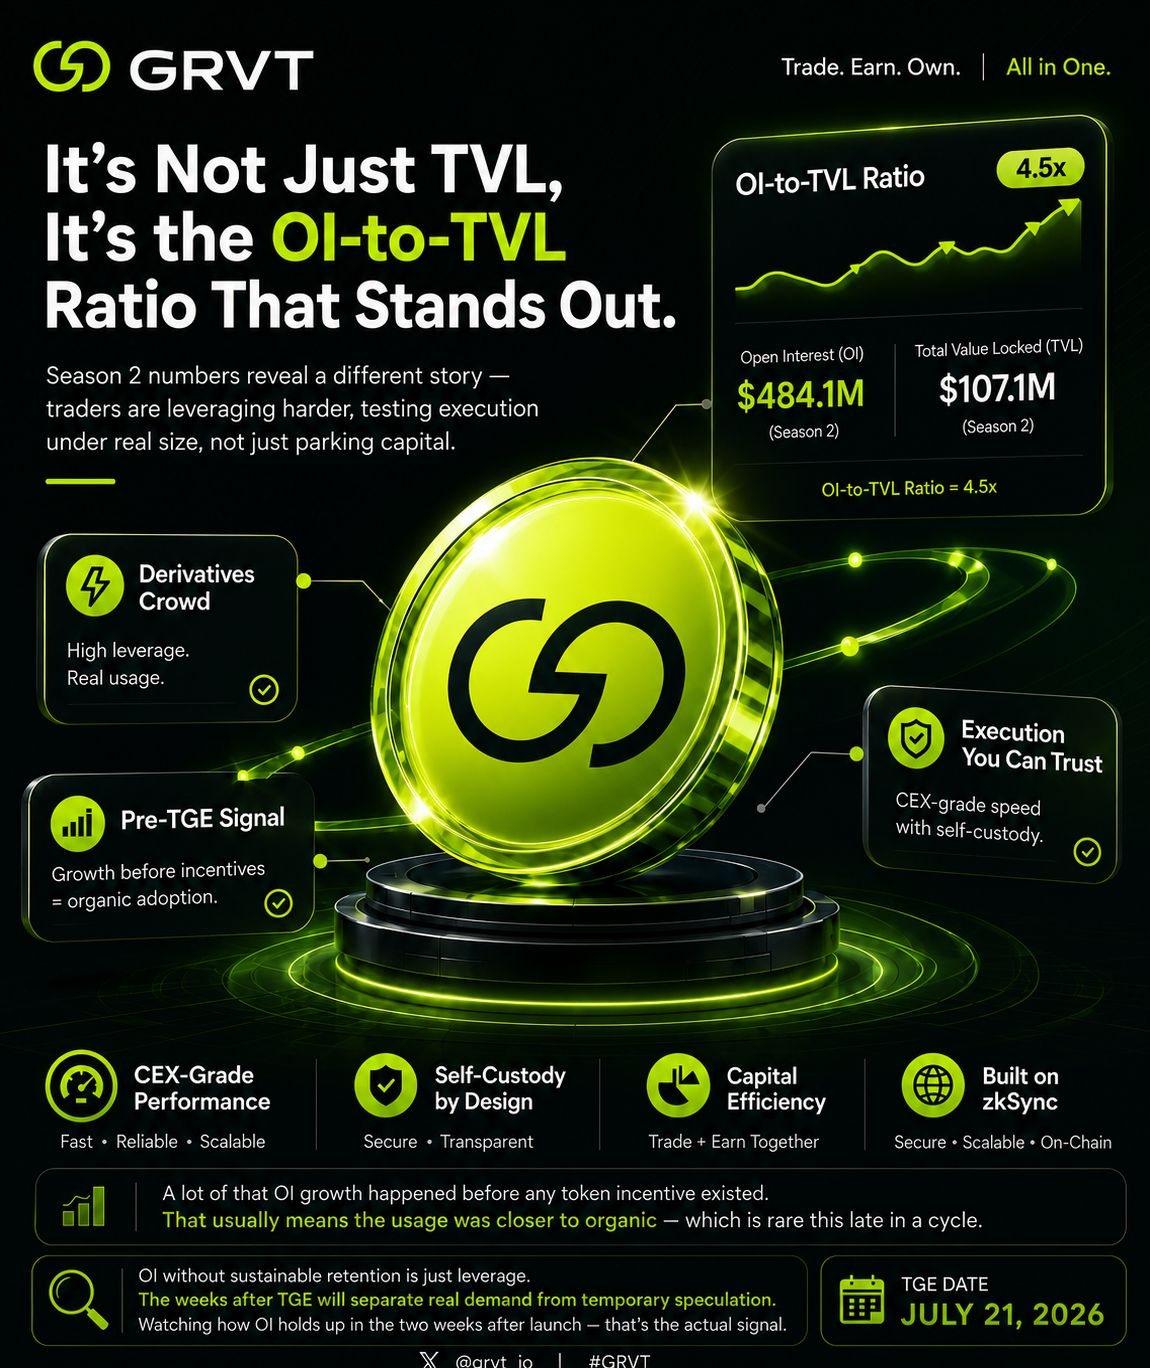
Em AltaO que se destacou para mim com @grvt_io não foi o gráfico de TVL — foi a razão OI-para-TVL. US$ 11,6M para US$ 484,1M em open interest enquanto a TVL só foi de US$ 11,3M para US$ 107,1M na Temporada 2 significa que os traders estavam alavancando bem mais do que depositors estavam estacionando capital. Isso não é um público de “rendimento seguro”; é um público de derivativos testando se a execução realmente se sustenta em escala. Tenho acompanhado alguns DEXs estilo CEX que fazem essa mesma afirmação e a maioria deles engasga com a estabilidade da taxa de funding quando o volume começa a ficar de verdade.
Testar o slippage em um par de mid-cap é onde isso fica interessante — as execuções parecem mais próximas de venues centralizados do que a maioria dos DEXs baseados em zkSync que eu encontrei. Self-custody com esse tipo de velocidade de execução é a proposta real aqui, não essa linha de marketing de “saldo unificado” que todo mundo continua repetindo.
Uma coisa que as pessoas estão deixando passar antes do TGE de 21 de julho: grande parte desse crescimento de OI aconteceu antes de qualquer incentivo de token existir. Isso normalmente significa que o uso estava mais perto do orgânico do que de um airdrop “farmado”, o que é raro tão tarde em um ciclo. Não quer dizer que se sustente pós-TGE; quando as emissões começam, o comportamento de funding e a retenção do OI vão contar a história real muito mais rápido do que qualquer print de dashboard.
#grvt
Você acha que o OI continua alto após o TGE?
$LUMIA $LAB $BILL
Aviso legal: inclui opiniões de terceiros. Não constitui aconselhamento. A Binance AI pode ser utilizada sem garantia. Consulta os Termos e Condições.