

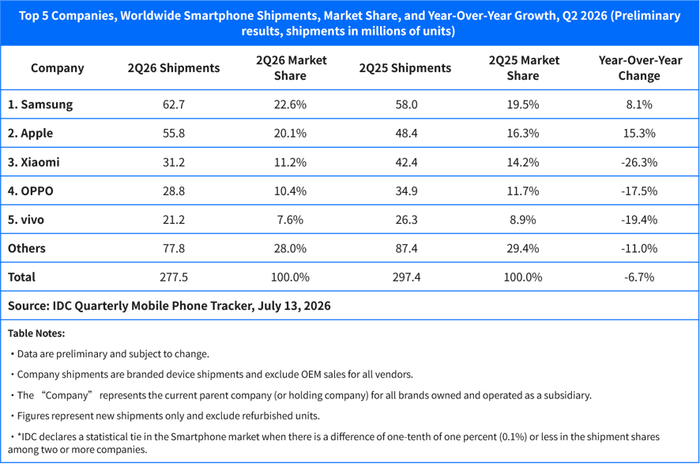
Notícia do IT Home em 14 de julho: com base nos dados preliminares divulgados hoje pela International Data Corporation (IDC) (Relatório de acompanhamento trimestral global de celulares), no segundo trimestre de 2026 o volume de remessas globais de smartphones foi de 277,5 milhões de unidades, uma queda de 6,7% ano a ano.
Esse é o segundo trimestre consecutivo em que há queda ano a ano. A crise da memória continua atingindo o mercado, elevando significativamente os custos e também causando escassez de oferta.
Nabila Popal, diretora sênior de pesquisas de dispositivos de consumo na IDC, afirmou: os custos de memória subiram quase 300% em comparação com o mesmo período do ano passado. Nos modelos de entrada, isso representa mais de 65% do custo total da lista de materiais. Isso torna cada vez mais difícil a sobrevivência das fabricantes que dependem principalmente de produtos de entrada. Os dados do segundo trimestre confirmam totalmente nosso julgamento anterior — desta vez a queda não está distribuída de maneira uniforme por todo o mercado: a crise de chips de memória beneficia as marcas premium, mas atinge fortemente as fabricantes que dependem de modelos de entrada.
A Apple e a Samsung foram, por dois trimestres consecutivos, as únicas duas fabricantes entre as cinco primeiras colocadas a registrarem crescimento no volume de remessas. No segundo trimestre, as remessas da Apple atingiram o maior nível da história para o mesmo período, impulsionadas principalmente pela forte demanda pela série iPhone 17 e pelo fato de consumidores comprarem antes, por anteciparem novos aumentos de preço. Com essa tendência, a participação de mercado anual da Apple tem chances de chegar a 22%, um recorde histórico.
Nabila Popal acredita que as fabricantes de entrada estão tentando ao máximo ajustar suas estratégias, reduzir custos e transferir suas linhas de produtos para modelos com maior margem de lucro. No entanto, o ponto-chave não é a estratégia em si, e sim como fazer o consumidor aceitar produtos de preços mais altos lançados por essas marcas tradicionais de entrada. Quando a diferença de preço diminui e o parcelamento é relativamente mais conveniente, os consumidores tendem mais a escolher marcas premium.
O vice-presidente sênior de dispositivos terminais globais da IDC, Francisco Jeronimo, afirmou que, no segundo trimestre de 2026, a divisão entre o mercado de ponta e o de entrada se intensificou ainda mais. Tanto a Samsung quanto a Apple registraram crescimento ano a ano nas remessas; a participação de mercado delas se expandiu em 3,2 e 3,8 pontos percentuais, respectivamente, consolidando ainda mais a posição de liderança.
Esta crise de memória está dividindo o mercado de smartphones em dois campos bem distintos. Do lado premium, Apple e Samsung conseguem continuar ampliando a vantagem porque anteciparam o bloqueio do fornecimento de memória e, além disso, os custos de memória representam uma proporção relativamente menor dentro da lista de materiais geral. Já do lado de entrada, fabricantes que dependem de modelos baratos para vender em grande volume estão enfrentando uma pressão pesada, e seus públicos-alvo de consumo também são afetados. No fim, esta crise beneficia aquelas empresas que têm efeito de escala, relações sólidas com a cadeia de suprimentos e uma combinação de produtos premium.
Kiranjeet Kaur, vice-diretora de pesquisas globais de dispositivos de consumo da IDC, acrescentou que a classificação da Xiaomi, OPPO e vivo não mudou em relação ao trimestre anterior, mas a velocidade da queda das fabricantes chinesas aumentou. A maioria das principais empresas registrou quedas ano a ano de dois dígitos.
O mercado abaixo de 200 dólares ainda é, para eles, um território-chave para gerar volume; por isso, muitas fabricantes precisam reformular modelos antigos ou relançar versões 4G para manter essa faixa de preço, controlando ao mesmo tempo o máximo possível outros custos.
O Xiaomi teve a maior queda entre as principais fabricantes, mas isso foi algo intencional — ele reduziu propositadamente o volume de envio de aparelhos de entrada para garantir margens de lucro e transferiu o foco para mercados de maior faixa de preço. Já a Huawei foi a exceção, alcançando crescimento de 20,9% ano a ano. Isso se deve principalmente ao fato de ela manter preços estáveis no mercado doméstico (enquanto outros concorrentes Android aumentaram preços), realizar promoções direcionadas, aproveitar a forte lealdade à marca no mercado local e ampliar sua linha de produtos para atender a mais faixas de preço. Segundo o site IT Home, com base no relatório, no segundo trimestre de 2026 o volume de remessas do mercado chinês de smartphones foi de cerca de 66,01 milhões de unidades, uma queda de 4,3% em relação ao ano anterior, com cinco trimestres consecutivos de queda ano a ano. A partir do fim de março, as fabricantes Android foram forçadas a ajustar de forma contínua os preços de seus produtos ou as configurações devido à escalada contínua dos custos de componentes essenciais como memória, o que suprimiu de forma evidente a intenção dos consumidores de trocar de aparelho.
Enquanto isso, o efeito de estímulo à demanda das políticas de “subsídio nacional” vai diminuindo gradualmente. Com isso, durante o grande promo “618” deste ano, as vendas gerais de smartphones na China tiveram uma queda de quase 15% em relação ao mesmo período do ano passado, mostrando fraqueza no curto prazo do lado da demanda.
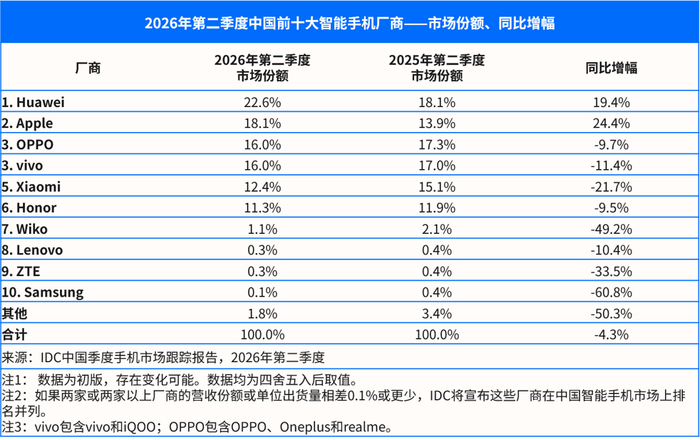
Em um cenário de fraqueza geral do mercado, as principais empresas, especialmente Huawei e Apple, tiveram desempenho acima da média: no segundo trimestre, as remessas cresceram cerca de 20% ano a ano, em ambos os casos, tornando-se um destaque do mercado. Por um lado, as duas marcas continuam atraindo consumidores graças ao forte apelo da marca; por outro, diante de aumentos de preços generalizados entre fabricantes Android, Huawei e Apple não só não elevaram preços como também lançaram estratégias de promoções e ofertas direcionadas, reforçando ainda mais sua competitividade no mercado. Além disso, a Huawei segue enriquecendo sua linha de produtos para atender uma gama mais ampla de necessidades de usuários; já a Apple, por ter antecipado a liberação de expectativas de aumento de preço para produtos do segundo semestre, levou parte dos consumidores a antecipar suas decisões de compra, adquirindo antes a série iPhone 17, elevando ainda mais as remessas do trimestre.
O relatório afirma que, à medida que os estoques de materiais comprados a preços mais baixos pelos fabricantes no período anterior forem gradualmente se esgotando, a pressão de custos deverá ser liberada de forma concentrada no segundo semestre. Espera-se que, no segundo semestre de 2026, a queda anual no volume de remessas do mercado chinês de smartphones possa ampliar para cerca de 20%. Olhando para 2027, não deve haver espaço para uma queda significativa nos preços de memória, e o mercado como um todo continuará enfrentando desafios severos. Mas não é preciso ser excessivamente pessimista — as necessidades dos consumidores de usar celulares não desapareceram, apenas foram adiadas. Como o celular é um dispositivo essencial que todos levam consigo, sua posição central não será abalada. Prevê-se que, entre 2028 e 2029, com a chegada de um novo ciclo de troca de aparelhos, o mercado tenha chances de se recuperar.