Depois de tanto fazer interações, eu vejo que, quando surge um projeto novo, ninguém do mercado de verdade liga para as “benesses do ecossistema” desenhadas pela equipe oficial; o que eles fazem é ficar de olho, sem parar, na proporção real entre o FDV e a circulação inicial — é essa a régua se o grande capital consegue ou não sair em segurança. Recentemente, o @grvt_io ficou aparecendo toda hora por causa de atrasos no TGE, e muita gente ainda está em dúvida se deve ir ao mercado secundário para assumir o “trilho” dos outros. Hoje vamos aprofundar um pouco mais nos riscos implícitos do modelo de tokens dele; do mesmo jeito, só olharemos dados, sem exagerar nem desmerecer.
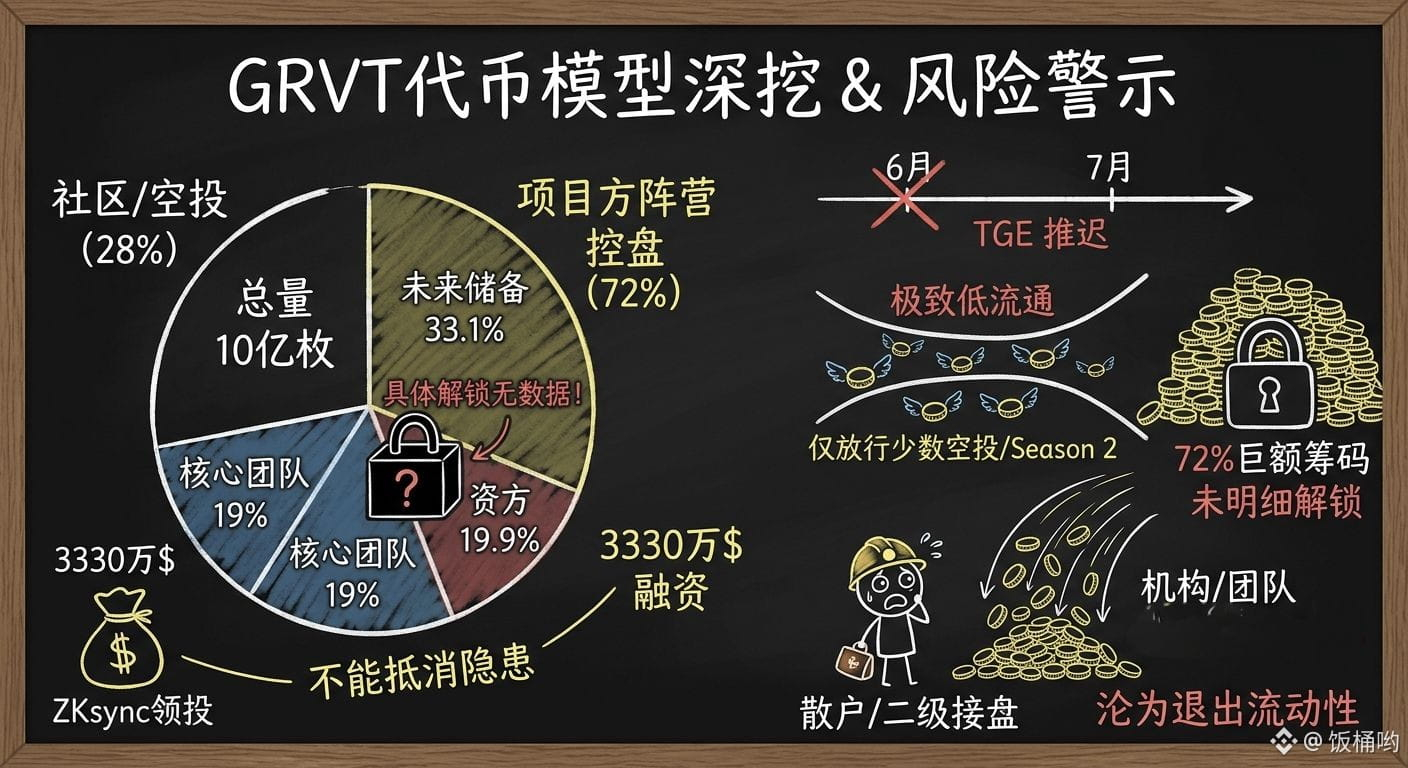
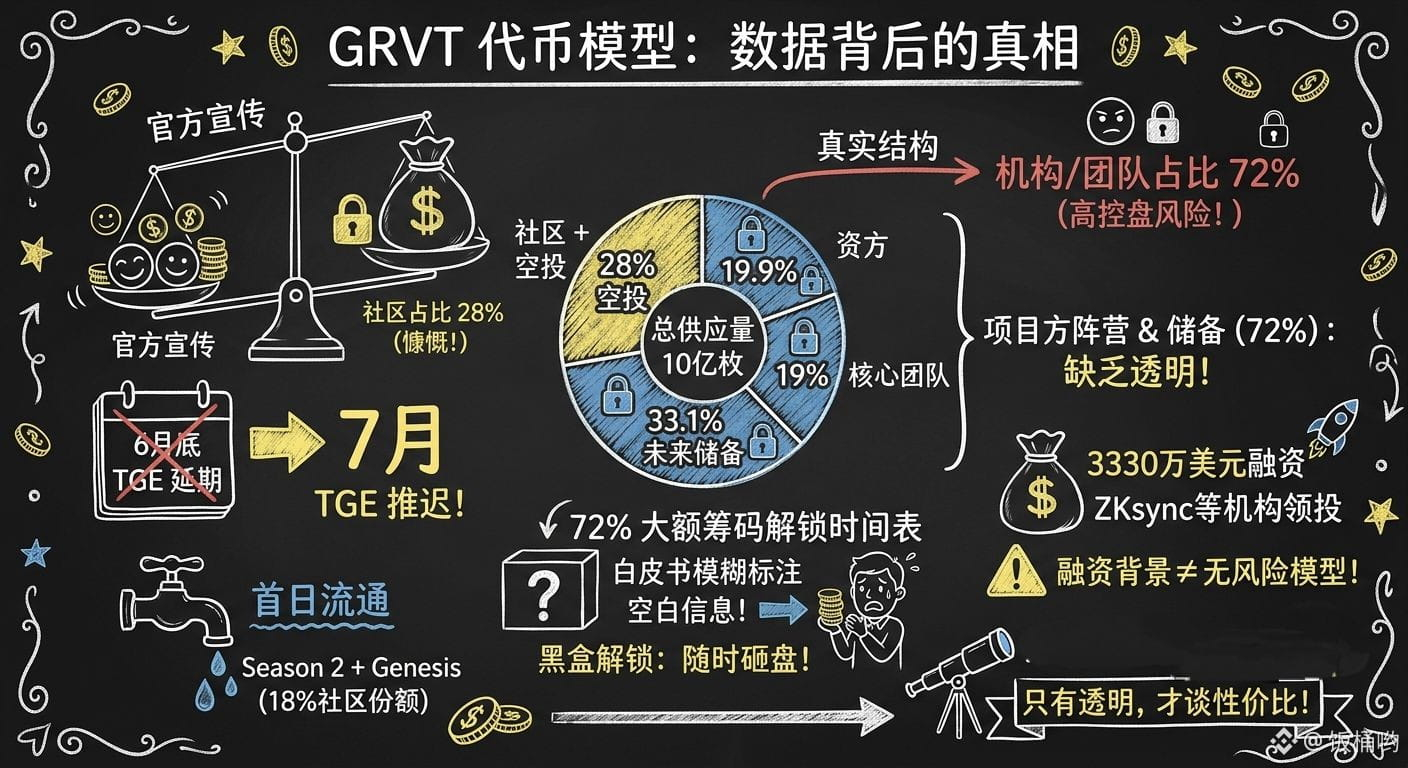
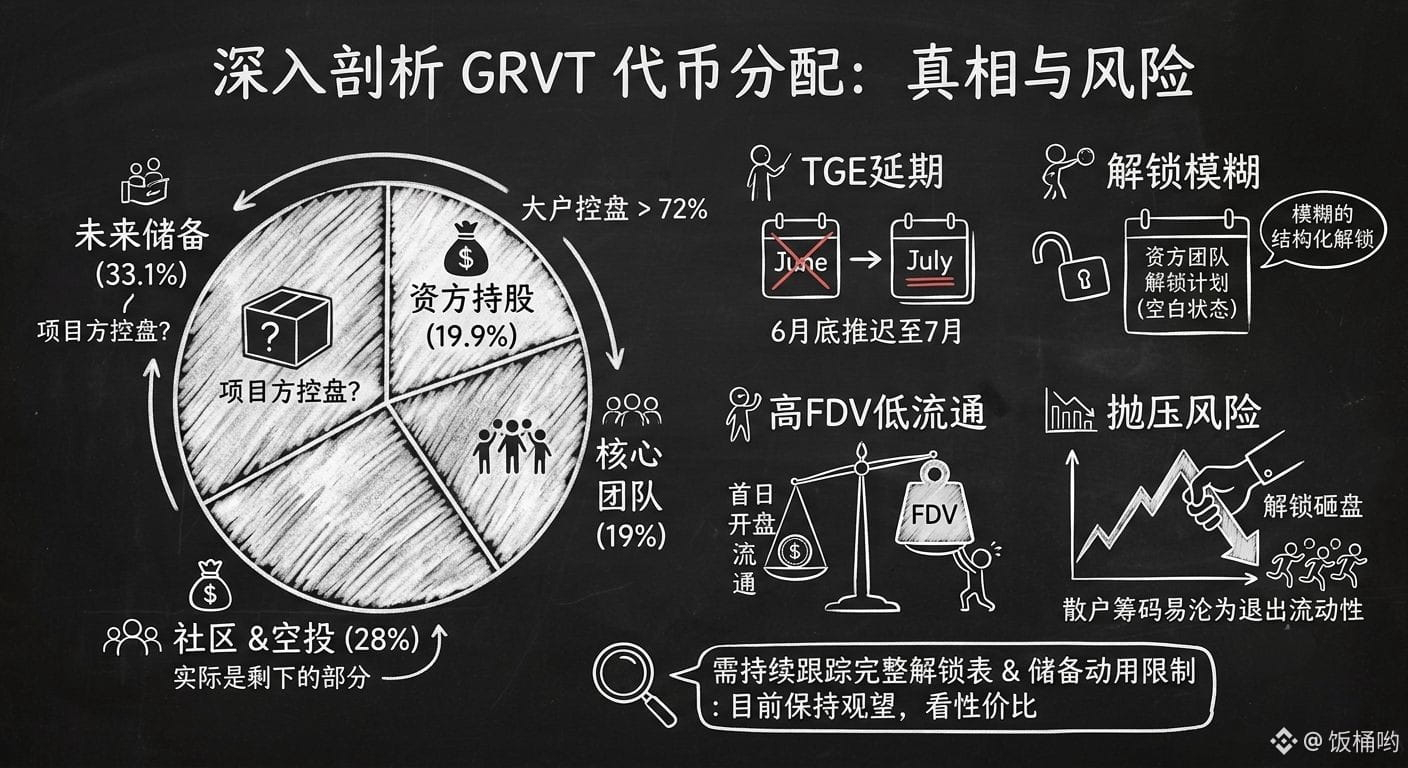
O total do GRVT é de 1 bilhão de tokens. Embora à primeira vista pareça que a comunidade recebe 28% em participação contábil, ao examinar com cuidado aquela “reserva futura” que representa 33,1%, dá para perceber algumas irregularidades. Essa parcela, chamada de “reserva do ecossistema”, na prática não tem nenhuma restrição on-chain nem um mecanismo independente de votação via DAO. Em outras palavras: esses 33,1% somados à fatia de investidores e da equipe equivalem a o grupo do projeto controlar com firmeza mais de sete décimos das “peças”. Com uma taxa de controle absoluto assim, a chamada “governança conjunta pela comunidade” acaba parecendo mais conversa do que prática.
Desta vez, o TGE foi adiado do fim de junho para julho. A explicação oficial é que foi para otimizar o produto; mas, olhando pela gestão de liquidez do token, parece mais uma manobra para alinhar com uma estratégia de abertura de circulação extremamente baixa. No primeiro dia, só liberaram alguns airdrops de Season 2 e do Genesis inicial. Essa escassez proposital de oferta e demanda é capaz de elevar rapidamente o preço na abertura e inflar o FDV. No entanto, aqueles até 72% de tokens com desbloqueio “não detalhado” até hoje continuam sendo um mistério. No whitepaper não existe nada sobre percentuais específicos de liberações em lotes por parte de investidores e equipe; isso pode a qualquer momento virar uma espada de Dâmocles pairando sobre os usuários comuns.
Mesmo com o respaldo de um volume enorme de financiamento, de 33,30 milhões de dólares, e com instituições de ponta como a ZKsync fazendo força em divulgação e “stand-by”, não dá para encobrir a genética típica de alto FDV e baixa circulação de moedas VC. O trader comum acha que recebeu uma fatia generosa de 28%, mas na prática, diante das ondas futuras de desbloqueio — grandes e ainda não divulgadas — de instituições e da equipe, esses tokens da comunidade são muito vulneráveis a se transformarem em liquidez para saída dos investidores quando a liquidez estiver escassa.
Por ora, minha impressão é que a tokenomics do GRVT ainda está cheia de incertezas muito altas. Antes de a equipe divulgar totalmente, de forma efetiva, a “pipeline” concreta de desbloqueio de investidores e equipe, e as condições para o uso dessa reserva futura de 33,1%, participar de forma cega no hype do mercado secundário absolutamente não parece uma decisão sábia. Mantenham-se na observação: quando todos os dados centrais estiverem totalmente transparentes, eu trago para vocês uma avaliação do custo-benefício deste projeto. Antes da abertura do dia 21, eu vou escrever um relatório ##grvt
O total do GRVT é de 1 bilhão de tokens. Embora à primeira vista pareça que a comunidade recebe 28% em participação contábil, ao examinar com cuidado aquela “reserva futura” que representa 33,1%, dá para perceber algumas irregularidades. Essa parcela, chamada de “reserva do ecossistema”, na prática não tem nenhuma restrição on-chain nem um mecanismo independente de votação via DAO. Em outras palavras: esses 33,1% somados à fatia de investidores e da equipe equivalem a o grupo do projeto controlar com firmeza mais de sete décimos das “peças”. Com uma taxa de controle absoluto assim, a chamada “governança conjunta pela comunidade” acaba parecendo mais conversa do que prática.
Desta vez, o TGE foi adiado do fim de junho para julho. A explicação oficial é que foi para otimizar o produto; mas, olhando pela gestão de liquidez do token, parece mais uma manobra para alinhar com uma estratégia de abertura de circulação extremamente baixa. No primeiro dia, só liberaram alguns airdrops de Season 2 e do Genesis inicial. Essa escassez proposital de oferta e demanda é capaz de elevar rapidamente o preço na abertura e inflar o FDV. No entanto, aqueles até 72% de tokens com desbloqueio “não detalhado” até hoje continuam sendo um mistério. No whitepaper não existe nada sobre percentuais específicos de liberações em lotes por parte de investidores e equipe; isso pode a qualquer momento virar uma espada de Dâmocles pairando sobre os usuários comuns.
Mesmo com o respaldo de um volume enorme de financiamento, de 33,30 milhões de dólares, e com instituições de ponta como a ZKsync fazendo força em divulgação e “stand-by”, não dá para encobrir a genética típica de alto FDV e baixa circulação de moedas VC. O trader comum acha que recebeu uma fatia generosa de 28%, mas na prática, diante das ondas futuras de desbloqueio — grandes e ainda não divulgadas — de instituições e da equipe, esses tokens da comunidade são muito vulneráveis a se transformarem em liquidez para saída dos investidores quando a liquidez estiver escassa.
Por ora, minha impressão é que a tokenomics do GRVT ainda está cheia de incertezas muito altas. Antes de a equipe divulgar totalmente, de forma efetiva, a “pipeline” concreta de desbloqueio de investidores e equipe, e as condições para o uso dessa reserva futura de 33,1%, participar de forma cega no hype do mercado secundário absolutamente não parece uma decisão sábia. Mantenham-se na observação: quando todos os dados centrais estiverem totalmente transparentes, eu trago para vocês uma avaliação do custo-benefício deste projeto. Antes da abertura do dia 21, eu vou escrever um relatório ##grvt