Acabei de ver o jogo de madrugada; não deu sono nenhum. Pedi uma xícara de café preto e, depois disso, analisei os dados do GRVT deste ano. Não me preocupei demais com o número do volume de US$ 1,77 bilhão—o que eu realmente quero entender é: o dinheiro que é ganho na ponta de negociações consegue, de fato, voltar de forma contínua para essa camada do token.
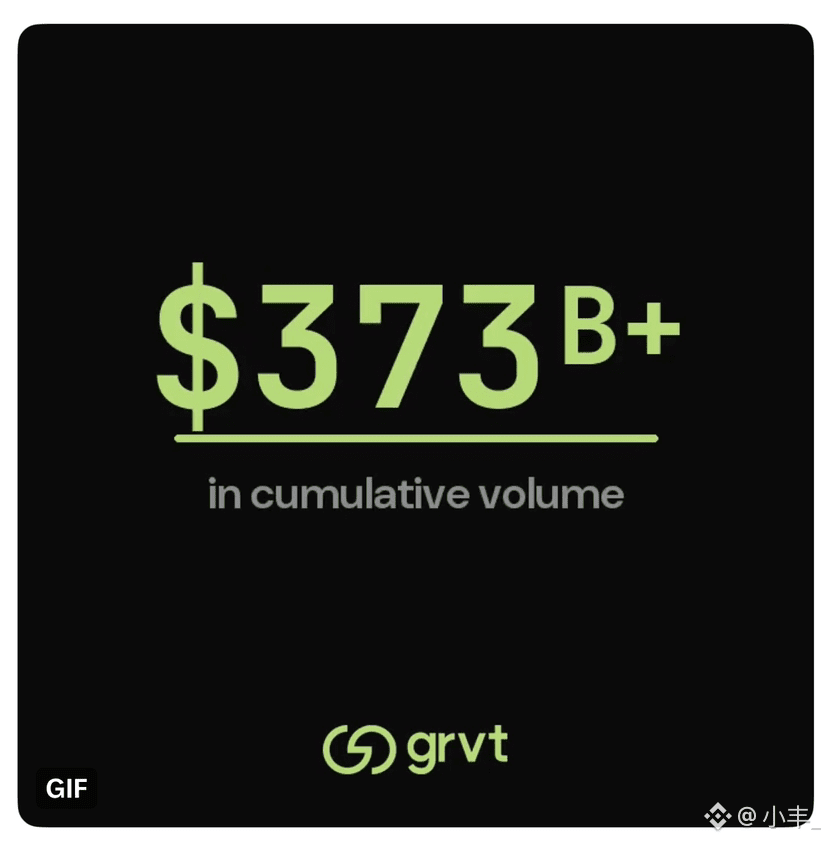
Nesse nicho de derivativos on-chain, o volume acumulado já passou de 10 bilhões e o pico de TVL ficou perto de US$ 100 milhões. Isso mostra que não é um projeto sustentado por “promessa” (pump), e sim que existem pessoas realmente abrindo e fechando posições com dinheiro de verdade. Mas indicadores como volume respondem apenas à pergunta “tem gente usando?”, e não à questão “vale a pena segurar o token?”. São coisas diferentes. A armadilha mais fácil dos protocolos de derivativos é quando as recompensas saem do ar: a liquidez/volume encolhe imediatamente, e muitas vezes mais rápido do que o previsto.
Por isso, no design do GRVT, eu foquei menos no preço de emissão e mais em três coisas: (1) a receita de taxas consegue realmente entrar no recompra? (2) a eficiência de margens melhora de forma concreta? (3) a atribuição de poder ao token é verificável? A explicação oficial é: supply total fixo de 1 bilhão de unidades; os fundos para recompra vêm do excedente operacional do platform; e eles usam um modelo com TWAP em compras programadas mais compras oportunistas em duas linhas. Para quem detém tokens, os titulares no futuro recebem benefícios práticos como desconto de tarifas e limites de produtos de estratégia. Se essa lógica estiver correta, o token terá uma cadeia de valor rastreável e auditável externamente; se na prática só sobrar troca por pontos e airdrops de curto prazo, esses estímulos pontuais, mesmo com todo o volume bonito que apareceu antes, ainda seriam apenas dados de “palco armado” antes da emissão.
Outro ponto a observar é que o GRVT está expandindo para produtos de rendimento ligados a ouro, petróleo, ações perpétuas e RWA. Isso já não parece apenas “montar um exchange/uma plataforma de contratos perp”, mas sim a intenção de criar um conjunto de conta de corretagem integrada on-chain. O espaço de imaginação abriu, mas o custo também é bem real: quanto mais linhas de produto, mais a liquidez tende a ficar naturalmente fragmentada; e os custos marginais de conformidade e gestão de risco só sobem, não descem.
No dia 21 de julho, vou observar o preço de abertura, mas a decisão de eu querer manter de longo prazo depende de algo: depois de entrar no ar, sem depender de estímulos via pontos, o volume de negociação consegue se sustentar? As receitas de taxas conseguem cobrir o ritmo das recompras? E os usuários antigos, sem expectativa de airdrop, continuam na plataforma?
O hype no dia de abertura é um problema de fluxo; e essas questões é que determinam retenção. Fluxo e retenção nunca são a mesma coisa.
#grvt @grvt_io
O que você acha?
Nesse nicho de derivativos on-chain, o volume acumulado já passou de 10 bilhões e o pico de TVL ficou perto de US$ 100 milhões. Isso mostra que não é um projeto sustentado por “promessa” (pump), e sim que existem pessoas realmente abrindo e fechando posições com dinheiro de verdade. Mas indicadores como volume respondem apenas à pergunta “tem gente usando?”, e não à questão “vale a pena segurar o token?”. São coisas diferentes. A armadilha mais fácil dos protocolos de derivativos é quando as recompensas saem do ar: a liquidez/volume encolhe imediatamente, e muitas vezes mais rápido do que o previsto.
Por isso, no design do GRVT, eu foquei menos no preço de emissão e mais em três coisas: (1) a receita de taxas consegue realmente entrar no recompra? (2) a eficiência de margens melhora de forma concreta? (3) a atribuição de poder ao token é verificável? A explicação oficial é: supply total fixo de 1 bilhão de unidades; os fundos para recompra vêm do excedente operacional do platform; e eles usam um modelo com TWAP em compras programadas mais compras oportunistas em duas linhas. Para quem detém tokens, os titulares no futuro recebem benefícios práticos como desconto de tarifas e limites de produtos de estratégia. Se essa lógica estiver correta, o token terá uma cadeia de valor rastreável e auditável externamente; se na prática só sobrar troca por pontos e airdrops de curto prazo, esses estímulos pontuais, mesmo com todo o volume bonito que apareceu antes, ainda seriam apenas dados de “palco armado” antes da emissão.
Outro ponto a observar é que o GRVT está expandindo para produtos de rendimento ligados a ouro, petróleo, ações perpétuas e RWA. Isso já não parece apenas “montar um exchange/uma plataforma de contratos perp”, mas sim a intenção de criar um conjunto de conta de corretagem integrada on-chain. O espaço de imaginação abriu, mas o custo também é bem real: quanto mais linhas de produto, mais a liquidez tende a ficar naturalmente fragmentada; e os custos marginais de conformidade e gestão de risco só sobem, não descem.
No dia 21 de julho, vou observar o preço de abertura, mas a decisão de eu querer manter de longo prazo depende de algo: depois de entrar no ar, sem depender de estímulos via pontos, o volume de negociação consegue se sustentar? As receitas de taxas conseguem cobrir o ritmo das recompras? E os usuários antigos, sem expectativa de airdrop, continuam na plataforma?
O hype no dia de abertura é um problema de fluxo; e essas questões é que determinam retenção. Fluxo e retenção nunca são a mesma coisa.
#grvt @grvt_io
O que você acha?