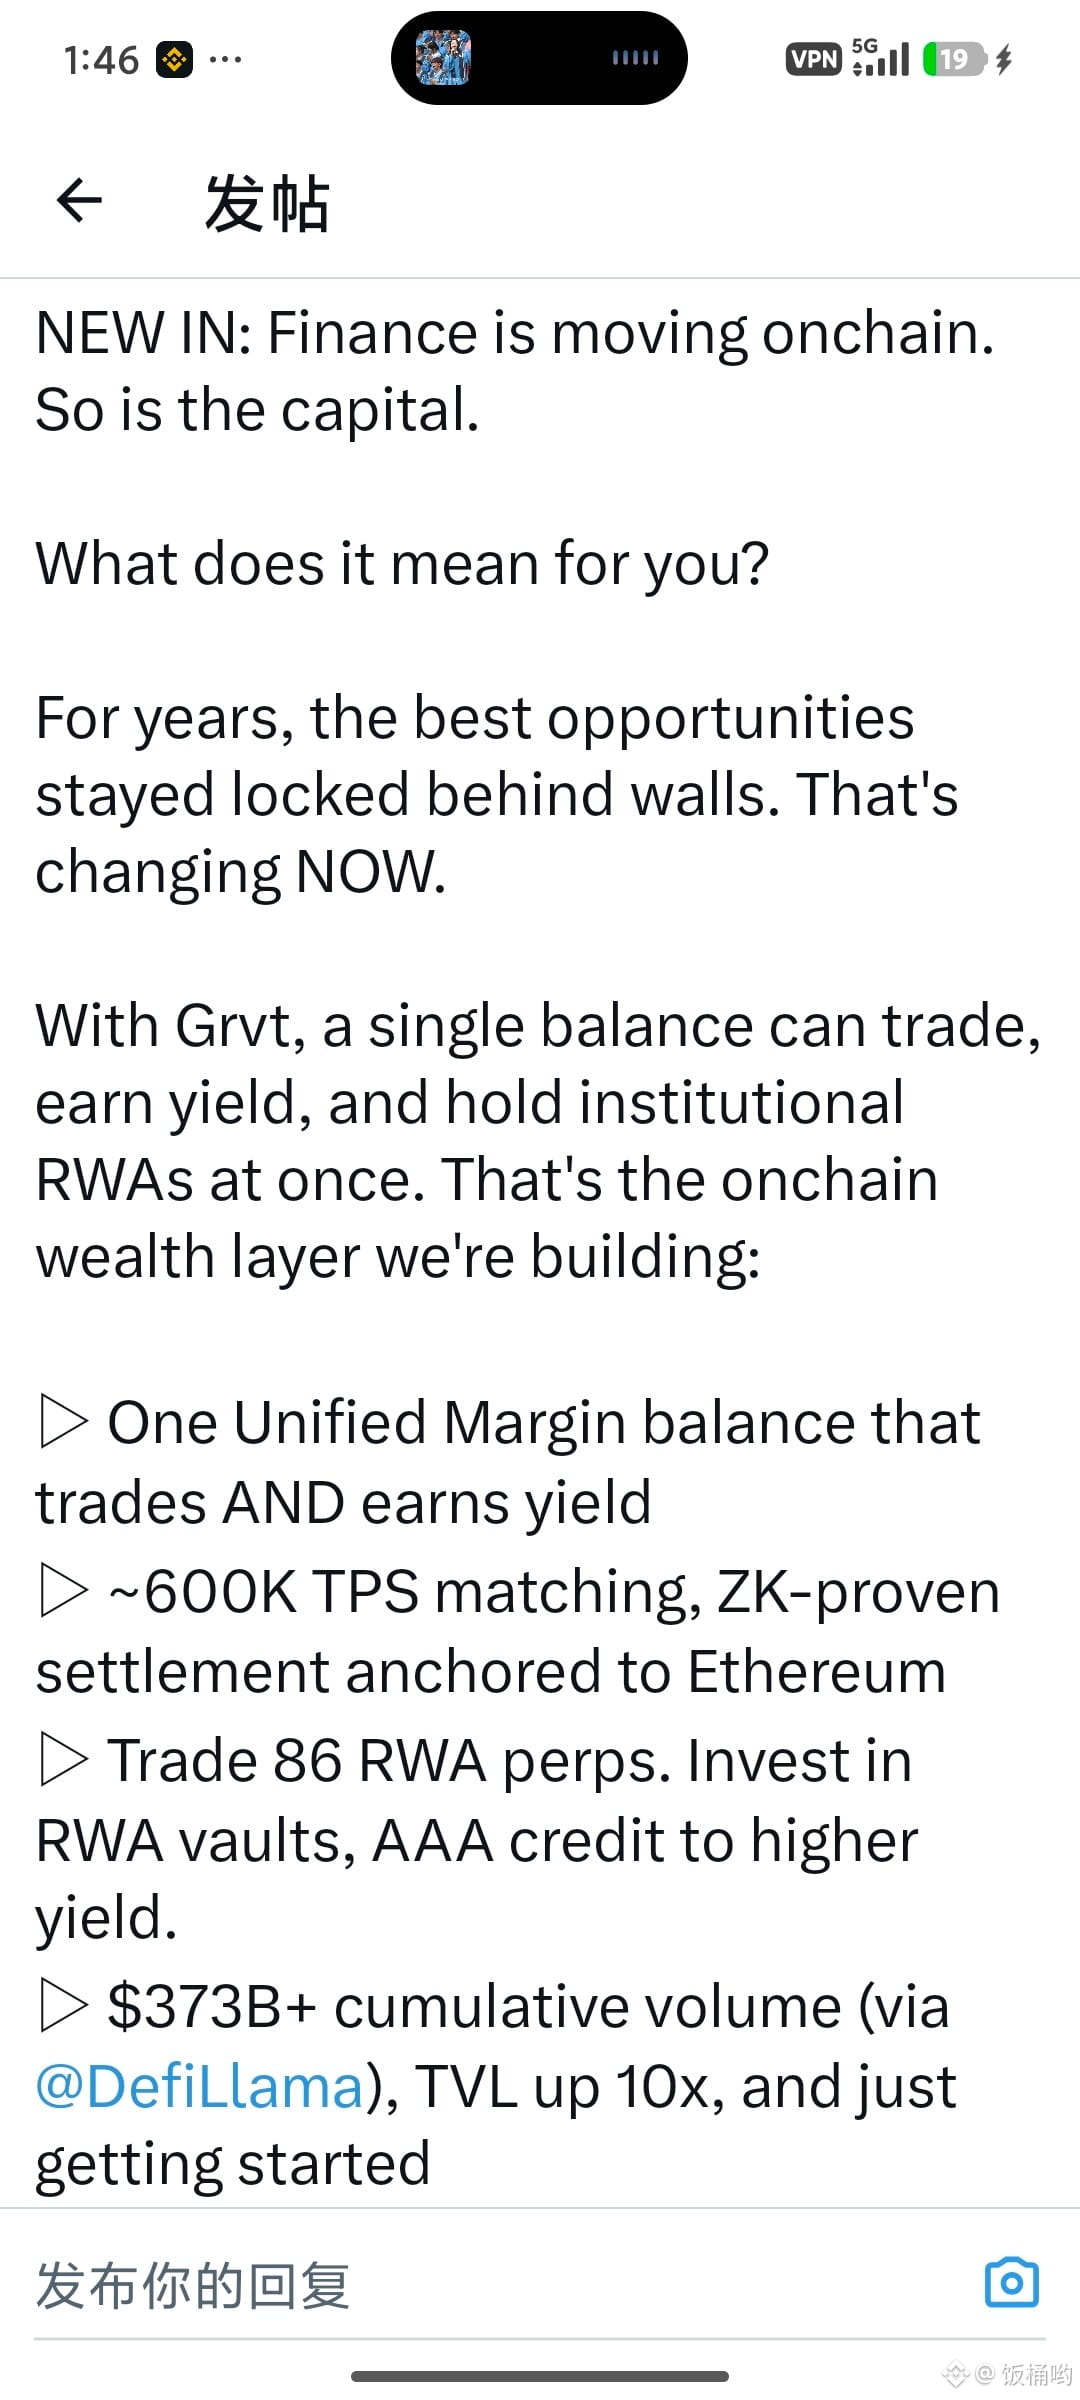
Hoje eu analisei com cuidado o mecanismo de liquidação e o sistema de garantias do @grvt_io . Ao dissecar os detalhes técnicos por baixo, descobri que existe aqui um “inferno” invisível que muita gente ignora.
Eu li o white paper da GRVT: eles usam uma conta única de garantias baseada em contratos inteligentes, alegando que a taxa de utilização de capital pode ser maximizada. Posições à vista, perpétuas e opções podem ser compensadas entre si. Parece ótimo, mas o ponto crucial está no mecanismo de disparo da liquidação. Como a negociação ocorre fora da cadeia (off-chain), existe uma pequena defasagem de tempo entre o preço fornecido pelo oráculo da GRVT e o preço efetivo de liquidação na cadeia (on-chain). Perguntei a um amigo que faz arbitragem de liquidação; ele foi direto ao ponto: nessa arquitetura híbrida, quando o mercado despenca em “flash”, o motor de negociação off-chain decide que você foi liquidado, mas a atualização do estado na cadeia pode atrasar alguns décimos de segundo. Para traders de liquidação em alta frequência, essa assimetria de informação vira espaço de arbitragem; mas para usuários, isso significa que sua posição pode ser liquidada pelo motor off-chain antes mesmo de você perceber.
Ainda mais sutil é o esquema de incentivos para market makers. A GRVT frequentemente sugere que haverá liquidez no nível de um CEX de ponta e até introduz “mineração de trades” e um sistema de pontos. Mas quando eu consultei a documentação de API deles voltada a market makers profissionais, vi que, por adotarem uma arquitetura Validium, as ordens de cotação desses market makers na GRVT não têm custo de Gas. Mesmo assim, as entradas e saídas de capital ainda ficam sujeitas ao ciclo de saque (withdrawal) da rede Ethereum Layer2. Mesmo existindo pontes com provedores de liquidez que permitem saques rápidos, o dinheiro tem custo. Se a plataforma não conseguir, no curto prazo, fornecer de forma explosiva contrapartes suficientes — especialmente do público varejista — então, depois que os incentivos iniciais de opções de tokens acabarem, os market makers provavelmente vão estreitar o spread e/ou retirar capital.
Minha nova linha de pensamento acumulada até agora: a estratégia atual da GRVT é a clássica troca de velocidade por espaço. Ela usa uma velocidade extrema off-chain para “conduzir” usuários de CEX para o mundo descentralizado. Mas a sina da arquitetura híbrida é que players DeFi hardcore de ambos os lados vão reclamar: os que valorizam descentralização vão dizer que o comitê Validium não é suficientemente descentralizado e nem transparente; e os que já estão acostumados aos grandes do CEX vão reclamar que os fluxos cross-chain de depósitos/saques e a liquidação on-chain não são tão “lisos”. O teto de desempenho dela não depende de quão rápido o motor consegue rodar, mas sim de o quanto ela consegue manter essa “água” equilibrada entre a caixa-preta off-chain e a confiança na cadeia — até o limite #grvt .
Eu li o white paper da GRVT: eles usam uma conta única de garantias baseada em contratos inteligentes, alegando que a taxa de utilização de capital pode ser maximizada. Posições à vista, perpétuas e opções podem ser compensadas entre si. Parece ótimo, mas o ponto crucial está no mecanismo de disparo da liquidação. Como a negociação ocorre fora da cadeia (off-chain), existe uma pequena defasagem de tempo entre o preço fornecido pelo oráculo da GRVT e o preço efetivo de liquidação na cadeia (on-chain). Perguntei a um amigo que faz arbitragem de liquidação; ele foi direto ao ponto: nessa arquitetura híbrida, quando o mercado despenca em “flash”, o motor de negociação off-chain decide que você foi liquidado, mas a atualização do estado na cadeia pode atrasar alguns décimos de segundo. Para traders de liquidação em alta frequência, essa assimetria de informação vira espaço de arbitragem; mas para usuários, isso significa que sua posição pode ser liquidada pelo motor off-chain antes mesmo de você perceber.
Ainda mais sutil é o esquema de incentivos para market makers. A GRVT frequentemente sugere que haverá liquidez no nível de um CEX de ponta e até introduz “mineração de trades” e um sistema de pontos. Mas quando eu consultei a documentação de API deles voltada a market makers profissionais, vi que, por adotarem uma arquitetura Validium, as ordens de cotação desses market makers na GRVT não têm custo de Gas. Mesmo assim, as entradas e saídas de capital ainda ficam sujeitas ao ciclo de saque (withdrawal) da rede Ethereum Layer2. Mesmo existindo pontes com provedores de liquidez que permitem saques rápidos, o dinheiro tem custo. Se a plataforma não conseguir, no curto prazo, fornecer de forma explosiva contrapartes suficientes — especialmente do público varejista — então, depois que os incentivos iniciais de opções de tokens acabarem, os market makers provavelmente vão estreitar o spread e/ou retirar capital.
Minha nova linha de pensamento acumulada até agora: a estratégia atual da GRVT é a clássica troca de velocidade por espaço. Ela usa uma velocidade extrema off-chain para “conduzir” usuários de CEX para o mundo descentralizado. Mas a sina da arquitetura híbrida é que players DeFi hardcore de ambos os lados vão reclamar: os que valorizam descentralização vão dizer que o comitê Validium não é suficientemente descentralizado e nem transparente; e os que já estão acostumados aos grandes do CEX vão reclamar que os fluxos cross-chain de depósitos/saques e a liquidação on-chain não são tão “lisos”. O teto de desempenho dela não depende de quão rápido o motor consegue rodar, mas sim de o quanto ela consegue manter essa “água” equilibrada entre a caixa-preta off-chain e a confiança na cadeia — até o limite #grvt .