
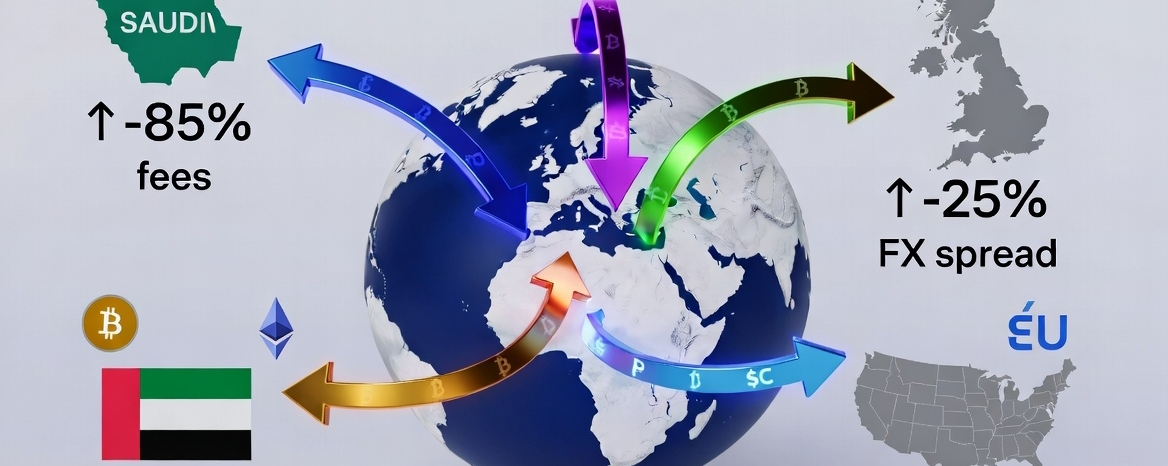
O Paquistão recebe cerca de 38 bilhões de dólares em remessas anualmente. Os métodos tradicionais cobram taxas altas (muitas vezes 5-7%) e levam dias. O cripto permite transferências internacionais quase instantâneas e de baixo custo.
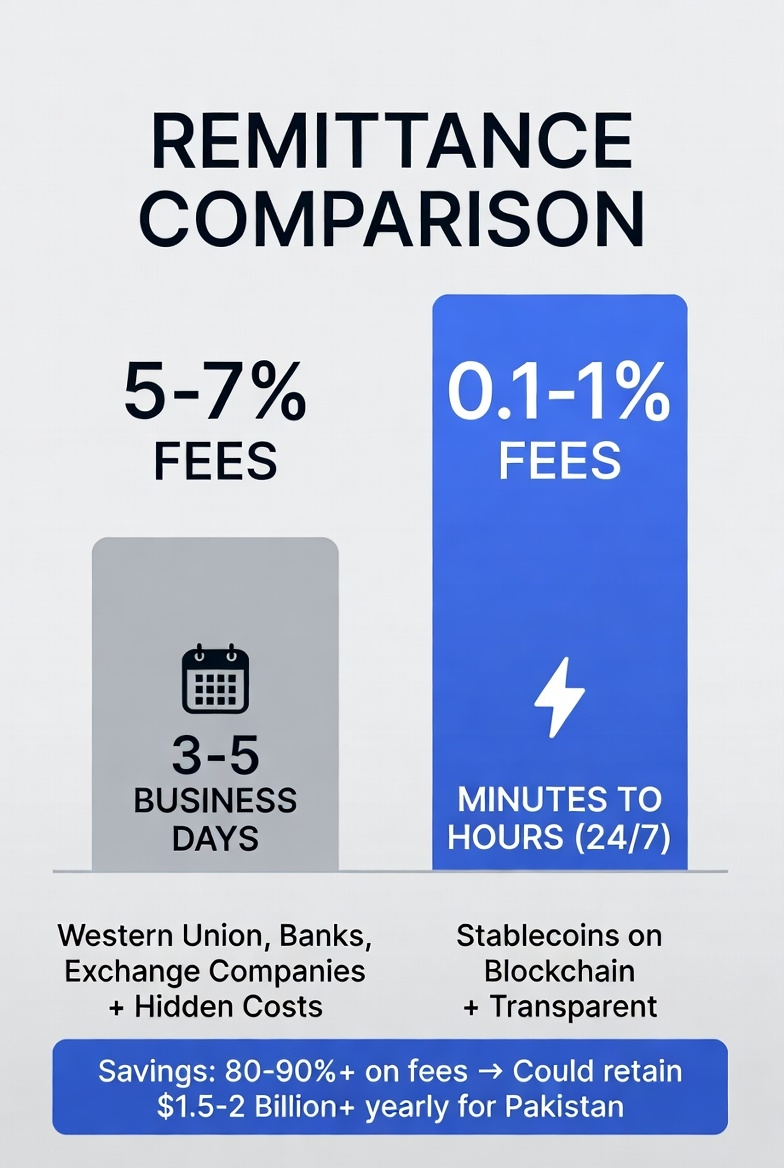
Comparação de Custos
Remessa tradicional (Western Union, bancos, casas de câmbio):
Taxas: ~5-7% em média
Tempo: 3-5 dias úteis
Custos ocultos: Piores taxas de câmbio,
Taxas de intermediários
Remessa cripto (blockchain de stablecoins):
Taxas: 0,1-1% típico (rede + conversão)
Tempo: De minutos a horas, 24/7
Preços transparentes
Economia: potencial de economizar mais de 80% a 90% nas tarifas. Isso poderia reter mais de US$ 1,5 a 2 bilhões por ano.
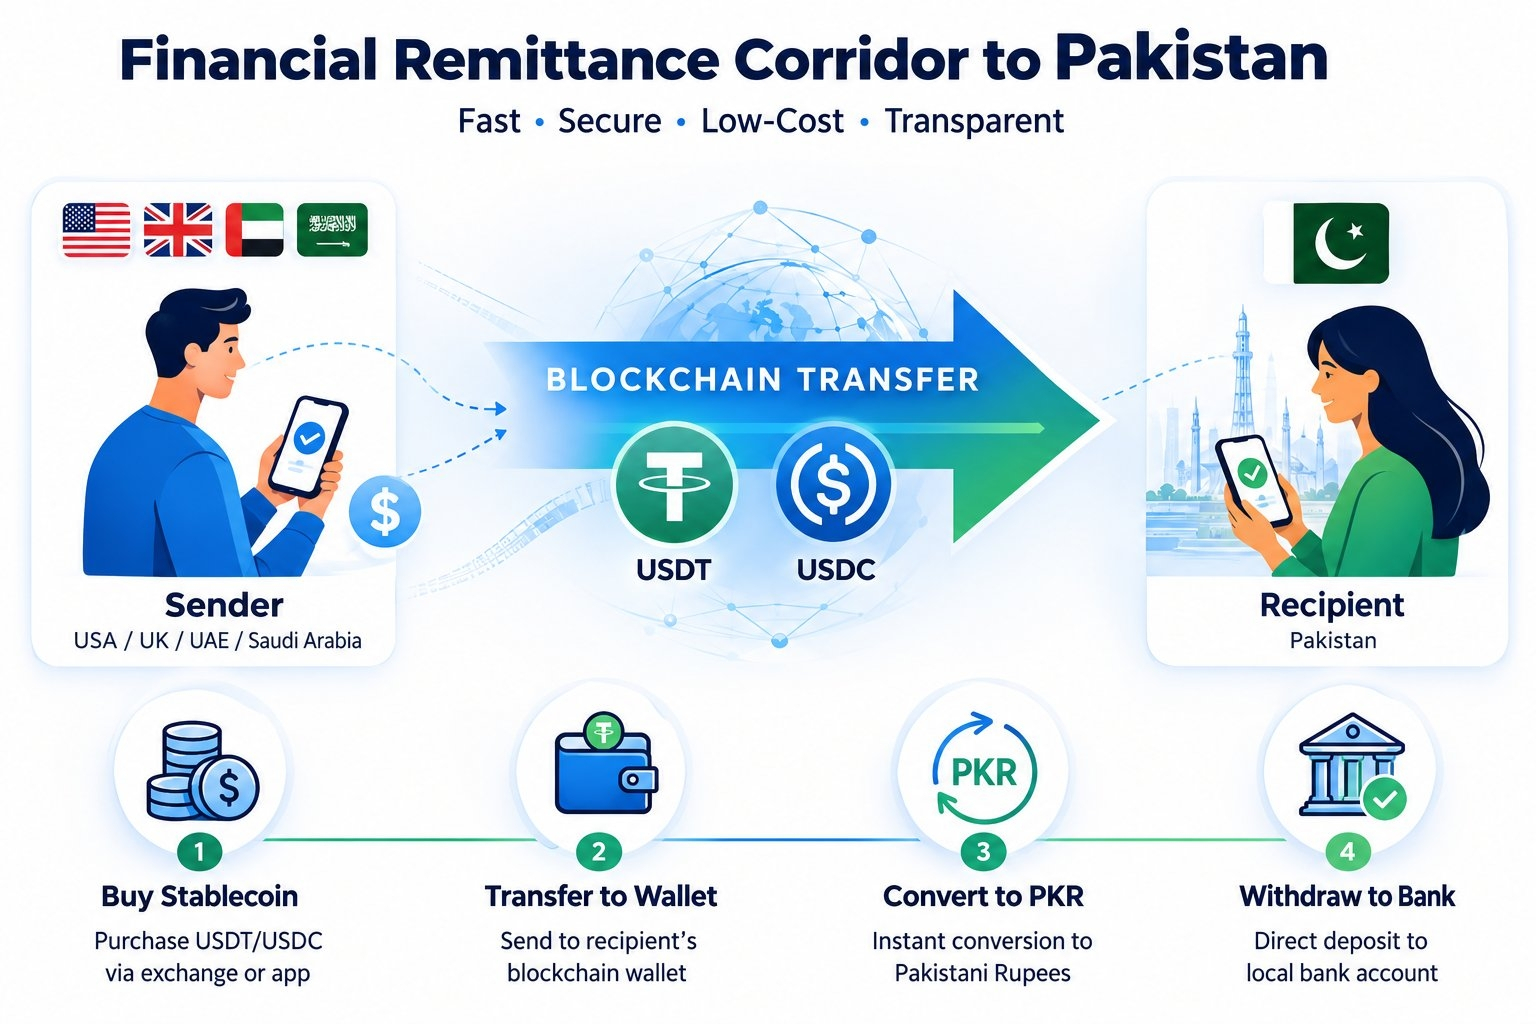
Rotas de stablecoins:
Stablecoins como $USDT e $USDC eliminam o risco de volatilidade.
Como funciona:
O remetente compra stablecoins no exterior (por exemplo, nos Emirados Árabes Unidos, no Reino Unido, nos EUA ou na Arábia Saudita).
Transfere diretamente para a carteira do destinatário no Paquistão.
O destinatário converte para PKR por meio de plataformas/corretoras locais licenciadas.
- Saca para uma conta bancária ou usa localmente.
Rotas populares para paquistaneses:
Países do Golfo ➡️ Paquistão
Reino Unido ➡️ Paquistão
EUA ➡️ Paquistão
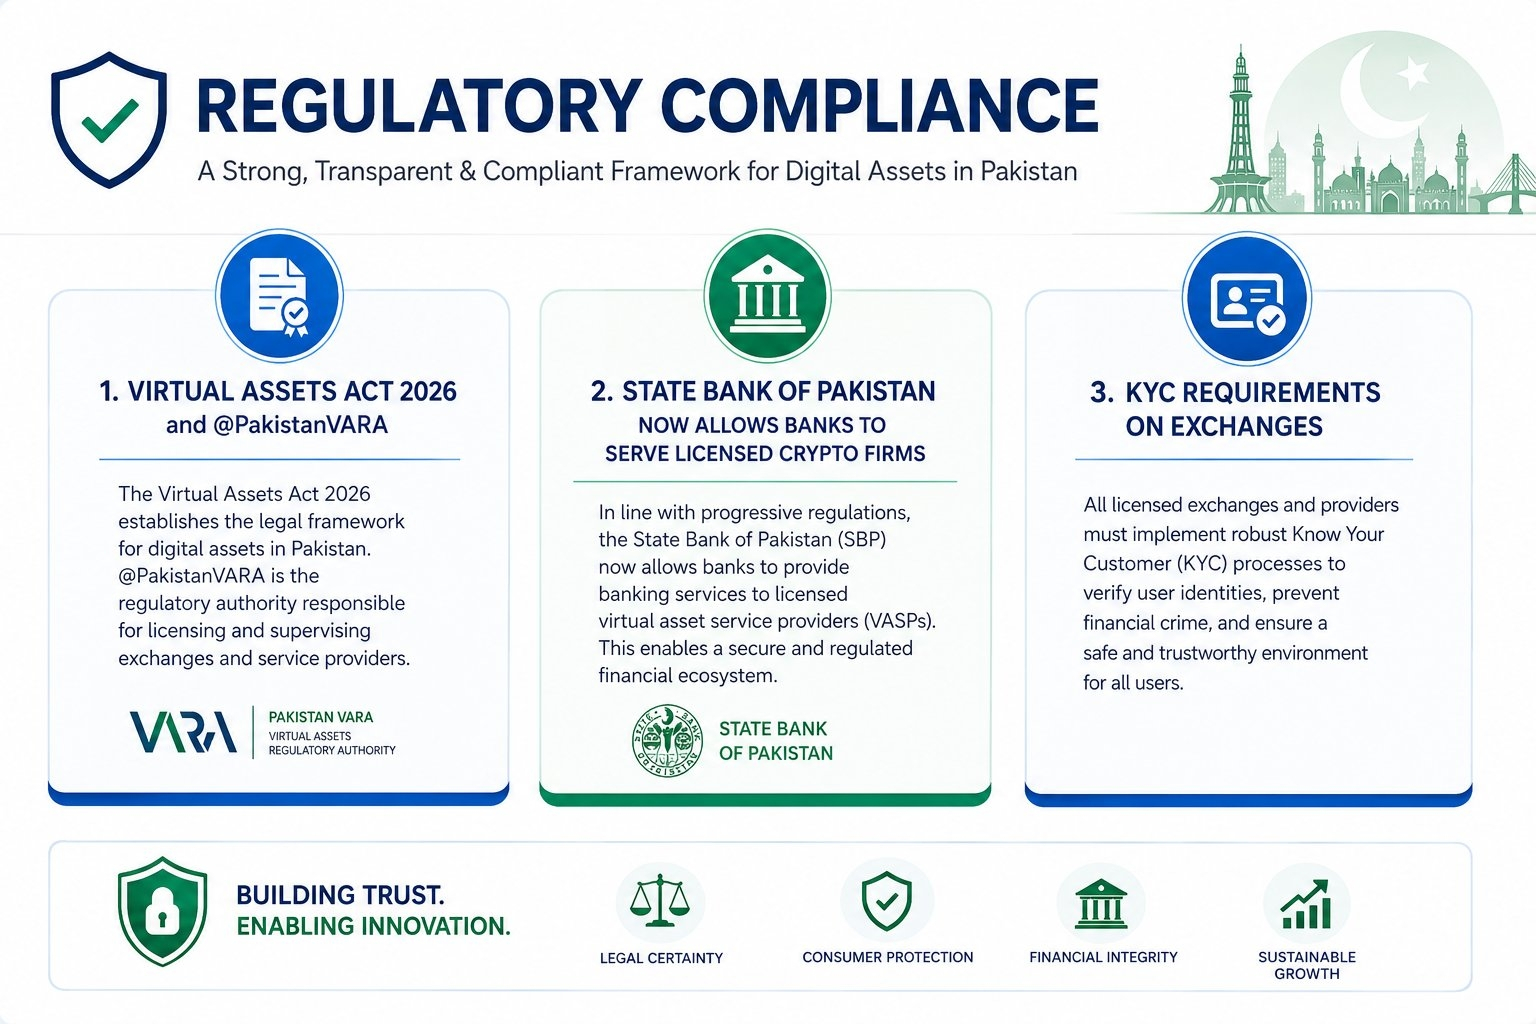
Conformidade regulatória
Lei de Ativos Virtuais de 2026 e @PVARA para licenciar corretoras e provedores.
O Banco Estatal do Paquistão (SBP) agora permite que bancos atendam empresas de criptomoedas licenciadas.
Os requisitos de KYC se aplicam em plataformas regulamentadas.
Noções essenciais de conformidade
Use plataformas licenciadas/registradas.
Mantenha registros para impostos e prestação de contas.
Siga as diretrizes do SBP e da PVARA.
Casos de uso específicos do Paquistão:
Trabalhadores migrantes: paquistaneses no exterior (especialmente no Golfo) enviam salários para casa instantaneamente, em vez de esperar dias ou semanas.
Apoio à família: transferências emergenciais rápidas para despesas médicas, educação ou necessidades diárias.
Freelancers e exportadores: recebam pagamentos globais mais rapidamente, sem tarifas elevadas de plataformas ou bancos.
Comércio e empresas: pagamentos internacionais mais simples e menor dependência dos caros sistemas SWIFT.
Inclusão financeira: ajuda famílias sem ou com pouco acesso a serviços bancários a acessar fundos diretamente.