
Principais indicadores: (horário de Hong Kong, 29 de junho 16:00 -> 6 de julho 16:00)
BTC/USD +4,8% (US$ 60.000 -> US$ 62.900), ETH/USD +11,7% (US$ 1.580 -> US$ 1.765) Perspectiva técnica do spot de BTC:
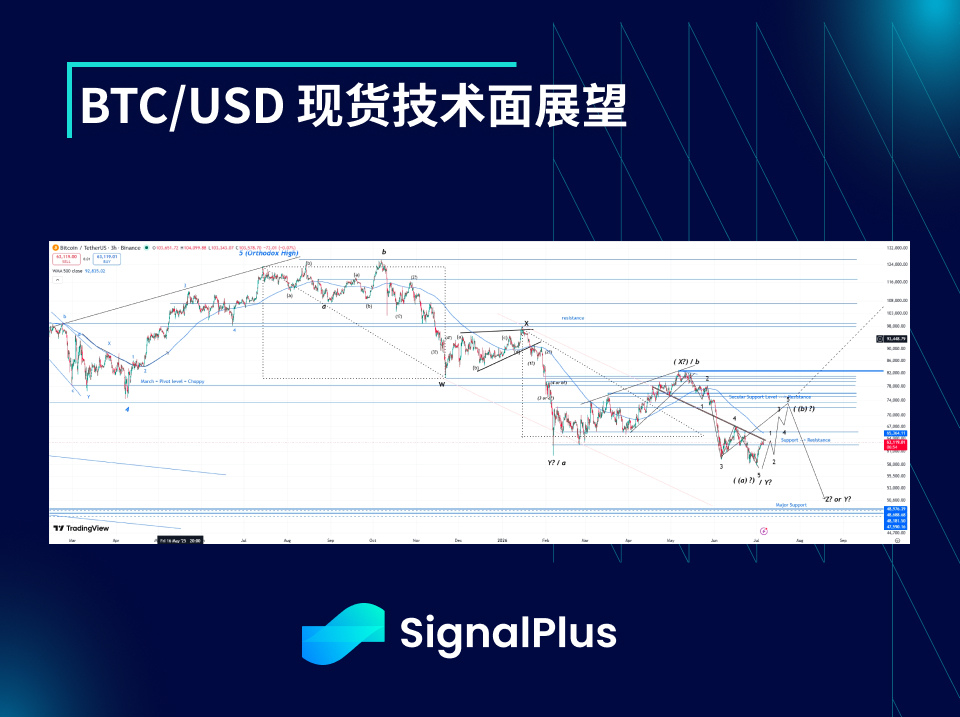
A trajetória do preço spot na semana passada teve, no geral, uma sensação relativamente contida. Embora em algum momento tenha descido para uma mínima pontual de cerca de US$ 58 mil, isso não levou a uma compra de opções de venda (bearish) em pânico como forma de hedge, o que nos faz sentir ainda mais fortemente que, neste nível, as posições spot no mercado já estão bem menores. Embora a capacidade da MSTR como “comprador de última instância” tenha diminuído, ao mesmo tempo isso reduz a probabilidade de o mercado ser acionado em uma espiral de quedas aterrorizantes e de, no médio prazo, desestruturar toda a narrativa do BTC.
Do ponto de vista técnico, a última perna de queda se apresenta mais claramente como uma estrutura de 5 subondas, parecendo assim o término desta tendência de baixa desde meados de maio. A próxima questão é se isso é a “onda A” dentro do último “ABC” de uma “correção tripla WXYXZ”, ou se desde o início foi uma “onda Y” estendida dentro de uma “correção dupla WXY”. A trajetória de negociação do próximo mês aproximadamente deve esclarecer isso gradualmente. Mantemos uma visão construtiva para o horizonte de “futuro”, pois, em geral, o mercado não está muito distante da mínima de fevereiro e, desde então, tem apresentado uma movimentação lateral, embora com viés corretivo. Tecnicamente, isso cria condições para que o mercado reinicie uma tendência de alta a partir da zona de vale cerca de 10-12 meses após o topo, seja esse topo ortodoxo ou não ortodoxo.
Tema de mercado
Na semana passada, o mercado acionário começou a aliviar a pressão depois de um rebalanceamento caótico de fim de mês/fim de trimestre. Em seguida, os dados de payrolls dos EUA vieram mais fracos, enquanto Waller admitiu que os dados recentes de inflação já arrefeceram, embora ainda tenha dito que a inflação “permanece muito alta”. As taxas dos EUA recuaram das máximas recentes, e o dólar devolveu parcialmente os fortes ganhos de junho. O ouro encontrou suporte abaixo de US$4.000/onça e subiu quase 5% em 48 horas a partir da mínima. No geral, o mercado parece estar entrando em um modo de espera antes do verão. O “choque” em taxas/dólar após a primeira reunião do FOMC de Waller está desaparecendo, e o mercado acionário continua sustentado por lucros fortes e um pano de fundo macro moderado. No entanto, a forte correção após o recente excesso de euforia, assim como as preocupações com valuations elevados, podem limitar temporariamente o espaço para alta.
O mercado cripto parece ter encontrado um fundo no curto prazo. Antes da virada de mês/fim de trimestre, houve saídas grandes e contínuas de ETFs, mas esse fluxo acabou arrefecendo, e o BTC mostrou uma demanda particularmente boa perto de US$58 mil. A MSTR confirmou formalmente que, em algum momento dos próximos meses, venderá US$1,2 bilhão em Bitcoin para reabastecer os recursos de recompra de ações (após ter vendido US$1,2 bilhão em ações para levantar fundos e cobrir sua obrigação de dividendos da STRC). O mercado, no geral, viu isso como positivo para MSTR e STRC, mas isso ainda representa uma pressão estrutural para o BTC. Depois da alta para perto de US$64 mil impulsionada pelo short squeeze no início da semana, esperamos que o preço provavelmente recue para a faixa de US$60-62 mil, antes de possivelmente subir de forma mais controlada se o pano de fundo macro permanecer favorável, com o primeiro alvo apontando para a faixa de resistência de US$66-68 mil. O mercado estará atento esta noite aos documentos divulgados pela MSTR para confirmar se ela vendeu algum BTC na semana passada.
Volatilidade implícita
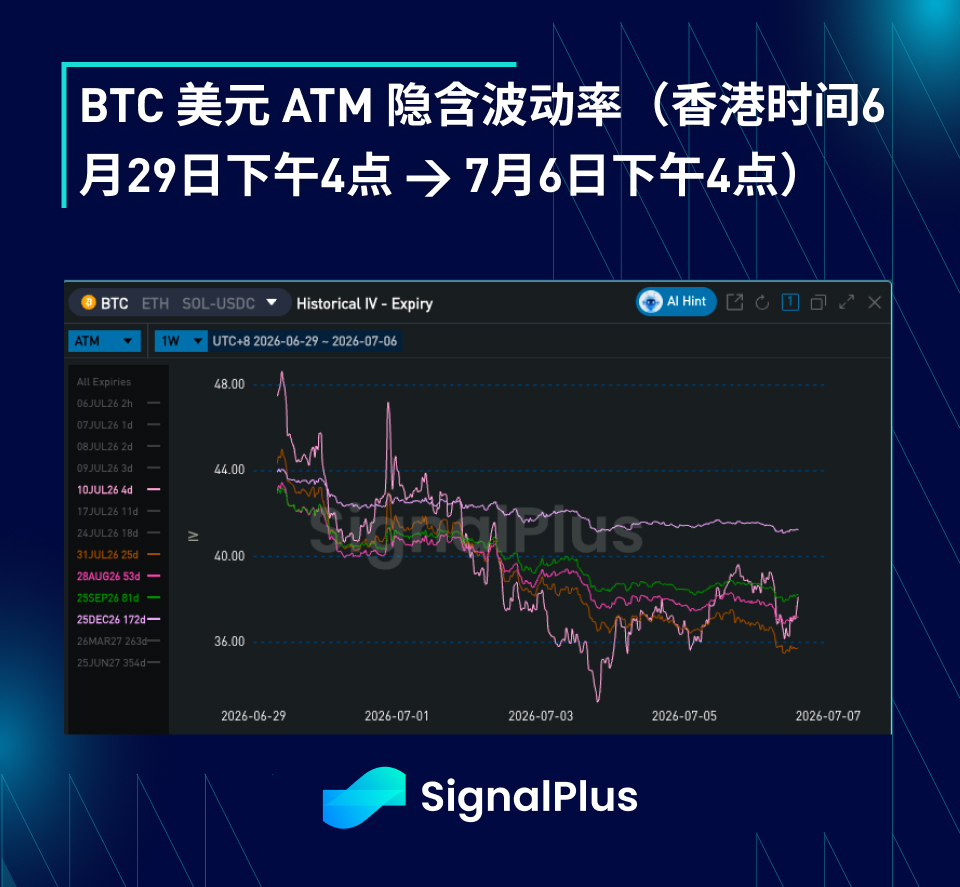
Na semana passada, a volatilidade implícita recuou no geral. Embora o spot tenha tentado repetidamente romper a mínima de US$58 mil, o mercado absorveu muito bem essa pressão vendedora; por outro lado, mesmo com fluxos e posicionamento no spot bastante sensíveis, a volatilidade realizada permaneceu em geral contida. No geral, o mercado não viu nova demanda por opções, especialmente por puts, o que sugere que o posicionamento atual no mercado spot está mais limpo e, nos níveis atuais, em geral está frio. A oferta de pressão vendedora para cima vinda de estratégias de hedge continua sendo liberada, especialmente quando o spot se recupera. O mercado parece estar gradualmente aceitando a ideia de uma faixa de aproximadamente US$55-70 mil nos próximos meses: a pressão potencial da MSTR limita o espaço de alta, enquanto aqueles participantes que precisavam ou queriam sair do mercado BTC provavelmente já venderam tudo, algo também refletido nos fluxos persistentes e pesados de saída dos ETFs desde maio.
À medida que o mercado entra nos meses sazonais de verão e o spot começa a buscar uma nova faixa de equilíbrio, a curva da estrutura a termo já começou a acentuar novamente. Ainda esperamos que a volatilidade realizada aumente a partir de setembro, especialmente considerando as eleições de meio de mandato e o pano de fundo macro; além disso, o momento potencial do primeiro corte de juros do Fed também foi adiado de julho/agosto para setembro/outubro.
BTC dólar viés/curtose
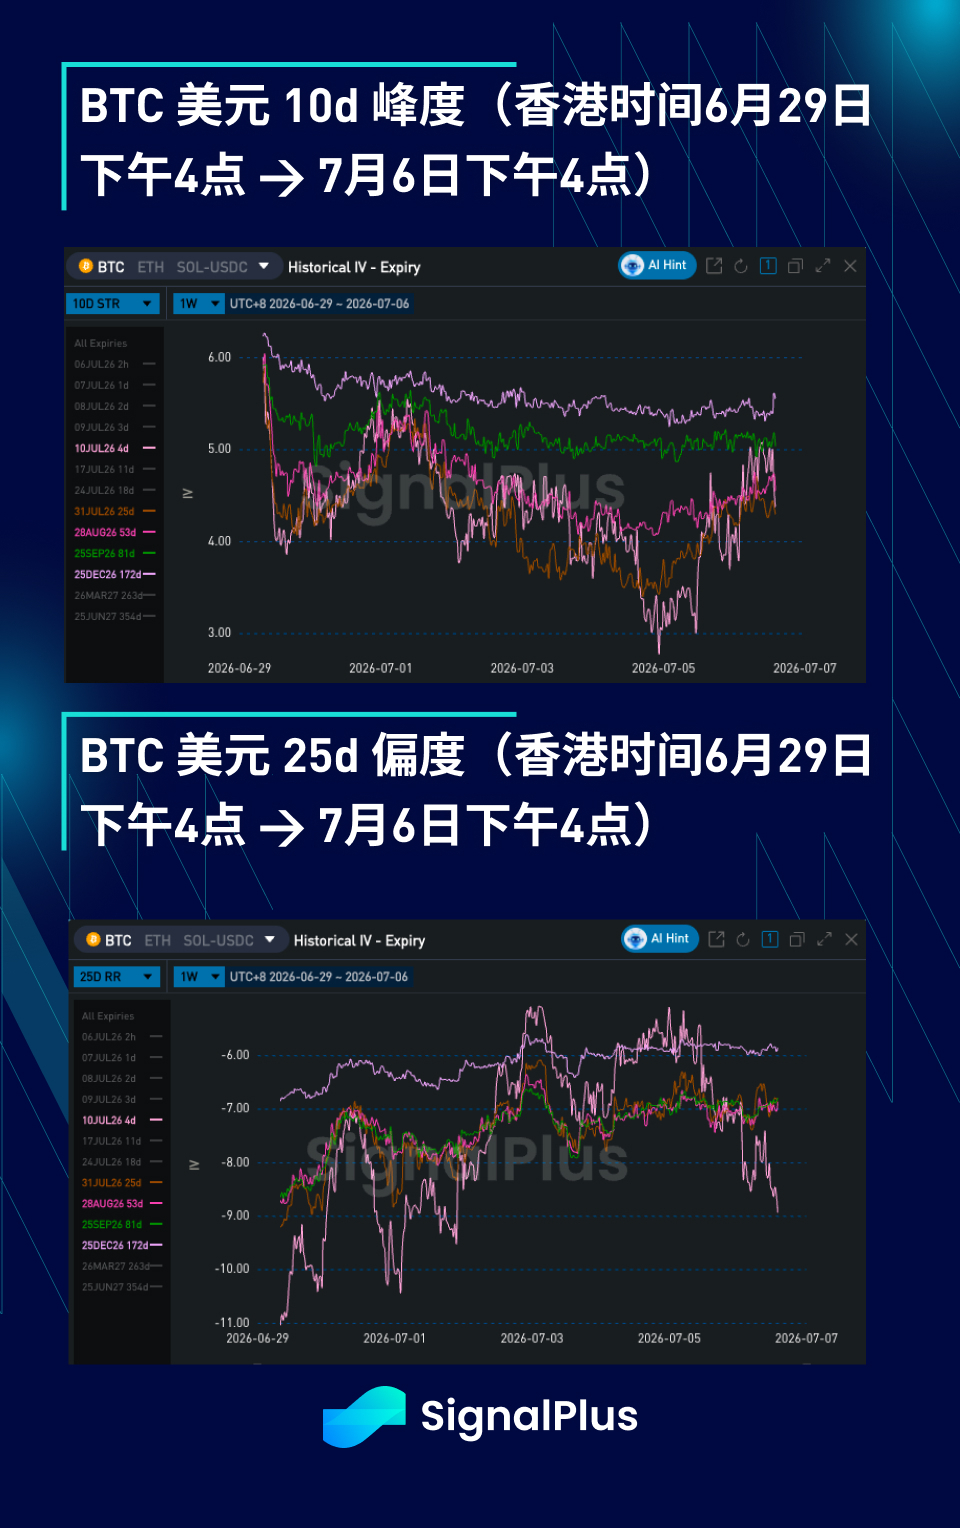
O preço do skew começou a normalizar a partir de níveis extremos. Embora o spot tenha testado alguns níveis mais baixos e até chegado a romper brevemente abaixo de US$58 mil, estabelecendo uma nova mínima local, a volatilidade realizada no geral ainda permaneceu controlada, e não houve a disparada de volatilidade implícita que normalmente se veria, já que a demanda por opções realmente não apareceu. Além disso, a notícia da MSTR pode-se dizer que reduziu, pelo menos no curto prazo, a variância da cauda negativa, porque, dado seu caixa atual, o mercado concluiu claramente que não veremos uma venda forçada e em pânico de BTC no curto prazo. Ao mesmo tempo, ainda persiste uma pressão vendedora indiferenciada na direção de alta vinda de estratégias de hedge; portanto, considerando a existência de fluxos unilaterais nessa direção, o mercado não está disposto a elevar a precificação da volatilidade do lado de alta. No geral, esperamos que o preço do skew se estabilize em torno dos níveis atuais. No entanto, vale notar que, nesses níveis, manter puts isoladas é muito caro, especialmente com o mercado entrando numa consolidação de verão.
O preço da curtose continuou caindo no geral, à medida que o mercado digere a oferta contínua no wing de alta trazida pelas estratégias de hedge; ao mesmo tempo, considerando o custo de carregamento elevado e um pano de fundo macro mais favorável, a precificação da cauda grossa de baixa também começou a recuar. Desejo uma ótima semana de trading pela frente!