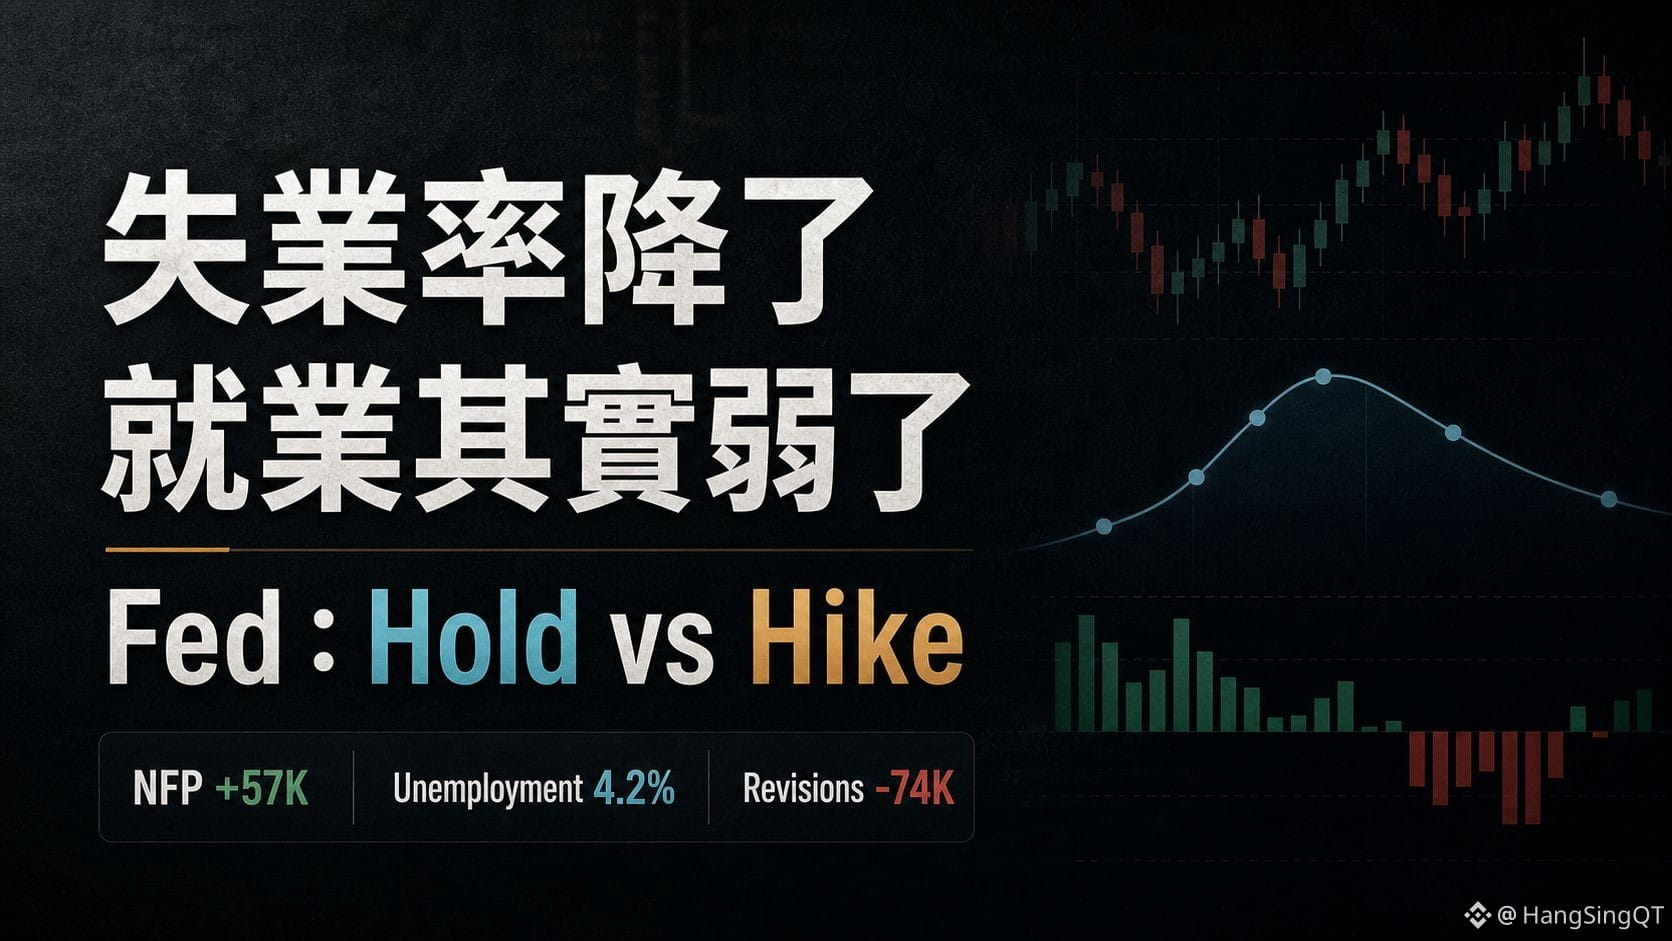
A taxa de desemprego caiu, mas o emprego na verdade está fraco.
Ontem à noite, esses dados de emprego não agrícola têm um ponto que é mais fácil de interpretar errado.
À primeira vista, a taxa de desemprego dos EUA caiu de 4,3% para 4,2%, parecendo que o mercado de trabalho ainda está forte.
Mas o que realmente fez o mercado reprecificar foi a combinação de outros números:
O payroll de junho somou apenas 57 mil, bem abaixo do esperado;
As estimativas de abril e maio, juntas, foram revisadas para baixo em 74 mil;
A queda na taxa de participação na força de trabalho fez o desemprego parecer melhor do que o ritmo de contratação.
Por isso, o mercado ontem à noite não estava negociando “o bull market de cortes de juros chegou”.
Mais precisamente, a pressão por um aumento de juros imediato em julho diminuiu um pouco, dando ao Fed espaço para esperar.
Mas isso não significa que o ambiente de juros altos acabou.
A inflação ainda não voltou ao patamar que o Fed quer, os salários ainda têm alguma “adesão” (persistência), e as taxas do longo prazo (10Y/30Y) também não afrouxaram de verdade. É por isso que o mesmo conjunto de dados fracos de emprego pode, ao mesmo tempo, aliviar as taxas de curto prazo — enquanto o mercado ainda não se atreve a chamar diretamente de “risk-on” generalizado.
Com o BTC é igual.
Uma alta de recuperação pode ser entendida como um alívio temporário da pressão macro, mas ainda não dá para escrever isso como confirmação de tendência. Mais à frente, ainda precisamos observar três coisas:
1. Se o fechamento/resultado dos ETFs de BTC e ETH melhora de forma contínua;
2. Se a oferta de stablecoins e o saldo nas exchanges voltam a subir;
3. Se, na recuperação do funding / OI, houve aquecimento excessivo.
A macro abre uma janela, mas é a estrutura do dinheiro que decide se essa janela vira tendência.
É justamente por isso que hoje eu me preocupo mais com o seguinte: não é apenas se o desemprego está bom ou ruim em um ponto específico; é se a trajetória do Fed, as taxas do longo prazo e o fluxo de capital do próprio mercado cripto conseguem se alinhar.
Dados de mercado e opiniões públicas servem apenas para pesquisa e referência, não constituem recomendação de investimento.