



Autor do texto original: 龙玥
Fonte original: Wall Street Insights
Uma notícia sobre a Meta vender capacidade de computação excedente colocou simultaneamente à mesa algumas das questões mais sensíveis nas transações de IA: a capacidade de computação realmente está em falta ou em excesso? A Meta vai reduzir a previsão de investimentos em capital? E por quanto tempo o Neocloud ainda poderá lucrar?
De acordo com o Wall Street Insights, a Meta está elaborando um plano de negócios de nuvem e talvez ofereça dois tipos de serviços ao público: um é acesso a modelos/API gerenciados, semelhante ao AWS Bedrock; o outro é o aluguel de “capacidade bruta” de computação, parecido com o Neocloud.
Assim que a notícia saiu, o preço das ações do provedor de serviços em nuvem estrelado de nova geração para GPUs, CoreWeave, despencou 13%; a Nebius caiu 15%, e o setor de hardware de IA, como chips, também sofreu um forte revés. Se a Meta começar a vender capacidade de computação, os investidores naturalmente vão se perguntar três coisas:
Primeiro: a Meta comprou capacidade de computação demais?
Segundo: a Meta está deixando de investir tanto em modelos e produtos de IA?
Terceiro: a curva de demanda de hardware de IA e de Neocloud precisa mudar?
Segundo informações da mesa “追风交易台”, em 1º de julho, bancos de investimento de Wall Street como UBS, Morgan Stanley e Bernstein rapidamente destrincharam o evento. Isso talvez não seja uma implosão dos fundamentos de IA, mas sim uma medida pragmática de gigantes buscando equilíbrio entre restrições de capacidade e retorno financeiro. E isso não pode ser simplesmente equiparado a “a Meta não precisa mais de capacidade de computação”. Mas o significado para diferentes classes de ativos é diferente.
Para a Meta, capacidade terceirizada pode ser uma ponte de transição para receita e EPS. A UBS avalia: “Vender capacidade de nuvem ou direitos de acesso a modelos, em teoria, geraria receitas mais rápidas no curto prazo do que esperar a escalada das Meta Business Agents e dos chatbots de Meta AI, além de aliviar as preocupações de que o EPS de 2027 fique estável ou encolha”.
Para empresas neocloud como a CoreWeave, isso é uma possível pressão competitiva.
Para chips e a cadeia de servidores, o mercado se preocupa mais com se o ritmo dos próximos gastos de capital vai mudar.
“Há capacidade sobrando para alugar” não é o mesmo que “excesso de capacidade de computação no setor”
O que o mercado negocia em termos de encurtamento de cadeia é: alugar capacidade de computação = excesso de capacidade = redução do CAPEX.
A Meta pode ter capacidade alugável em etapas, mas isso não significa automaticamente que há excesso de capacidade no setor inteiro. As métricas de capacidade usadas por diferentes instituições também não são as mesmas, então não dá para somar diretamente.
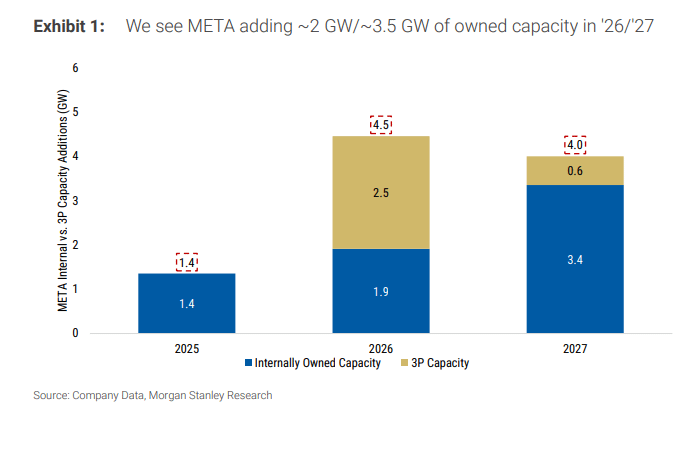
No modelo do Morgan Stanley, a Meta deve adicionar cerca de 2GW e 3,5GW de capacidade própria de TI operacional em 2026 e 2027, respectivamente; o ponto de partida é cerca de 3GW no fim de 2025. Para comparação, gigantes de nuvem como Amazon e Google podem adicionar, em 2027, uma escala de capacidade de TI na casa de 5GW e 9GW, respectivamente. Em outras palavras, mesmo que a Meta disponibilize parte de sua capacidade própria para alugar, dificilmente isso mudaria, por si só, o tamanho do orçamento de construção dos provedores de nuvem nos próximos três anos.
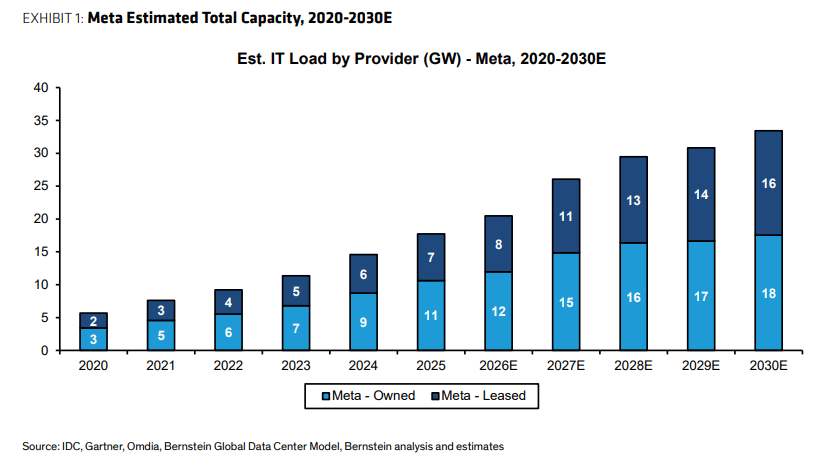
Bernstein usa uma métrica mais ampla de pegada total de data centers: estima-se que a Meta tenha atualmente cerca de 20GW de capacidade global e que, nos próximos anos, cerca de mais 14GW sejam colocados em operação, incluindo uma combinação de capacidade própria e alugada. Esse número parece grande, mas não significa “toda a capacidade de computação de IA que pode ser alugada”, nem equivale a GPUs da mesma geração, cargas de trabalho semelhantes e uma curva de preços do mesmo tipo.
Nas estimativas do mercado há ainda um método de “retrocesso” mais agressivo: usando como âncora contratos e planejamento de capacidade de Google e Anthropic, AWS e Anthropic/OpenAI, Microsoft e OpenAI etc., o total de capacidade de computação de IA das próximas empresas de nuvem pode ficar em torno de 20GW, ou até mais alto. A própria Stargate da OpenAI, além de arranjos na ordem de 10GW ligados a Nvidia e Broadcom, também entram como observação do lado da demanda. Essa métrica não serve para prever com precisão, mas para mostrar que: uma terceirização parcial pela Meta não é suficiente para provar que a construção global de IA entrou em excesso.
Mais contraintuitivo ainda é que Bernstein também mencionou um boato de fim de semana: o Google estaria limitando o uso de computação da Meta devido à própria restrição de capacidade. Se isso for verdade, a Meta, enquanto busca capacidade externa, também estaria se preparando para vender parte da capacidade para fora no futuro — algo mais parecido com uma redistribuição entre “gerações diferentes, usos diferentes e janelas de tempo diferentes”, e não com um simples “não tem como usar toda”.
Esta não é a primeira vez que a Meta coloca “venda de capacidade de computação” na mesa
Em 27 de maio de 2026, em uma pergunta dos acionistas sobre se a Meta construirá um negócio de nuvem para competir com AWS, Azure etc., Zuckerberg respondeu:
“Claro, isso certamente está dentro das considerações... ainda não fizemos isso, porque acreditamos que podemos usar essa capacidade nós mesmos. Mas é evidente que, se chegarmos a uma certa fase e concluirmos que construímos capacidade demais, então essa se torna uma opção que temos — e é também uma das razões pelas quais temos confiança em continuar investindo na construção.”
Mais cedo, em 29 de outubro de 2025, Zuckerberg também já comentou uma lógica semelhante:
“Qualquer capacidade de computação que não precisemos, temos total confiança de que conseguiremos absorver uma parte muito grande... É claro que pode, sim, acabar construindo demais. Se fizermos isso... vemos que há muita demanda nova tanto do lado interno quanto do externo. Quase toda semana, empresas trazem gente de fora para falar conosco, pedindo que montemos serviços de API, ou perguntando se podem obter conosco diferentes tipos de capacidade de computação. Nós ainda não fizemos isso. Mas é óbvio que, se você chegar a uma fase de capacidade acima do necessário, isso pode virar uma opção.”
Isso explica por que a UBS a chama de “não é uma notícia nova”.
Para os acionistas da Meta, vender capacidade de computação parece mais uma “ponte para EPS” do que um novo negócio.
Para a Meta, o benefício mais direto de alugar capacidade é transformar investimentos futuros em IA em receita no curto prazo.
Na tabela da UBS, o EPS diluído da Meta em 2026 e 2027 é de cerca de US$ 32,6 e US$ 33,0, respectivamente. O receio do mercado é de que o EPS de 2027 fique basicamente estável em relação a 2026 ou até se contraia. Capacidade terceirizada ou venda de direitos de acesso a modelos, pelo menos até a escalada real dos Meta Business Agents e chatbots de Meta AI em escala, podem oferecer uma janela de amortecimento de receita e lucro.
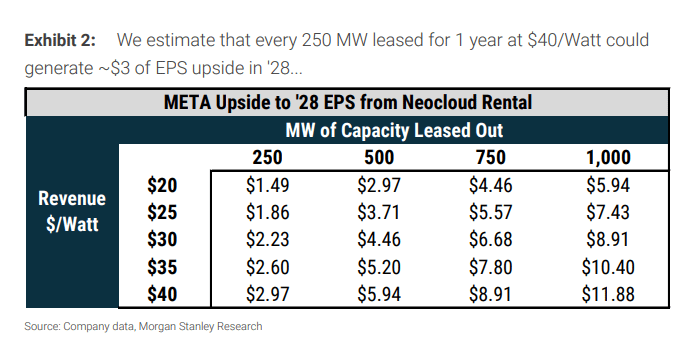
A sensibilidade estimada do Morgan Stanley é mais intuitiva: ao alugar 250MW de capacidade, com prazo de locação de um ano e preço de US$ 40 por watt, isso poderia adicionar cerca de US$ 2,97 ao EPS 2028 da Meta, aproximadamente equivalente a um potencial de alta de 8%. Se a capacidade expandir para 500MW, 750MW ou 1000MW, ou se o preço for diferente, a sensibilidade do EPS pode ser ampliada ou reduzida.
É por isso que o mercado não interpretou apenas como notícia ruim. Do ponto de vista dos acionistas da Meta, Zuckerberg e outros acabam ganhando uma rota alternativa: se os produtos internos de IA não consumirem toda a capacidade no curto prazo, dá para vender para laboratórios de IA externos e recuperar parte do investimento.
O mercado também faz analogia com xAI alugando capacidade para Anthropic: 500MW correspondem a US$ 1,25 bilhão por mês, o que equivale a cerca de US$ 30 bilhões/GW/ano. Se essa precificação estiver correta, o retorno implícito é muito alto — e isso, na verdade, sugere que capacidade de alta qualidade ainda está apertada em alguns cenários. Não é evidência de que “ninguém quer capacidade”, e sim de que “janelas ociosas podem ser varridas por um preço alto”.
Mas isso só pode ser chamado de ponte, não de linha principal. O Morgan Stanley ainda coloca a chave da avaliação da Meta em inovação de produtos de primeira linha: se Meta AI, agentes comerciais, negócios de mensagens, ofertas de diffusion e assinaturas conseguem gerar uma interação e crescimento de receita mais duradouros. Vender capacidade de computação pode complementar o EPS, mas não eleva automaticamente os múltiplos de valuation.
CAPEX pode não ser reduzido; fazer virar uma nuvem completa talvez ainda queime mais dinheiro
O que mais preocupa o mercado é uma possível redução do CAPEX da Meta em 2027; então toda a cadeia de hardware de IA seguiria reduzindo as expectativas.
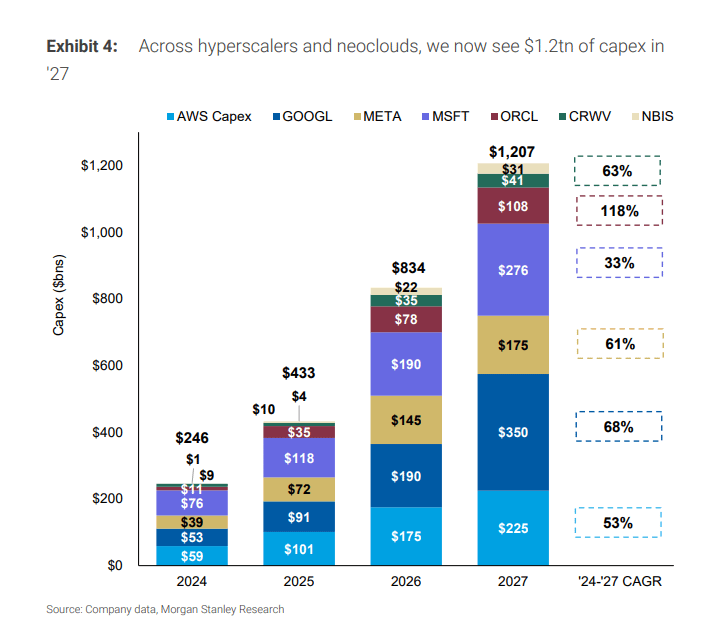
Mas o modelo do Morgan Stanley atualmente pressupõe que o CAPEX da Meta, de US$ 145 bilhões em 2026, suba para US$ 175 bilhões em 2027 e US$ 205 bilhões em 2028. A premissa desse modelo é: a Meta constrói capacidade principalmente para seus produtos de primeira linha, e não para criar um provedor de nuvem completo em escala ultralarga.
Se a Meta realmente tornar grande o serviço de nuvem externo — especialmente se for uma plataforma de modelos/API, e não um aluguel temporário de capacidade crua — o CAPEX pode acabar gerando pressão de alta. Porque um negócio completo de nuvem exige uma capacidade de data centers mais de longo prazo, uma plataforma de software mais complexa e uma capacidade de entrega voltada a clientes corporativos.
Bernstein também olha para esse problema após 2027. A Meta é uma das carteiras de “cheque” mais importantes no mercado de IA; qualquer mudança de ritmo na construção afeta a cadeia de suprimentos. Mas “aluguel temporário” e “expansão permanente do negócio de nuvem” têm implicações diferentes para CAPEX; não podem ser misturados.
A maior demanda do lado da procura ainda é inferência e aplicações de agentes. A organização do mercado de computação & IA da HY trata os artigos do OpenAI sobre Codex/IA agentic do fim de semana como um sinal de demanda: o número de usuários pessoais não desenvolvedores cresceu 137 vezes, e o número de usuários de organizações cresceu 189 vezes; o número de usuários dentro do OpenAI cresceu 12 vezes. Essa perspectiva enfatiza que a expansão de novos cenários pode continuar aumentando a demanda por capacidade de inferência.
Portanto, o ponto-chave desta divergência não é se a “Meta vai vender capacidade de computação”, mas se a curva de demanda de IA ainda está ficando mais inclinada. Se o ARR no exterior acelerar, o crescimento de aplicações de inferência continuar, e o CAPEX das empresas de nuvem seguir sendo revisado para cima, a capacidade terceirizada da Meta ficará mais parecida com a realização de ativos em uma etapa; se as próximas temporadas de resultados coletivamente reduzirem o CAPEX, então sim, isso se tornará um sinal de inflexão no setor.
Vender capacidade “crua” é fácil; fazer uma nuvem de IA completa é difícil
Há duas rotas de negócios potenciais para a Meta, e a dificuldade é completamente diferente.
A primeira é vender “capacidade crua” ou capacidade bruta de chips, semelhante a neocloud. Os clientes compram recursos de GPU/capacidade; a Meta não precisa preencher imediatamente o pacote completo de software corporativo, ferramentas para desenvolvedores, plataforma de modelos e estrutura de vendas.
A segunda é fazer modelos hospedados/acesso a API, como AWS Bedrock ou Google Vertex AI. Isso não é um negócio que se faz apenas por ter “data center” e “chips”. Exige que a capacidade do modelo, o stack de software, a experiência do desenvolvedor, as vendas para clientes corporativos e o suporte de serviços acompanhem.
O modelo do Morgan Stanley é mais cauteloso na segunda via. Ele menciona que a família de modelos Muse da Meta não se destaca em TerminalBench e SWE Bench Verified, e que esses testes estão relacionados a habilidades de codificação e a cenários de uso de terceiros. Se a Meta quiser competir com modelos de ponta como o Gemini, os modelos precisarão melhorar significativamente em seguida.
É também o ponto em que a projeção “a Meta vende capacidade de computação = a Meta sai do negócio de modelos” não se sustenta. As possíveis soluções já incluem acesso a modelo/API; produtos de primeira linha como Meta AI, business agents, mensageiros, offerings de diffusion e receita por assinatura continuam sendo o núcleo da avaliação de longo prazo. A questão não é se a Meta vai fazer modelos, mas se ela consegue transformar a capacidade dos modelos em um serviço de nuvem que seja suficiente para clientes externos pagarem.
Na conversa do mercado, alguns também tratam Muse Spark, a estratégia de código fechado e ajustes de gestão como evidências de que a Meta ainda está na mesa de modelos. Mas esses pontos são mais adequados como itens de acompanhamento. Pelo menos, olhando por três estruturas, a conclusão mais certa no momento é: o limiar para vender capacidade “crua” é baixo, enquanto o limiar para fazer uma nuvem de IA completa é alto.
A CoreWeave é a maior “prejudicada”? Clientes viram potenciais concorrentes
Esse choque recaiu de forma mais direta sobre empresas neocloud/GPUaaS como a CoreWeave.
A classificação da Bernstein para a CoreWeave é Underperform, com preço-alvo de US$ 67; para a Meta, é Outperform, com preço-alvo de US$ 850. A lógica é direta: se a Meta oferecer infraestrutura de nuvem para fora, pode competir diretamente com a CoreWeave.
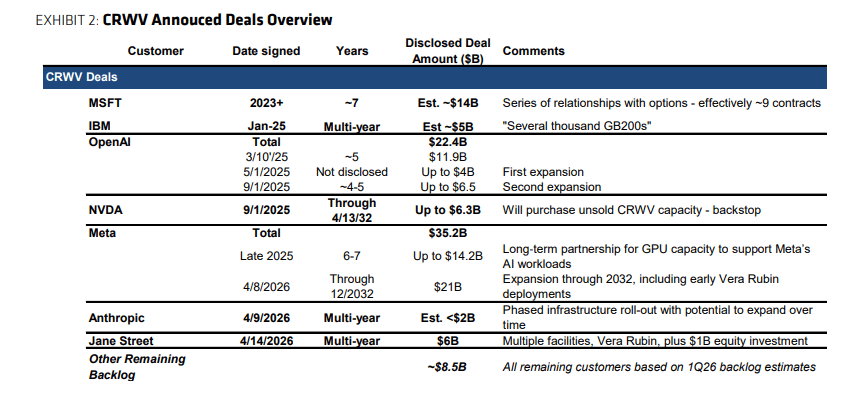
Mais problemático ainda é que a própria Meta é um grande cliente da CoreWeave. Pelo critério de Bernstein, a Meta tem atualmente US$ 35,2 bilhões em contratos com a CoreWeave, o que representa mais de um terço do backlog de pedidos da CoreWeave. Somando a isso os cerca de US$ 14 bilhões de contrato da Microsoft, a CoreWeave fica próxima de metade dos pedidos vindos de clientes que podem se tornar concorrentes quando vier a renovação futura.
O risco no curto prazo não é tão direto. As obrigações dos contratos atuais são fortes; por isso não é fácil sair de imediato. Assim, a receita de curto prazo e a pressão de dívida da CoreWeave talvez não piorem imediatamente.
O problema de longo prazo é mais difícil de resolver. Se os clientes construírem nuvem por conta própria e venderem capacidade de computação por conta própria, a capacidade de barganha das novas empresas de nuvem diminuirá. Especialmente em renovações, a CoreWeave deixa de enfrentar apenas demandantes e passa a encarar possíveis ofertantes com dinheiro, tecnologia e experiência de data centers.
A mesa de operações do JPMorgan mencionou que a reação do mercado à queda de 13% da CRWV e de 15% da NBIS é relativamente fácil de entender: em uma noite, a Meta passou de cliente a potencial concorrente. Para o hardware de chips, o impacto é mais indireto; para o GPUaaS, o impacto é mais parecido com um teste de pressão no modelo de negócios.
Por que o hardware cai primeiro: além dos fundamentos, há posições lotadas
No curto prazo, em termos de negociação, o mercado não está apenas negociando fundamentos.
A mesa de operações do JPMorgan dividiu o debate em dois lados: um é se a notícia da Meta representa uma mudança na narrativa de CAPEX das CSPs e na demanda por computação de IA; o outro é que a carteira estava por demais lotada, o processo de desalavancagem e a realização de lucros ampliaram a queda. Sua inclinação é de que o segundo pesa mais; para avaliar se o fundamento realmente mudou, é preciso ver como a próxima temporada de resultados vai ser formulada.
O pano de fundo das posições não é leve. A principal indexação rebalanceou recentemente; o fluxo total e o ponto de partida da taxa de alavancagem estão relativamente altos. Nas últimas quatro semanas, tanto os longs quanto os shorts aumentaram em níveis por volta de +2 desvios-padrão; nos últimos cinco anos, em julho, fundos de hedge costumam desalavancar, e as mudanças geralmente ficam entre -1 e -3 desvios-padrão. As posições em semicondutores e em memória estão perto do percentil 100.
Isso explica por que uma única notícia da Meta pode derrubar toda a cadeia de hardware de IA. Quando uma operação lotada encontra a narrativa de que “capacidade talvez não esteja em falta”, é fácil vender primeiro e depois perguntar. No mesmo dia, a parte de software, os shorts apertados e os ADRs chineses subiram mais de 1,4 desvio-padrão, o que também é compatível com características de recompras de shorts durante o processo de desalavancagem.
Os sinais de reversão no futuro: o mercado vai observar principalmente algumas coisas: se a Meta vai esclarecer; se o ARR dos aplicativos de IA no exterior vai acelerar; se o CAPEX dos provedores de nuvem vai continuar subindo; e se os resultados do 2T vão superar as expectativas. O calendário se concentra de julho a agosto. Neste momento, ainda parece mais uma fase de observação do que um consenso já formado.
Há ainda uma questão de cauda: quanto mais alta a ação, mais difícil é ignorar boatos de financiamento via equity.
Se as ações da Meta forem impulsionadas por essa narrativa de “capacidade que pode ser monetizada”, isso pode, na verdade, aumentar a probabilidade de boatos sobre financiamento via equity.
A lógica é: quando o P/L do EPS de 2027 estiver abaixo de 17 vezes, a Meta não quer fazer financiamento dilutivo; se, com essa notícia e um desempenho forte no 2T, a avaliação for empurrada para acima de 20 vezes, o mercado não deveria se surpreender com possíveis financiamentos via equity.
Isso não é o assunto principal nos três frameworks de bancos estrangeiros, e nenhuma empresa confirmou. Mesmo assim, explica por que a reação da ação da Meta pode não ser tão pura. Vender capacidade de computação pode aliviar a ansiedade com retorno sobre investimentos, enquanto boatos de financiamento via equity trazem preocupação com diluição. As duas forças atuam simultaneamente sobre a negociação.
As três avaliações não precificaram a Meta como uma “empresa que vende capacidade de computação”
A UBS mantém recomendação de compra para a Meta, com preço-alvo de US$ 865. A avaliação se baseia no GAAP EPS diluído anual de US$ 33,26 com base até o 1T de 2028 e em um múltiplo de 26 vezes P/L; como a empresa não confirmou notícias de venda de capacidade de computação, a previsão ainda não foi ajustada.
O Morgan Stanley mantém Meta como Overweight e Top Pick, com preço-alvo de US$ 775. O cenário-base embute um P/L de cerca de 23x para 2027. O núcleo continua sendo receita de anúncios, monetização de Reels, melhorias de interação trazidas por IA, ganhos de eficiência e as opções de novos produtos.
Bernstein mantém Meta como Outperform, com preço-alvo de US$ 850; e mantém CoreWeave como Underperform, com preço-alvo de US$ 67. Esse par ajuda bastante a explicar a divergência do mercado: há mais opções para a Meta, mas a pressão competitiva sobre a CoreWeave aumenta.
Mas o risco também não desapareceu. Os fatores de baixa incluem: recuo do ciclo de publicidade, pressão regulatória, retorno incerto dos investimentos em Reality Labs e erros na execução de construção de data centers que elevam a intensidade de capital de longo prazo.