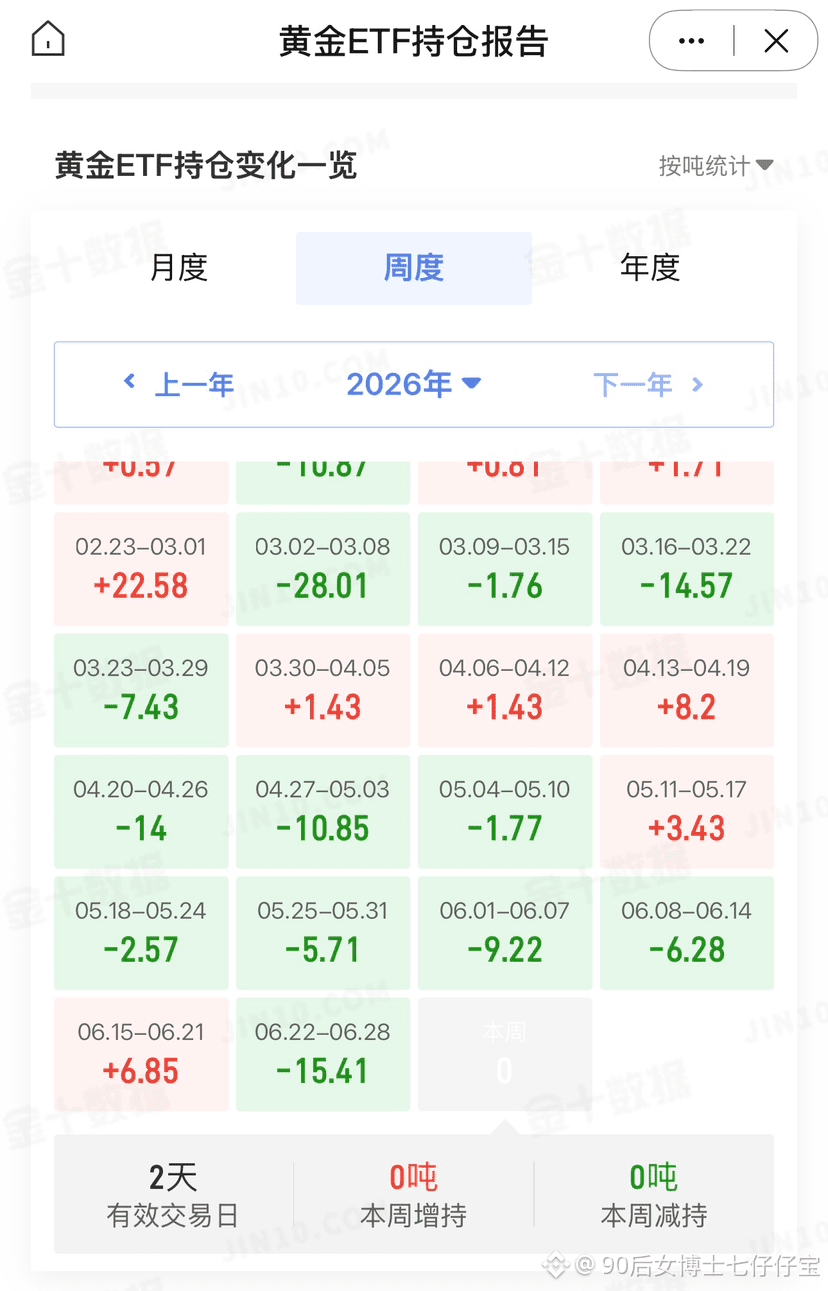
$XAU 6 30 de junho: o maior ETF de ouro do mundo, SPDR, detém 1005,077 toneladas; não houve alteração nas participações. Na terça-feira, o ouro à vista caiu durante a sessão da tarde para a mínima de sete meses; as compras na parte baixa fizeram um pequeno recuo, mas no fechamento ainda houve uma leve queda. Neste trimestre, o ouro despencou quase 18%, registrando o pior desempenho do trimestre em anos, com o mercado comprador (long) ainda fraco.
Do ponto de vista fundamental, a principal razão para a fraqueza do preço do ouro recentemente é a dupla pressão de expectativas de juros altos por parte do Federal Reserve (Fed) e de um dólar forte. A situação no Oriente Médio impulsionou o preço do petróleo; o temor com a inflação voltou a aumentar, e o mercado segue apostando em um aperto do Fed. Além disso, autoridades do Fed têm reiterado continuamente o controle da inflação, o que restringe ainda mais o espaço para uma recuperação do ouro.
No longo prazo, a lógica não mudou: os bancos centrais de vários países continuam comprando ouro, a diversificação de reservas prossegue e os riscos fiscais globais ainda devem sustentar o preço do ouro no horizonte. A diferença é que, no curto prazo, a trajetória do mercado é totalmente dominada pelo dólar e pelas taxas dos Treasuries (dívida dos EUA).
😾 Nesta semana, o foco são os dados do ADP e do relatório de emprego não-agrícola (nonfarm payrolls): se o emprego vier forte, o ouro continuará sob pressão; se os dados vierem fracos, será uma oportunidade para um repique de curto prazo.
Pela análise técnica, o ouro está em um cenário de fraqueza, sem sinais de reversão. Embora haja suporte nos níveis mais baixos, a média móvel (linhas de tendência) acima exerce uma pressão bem evidente, e o sentimento de alta do mercado está fraco.
Perspectivas para os próximos passos: há dois cenários prováveis — se o preço se mantiver na faixa baixa e continuar a recuperar, haverá um reparo em fases; se romper a mínima recente, o movimento de baixa continua, e no curtíssimo prazo a tendência deve seguir de lado com viés mais fraco, aumentando o risco de “comprar para tentar pegar o fundo” cedo demais.