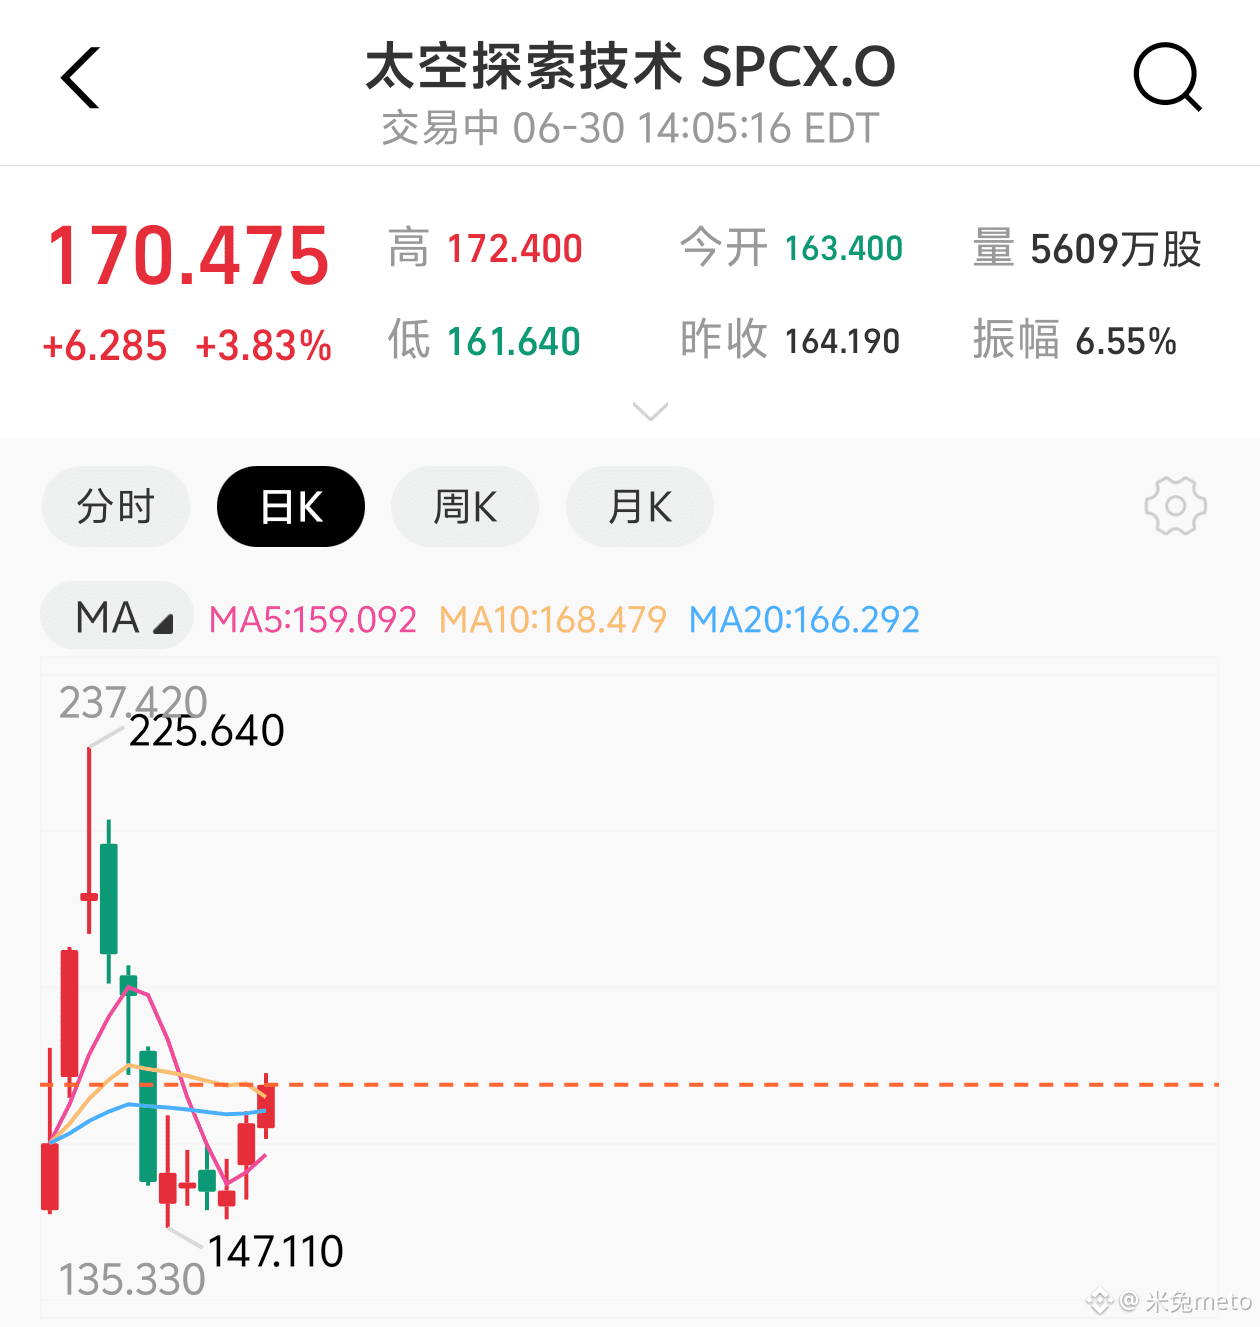
De 161 a 172, o ponto-chave não é o valor negociado em si, mas a estrutura das compras — nos 9,02 milhões de ações negociadas, quanto foi de capital passivo previamente posicionado e quanto foi de especuladores de curto prazo apostando na entrada no pregão.
Em termos de dados, o float da SpaceX é de 25%-30%, enquanto Musk detém 82% dos direitos de voto. Os US$ 4,3 bilhões de fluxo passivo calculados pelo JPMorgan precisam ser alocados de forma sincronizada após o fechamento do dia 6 de julho. Isso significa que os fundos de índice têm de concluir o ajuste de ponderações com um número limitado de cotas, levando a um desequilíbrio extremo entre oferta e demanda. Casos históricos mostram que, antes da inclusão, ativos com baixo float costumam ter um prêmio médio de 15%-25%; com o preço atual da SPCX em cerca de 170, ainda há espaço.
Mas a viabilidade do movimento de alta depende de dois pontos de inflexão nos dados. O primeiro é a mudança “material” nas finanças da Starlink: em 2025, receita de 11,4 bilhões, lucro operacional de 4,4 bilhões, margem bruta de 39%, e no 1T de 2026 a participação sobe para 69%. A previsão dos analistas é que a receita da Starlink atinja 18,7 bilhões em 2026, alta de 80% ano contra ano. Mais sutil é que, em maio, a SpaceX aumentou a precificação dos pacotes da Starlink contra a tendência, com alta média de US$ 10/mês — isso sugere que ela saiu do foco em “capturar usuários” para “monetizar a base instalada”; o crescimento do EBITDA tende a superar o crescimento da receita. Esse suporte fundamental dá um piso para a tese de alta.
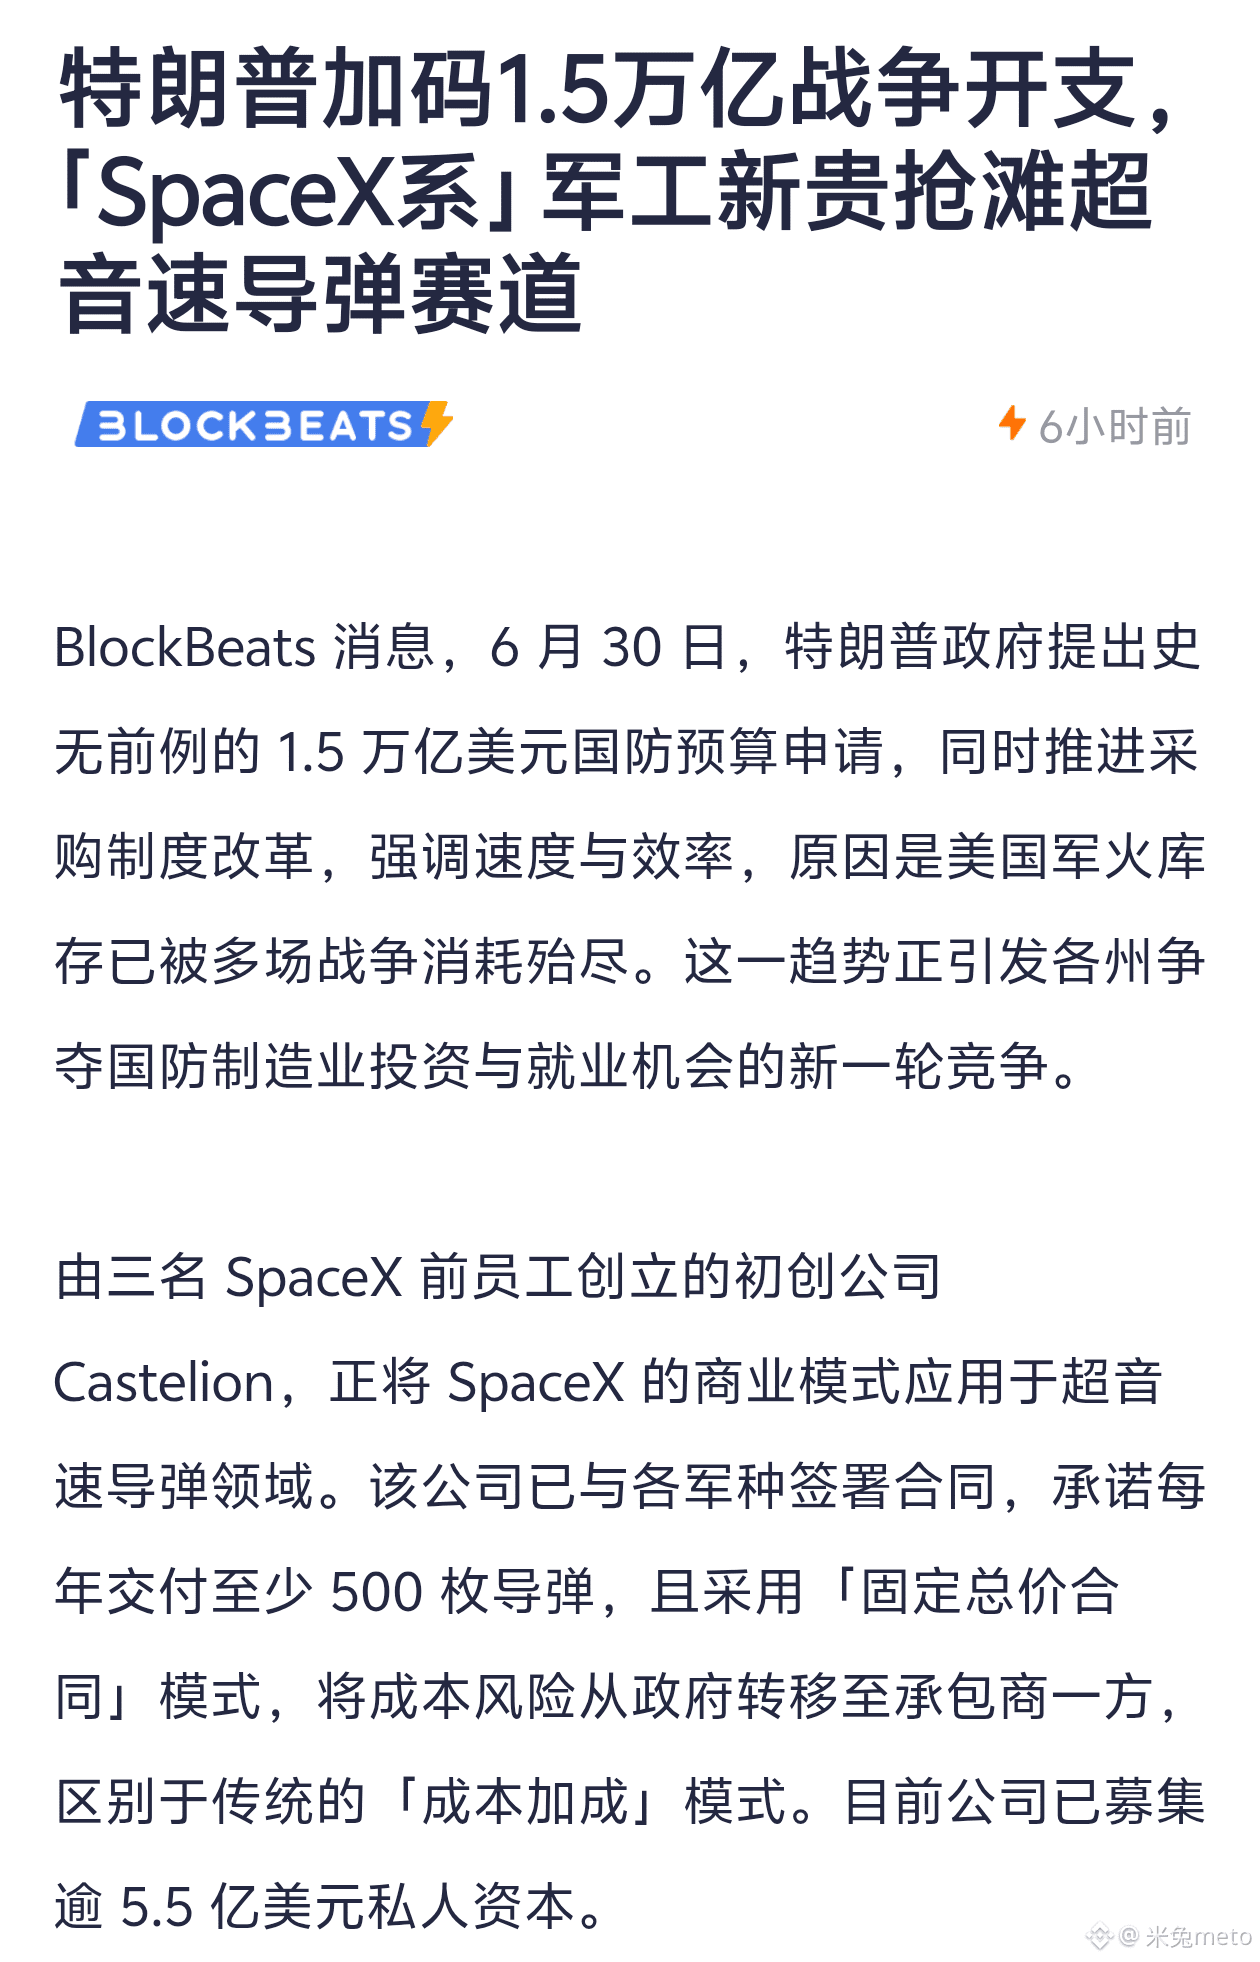
O segundo ponto de inflexão é o orçamento de defesa de US$ 1,5 trilhão do Trump. A Castelion, fundada por ex-funcionários da SpaceX, já tomou posição na categoria de mísseis supersônicos, usando o modelo de “contratos de preço fixo” — exatamente a estratégia que a SpaceX já validou no setor espacial. A expansão do orçamento de defesa significa que a narrativa militar da SpaceX ganha um novo apoio: não é apenas foguetes e satélites, é todo o ecossistema “SpaceX” penetrando no sistema de compras do Pentágono.
Os riscos também são bem claros: o prejuízo da xAI em 2025 foi de 6,35 bilhões, e no 1T de 2026 voltou a ser 4,28 bilhões de prejuízo; o prejuízo líquido GAAP da SpaceX de 4,9 bilhões foi majoritariamente puxado pela área de IA. O adiamento do Grok e a saída de cofundadores estão consumindo a paciência do mercado. Com o vencimento do período de lock-up em 8 de dezembro, a pressão de venda após o float aumentar é um evento determinístico.
Minha avaliação: os dados sustentam uma alta de curto prazo. O posicionamento do capital passivo antes da inclusão é uma compra certa; a melhora de rentabilidade da Starlink oferece uma “almofada” fundamental; e a narrativa de defesa abre o teto da valorização. O intervalo de 180-200 provavelmente pode ser atingido antes de 7 de julho. Mas a semana após a inclusão é uma janela perigosa: historicamente, a probabilidade de que “o bom cenário já tenha se esgotado” passa de 50%. Agora, ao fazer alta, você ganha com a estrutura do dinheiro — não com o valor da empresa — e precisa sair antes da liberação do lock-up.
Em termos de dados, o float da SpaceX é de 25%-30%, enquanto Musk detém 82% dos direitos de voto. Os US$ 4,3 bilhões de fluxo passivo calculados pelo JPMorgan precisam ser alocados de forma sincronizada após o fechamento do dia 6 de julho. Isso significa que os fundos de índice têm de concluir o ajuste de ponderações com um número limitado de cotas, levando a um desequilíbrio extremo entre oferta e demanda. Casos históricos mostram que, antes da inclusão, ativos com baixo float costumam ter um prêmio médio de 15%-25%; com o preço atual da SPCX em cerca de 170, ainda há espaço.
Mas a viabilidade do movimento de alta depende de dois pontos de inflexão nos dados. O primeiro é a mudança “material” nas finanças da Starlink: em 2025, receita de 11,4 bilhões, lucro operacional de 4,4 bilhões, margem bruta de 39%, e no 1T de 2026 a participação sobe para 69%. A previsão dos analistas é que a receita da Starlink atinja 18,7 bilhões em 2026, alta de 80% ano contra ano. Mais sutil é que, em maio, a SpaceX aumentou a precificação dos pacotes da Starlink contra a tendência, com alta média de US$ 10/mês — isso sugere que ela saiu do foco em “capturar usuários” para “monetizar a base instalada”; o crescimento do EBITDA tende a superar o crescimento da receita. Esse suporte fundamental dá um piso para a tese de alta.
O segundo ponto de inflexão é o orçamento de defesa de US$ 1,5 trilhão do Trump. A Castelion, fundada por ex-funcionários da SpaceX, já tomou posição na categoria de mísseis supersônicos, usando o modelo de “contratos de preço fixo” — exatamente a estratégia que a SpaceX já validou no setor espacial. A expansão do orçamento de defesa significa que a narrativa militar da SpaceX ganha um novo apoio: não é apenas foguetes e satélites, é todo o ecossistema “SpaceX” penetrando no sistema de compras do Pentágono.
Os riscos também são bem claros: o prejuízo da xAI em 2025 foi de 6,35 bilhões, e no 1T de 2026 voltou a ser 4,28 bilhões de prejuízo; o prejuízo líquido GAAP da SpaceX de 4,9 bilhões foi majoritariamente puxado pela área de IA. O adiamento do Grok e a saída de cofundadores estão consumindo a paciência do mercado. Com o vencimento do período de lock-up em 8 de dezembro, a pressão de venda após o float aumentar é um evento determinístico.
Minha avaliação: os dados sustentam uma alta de curto prazo. O posicionamento do capital passivo antes da inclusão é uma compra certa; a melhora de rentabilidade da Starlink oferece uma “almofada” fundamental; e a narrativa de defesa abre o teto da valorização. O intervalo de 180-200 provavelmente pode ser atingido antes de 7 de julho. Mas a semana após a inclusão é uma janela perigosa: historicamente, a probabilidade de que “o bom cenário já tenha se esgotado” passa de 50%. Agora, ao fazer alta, você ganha com a estrutura do dinheiro — não com o valor da empresa — e precisa sair antes da liberação do lock-up.