

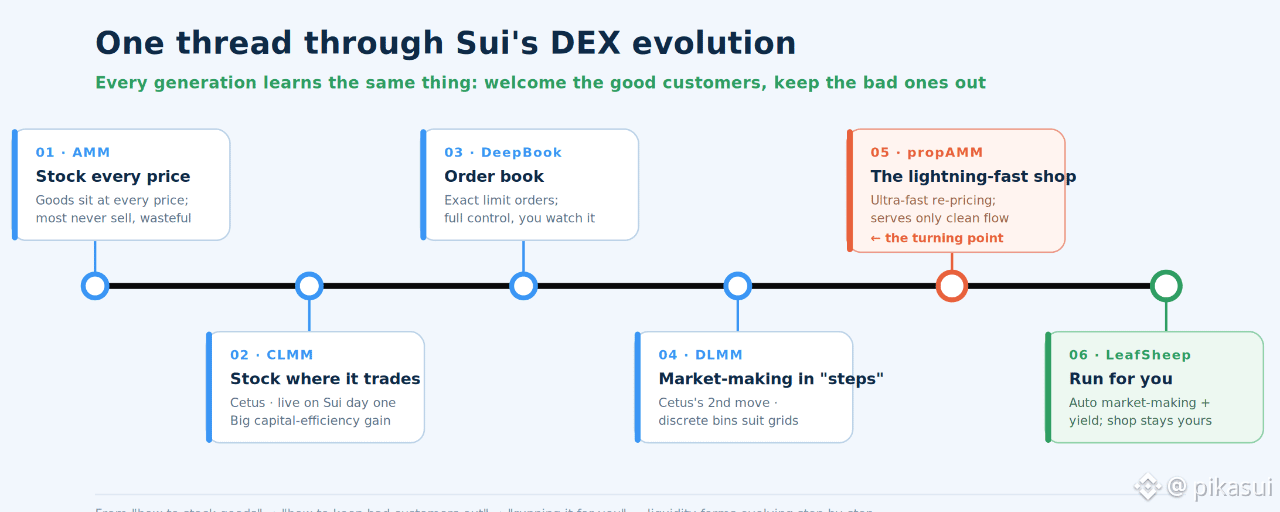
Cada nova geração de DEX realmente responde à mesma pergunta — como receber os bons clientes e como manter os ruins fora.
1. 3 de maio de 2023: Começando desde o primeiro dia No dia 3 de maio de 2023, quando a rede principal da Sui entrou no ar, a Cetus já estava lá.
Não foi apenas o primeiro DEX da Sui—ele também foi o primeiro protocolo a levar liquidez concentrada (CLMM) para a rede. Enquanto a maioria dos DEXs iniciais ainda operava o modelo AMM de faixa total mais básico, a Cetus escolheu um caminho mais avançado e mais difícil.
Para entender por que esse caminho importava — e com o que toda geração posterior de DEXs na Sui realmente tem lutado — vamos tomar a imagem mais simples que existe: administrar uma pequena loja.
Pense em um “market maker / provider de liquidez (LP)” on-chain como um administrador de loja. O administrador coloca produtos na prateleira, publica um preço de compra e um preço de venda e espera os clientes chegarem para comprar e negociar—ganhando o pequeno spread entre eles. As pessoas que entram e compram no seu preço publicado são seus clientes—on-chain, isso se chama fluxo de taker.
Lembre de uma frase, porque é a alma de todo este artigo: se um administrador de loja faz dinheiro ou não depende primeiro de se alguém entra. A loja mais bonita, sem clientes, é só uma vitrine vazia.
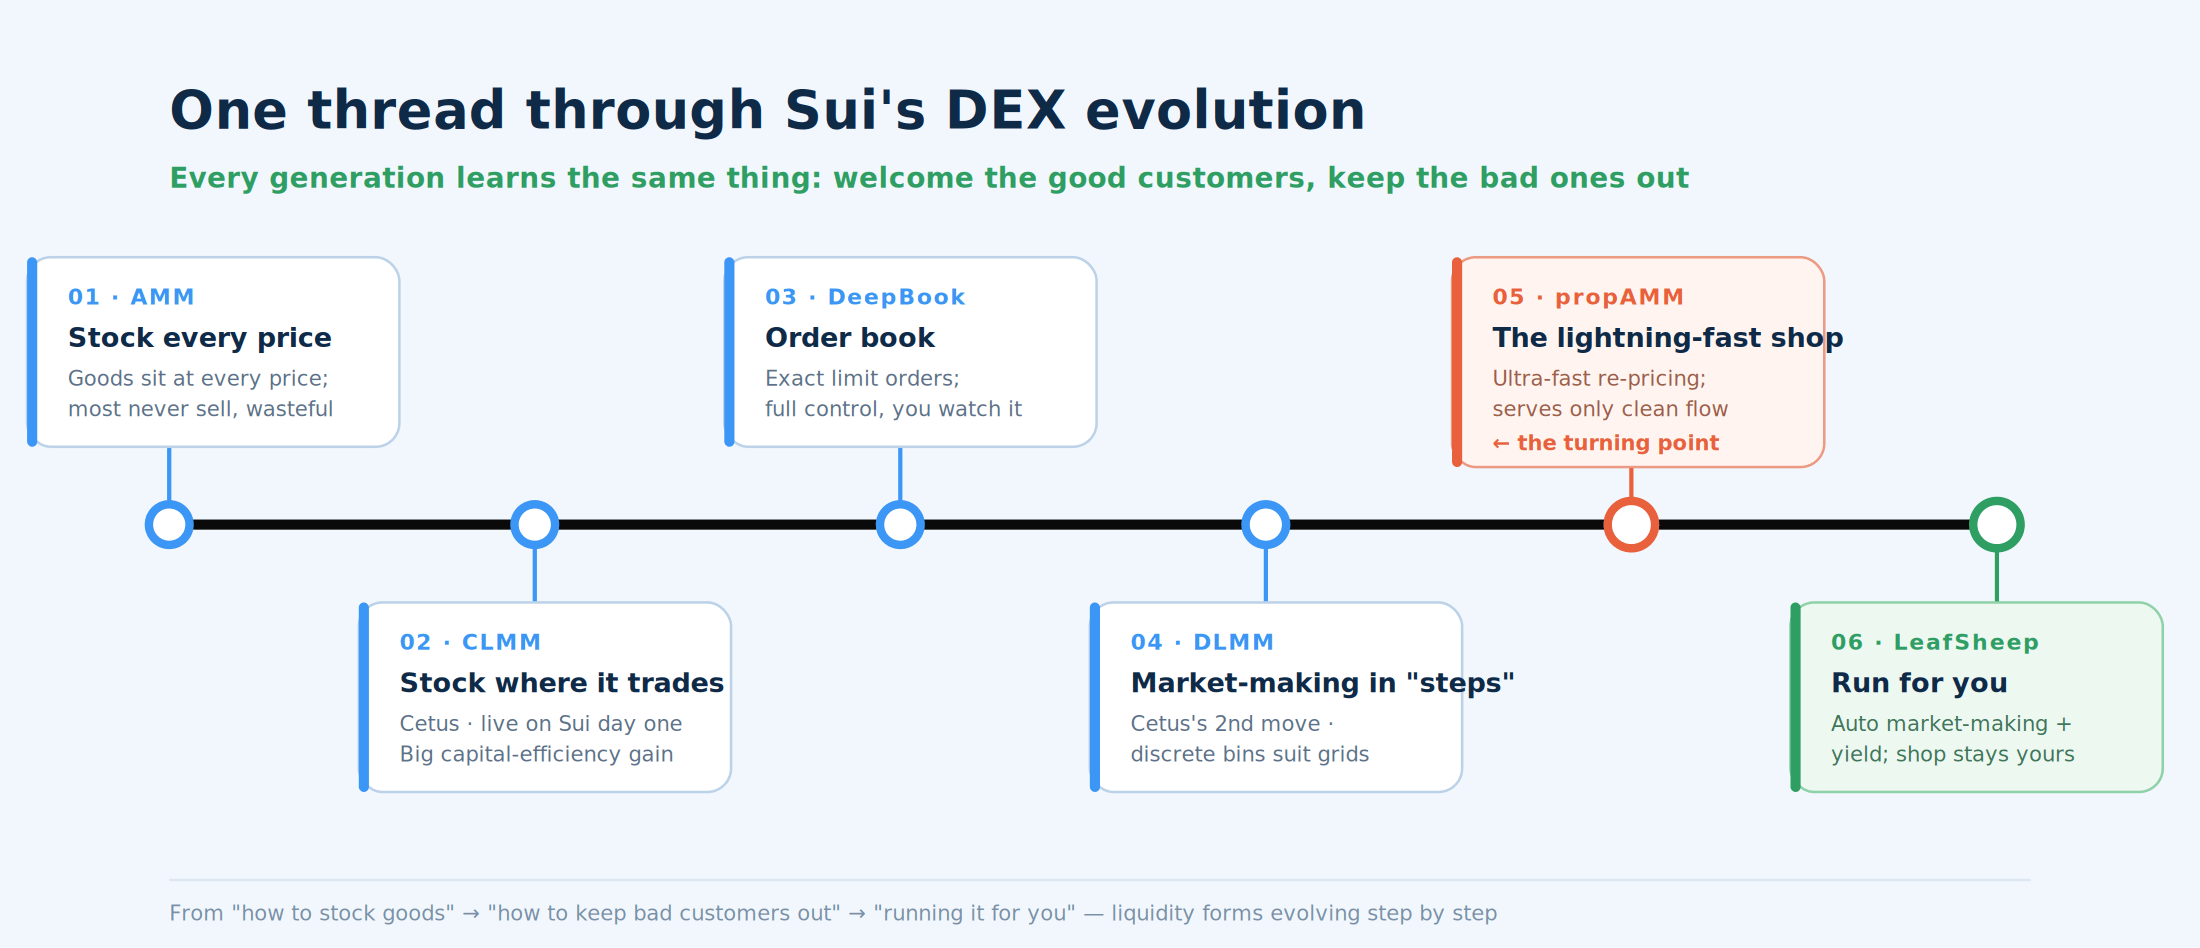
Toda a história dos DEXs na Sui, resumida, é uma geração de “lojas” após outra descobrindo: como atrair os bons clientes e como manter os ruins fora.
Mas antes de ver como cada administrador de loja encontrou sua vantagem, existe uma pergunta ainda mais antiga para responder: quando a Sui foi lançada pela primeira vez e tudo estava vazio, por que alguém abriria a primeira loja mesmo?
A resposta é “abrir suporte”. No começo, a base da Sui lançou uma série de programas de incentivo—usando recompensas para convidar a primeira leva de protocolos DeFi e seus usuários para dentro. De locais de negociação como Cetus, Bluefin, Momentum e Turbos, até os protocolos de empréstimo que mantêm o capital depositado, todos faziam parte desse suporte. Era como a inauguração de um novo distrito comercial: o operador primeiro gasta para recrutar inquilinos, e cada loja então usa promoções para atrair seus primeiros clientes. Quando já existiam lojas, produtos e até lugares para estacionar dinheiro parado para render juros, o mercado on-chain começou de verdade a girar.
Mas as recompensas não podem durar para sempre. E isso plantou a semente de tudo o que veio depois: quando “ganhar com recompensas” ficou insustentável, todo mundo teve de descobrir como fazer bons negócios com habilidade real, e não com subsídios. Quase toda evolução que você vai ver é, de algum jeito, uma resposta a essa pergunta.
2. As primeiras lojas: de “estocar todo preço” a “estocar apenas onde importa”
As primeiras AMMs (automated market makers) funcionavam assim: o administrador da loja precisava espalhar os produtos de forma uniforme por todo preço de zero até infinito. Parece completo, mas é extremamente desperdício—a grande maioria dos produtos fica em preços que jamais serão negociados, prendendo capital sem motivo.
A CLMM (market maker de liquidez concentrada) que a Cetus trouxe mudou isso: uma pessoa que administra uma loja só pode estocar produtos na faixa de preços em que as negociações têm mais chance de acontecer. Com o mesmo capital concentrado onde os negócios realmente ocorrem, você ganha muito mais em taxas. Isso é “eficiência de capital”.
Aqui vai um detalhe que fica importante mais tarde: na Cetus, cada posição de LP é um NFT separado—um ativo que você mantém. Isso é o que mais tarde tornou possível alguém gerenciar sua posição por você.
Em 2025, a implementação de CLMM da Cetus tinha se tornado o padrão de fato para liquidez concentrada na Sui—muitos protocolos posteriores construíram seus próprios produtos em cima dela. Ser tratado como base por um ecossistema inteiro é o maior tipo de reconhecimento que um protocolo pode conquistar.
3. Até a base foi testada—e aguentou
Como estamos falando de “bases”, não podemos pular no teste de 2025.
Naquele ano, a Cetus sofreu um ataque sério: uma vulnerabilidade em uma biblioteca de computação de baixo nível foi explorada. Na época, algumas vozes trataram isso como um problema isolado de um único protocolo. Mas quando o quadro ficou claro, surgiu uma verdade mais profunda—essa biblioteca base já tinha sido forkada e compartilhada por muitos protocolos de CLMM na Sui. Não era bug de um único time; era uma rachadura numa base em que todo o setor se apoiava.
O que realmente mostrou caráter foi o que aconteceu em seguida.
Por um lado, os validadores da Sui coordenaram rapidamente em nível de rede e votaram para congelar o endereço do atacante, impedindo que os fundos fossem movidos—algo que muitas redes mais antigas e consolidadas simplesmente não conseguem fazer. Por outro lado, exatamente porque a Cetus divulgou e respondeu imediatamente, os outros protocolos que usavam a mesma biblioteca conseguiram congelar seus contratos a tempo e evitar serem atingidos pelo mesmo método.
Depois, aquela biblioteca base foi totalmente corrigida e verificada formalmente, e segue em uso amplo no ecossistema da Sui até hoje, sem novos incidentes.
Um único teste acabou deixando a base de todo o setor mais sólida. É isso que uma ecossistema parece quando amadurece—e aponta para algo que vamos retomar mais tarde: junto com a busca por rendimento e eficiência, a questão de como os ativos de um usuário são realmente mantidos merece ser tratada com mais seriedade.
4. Um jeito diferente de rodar uma loja: a DeepBook Order Book
Nem todo mundo gosta da abordagem “estoque suas prateleiras e espere clientes”. Alguns players profissionais querem controle mais fino: eu quero colocar uma ordem de compra ou venda em um único preço exato e não negociar até que esse preço seja atingido.
A DeepBook foi construída exatamente para essa necessidade—ela é a order book nativa da Sui totalmente on-chain, como um “salão central de negociação” padronizado em que qualquer aplicação pode se conectar e compartilhar liquidez. Ela devolve o controle total aos market makers profissionais: você pode colocar ordens com precisão e cancelá-las a qualquer momento.
O custo-benefício: você precisa observar o mercado e gerenciar seus pedidos por conta própria. Ótimo para profissionais, mas uma exigência alta para pessoas comuns.
5. A loja ultrarrápida: propAMMs e o “cliente ruim”
Aqui precisamos apresentar o outro personagem principal desta história—o cliente ruim.
Como dissemos, um administrador de loja ganha o spread com clientes comuns. A maioria dos clientes é “limpa”: eles compram porque realmente precisam, e depois vão embora; não tem nada a ver com se o preço sobe ou desce um segundo depois. Negociar com eles, a pessoa que administra a loja, ganha dinheiro no longo prazo.
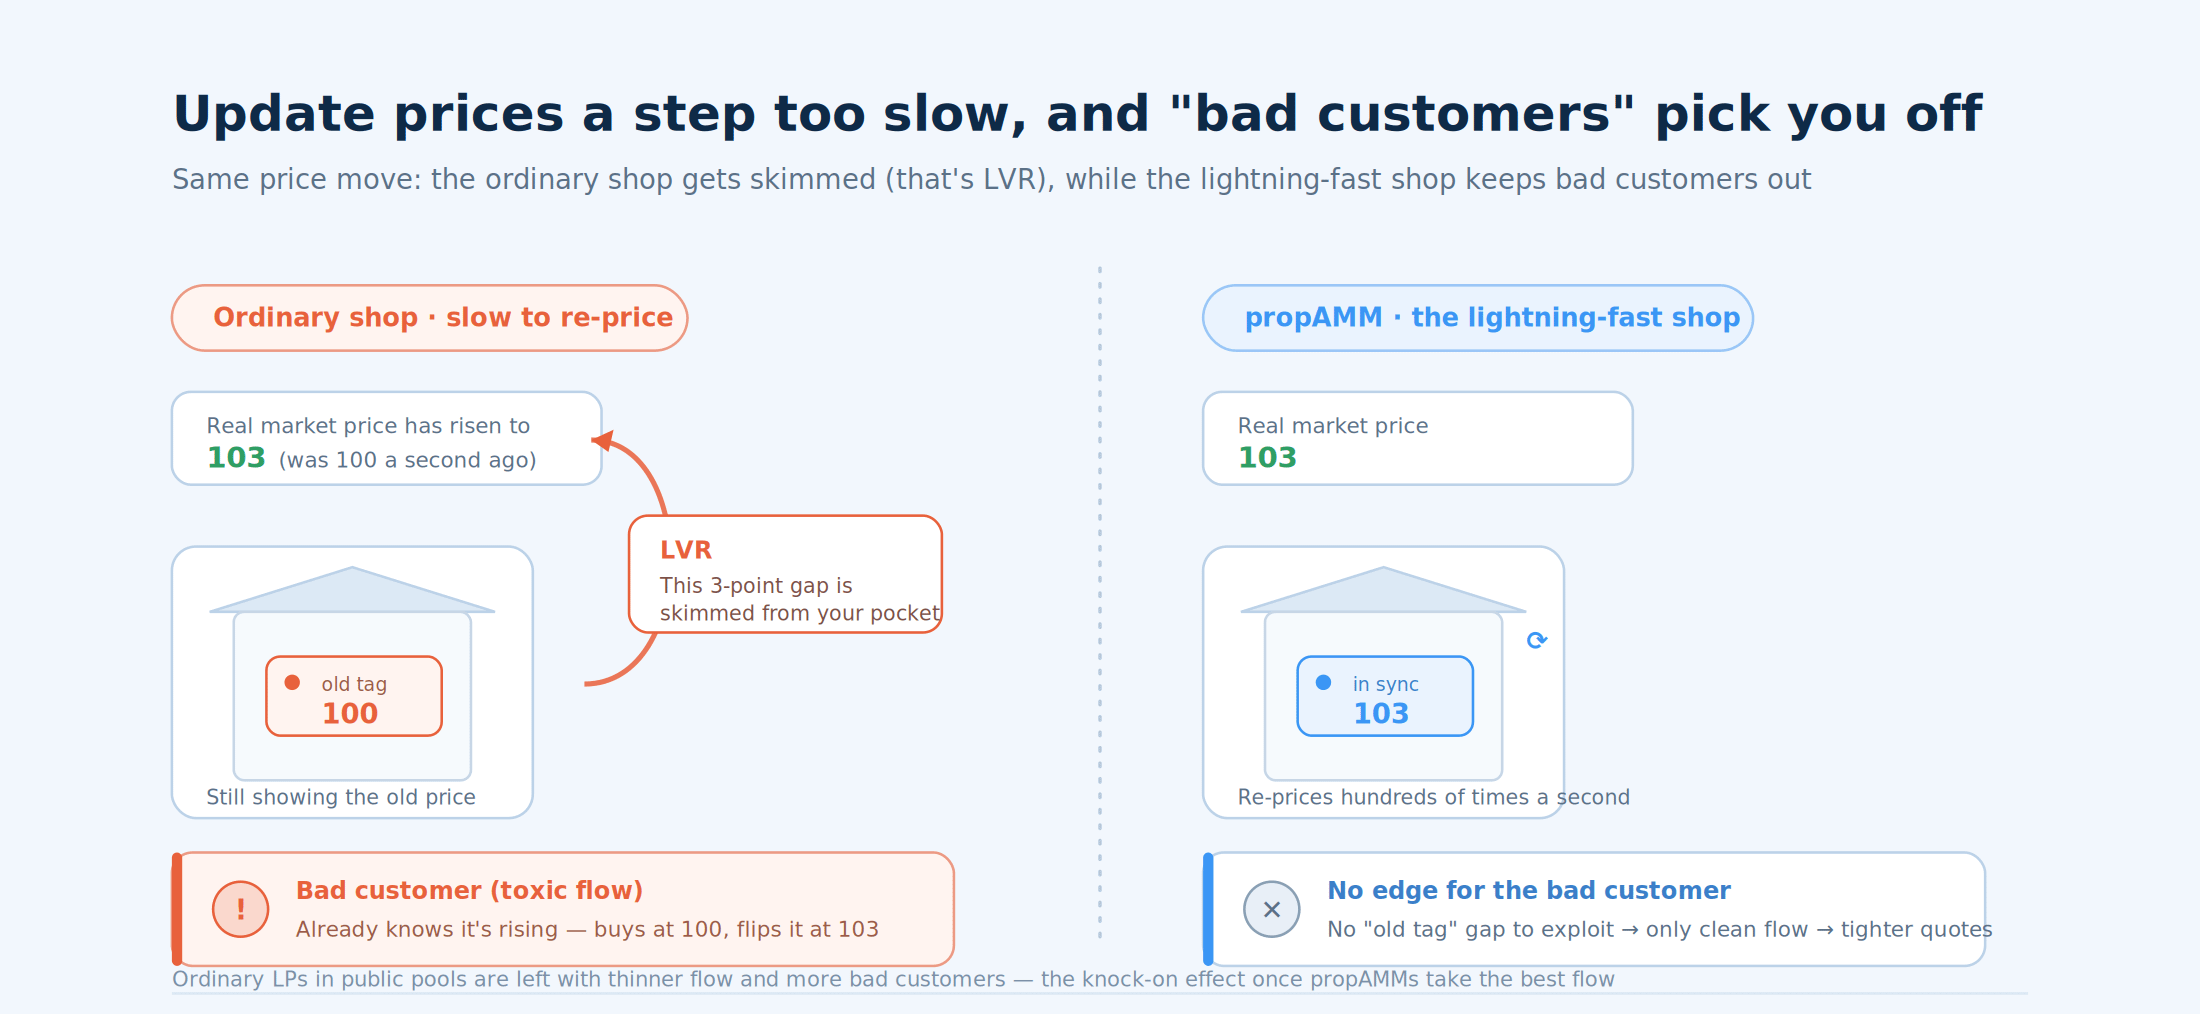
Mas um tipo de “cliente” é diferente. Ele tem informações melhores do que você—já sabe que esse item vai subir de preço, então antes de você ter chance de mudar sua etiqueta, ele recolhe seus produtos baratos e revende imediatamente mais caro. Cada trade que você faz com essa pessoa, você perde. Isso é fluxo tóxico.
Por que um administrador de loja não consegue se defender? Porque o administrador está sempre meio passo atrás nos preços. O preço real do mercado já se moveu, mas sua loja ainda mostra a etiqueta antiga, e você só reage quando alguém chega para comprar. Os bem informados e rápidos simplesmente caçam essa “janela de tempo” e aproveitam de você. O dinheiro perdido desse jeito, somado ao longo do tempo, tem um nome: LVR (Loss-Versus-Rebalancing)—em linguagem simples, “o dinheiro que os players rápidos vão tirando de você porque mudam seus preços devagar demais”.
E então apareceu uma espécie nova: a propAMM (market maker proprietário, também chamada de AMM dark).
Pense como uma loja que reage em velocidade incrível, mantém suas etiquetas de preço escondidas e só mostra uma cotação no exato momento em que você pede. A um custo extremamente baixo, ela atualiza suas etiquetas centenas de vezes por segundo, permanecendo quase perfeitamente sincronizada com o mercado externo; ela não coloca todas as cartas na mesa e só te dá uma cotação instantaneamente quando você chega para perguntar. Assim, ela praticamente elimina a fraqueza de “um meio passo atrás”, mantém os clientes ruins fora e serve apenas os limpos—então consegue oferecer spreads mais apertados do que qualquer um.
Na Sui, essa espécie agora está surgindo em números: Magma, Haedal, bolt e outros estão explorando esse caminho.
Elas trazem uma experiência de negociação melhor, mas também geram um efeito em cadeia para cada administrador de loja comum: os clientes mais limpos e mais desejáveis são levados por essas lojas ultra-rápidas. O que sobra para LPs comuns nos pools públicos é um fluxo mais fino de clientes e uma participação maior de clientes ruins.
Esse é o verdadeiro ponto de virada da nossa história.
6. Segunda jogada da Cetus: DLMM—adicionando “passos” ao market-making
Diante de uma nova concorrência, a própria liquidez concentrada continuou evoluindo. Muito tempo depois da CLMM, a Cetus adicionou a linha de DLMM (Dynamic Liquidity Market Maker).
Se a CLMM é um dial contínuo de preço (como uma engrenagem lisa, sem degraus), então a DLMM fati a o preço em “passos” discretos (bins) (como os degraus de uma escada). Cada passo é uma pequena faixa de preço independente, e você decide exatamente quanto estocar em cada um.
Essa estrutura de “passo” parece um detalhe técnico, mas ela abre caminho para a próxima geração de produtos—torna “market-making automatizado, passo a passo” mais suave do que nunca.
7. Uma nova necessidade: pessoas comuns querem uma “loja operada profissionalmente” também
Depois de dar uma volta completa, a pergunta volta para as pessoas comuns.
As propAMMs são poderosas, mas usam o próprio dinheiro e não pegam capital de fora—você não consegue entregar suas moedas para uma delas ganhar por você. E rodar sua própria loja em uma CLMM/DLMM é exaustivo: você precisa escolher a faixa, mover seus produtos quando o preço esgota aquela faixa, monitorar o tempo todo e lidar com todo tipo de surpresa.
Assim, chegou uma nova geração de produtos: serviços de “managed market-making” que automaticamente executam uma posição de market-making para pessoas comuns.
Essa direção já tem muitos exploradores simpáticos: a haeVault da Haedal foi uma das primeiras a embalar estratégias de market-making profissional dentro de um vault em pool, permitindo que usuários do dia a dia entrem com um clique; a Lotus Finance, construída sobre a ordem book da DeepBook, oferece estratégias de grade e market-making ultra-narrow para usuários de varejo. Cada uma escolheu uma base e uma estratégia diferentes, atendendo pessoas diferentes.
O fato de tantos pares estarem trabalhando no mesmo tema é exatamente o que mostra que “deixar pessoas comuns criarem mercados facilmente” é uma necessidade real.
E nessa terra fértil em crescimento, queríamos responder a mesma pergunta de um jeito um pouco diferente.
8. LeafSheep: rodar sua própria loja, por você
Primeiro, sobre o nome.
A leaf sheep (LeafSheep) é uma lesma-do-mar muito especial. Ela mantém os cloroplastos das algas que come dentro do próprio corpo e faz fotossíntese por conta própria—transformando o que ingere em uma fonte constante e autossustentável de energia.
Acreditamos que é exatamente isso que queremos fazer pelos usuários: entregue seus ativos blue-chip ociosos à leaf sheep e deixe, como a fotossíntese, continuar produzindo rendimento para você—de forma contínua e automática.
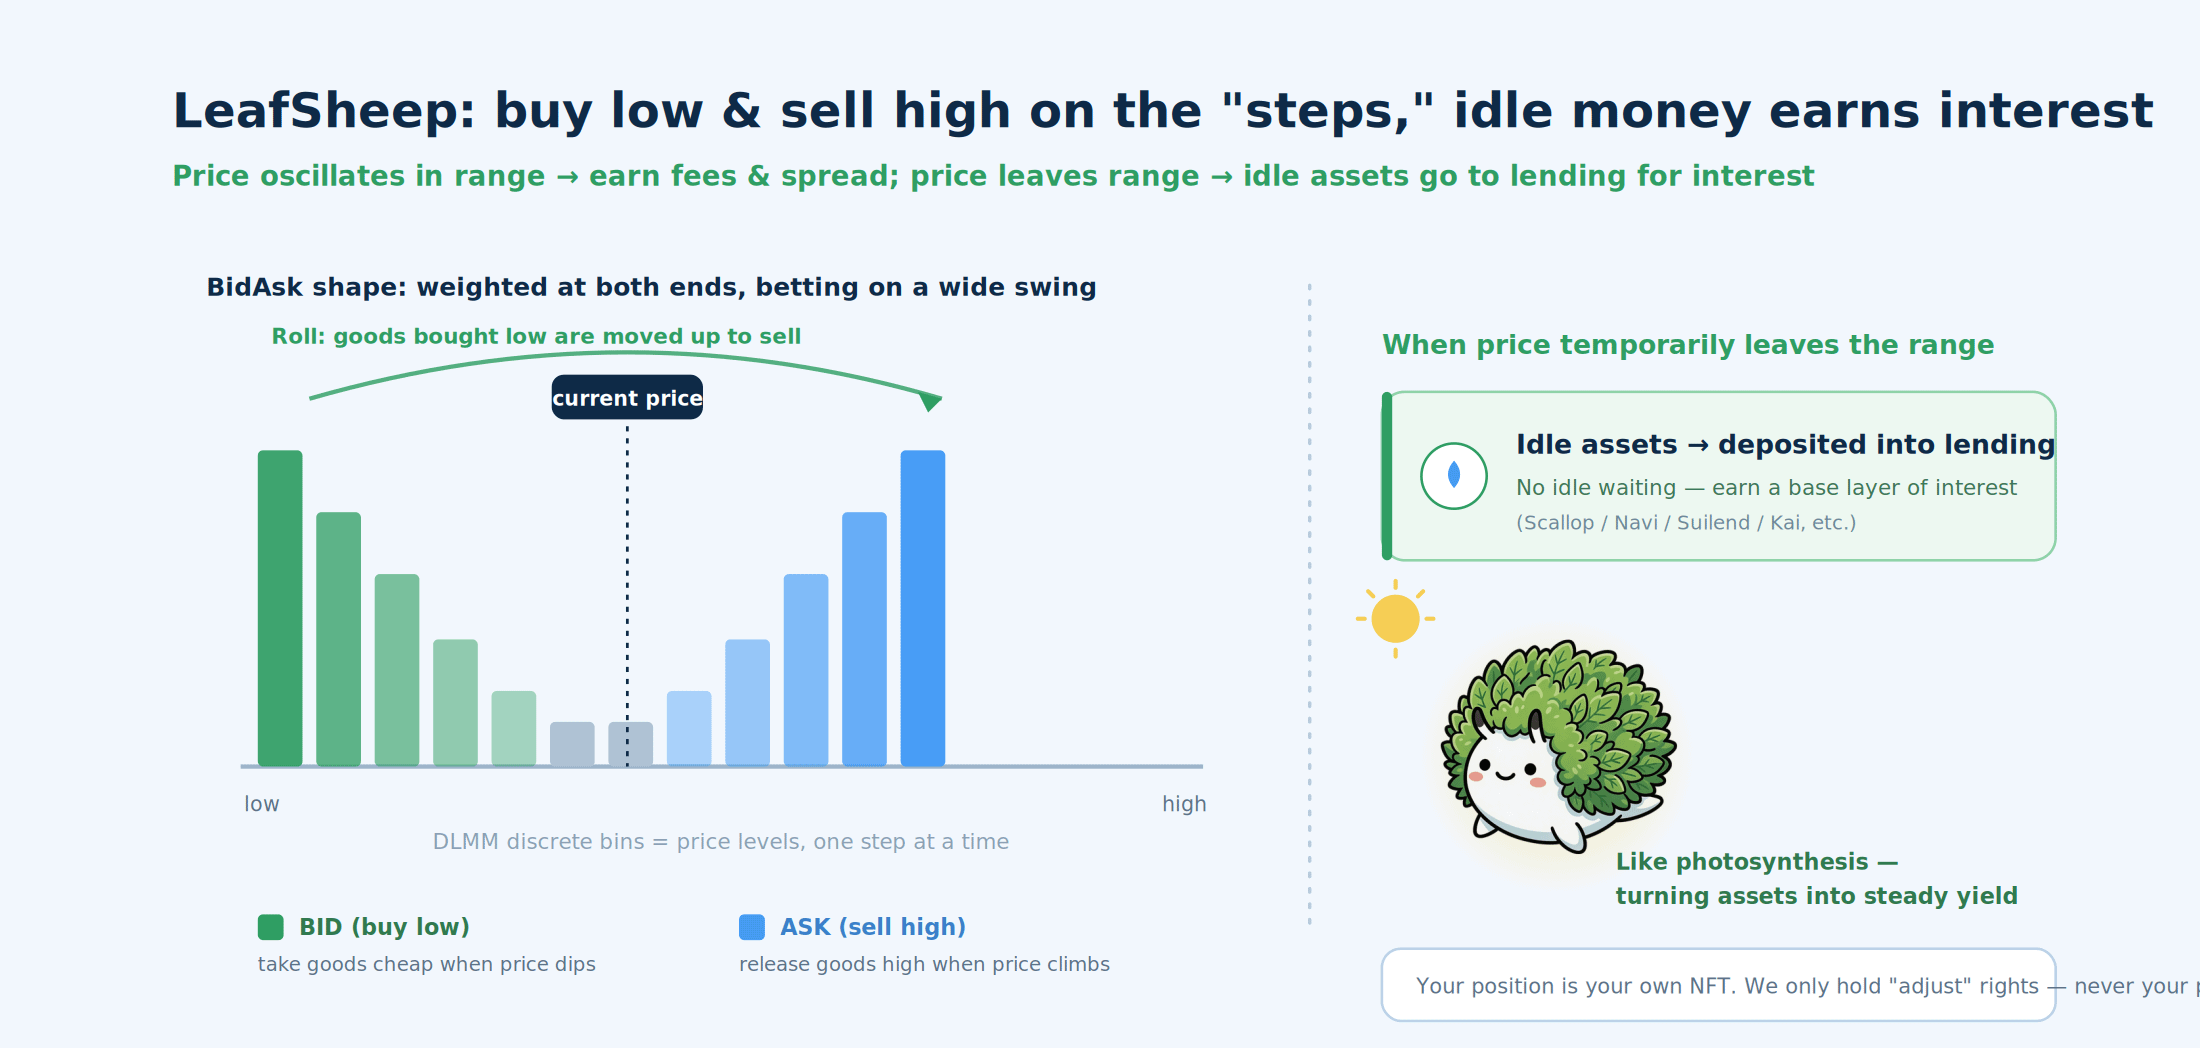
De forma concreta, a LeafSheep é um serviço de managed market-making rodando na Cetus DLMM. Na sua posição, ela automaticamente “compra barato e vende caro” por você: pega os produtos em preços baixos quando o preço cai, libera em preços altos quando o preço sobe, transformando cada oscilação de ida e volta em renda de taxas e spread.
Ela faz algumas escolhas deliberadas que valem ser explicadas—porque é exatamente aí que a LeafSheep difere dos seus amigos:
Escolhemos a Cetus DLMM porque “passos” são naturalmente adequados para grades. O núcleo da LeafSheep é market-making em grade—colocando ordens de compra e venda em um nível de preço após o outro. Os bins discretos da DLMM são, por si só, “passos”, com a mesma estrutura de uma grade; e o formato BidAsk que usamos (pesando produtos em direção às duas pontas da faixa) pode ser colocado exatamente nesses níveis. Então escolhemos a DLMM não porque ela é mais avançada, mas porque a estrutura dela e o nosso jeito de fazer mercados se encaixam naturalmente. É também por isso que escolhemos ir fundo com uma casa, a Cetus, em vez de espalhar lojas por todo lado.
Nós somos “por posição”, não “consolidados em uma grande loja”. Alguns serviços gerenciados juntam o dinheiro de todo mundo em uma única posição compartilhada e rodam juntos; o que você recebe é uma parte daquela grande posição. A LeafSheep é diferente: sua posição é sempre seu próprio NFT único e independente. Isso significa que você pode personalizar sua própria faixa e estratégia em vez de seguir um template compartilhado; e seus ganhos, custos e P&L são contabilizados de forma independente, claramente seus, não misturados nem divididos com um pool de outras pessoas.
Seu principal fica nas suas mãos. O que a LeafSheep recebe é apenas a autorização para ajustar sua posição, não seu principal—podemos ajudar você a mover e repor produtos, mas não podemos tocar no seu dinheiro.
Aqui queremos dizer algo honesto: market-making em si carrega risco. Se o preço se mover em uma única direção para fora da faixa que você definiu, você ficará temporariamente segurando “o lado que você não queria” (em market-making isso se chama perda impermanente); e enquanto sua liquidez estiver realmente trabalhando em um pool on-chain, você compartilha as mesmas premissas de segurança do contrato subjacente que todo mundo—nesse ponto, por posição ou vault em pool, ninguém é isento. A diferença da LeafSheep nunca é “ser mais seguro”; é sobre sua posição sempre ser aquela que você mantém independentemente e pode personalizar. Preferimos dizer isso de forma clara a usar uma redação vaga para parecer que não há risco.
Nós não disputamos com as lojas ultrarrápidas em velocidade—vivemos de outro jeito. Sabemos que, numa era em que as propAMMs ficam com os clientes limpos, confiar apenas em taxas de market-making não é mais um negócio confiável. Então a LeafSheep segue um caminho de baixa frequência e mais tranquilo—em vez de competir com as lojas ultrarrápidas por quem é mais rápido, fazemos market-making num ritmo mais calmo; e quando o preço sai temporariamente da faixa e o negócio fica lento, depositamos os ativos ociosos em protocolos de empréstimo para ganhar juros, de modo que seu dinheiro não fique parado enquanto espera o mercado voltar.
Este é um trade-off que roda exatamente ao contrário de “ultra-narrow, market-making de alta frequência”. Nós escolhemos isso porque atende melhor pessoas comuns—mais tranquilidade e mais resiliência nas subidas e descidas do mercado.
Fechando: voltando àquela régua de medição
Dissemos no início que toda a história dos DEXs na Sui é uma geração após outra de liquidez, aprendendo como receber os bons clientes e manter os ruins do lado de fora.
Do AMM de alcance total à liquidez concentrada que a Cetus trouxe; da order book precisa da DeepBook às lojas ultra-rápidas da propAMM; e então para a haeVault, Lotus e a LeafSheep de hoje—cada geração foi sobre ajudar as pessoas a rodar uma loja de forma um pouco mais inteligente e um pouco mais fácil.
O que a LeafSheep representa é uma resposta específica: nós rodamos por você, mas a loja é sempre sua. Já está ativa na rede principal da Sui, funcionando de verdade para usuários e gerando receita real de protocolo.
Se você tem alguns ativos blue-chip parados e não quer acompanhar os gráficos todo dia—talvez possa deixar essa leaf sheep absorver um pouco de sol por você.
#Sui #DeFi #Cetus