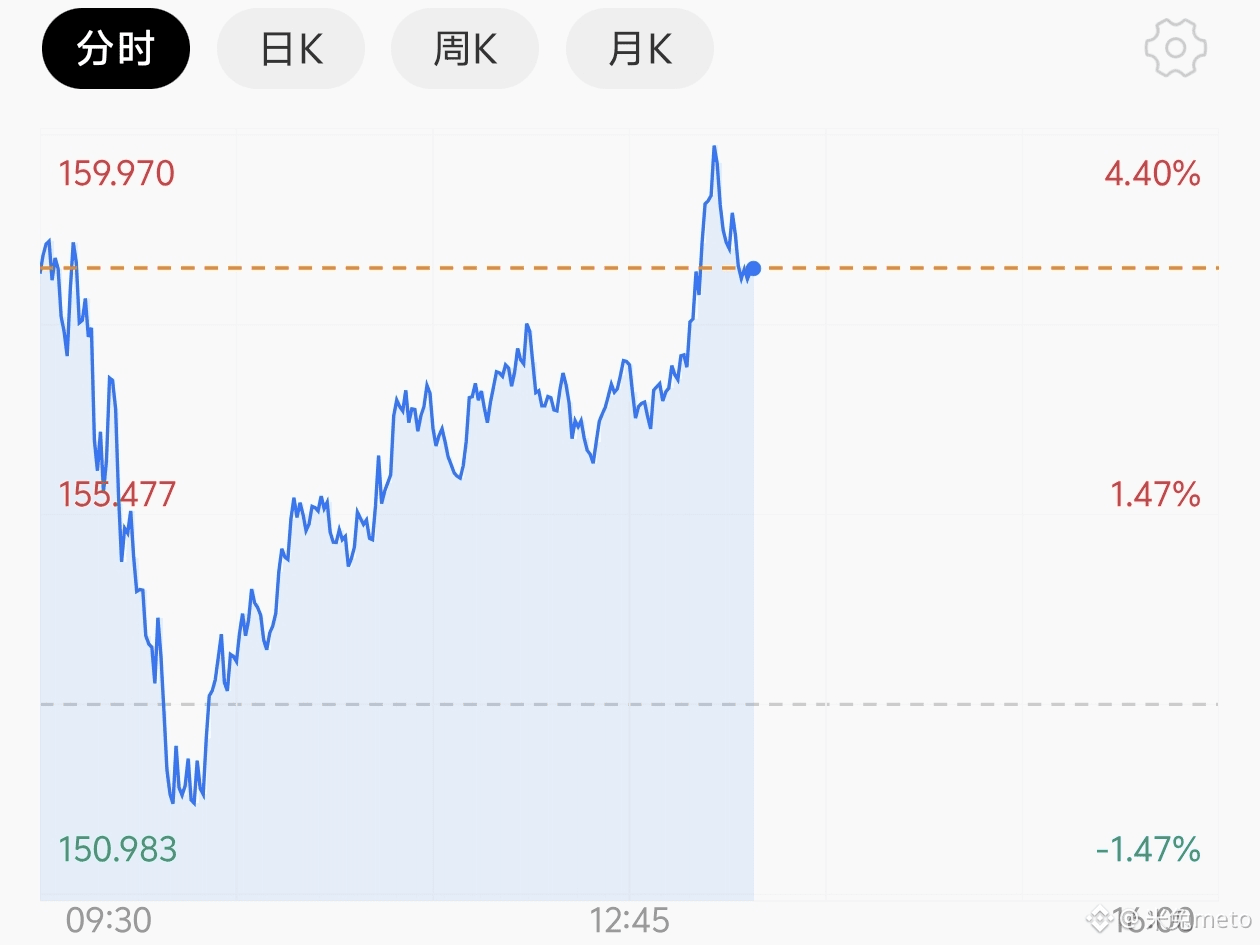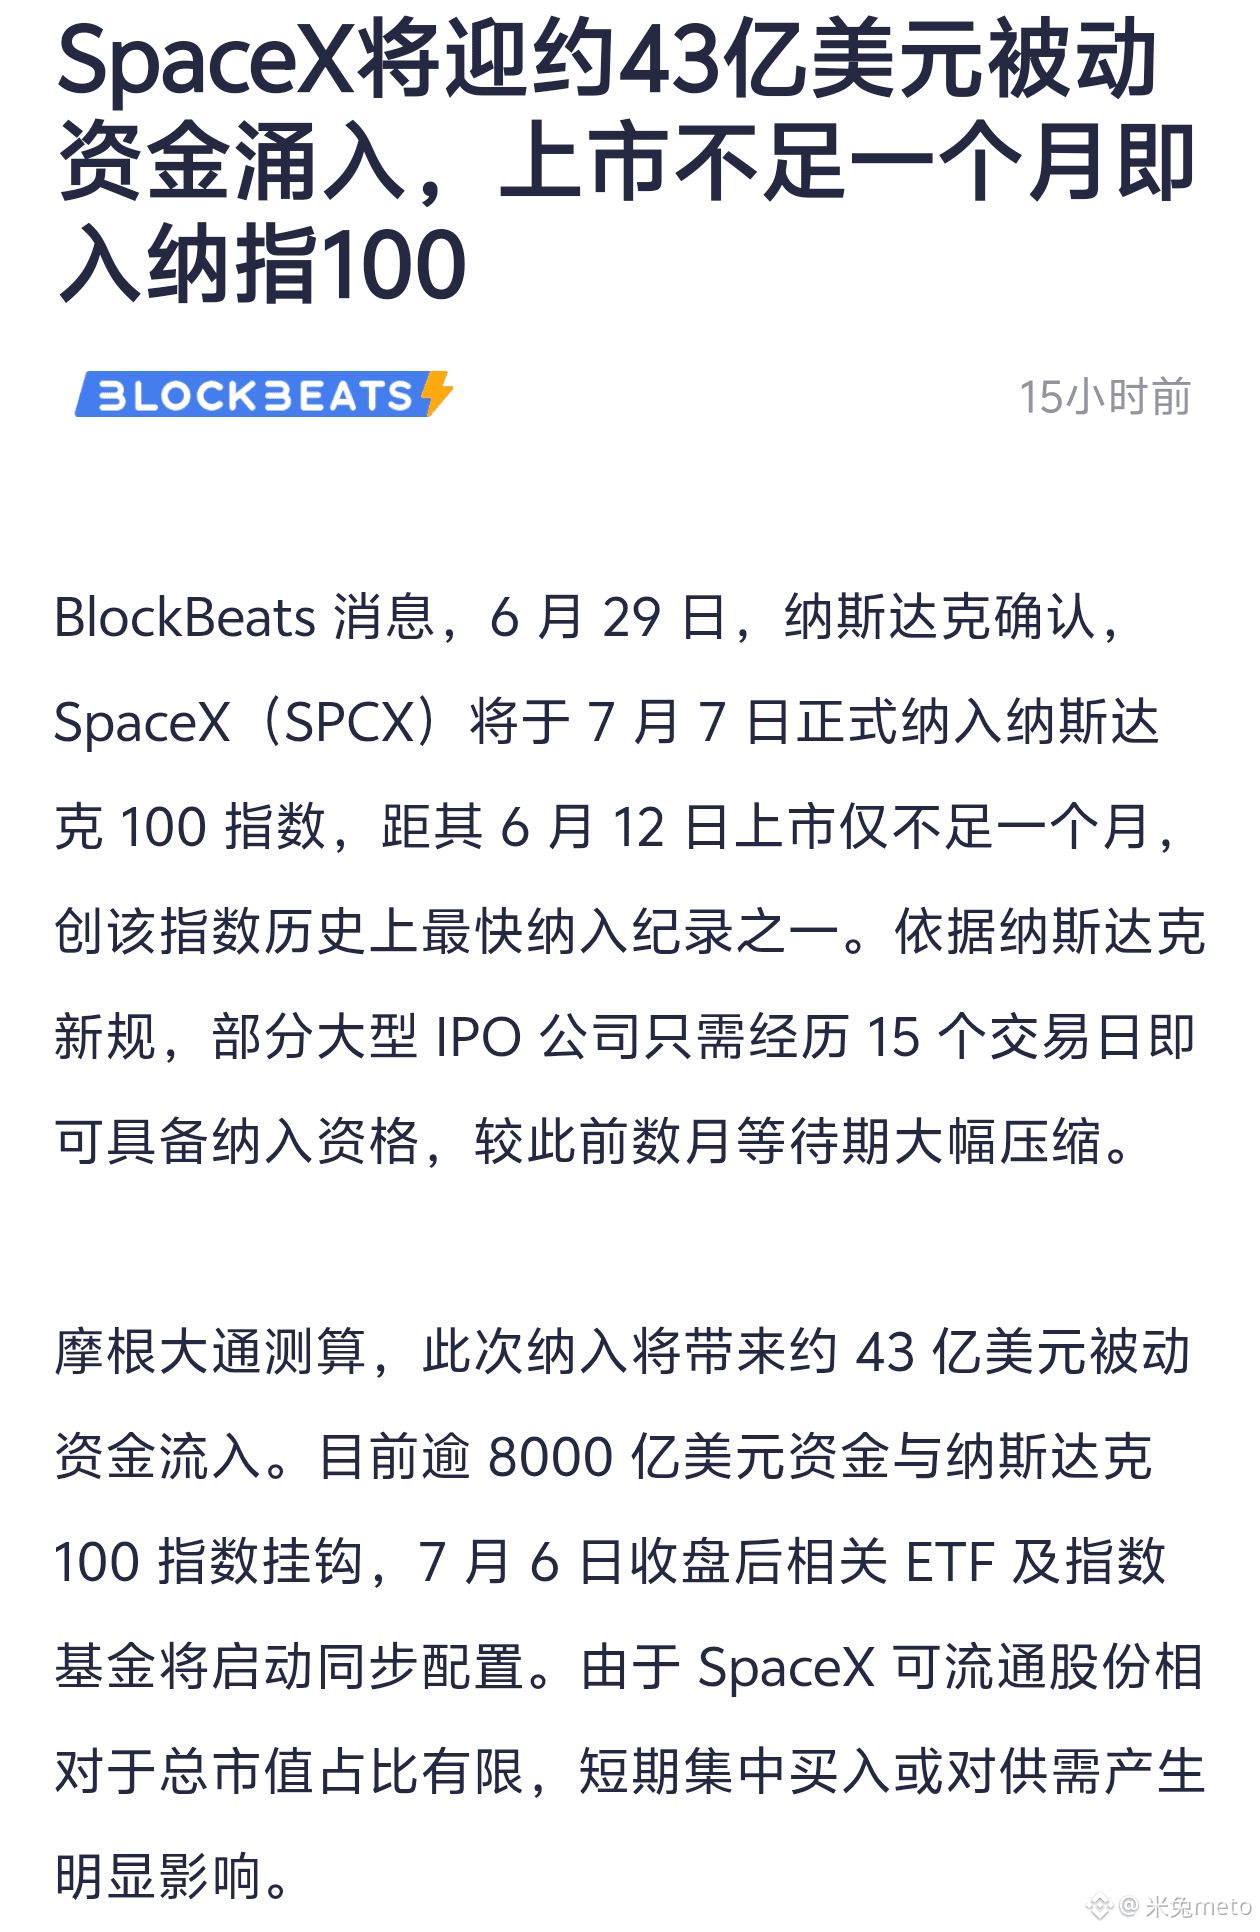
A inclusão da Nasdaq com o ticker da NDX ($SPCX ) é, essencialmente, um truque de liquidez cuidadosamente coreografado. A abertura do IPO da SpaceX foi há menos de um mês e já foi colocada no Nasdaq-100, quebrando o recorde de mais rápida inclusão em 15 pregões, além de receber um multiplicador de 3x de ponderação para ações com baixa circulação. Por trás disso não é porque a SpaceX seja “tão excelente”, mas porque a bolsa precisa de um novo “totem tecnológico” para substituir a lacuna de histórias após Nvidia e Tesla.
O JPMorgan estimou que US$ 4,3 bilhões entrariam como fluxo passivo, mas ninguém pergunta de onde vem esse dinheiro. Hoje, existem mais de US$ 800 bilhões em ETFs e fundos de índice que acompanham o Nasdaq-100; o peso estimado da SpaceX fica entre 0,5% e 0,7%. O problema é que a circulação da SpaceX é apenas de 25% a 30% e Musk segura mais de 82% dos direitos de voto. Para os fundos de índice concluírem a alocação com um “estoque” limitado, é como despejar US$ 4,3 bilhões num funil: o preço inevitavelmente é empurrado violentamente para cima. No curto prazo, antes da inclusão em 7 de julho, dá para encostar em 170 ou até 180 — é a “ilusão de acumulação” criada pelo desequilíbrio oferta-demanda, com pouca relação com quanto a empresa vale.
Mas a viabilidade de ficar comprado depende de quem vai “pegar o bastão” depois de 7 de julho. A regra histórica aqui é clara: a inclusão na Nasdaq costuma ser um “boas notícias que terminam em boas notícias”. Quando os ETFs terminarem o rebalanceamento e a demanda de compra cessar, sem a sustentação de capital passivo, uma ação com volume diário médio de 43,49 milhões de ações, valuation de 94 vezes a receita e ainda em prejuízo revelará imediatamente sua face. Uma simulação Monte Carlo indica que, em 90 dias, a retração média é de 31,2%, com 48,7% de probabilidade de cair mais de 30%.
A SpaceX é a “Starlink alimentando a xAI”. A Starlink tem receita de US$ 11,4 bilhões em 2025, lucro operacional de US$ 4,4 bilhões, margem bruta de 39% — um caixa de verdade. Já a xAI perdeu US$ 6,35 bilhões em 2025 e, no 1T de 2026, voltou a perder US$ 4,28 bilhões. Musk está usando o dinheiro do IPO para tapar o buraco sem fundo da IA. O mercado não está comprando “foguetes lançados”; está pagando o prêmio por “Musk contar uma história de IA”. O atraso do Grok em dois meses e o fato de o cofundador da xAI ter saído pela metade mostram que esse enredo é frágil.
O período de lock-up de 180 dias vence em 8 de dezembro: no fim do ano, as ações dos funcionários e dos primeiros investidores passam a entrar no mercado, e a circulação aumenta instantaneamente, tornando a pressão vendedora relevante.
Antes da inclusão, é possível tentar uma compra de curto prazo seguindo a tendência, mas é preciso sair antes de 7 de julho. No médio e longo prazo, a avaliação “justa” da SPCX deve ficar na faixa de 100 a 120 — a Starlink vale esse dinheiro; os prejuízos da xAI e o prêmio do discurso de Musk não deveriam ser incluídos. Com o preço a 158, ficar comprado é como assinar o “bilhete” do jogo de IA do Musk: a relação risco-retorno é extremamente ruim.
O JPMorgan estimou que US$ 4,3 bilhões entrariam como fluxo passivo, mas ninguém pergunta de onde vem esse dinheiro. Hoje, existem mais de US$ 800 bilhões em ETFs e fundos de índice que acompanham o Nasdaq-100; o peso estimado da SpaceX fica entre 0,5% e 0,7%. O problema é que a circulação da SpaceX é apenas de 25% a 30% e Musk segura mais de 82% dos direitos de voto. Para os fundos de índice concluírem a alocação com um “estoque” limitado, é como despejar US$ 4,3 bilhões num funil: o preço inevitavelmente é empurrado violentamente para cima. No curto prazo, antes da inclusão em 7 de julho, dá para encostar em 170 ou até 180 — é a “ilusão de acumulação” criada pelo desequilíbrio oferta-demanda, com pouca relação com quanto a empresa vale.
Mas a viabilidade de ficar comprado depende de quem vai “pegar o bastão” depois de 7 de julho. A regra histórica aqui é clara: a inclusão na Nasdaq costuma ser um “boas notícias que terminam em boas notícias”. Quando os ETFs terminarem o rebalanceamento e a demanda de compra cessar, sem a sustentação de capital passivo, uma ação com volume diário médio de 43,49 milhões de ações, valuation de 94 vezes a receita e ainda em prejuízo revelará imediatamente sua face. Uma simulação Monte Carlo indica que, em 90 dias, a retração média é de 31,2%, com 48,7% de probabilidade de cair mais de 30%.
A SpaceX é a “Starlink alimentando a xAI”. A Starlink tem receita de US$ 11,4 bilhões em 2025, lucro operacional de US$ 4,4 bilhões, margem bruta de 39% — um caixa de verdade. Já a xAI perdeu US$ 6,35 bilhões em 2025 e, no 1T de 2026, voltou a perder US$ 4,28 bilhões. Musk está usando o dinheiro do IPO para tapar o buraco sem fundo da IA. O mercado não está comprando “foguetes lançados”; está pagando o prêmio por “Musk contar uma história de IA”. O atraso do Grok em dois meses e o fato de o cofundador da xAI ter saído pela metade mostram que esse enredo é frágil.
O período de lock-up de 180 dias vence em 8 de dezembro: no fim do ano, as ações dos funcionários e dos primeiros investidores passam a entrar no mercado, e a circulação aumenta instantaneamente, tornando a pressão vendedora relevante.
Antes da inclusão, é possível tentar uma compra de curto prazo seguindo a tendência, mas é preciso sair antes de 7 de julho. No médio e longo prazo, a avaliação “justa” da SPCX deve ficar na faixa de 100 a 120 — a Starlink vale esse dinheiro; os prejuízos da xAI e o prêmio do discurso de Musk não deveriam ser incluídos. Com o preço a 158, ficar comprado é como assinar o “bilhete” do jogo de IA do Musk: a relação risco-retorno é extremamente ruim.