

As várias Fi que todos costumam ouvir, como CEFI, DEFI, GameFi, SocialFi, etc., hoje vamos falar sobre um PayFi que é mais útil para os pequenos investidores.
O que é PayFi?
PayFi, cujo nome completo é Payment Finance (Finanças de Pagamento), é um conceito emergente de finanças em blockchain, oficialmente proposto por Lily Liu, presidente da Fundação Solana, na conferência EthCC em 2024. Significa fundir profundamente pagamentos com serviços financeiros, utilizando tecnologia de blockchain para realizar liquidações em tempo real, dinheiro programável e maximizar o valor do tempo do dinheiro (Time Value of Money, TVM). Em termos simples:
O PayFi não é um simples pagamento em criptomoeda (Crypto Payment), mas um novo mercado financeiro construído em torno do 'valor do tempo do dinheiro'.
Visão central: realizar o ideal original do 'sistema de dinheiro eletrônico ponto a ponto' do white paper do Bitcoin, permitindo que o dinheiro flua instantaneamente, gere rendimentos e sirva à compra de bens e serviços do mundo real, e não apenas a transações especulativas.
Definição clássica de Lily Liu: 'PayFi é um novo mercado financeiro criado em torno do valor do tempo do dinheiro, as finanças na blockchain podem proporcionar uma nova experiência de produto que as finanças tradicionais não conseguem'. Até 2025, o PayFi tornou-se um foco na indústria de criptomoedas, com o volume de stablecoins ultrapassando 230 bilhões de dólares, volume de transações mensais atingindo trilhões de dólares, e grandes nomes tradicionais como Visa, PayPal e Stripe se posicionando.
Em termos simples, é o ecossistema de aplicação da tecnologia blockchain e das criptomoedas nas liquidações e pagamentos financeiros tradicionais. (Não tão grandioso quanto a DeFi, mas também não pequeno.)
A lógica central e o mecanismo operacional do PayFi. O núcleo do PayFi é liquidação instantânea + finanças programáveis, aproveitando a blockchain para combinar pagamentos com DeFi/RWA. Mecanismo-chave:
Valor do tempo do dinheiro (TVM): um dólar hoje vale mais do que um dólar amanhã, pois pode ser investido imediatamente. O PayFi, por meio de liquidação em tempo real, impede que os fundos 'fiquem parados'.
Liquidação instantânea: pagamentos tradicionais levam dias para liquidar, o PayFi completa em segundos.
Pagamento programável: execução automática de contratos inteligentes, como a liberação de fundos com base em condições.
Integração de stablecoins + RWA + DeFi: liquidação com stablecoins como USDC/USDT, tokenizando ativos reais (títulos, contas a receber), empréstimos gerando juros.
Modelo de inovação clássico:
Compre agora, pague nunca: deposite o capital em um protocolo de empréstimo DeFi, utilizando os juros gerados para pagar as despesas. O capital não se move, os juros compram 'gratuitamente' café/serviços de assinatura.
Por exemplo, você deposita 50 dólares e ganha juros, usa os juros para comprar um café de 5 dólares, realizando um 'consumo gratuito'.
PayFi vs DeFi
Diferença chave: o PayFi é frequentemente visto como uma extensão do DeFi, mas há diferenças essenciais entre os dois.
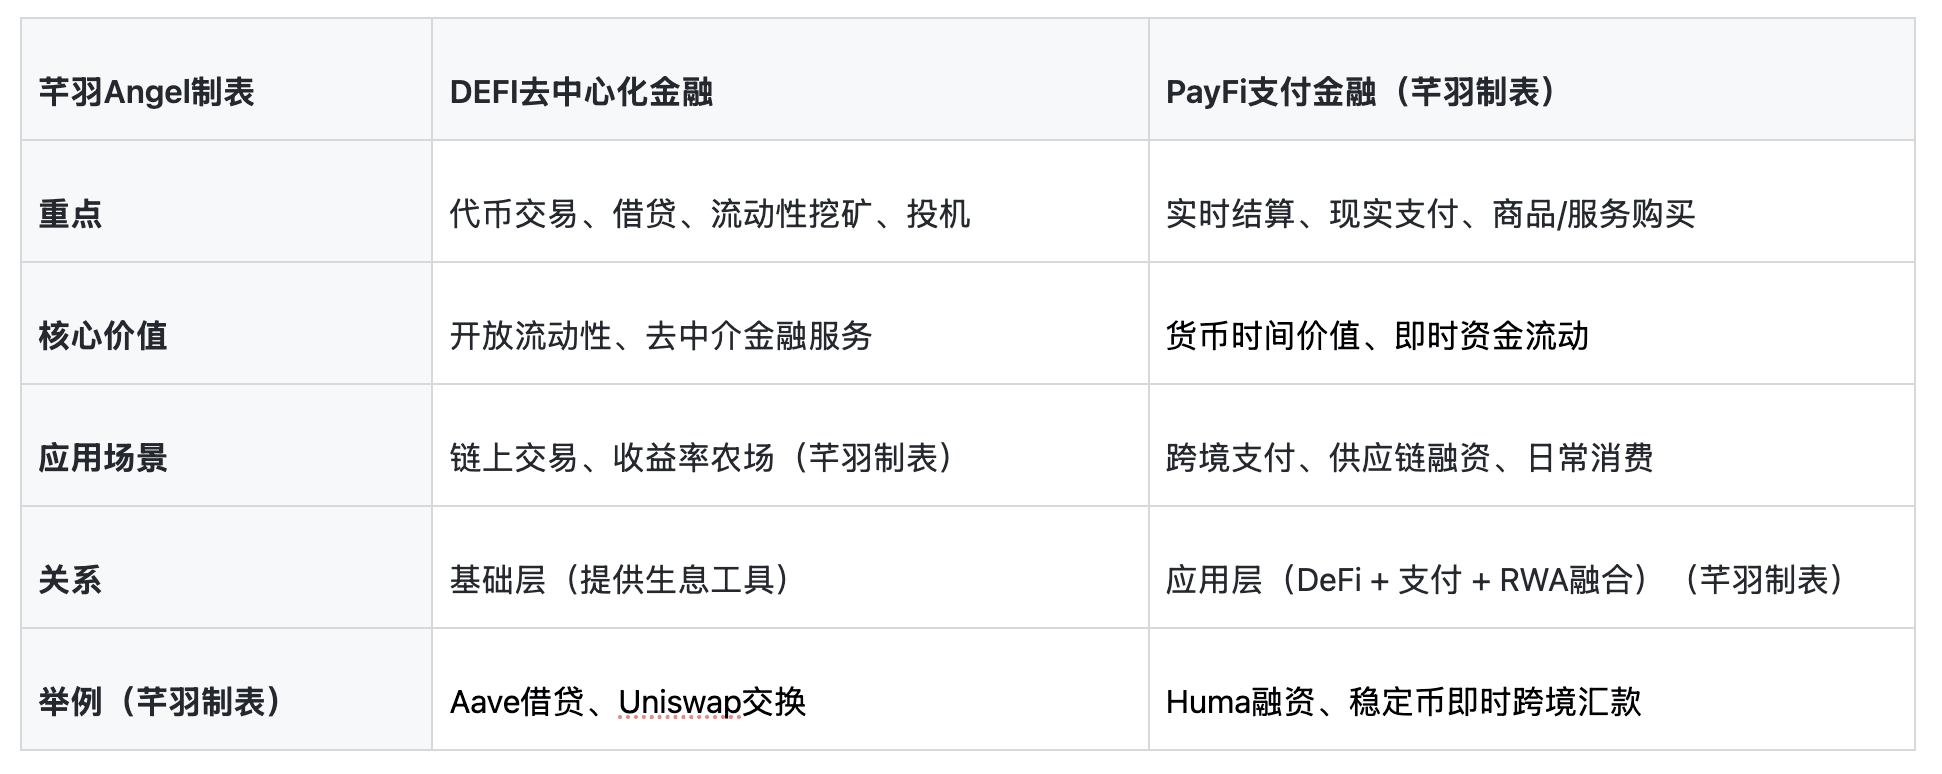
O PayFi não é um competidor do DeFi, mas uma evolução complementar - o DeFi fornece 'ferramentas de ganho', o PayFi usa isso para otimizar a 'eficiência de gastos'.
O que o PayFi pode fazer na prática?
O PayFi já passou do conceito para a aplicação prática, principais cenários:
Pagamentos e remessas transfronteiriças: liquidação de baixa taxa em segundos, substituindo o SWIFT (tradicional leva de 3 a 5 dias, alta taxa).
Financiamento de cadeia de suprimentos/comércio: tokenização de contas a receber, liquidação instantânea de fluxo de caixa futuro.
Consumo diário: pagamento com cartão de criptomoeda/stablecoin, combinado com geração de juros.
Economia dos criadores: monetização em tempo real com base no progresso.
Crédito empresarial/financiamento de notas: pool de crédito privado global, pequenos e médios negócios obtendo empréstimos rapidamente.
Aplicações RWA: tokenização de títulos/fundos monetários, manter gera juros, utilizado para pagamentos.
Dados de 2025: volume de transações de stablecoins supera o anual da Visa, o PayFi está atendendo grupos sem conta bancária, promovendo inclusão financeira.
Vantagens e benefícios do PayFi
Eficiente: liquidação em segundos, baixa taxa (<0.01 dólares/transferência).
Inclusividade: apenas um celular + internet, sem necessidade de conta bancária.
Rendimento inovador: consuma 'gratuitamente' com juros, desbloqueie o TVM.
Transparente e seguro: blockchain imutável, reduzindo fraudes.
Global: 24/7 sem fronteiras, adequado para mercados transfronteiriços/emergentes.
Comparado aos pagamentos tradicionais: economiza tempo, dinheiro e é mais flexível.
Riscos e desafios do PayFi
Apesar do grande potencial, ainda existem problemas:
Incerteza regulatória: os países têm legislações diferentes sobre stablecoins/pagamentos em criptomoedas (como a MiCA da UE, o ato GENIUS dos EUA em andamento, mas há muitas áreas cinzentas).
Risco de volatilidade: embora use stablecoins, os ativos/protocolos subjacentes têm riscos de hackers.
Escalabilidade: taxas aumentam durante congestionamento da rede (Solana e outros estão otimizando).
Barreiras de adoção: educação do usuário, conformidade KYC precisa equilibrar a privacidade.
Risco sistêmico: vulnerabilidades em contratos inteligentes, falta de liquidez.
O PayFi está saindo do círculo cripto para o mainstream, realizando 'liberdade do fluxo de dinheiro'. Não é apenas uma atualização técnica, mas também uma democratização financeira — permitindo que todos usem rendimentos futuros para pagar a vida de hoje.