

US$ 32 bilhões em RWA tokenizados já estão on-chain. US$ 6,2 bilhões disso é crédito tokenizado. Mas quanto do setor de Wall Street realmente pode ser utilizado na DeFi?
O Horizon é o mercado dedicado de RWA do @aave. Ele permite que os usuários depositem ativos do mundo real tokenizados como garantia e tomem empréstimos em stablecoins contra eles.
O tomador deposita um ativo do mundo real tokenizado no Horizon. O Aave emite um token de recibo não transferível que representa a posição de garantia. Em seguida, o tomador pode tomar empréstimos em stablecoins como USDC, RLUSD ou $GHO até uma porcentagem definida do valor dessa garantia.
O Horizon mantém a lógica normal de empréstimo do Aave, mas a adapta para ativos que não se comportam como garantia líquida.
Se o fator de saúde do tomador continuar acima de 1, nada acontece. Se o fator de saúde cair abaixo de 1, a posição se torna elegível para liquidação. Um liquidante repaga parte da dívida do tomador e recebe garantias com desconto.
Nos mercados normais do Aave, isso é basicamente um jogo de velocidade e liquidez. Os liquidantes monitoram posições não saudáveis, repagam a dívida, reclamam a garantia e vendem ou fazem hedge dessa garantia por meio de mercados líquidos.
Com RWA, o problema é diferente.
A questão não é apenas se um liquidante consegue repagar a dívida, mas se ele consegue legalmente receber o ativo, mantê-lo, financiá-lo, revendê-lo (redeem) e aguardar o acerto offchain.
O mGLOBAL foi recentemente integrado ao Aave Horizon. O mGLOBAL é um token de segurança da @MidasRWA que acompanha a estratégia de Dívida de Alternativa Diversificada Global da Fasanara Capital, um portfólio de crédito privado de curta duração focado em ativos como recebíveis comerciais e faturas digitais.
Se um tomador usar mGLOBAL como garantia e a posição se tornar insegura, o caminho de liquidação não pode simplesmente presumir liquidez secundária instantânea. Alguém precisa repagar a dívida em stablecoin, receber a garantia em mGLOBAL e gerenciar a diferença entre a liquidação onchain e a redenção offchain.
É aqui que entra o @infiniFi.
A infiniFi está apoiando liquidações de mGLOBAL no Aave Horizon como um liquidante designado. A infiniFi está atuando como uma camada especializada de liquidez e balanço para garantias de RWA, transformando-as em algo mais próximo de uma mesa de crédito.
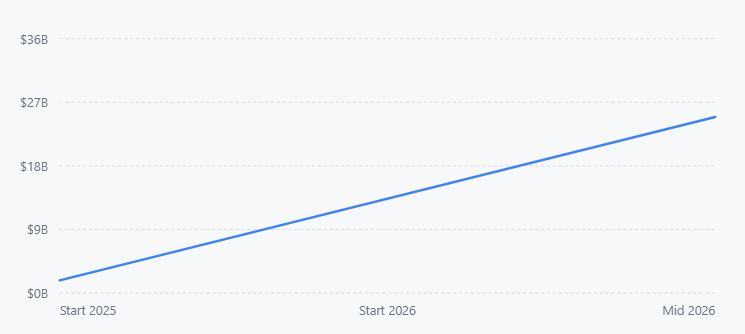
O mercado tokenizado de RWA já tem dezenas de bilhões de dólares. Os rastreadores atuais de mercado colocam o valor de RWA onchain distribuído em aproximadamente US$ 31,4B, representando um crescimento de 5x desde o início do ano.
O Aave já processou mais de US$ 1T em empréstimos acumulados ao longo de sua vida. Se RWA se tornar uma parte significativa da garantia do Aave, o mercado precisa responder uma pergunta simples: o que acontece quando US$ 10M, US$ 50M ou US$ 100M de crédito privado tokenizado precisam ser liquidados?
Se o fator de saúde estiver abaixo de 1, mas acima de 0,95, e os valores da garantia e da dívida estiverem ambos acima de US$ 2.000, até 50% da dívida total do tomador pode ser liquidada. Se o fator de saúde cair para 0,95 ou menos, ou se a posição for pequena o suficiente para gerar problemas de dust, até 100% da dívida pode ser liquidada.
Binance Research, maio de 2026. Valor inferido de início de 2025 a partir de “aproximadamente cinco vezes maior do que o início de 2025”.
Uma operação de borrow de US$ 1M com garantia em mGLOBAL pode gerar uma liquidação de US$ 500k em uma quebra (soft breach) ou uma liquidação de US$ 1M em uma quebra mais profunda.
A arquitetura de liquidez do mGLOBAL foi projetada considerando essa realidade. A Midas possui múltiplas camadas de liquidez, um sleeve interno de 10% de liquidez, uma facilidade de Liquidez Vinculada (Committed Midas Staked Liquidity), uma rede OTC e de liquidantes, e resgates mensais padrão baseados em NAV.
RWA não se tornam úteis em DeFi apenas porque foram tokenizados, mas porque podem ser precificados, tomados emprestados contra, monitorados, liquidados, refinanciados e encerrados sem quebrar o mercado.
Horizon é uma das primeiras tentativas sérias de construir esse sistema dentro do Aave, mas ainda há áreas para melhorar, na minha opinião.
A maior coisa a melhorar é a diversidade de liquidantes. Liquidantes designados fazem sentido para ativos com permissão, mas o mercado não deve depender de um único balanço. Se apenas um ou dois agentes conseguem lidar com uma liquidação específica de RWA, o mercado não é realmente líquido. É crédito permissionado com uma porta de saída estreita.
A segunda coisa a melhorar é a transparência sobre a capacidade de liquidação. Os usuários devem conseguir ver não apenas TVL e APY, mas também quanto de liquidez instantânea existe, quanto crédito comprometido está disponível, quanto de garantia cada liquidante consegue absorver de forma realista, como é a fila de resgate e o que acontece se vários tomadores grandes forem liquidados ao mesmo tempo.
A terceira coisa a melhorar é a precificação da liquidação. Um bónus fixo de liquidação pode ser simples demais para ativos com NAVs mensais, ciclos de resgate, restrições de transferência e liquidez secundária incerta. Uma liquidação de US$ 1M de RWA e uma liquidação de US$ 50M de RWA não carregam o mesmo risco. O desconto deve refletir tamanho, duração, risco de liquidação e a liquidez de saída disponível.
A quarta coisa a melhorar é a experiência do usuário ao se desfazer da posição. Os tomadores devem ter um caminho claro para reduzir o risco antes da liquidação, usando parte de sua garantia para quitar a dívida, especialmente quando a garantia tem liquidez de prazo menor ou janelas de resgate que podem ser acionadas antes de a posição se tornar insegura.
Ativos do mundo real finalmente estão se tornando uma garantia utilizável na DeFi.