



Em 10 de novembro de 1494, Luca Pacioli lançou
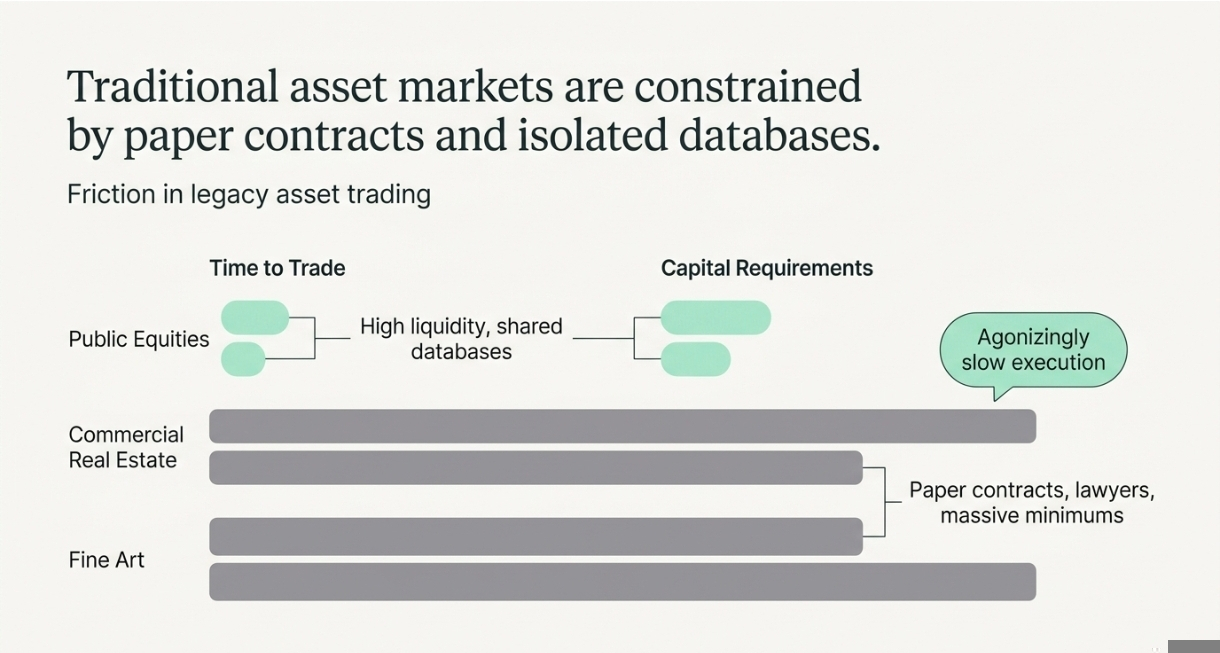
as bases do sistema financeiro moderno. Desde então, ele opera com contratos em papel e bancos de dados isolados. Se você quer comprar uma ação de uma empresa pública, o processo é relativamente rápido, mas, se você quer comprar uma fração de um edifício comercial, ou um empréstimo privado de crédito, ou uma obra de arte, o processo é absurdamente lento. Esses ativos têm alta iliquidez. Eles exigem corretores, advogados e grandes mínimos de capital para serem negociados.
A tokenização de ativos do mundo real é uma melhoria tecnológica que tenta corrigir essa fricção. Ela converte os direitos de propriedade de ativos físicos ou financeiros tradicionais em tokens digitais registrados em uma blockchain. Ela pega a velocidade das criptomoedas e a aplica ao altamente regulado mundo das finanças tradicionais.
Mas, como isso funciona? Vamos descobrir.
Assuma que a sua empresa possui um arranha-céu comercial avaliado em cem milhões de dólares.
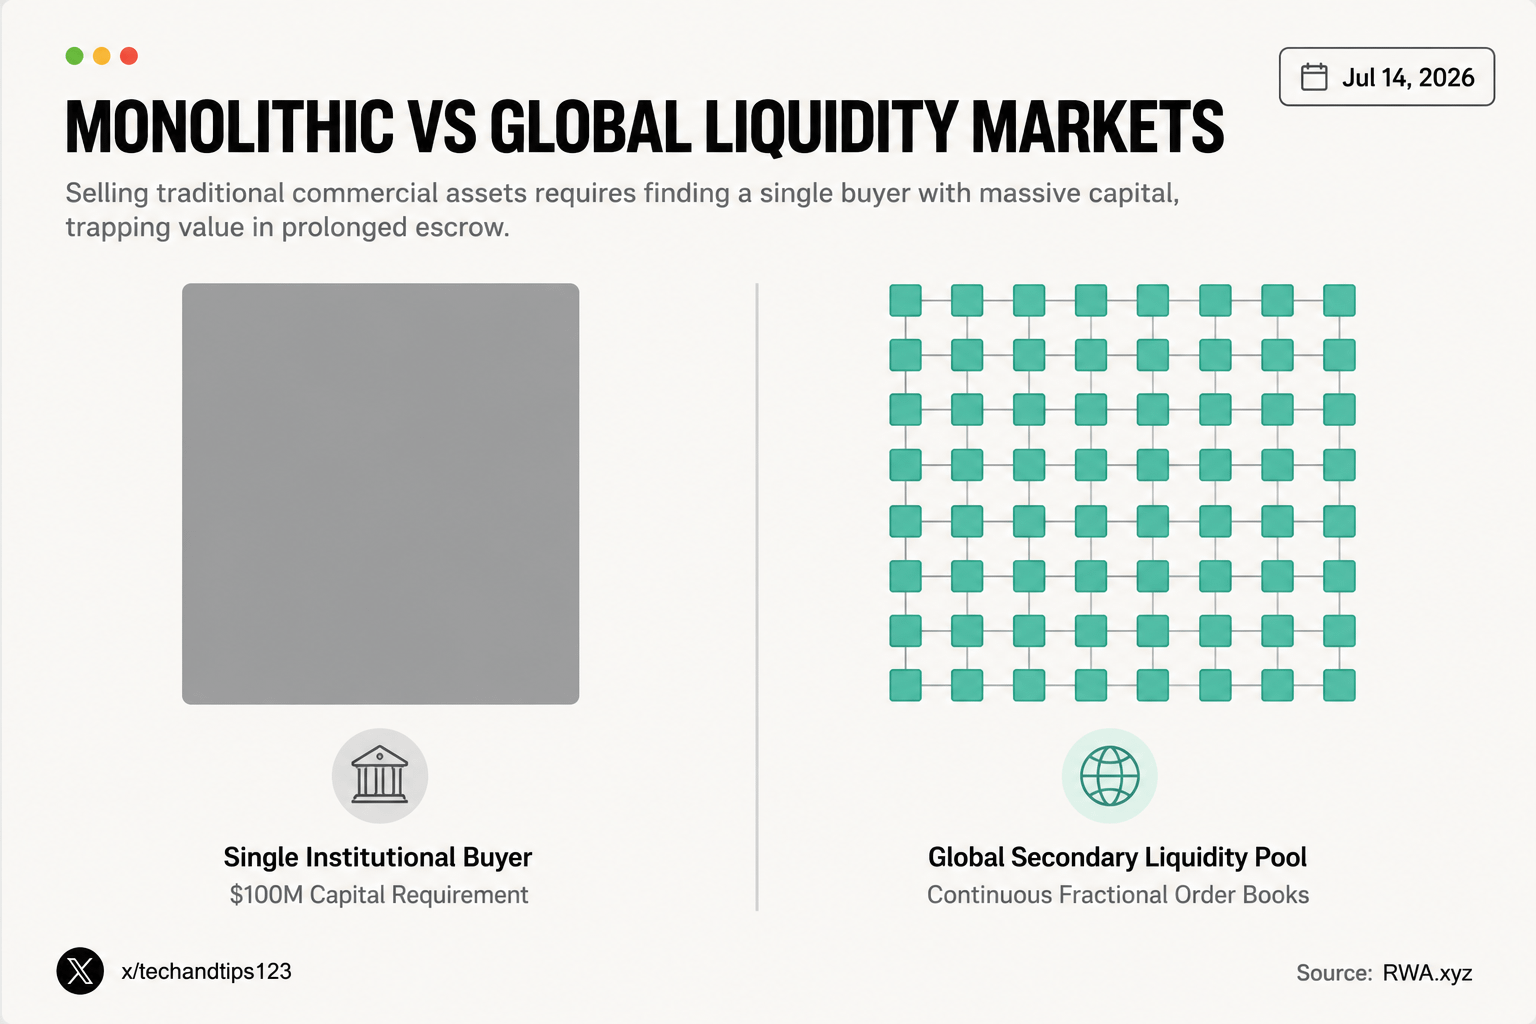
No mercado tradicional, vender aquele prédio exige encontrar um único comprador com capital enorme. A transação envolve meses de documentação legal, contas de escrow e atrasos bancários. O capital fica, na prática, preso.
A tokenização muda a matemática básica da propriedade. Em vez de vender o prédio inteiro para uma única entidade, a sua empresa transfere o título oficial para um trust jurídico dedicado. Em seguida, os desenvolvedores criam um milhão de tokens digitais em uma blockchain. Cada token representa exatamente cem dólares de participação societária (equity) naquele trust específico.
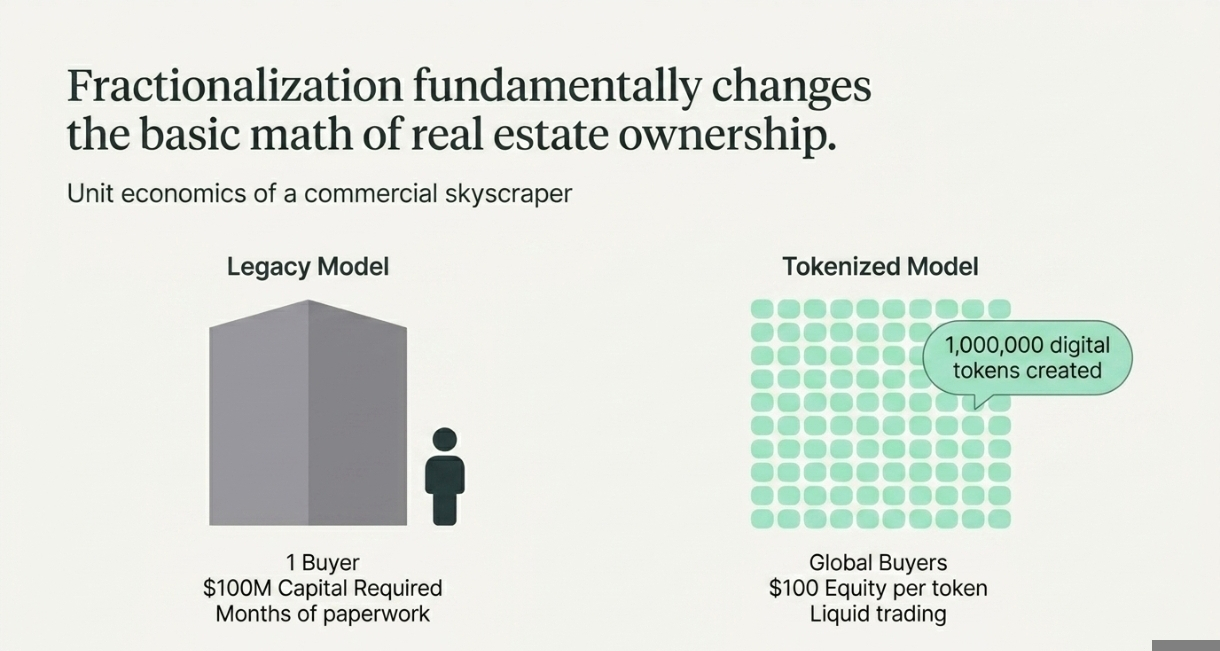
Esses tokens podem ser negociados globalmente em mercados secundários vinte e quatro horas por dia. Você pode comprar dez tokens numa terça e vender cinco deles numa quarta. A blockchain registra cada transferência perfeitamente, sem precisar de um intermediário central para atualizar um razão privado. O arranha-céu não se move fisicamente, mas a propriedade econômica se torna totalmente líquida.
II. A Realidade Mecânica do Fluxo de Tokenização
Cunhar um token digital é a parte mais fácil de todo o processo. O desafio real da tokenização de ativos é fazer a ponte entre o código da blockchain e os tribunais do mundo real. Se o token não se sustentar diante de um juiz, ele é completamente inútil para um investidor.
Aqui está o fluxo mecânico exato, passo a passo, de como um ativo vai do mundo físico para o ledger digital.
❍ Seleção de Ativos e Estruturação Legal
Antes de uma única linha de código ser escrita, os advogados precisam criar uma ponte legal. Normalmente, eles criam uma Special Purpose Vehicle (SPV). Esta é uma entidade corporativa dedicada, criada para um único motivo.
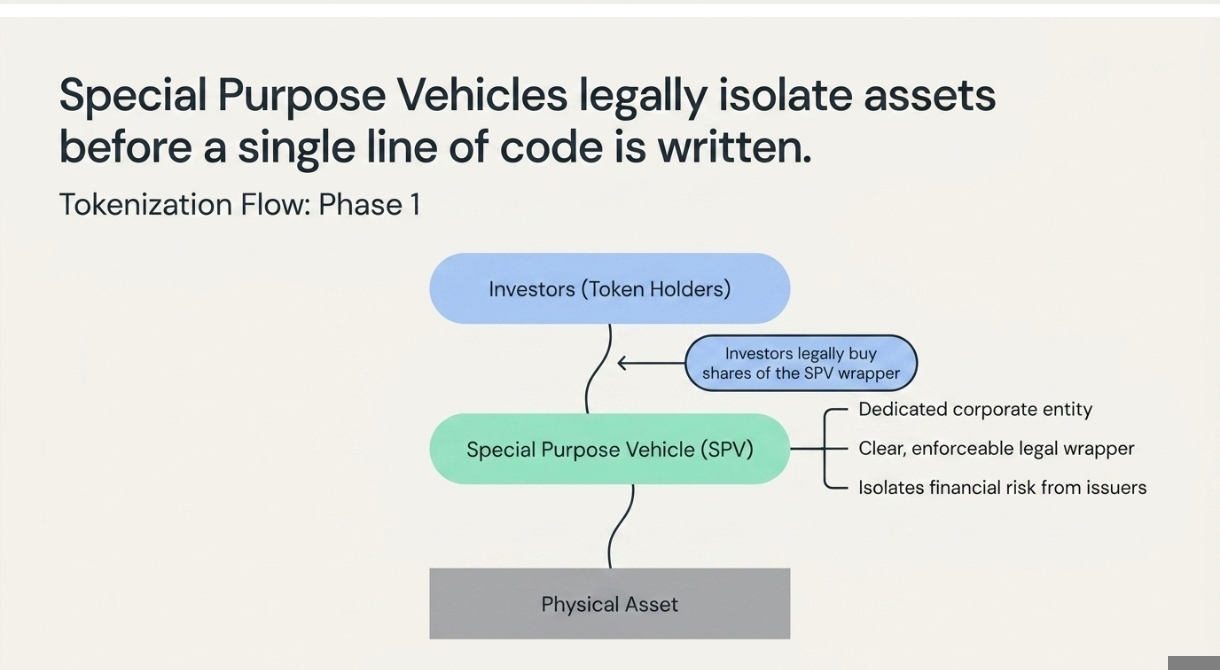
A Special Purpose Vehicle compra e mantém legalmente o ativo físico. Quando os investidores compram os tokens digitais, eles estão comprando legalmente participações da Special Purpose Vehicle, que por sua vez detém o ativo. Isso isola o risco financeiro e fornece um “invólucro” legal claro e executável.
❍ Criação de Smart Contracts e Padrões
Os desenvolvedores escrevem smart contracts em redes como Ethereum ou Polygon. Eles não usam tokens de criptomoeda padrão para consumidores. Eles usam padrões de segurança especializados como ERC-3643 ou o mais novo ERC-7518.
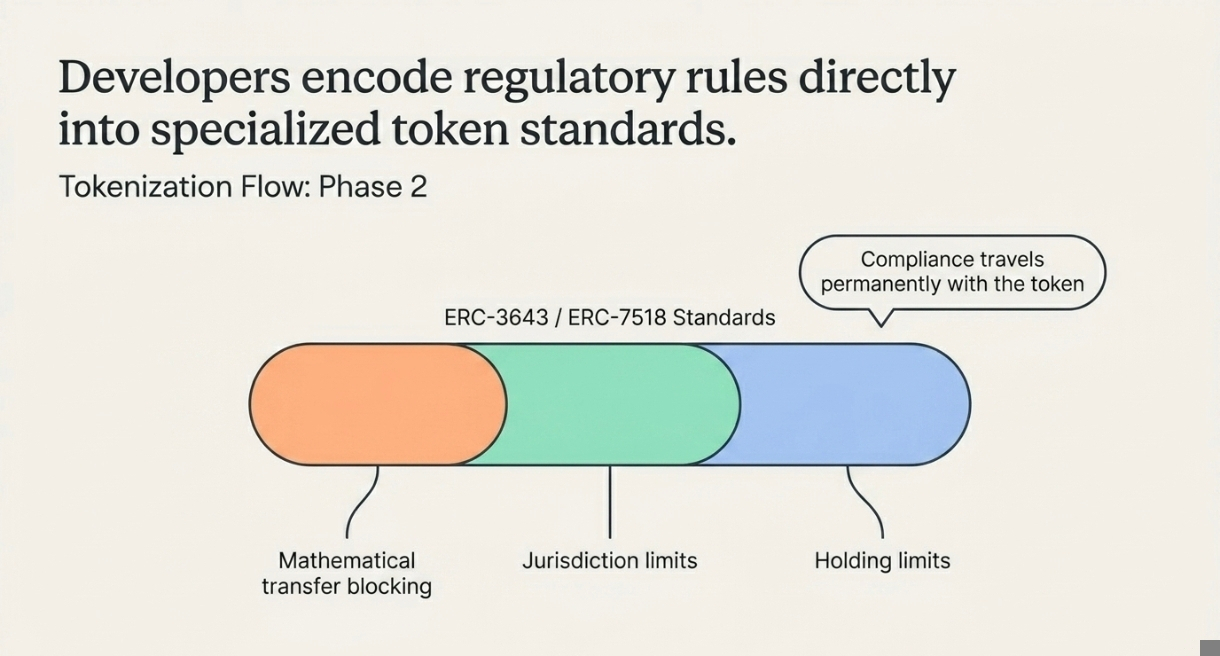
Esses padrões específicos de tokens são construídos inteiramente com conformidade legal em mente. Eles permitem que os desenvolvedores codifiquem regras regulatórias diretamente no próprio token. Por exemplo, o contrato pode bloquear matematicamente uma transferência se o comprador morar em uma jurisdição restrita, exceder um limite de detenção ou não tiver passado por uma verificação de antecedentes. A conformidade “viaja” com o token permanentemente.
❍ Cunhagem e Verificação de Identidade
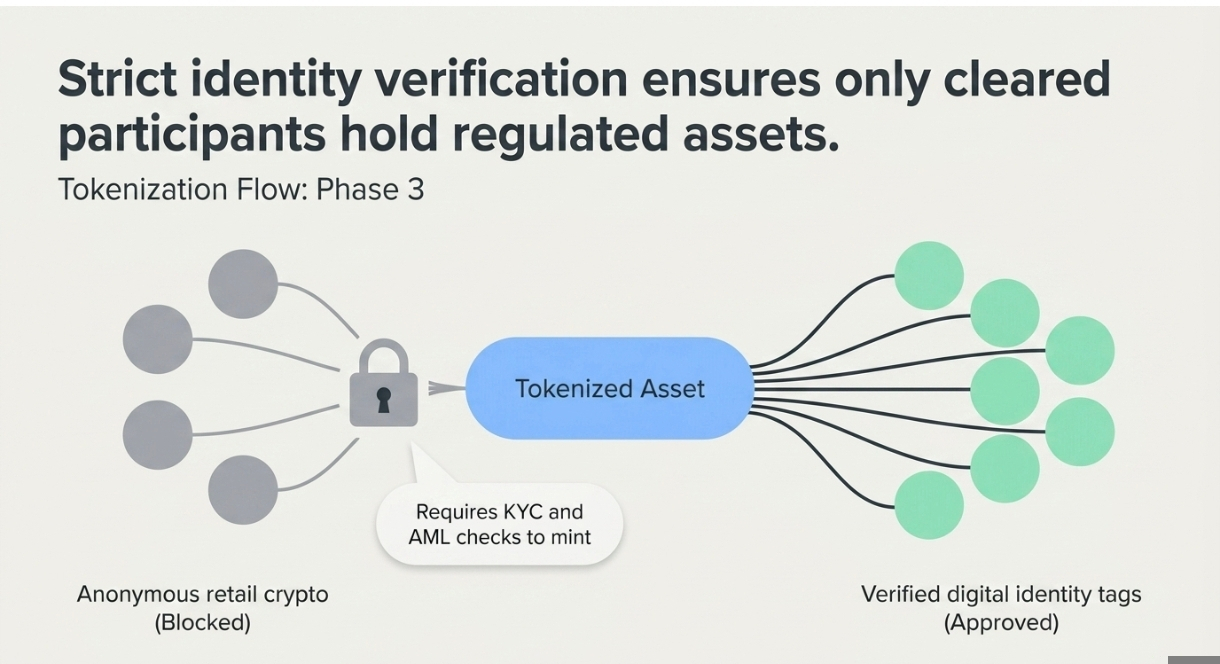
Assim que as regras são codificadas, os tokens são cunhados. Os usuários não podem simplesmente comprá-los de forma anônima. Como se tratam de valores mobiliários financeiros regulados, os investidores precisam passar por verificações rigorosas de Conheça seu Cliente (Know Your Customer) e Anti-Money Laundering (combate à lavagem de dinheiro). A blockchain registra uma etiqueta de identidade digital verificada para cada carteira aprovada, garantindo que apenas participantes liberados possam manter o ativo.
❍ Distribuição Automatizada de Renda
É aqui que o software supera amplamente as finanças tradicionais. Se o arranha-céu tokenizado gerar aluguel mensal, ou se um título do tesouro tokenizado gerar juros, o smart contract trata do pagamento.
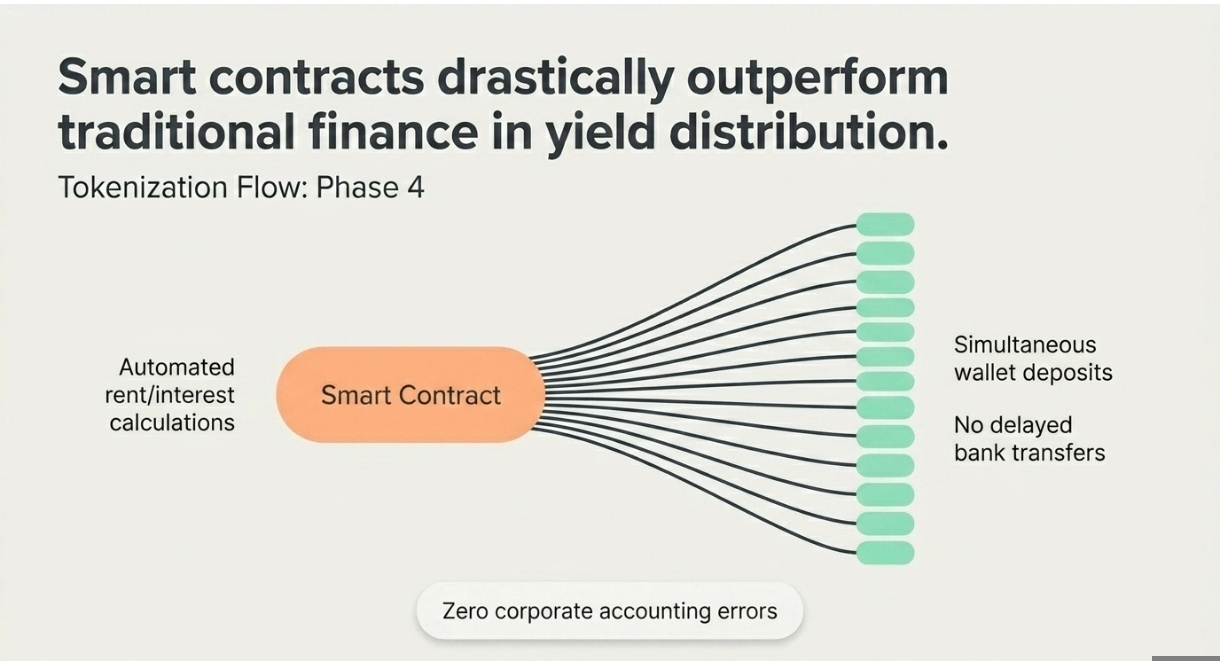
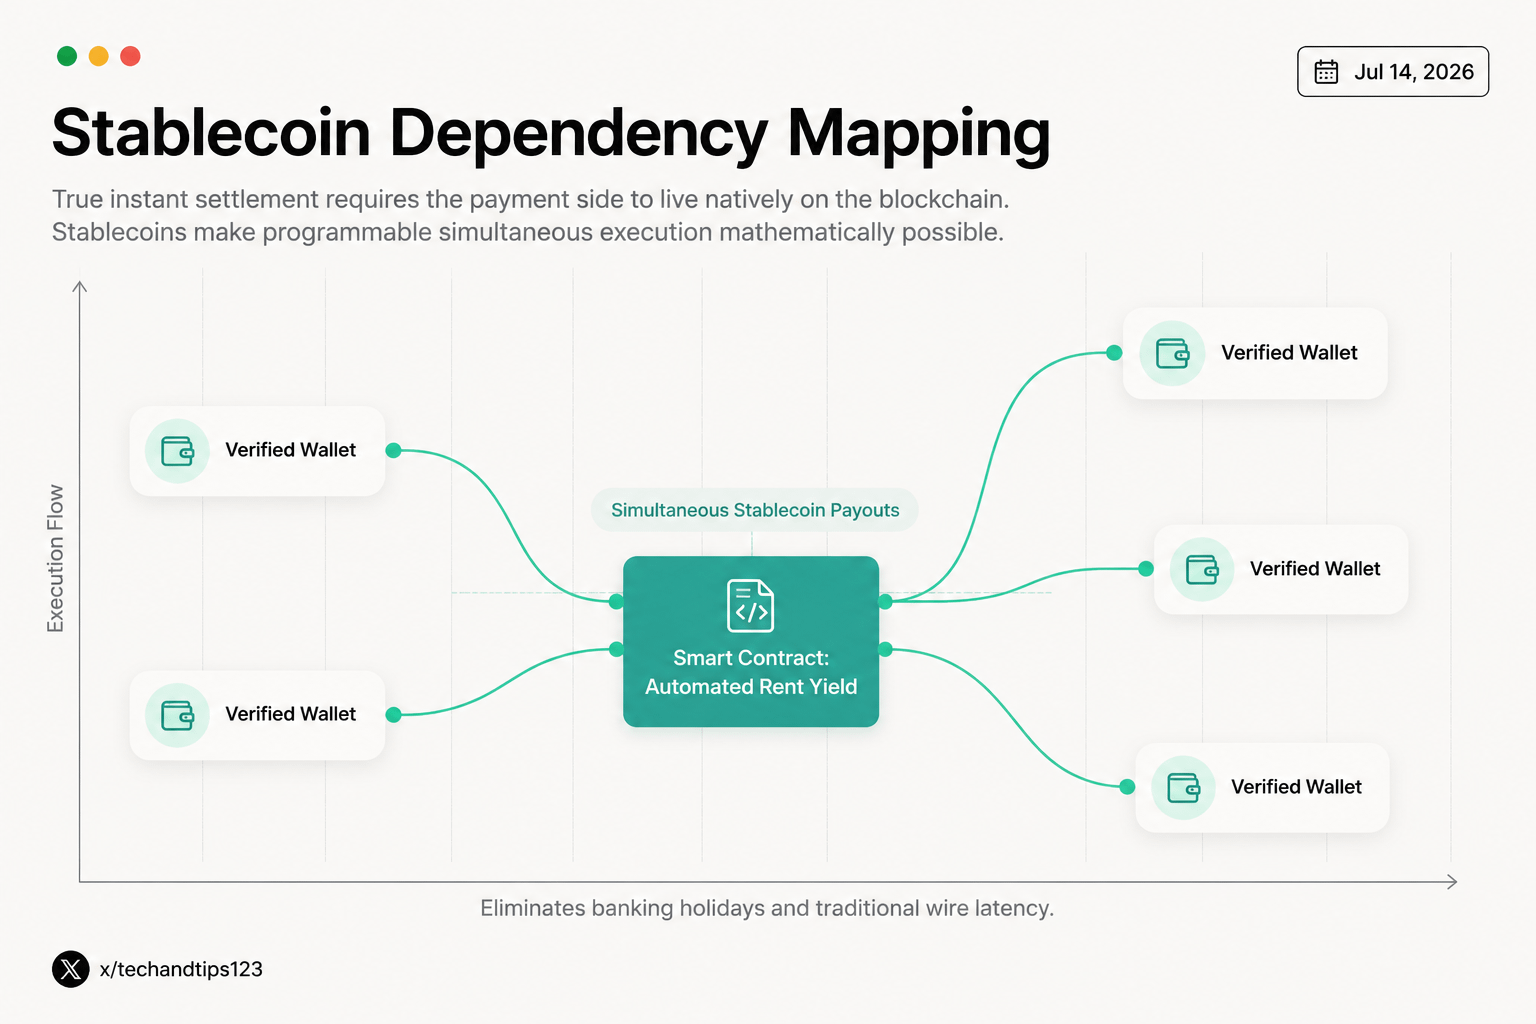
O contrato calcula automaticamente exatamente quantos tokens cada carteira mantém e deposita o rendimento diretamente nessas carteiras simultaneamente. Não há papelada manual, não há erros de contabilidade corporativa e não há atrasos em transferências bancárias.
III. A Estrutura da Liquidez
A partir de 2026, o mercado institucional adotou firmemente a tokenização. Grandes players financeiros estão movendo bilhões de dólares on-chain. No entanto, eles abordam a liquidez por meio de diferentes modelos estruturais. A estrutura legal determina exatamente quem está disposto a negociar o token.
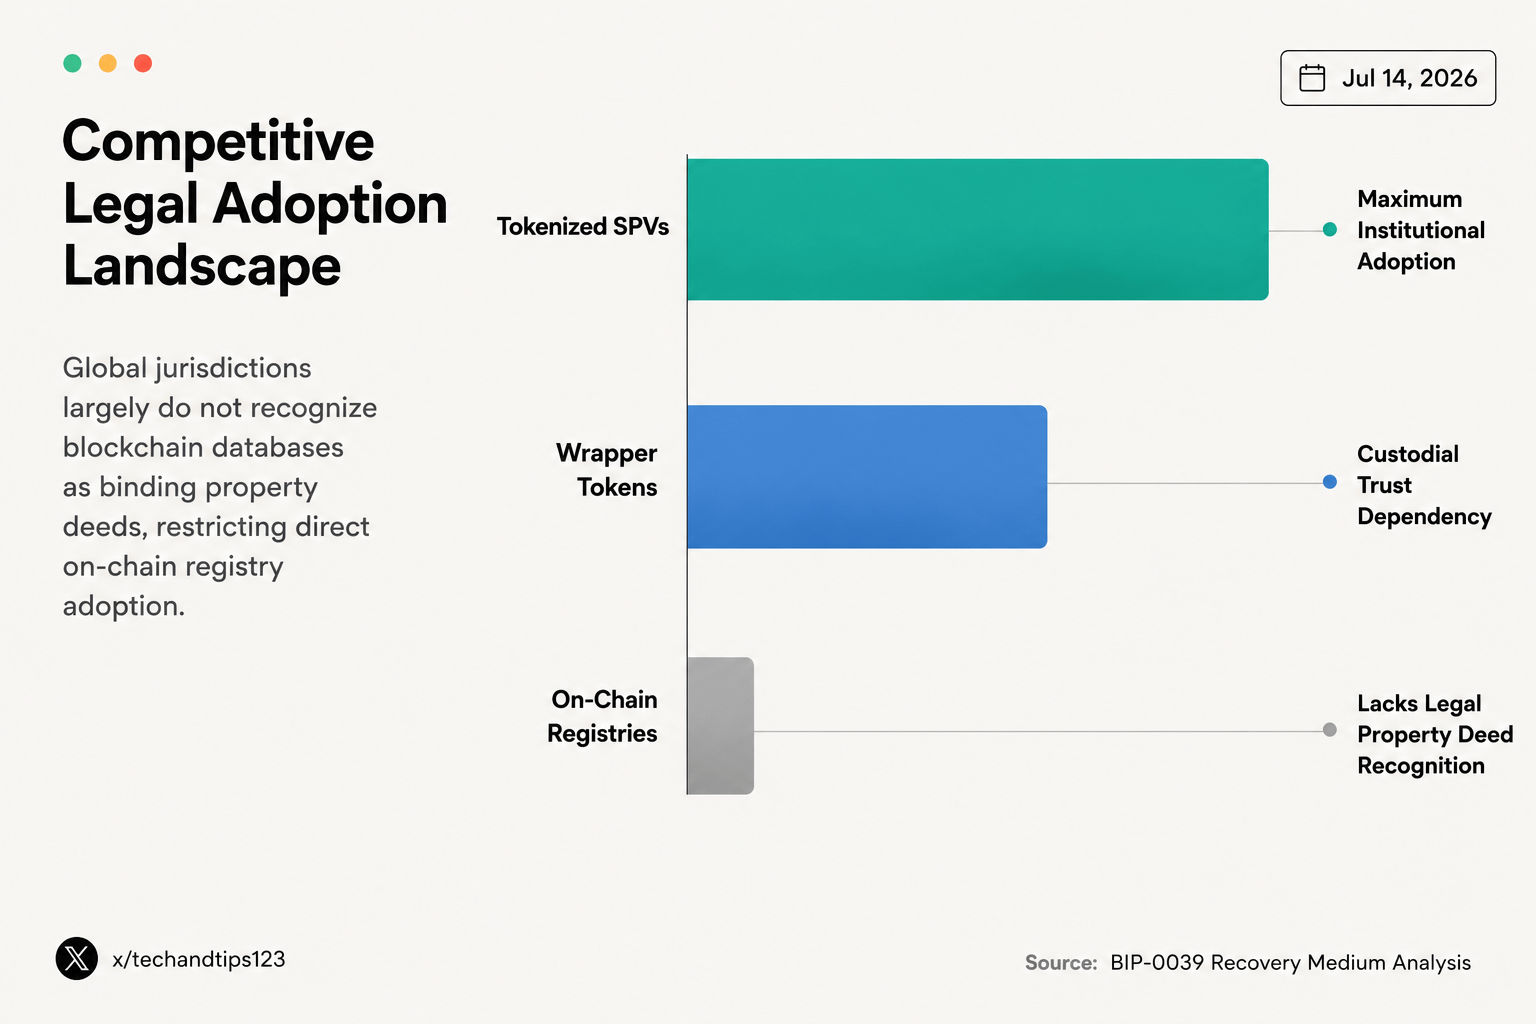
❍ Tokens Wrappers
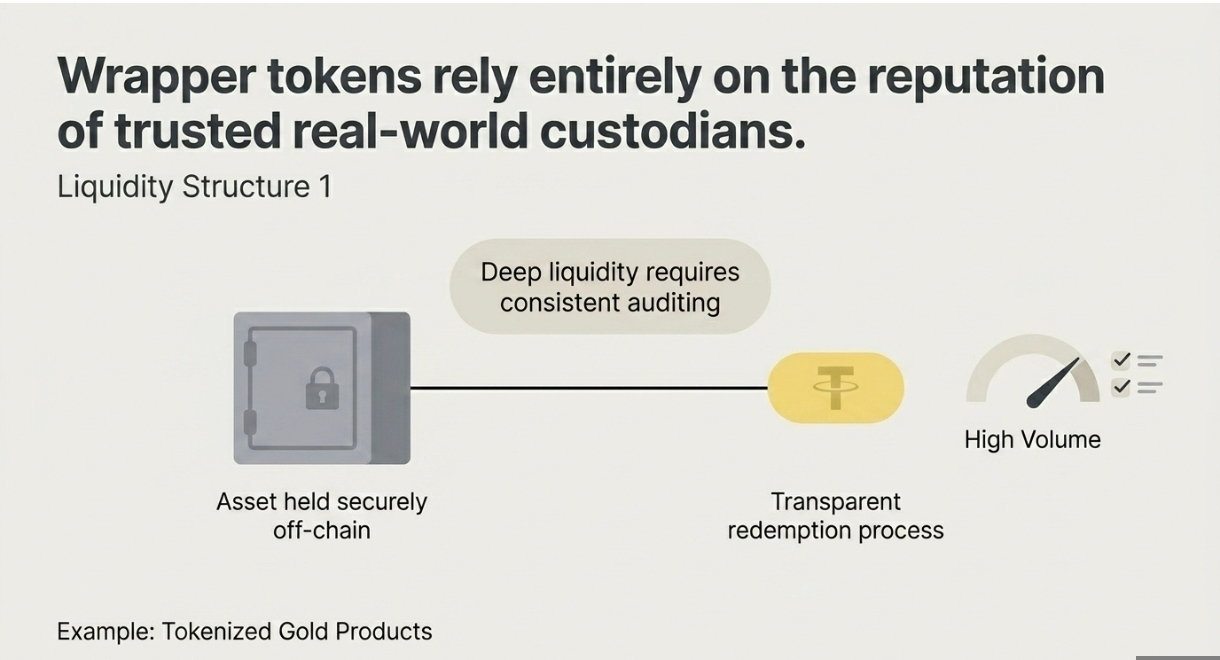
Os tokens wrappers representam um ativo off-chain mantido diretamente por um custodiante confiável. Produtos tokenizados de ouro são um exemplo importante. O token digital representa uma barra de ouro física guardada em um cofre seguro. A liquidez depende inteiramente da reputação do custodiante e da transparência do processo de resgate. Se a auditoria for clara e consistente, esses tokens são negociados com alto volume.
❍ Special Purpose Vehicles Tokenizadas
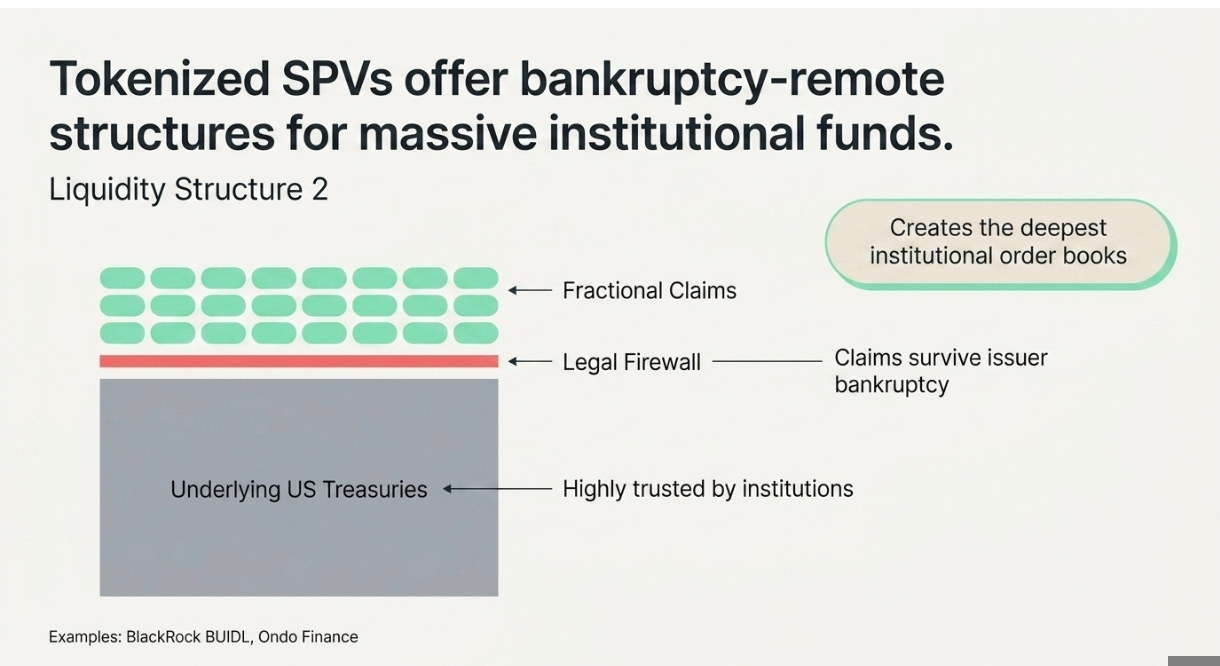
Esse é o caminho preferido para produtos institucionais massivos como o fundo BlackRock BUIDL e as ofertas do tesouro da Ondo Finance. Os tokens representam reivindicações fracionárias sobre o equity do veículo que detém os Treasuries dos Estados Unidos. As instituições confiam nesse modelo porque a estrutura legal garante que as reivindicações delas sobrevivam mesmo se a empresa emissora falir. O ativo subjacente fica legalmente isolado. Essa confiança cria os book de ofertas mais profundos no espaço institucional.
❍ Registries de Ativos On-Chain
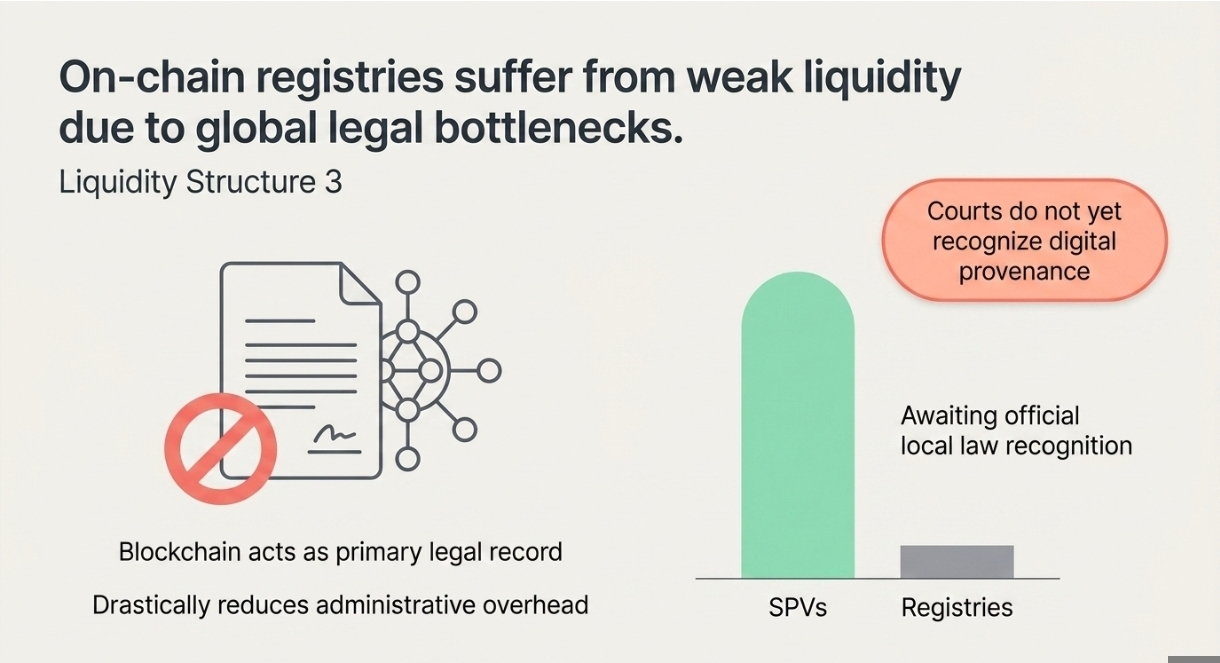
Neste modelo, a própria blockchain atua como o registro legal primário do ativo. Isso reduz drasticamente a carga administrativa. Sua liquidez frequentemente é muito mais fraca. Muitas jurisdições globais ainda não reconhecem legalmente uma base de dados blockchain como um registro vinculante de propriedade. Instituições tendem a evitar esses tokens até que as leis locais reconheçam oficialmente a procedência digital.
IV. Os Benefícios no Mundo Real e os Trade-Offs
A tokenização não é uma solução mágica perfeita. Ela traz grandes melhorias operacionais, mas também introduz novos riscos técnicos para o sistema financeiro.
❍ Fracionamento e Acesso Global
Ao dividir ativos de alto valor em unidades menores, a tokenização reduz drasticamente a barreira de entrada. Investidores de varejo podem obter exposição a fundos de crédito privado, imóveis comerciais ou belas-artes que tradicionalmente exigiam milhões de dólares de capital inicial. Isso democratiza o acesso ao rendimento institucional.
❍ Ciclos de Liquidação Previsíveis
As liquidações tradicionais de ações e títulos normalmente levam dois dias úteis completos para serem concluídas. Esse atraso imobiliza enormes quantidades de capital e introduz risco de contraparte. Como ativos tokenizados liquidam diretamente em um ledger distribuído, a transferência de propriedade e a transferência de fundos acontecem simultaneamente em segundos. Isso libera capital imediatamente.
❍ A Necessidade de Stablecoins
Tokenizar o ativo é apenas metade da equação. Para alcançar uma liquidação verdadeiramente instantânea, o lado do pagamento da transação também precisa estar na blockchain. É por isso que stablecoins são críticas para o ecossistema. Você não consegue liquidar um título do tesouro tokenizado em segundos se o comprador estiver pagando com uma transferência bancária tradicional que leva três dias para compensar. Stablecoins fornecem os dólares digitais necessários para tornar possível a troca instantânea.
❍ Vulnerabilidade do Oráculo
Ativos do mundo real exigem dados do mundo real. Um smart contract precisa saber o valor de mercado atual do imóvel físico para executar negociações com precisão. Eles dependem de feeds de dados de terceiros chamados oráculos para fornecer essa precificação. Se um oráculo falhar ou for manipulado por hackers, o smart contract executará negociações com base em informações completamente falsas, o que pode drenar valor dos investidores.
FIN
Se você quiser avaliar um ativo tokenizado com precisão, precisa separar a tecnologia da qualidade do ativo subjacente.
A tokenização não cria demanda de mercado de forma mágica. Uma versão tokenizada de um péssimo empréstimo comercial ainda é um péssimo empréstimo comercial. Colocar um ativo ruim em uma blockchain apenas permite que você negocie um ativo ruim mais rapidamente.
O verdadeiro valor desta tecnologia está na composabilidade de capital. O objetivo final não é apenas comprar imóveis fracionados. O objetivo é pegar uma Letra do Tesouro dos Estados Unidos tokenizada e depositá-la diretamente em um protocolo de empréstimos descentralizado como garantia para tomar stablecoins às duas da manhã de um domingo.
Isso cria um ledger global unificado, onde ativos financeiros tradicionais interagem perfeitamente com softwares descentralizados. Avalie projetos com base em sua capacidade de execução legal e em seu potencial de integração com o ecossistema mais amplo de finanças descentralizadas. Se um ativo tokenizado não puder ser usado como garantia em outros protocolos, então ele é apenas um recibo digital, e oferece muito pouco valor real para o mercado.