

Modelos financeiros tradicionais veem os mercados como máquinas previsíveis. Eles assumem que os preços dos ativos se movem de forma ordenada e linear, em que uma entrada de US$ 1 leva a uma saída esperada, proporcional.
O mundo real não funciona assim. Os mercados modernos são sistemas altamente complexos, adaptativos e não lineares. Eles são movidos por ciclos de realimentação, sensibilidade extrema às condições iniciais e mudanças estruturais que espelham os princípios da mecânica quântica.
Ao aplicar dinâmicas não lineares e transições de fase quânticas a cripto e dados legados, podemos ver exatamente como pequenas negociações localizadas desencadeiam colapsos globais e sistêmicos do mercado.
1. A Ruptura de Sistemas Lineares (Lei do Poder)
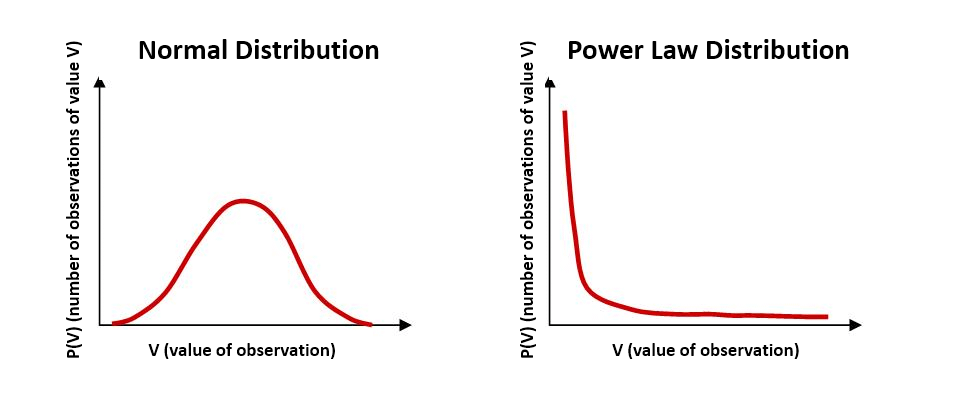
A finança linear depende fortemente da Curva de Bell (distribuição Gaussiana). Esse modelo sugere que movimentos extremos do mercado são tão raros que são praticamente impossíveis.
Por exemplo, um evento de "5-sigma" (um movimento de 5 desvios-padrão acima da média) só deveria acontecer uma vez a cada 4.776 anos. Ainda assim, em mercados financeiros não lineares, esses grandes quedas ou aumentos acontecem a cada poucos anos.
Sistemas não lineares são regidos por Leis do Poder, expressas como:
P(X > x) = x^(-alpha)
Onde:
P = A probabilidade de um evento ocorrer
x = A magnitude do movimento do preço
alpha = O índice de cauda (tipicamente entre 2,0 e 4,0 para mercados de cripto e financeiros)
Devido a essa distribuição de lei de potência, uma queda de 10% não é o dobro de rara do que uma queda de 5%; ela é exponencialmente mais provável do que um modelo tradicional jamais preveria. É por isso que modelos de risco baseados em médias lineares simples falham consistentemente durante crises sistêmicas de liquidação.
2. O Efeito Borboleta e a Dependência Sensível
Em um sistema linear, um pequeno erro de entrada de 0,1% gera um pequeno erro de saída de aproximadamente 0,1%. Em um sistema não linear, esse pequeno erro se acumula exponencialmente ao longo do tempo. Isso é conhecido como dependência sensível das condições iniciais, ou Efeito Borboleta.
Medimos essa divergência usando o Expoente de Lyapunov (L). A distância entre dois estados de mercado quase idênticos ao longo do tempo (t) é calculada como:
Delta(t) = Delta_0 e^(L t)
Onde Delta_0 é a diferença inicial, microscópica, nas condições do mercado (como um único pequeno erro em um algoritmo de negociação).
Se L for maior que 0, o sistema é caótico. Uma variação mínima — como uma única ordem de venda automatizada de US$ 10.000 entrando no livro de ofertas às 14:00:00.001 em vez de 14:00:00.002 — pode fazer com que duas trajetórias idênticas do mercado se separem violentamente. Em poucos minutos, um caminho resulta em negociação estável, enquanto o outro dispara um flash crash de US$ 500.000.000.
3. Transições Quânticas de Fase Financeiras
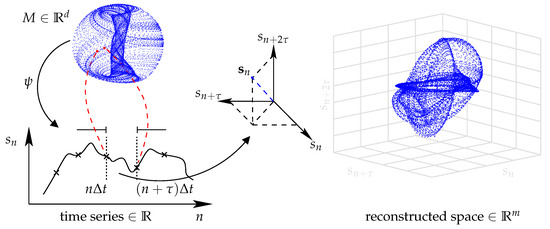
Na física, uma Transição Quântica de Fase (QPT) ocorre no zero absoluto de temperatura. Ela descreve uma mudança súbita no estado fundamental da matéria impulsionada por flutuações quânticas, e não pelo calor.
Quando aplicado à finança quantitativa, o mercado se comporta como um sistema "quântico". Aqui, o equivalente de temperatura é a liquidez do mercado, e as flutuações são impulsionadas por desequilíbrios severos de fluxo de ordens.
[ Regime Normal ] ---> ( Ponto Crítico de Bifurcação ) ---> [ Regime Liquidado ]
Alta Liquidez Liquidez Zera Picos de Volatilidade
Spread Bid/Ask US$ 0,01 Livro de Ofertas Esvazia Spread Bid/Ask US$ 5,00
Quando um mercado se aproxima de um ponto crítico de bifurcação, ele passa por uma transição brusca de fase:
O Estado Líquido (Regime Normal): O mercado possui liquidez profunda. O spread bid/ask de um ativo importante é apertado (por exemplo, US$ 0,01). As mudanças de preço são pequenas, localizadas e contínuas.
O Estado Solidificado (Regime Liquidados): O sistema ultrapassa um limiar crítico. A liquidez cai instantaneamente para zero. O spread bid/ask se alarga de US$ 0,01 para US$ 5,00 em milissegundos.
Durante essa transição de fase, o preço do ativo não se move mais continuamente ao longo de uma linha. Em vez disso, ele faz um "salto quântico" de um nível de preço diretamente para outro, pulando completamente todos os preços intermediários. Isso deixa os traders completamente incapazes de executar ordens padrão de stop-loss.
4. Quantificando o Caos: o Expoente de Hurst
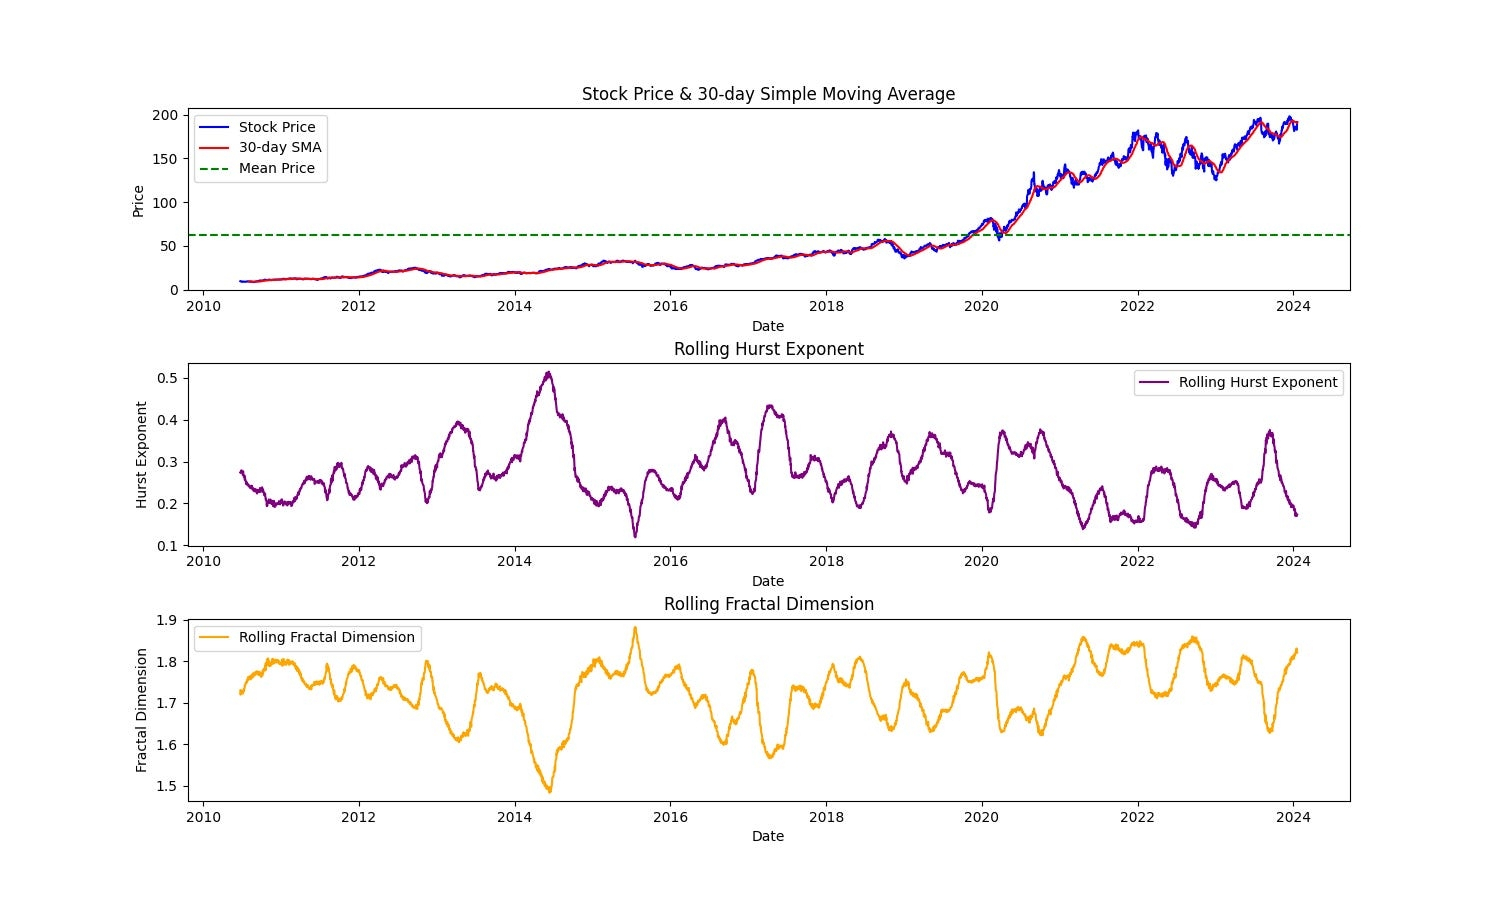
Para determinar se um mercado é realmente aleatório, linear ou fortemente não linear, analistas quantitativos usam o Expoente de Hurst (H). Esse valor mede a memória de longo prazo de uma série temporal financeira:
H = 0,5: O mercado é um passeio aleatório verdadeiro. Movimentos passados de preço não têm impacto sobre movimentos futuros.
0 < H < 0,5: O mercado é de reversão à média. Se o preço sobe, é altamente provável que reverta e desça em seguida.
0,5 < H < 1,0: O mercado é persistente (tendência). Aumentos passados de preço determinam fortemente aumentos futuros de preço.
A maioria dos mercados com maior liquidez exibe um Expoente de Hurst dinâmico que oscila entre 0,45 e 0,55 durante períodos tranquilos. Porém, logo antes de uma grande transição estrutural de fase ou de uma queda do mercado, o Expoente de Hurst frequentemente muda rapidamente para 0,65 ou mais. Essa assinatura matemática indica que o "Motor do Caos" está se sincronizando e que uma grande ruptura não linear é iminente.
5. Gerenciando Risco no Motor do Caos
Como os mercados operam como motores não lineares, métricas tradicionais de diversificação como o Coeficiente de Correlação se tornam altamente perigosas. Em mercados tranquilos, o Ativo A e o Ativo B podem ter correlação de 0,1 (totalmente independente). Porém, durante uma transição quântica de fase, as correlações "saltam" não linearmente para 1,0. Tudo cai simultaneamente.
Para sobreviver ao Motor do Caos, gestores de risco precisam mudar suas estratégias:
Negocie as Caudas: descarte modelos padrão de risco. Use modelos de Expected Shortfall (ES) calculados com um índice de cauda alfa menor ou igual a 3,0.
Espere Saltos de Fase: assuma que sua ordem de stop-loss não será executada exatamente no seu preço-alvo. Considere uma margem de slippage de pelo menos 5% a 10% para cenários de risco de cauda.
Monitore Mudanças Dinâmicas de Hurst: acompanhe em tempo real as alterações do Expoente de Hurst em diferentes janelas de tempo (gráficos de 1 minuto, 5 minutos e 15 minutos) para identificar sincronização estrutural antes que ela dispare um colapso de liquidez.
Ao ir além da ilusão de previsibilidade linear, os traders podem parar de lutar contra a volatilidade do mercado e, em vez disso, explorar a estrutura matemática escondida profundamente dentro do caos.