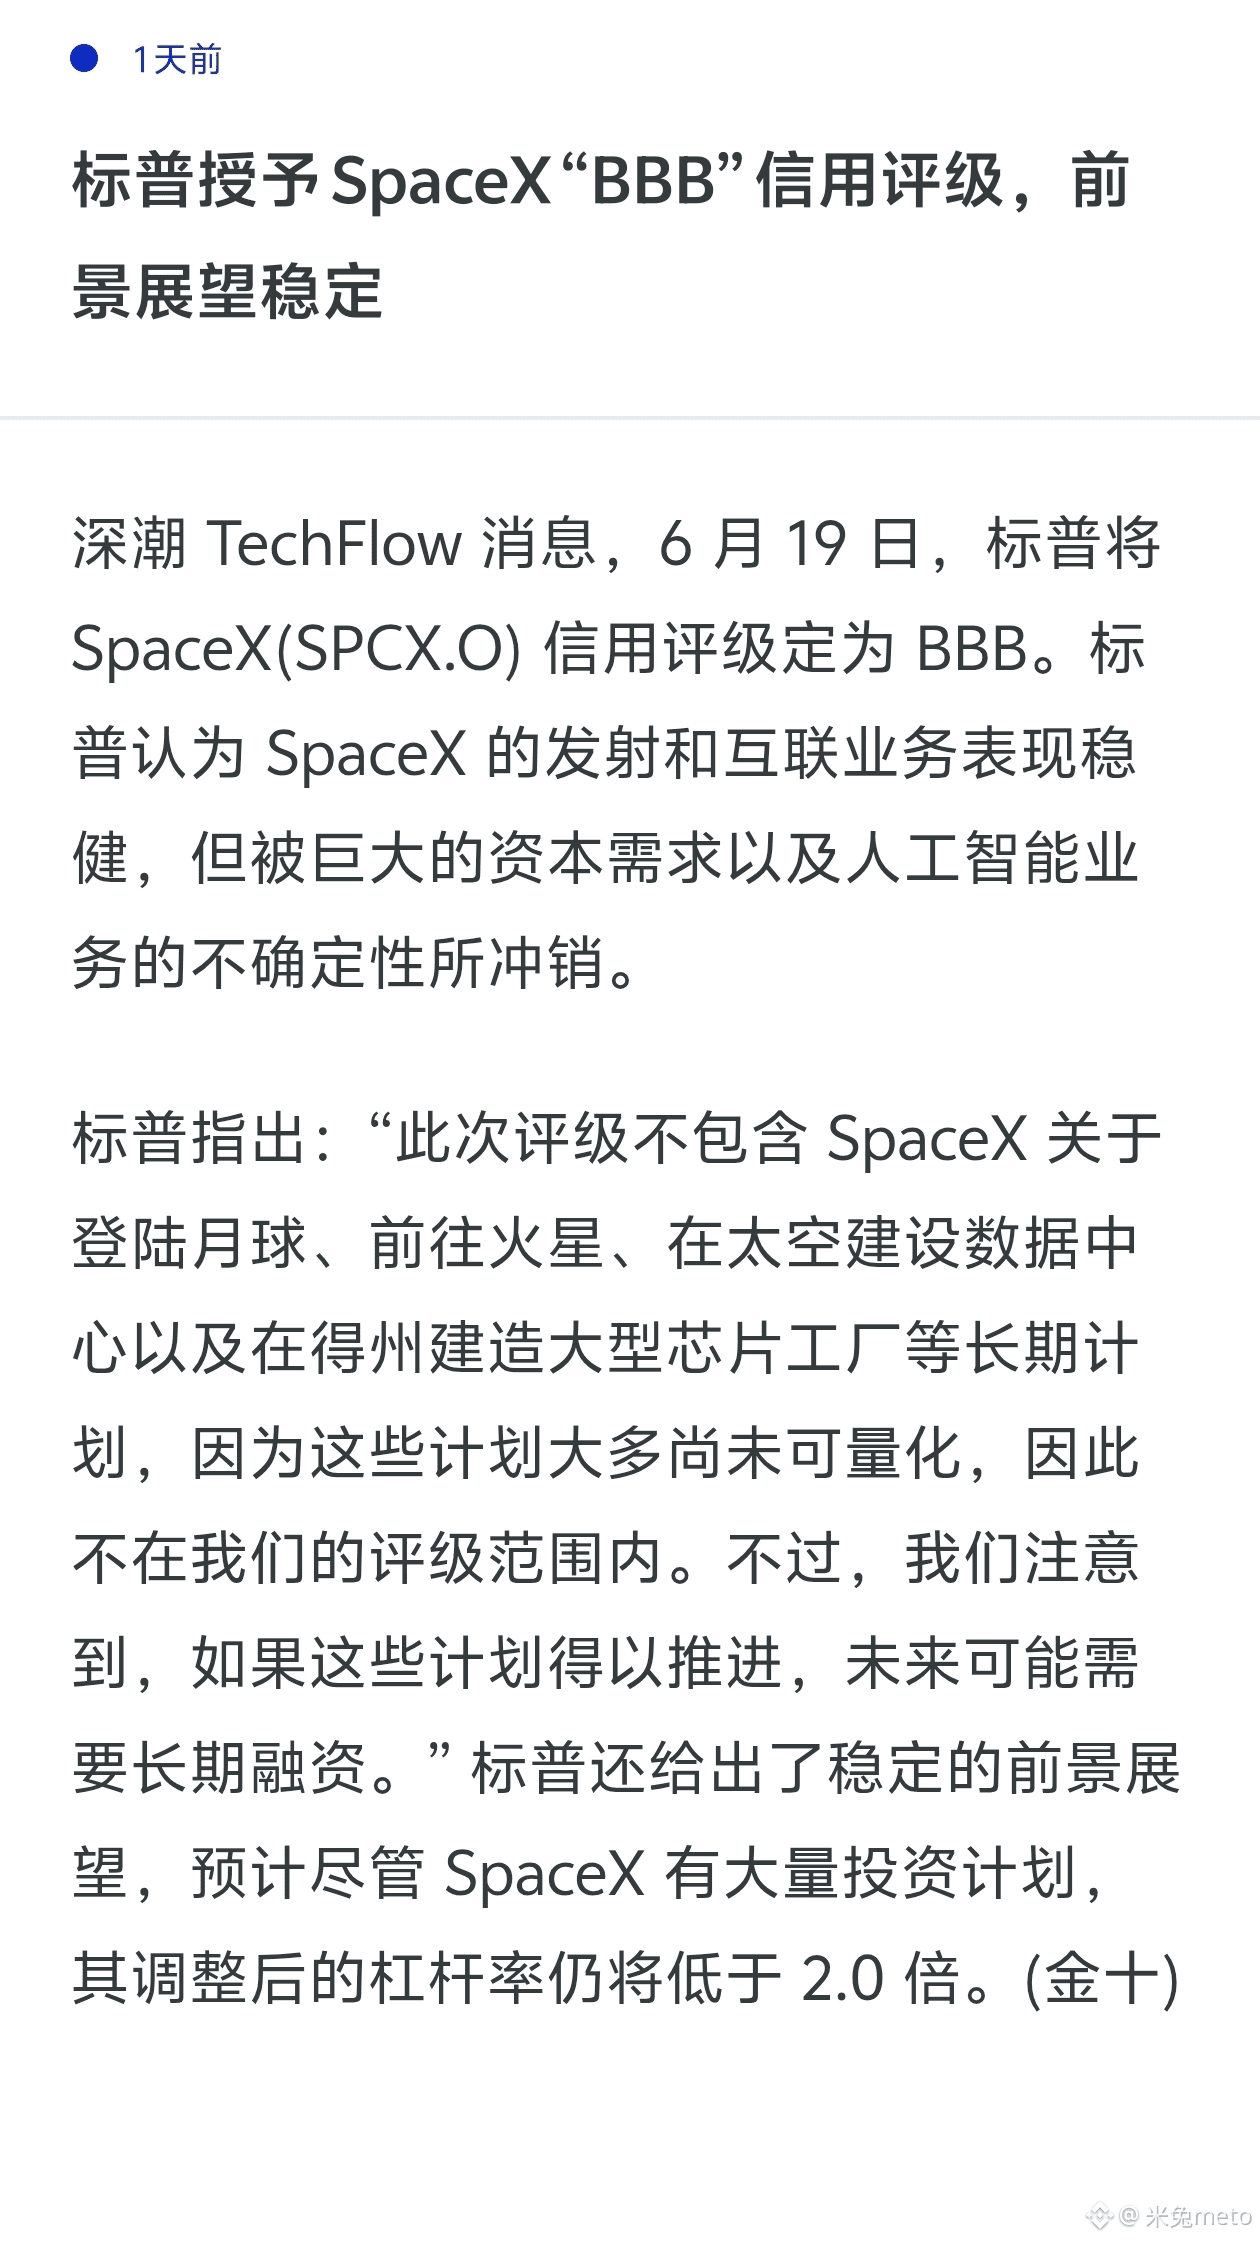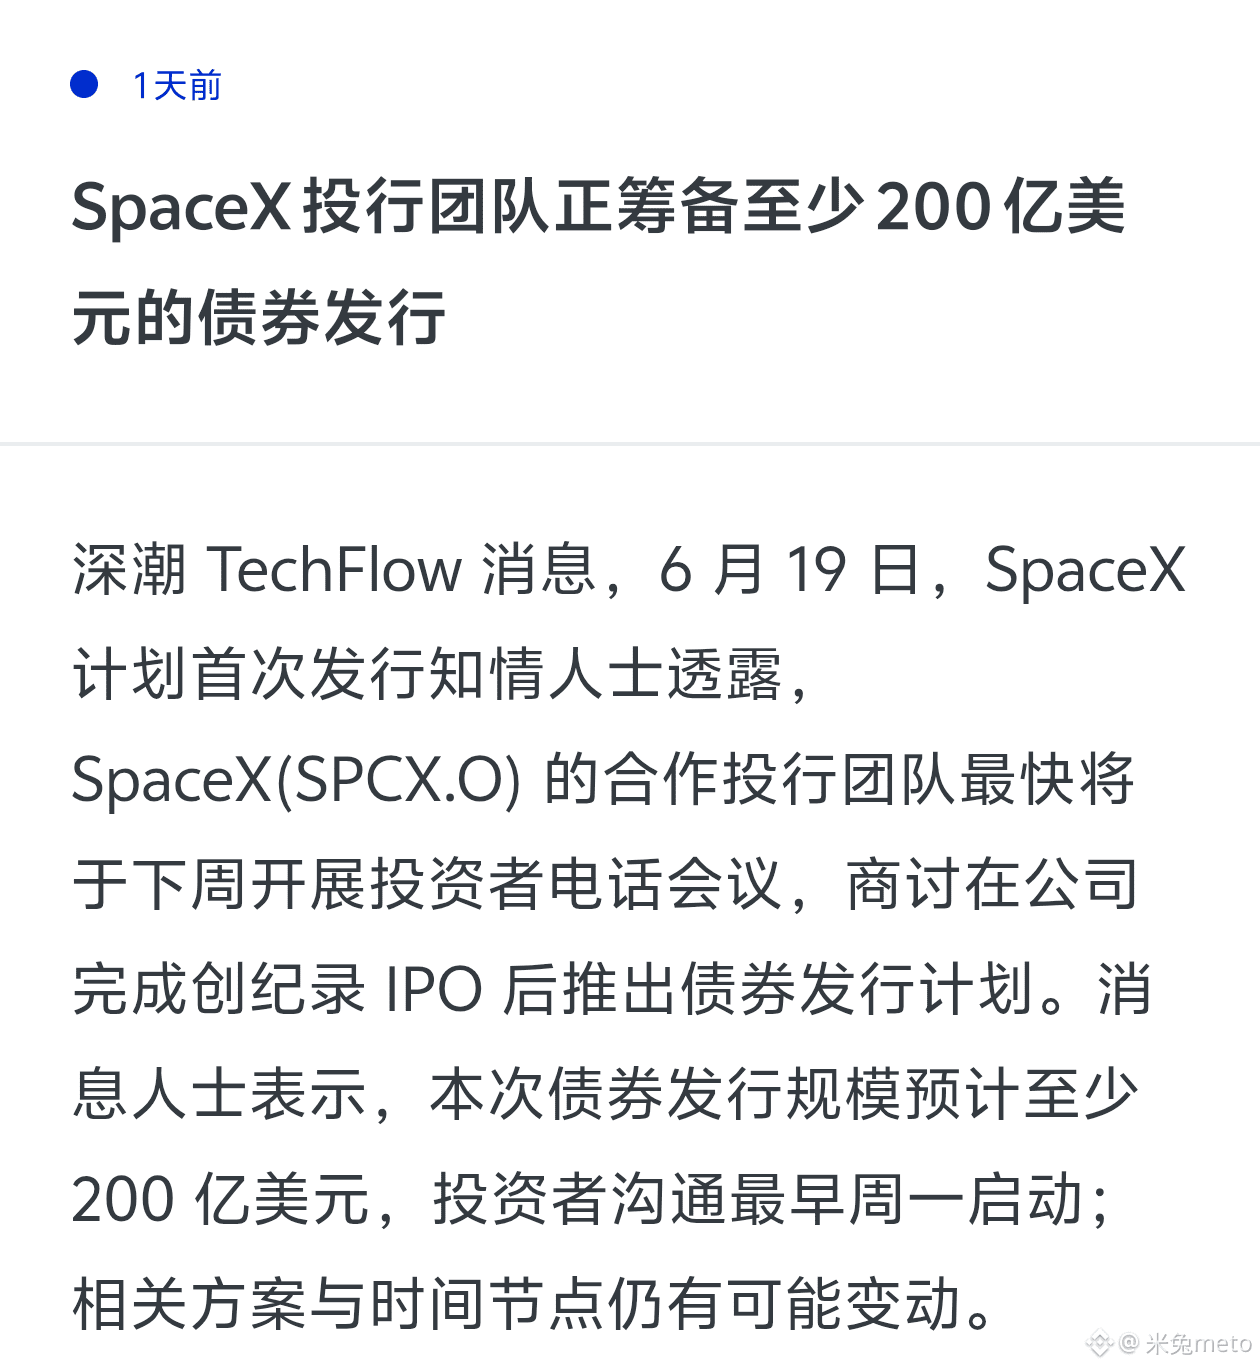
$SPCX A equipe de banco de investimento do SpaceX está se preparando para emitir pelo menos US$ 20 bilhões em debêntures. A S&P atribuiu classificação BBB, com perspectiva estável. Isso parece bom, mas é um sinal — a empresa está com pressa para conseguir dinheiro. O IPO acabou de levantar US$ 75 bilhões; e, agora, volta a emitir dívidas. A narrativa do Musk de “centros de dados de IA do espaço” está queimando capital ainda mais rápido do que os lançamentos do Starship. A Starlink realmente é uma “vaca leiteira”: em 2025, o lucro operacional foi de US$ 4,4 bilhões, mas do lado do xAI houve prejuízo de US$ 6,35 bilhões; no total, a empresa teve um prejuízo líquido de quase US$ 5 bilhões. Com essa estrutura, emitir dívida não é expansão — é para se manter vivo.
Vamos falar também do volume em circulação. A SPCX está listada na Nasdaq, mas o contrato perpétuo na Binance é lastreado em tokenized stock; a liquidez é completamente diferente daquela do “stock de verdade”. Pelo print, o volume negociado em 24 horas é apenas 1.368,7 milhões de SPCX, com valor de negociação de US$ 246 milhões em USDT — para uma empresa que afirma ter valor de mercado de US$ 1,75 trilhão, essa liquidez é tão fina quanto papel. O que significa baixa liquidez? O preço fica fácil de ser puxado pela emoção; um tweet do Musk pode gerar uma oscilação de mais de uma dúzia de dólares.
O que o Musk está fazendo agora? Ele está falando com frequência no X — desde computação de satélite até fábrica de chips no Texas — e a densidade da narrativa está aumentando claramente. Isso não parece coincidência; parece mais um aquecimento para a próxima emissão de debêntures. O mercado compra essa história, e os varejistas especialmente. Mas instituições não são assim — o relatório da S&P diz explicitamente que a classificação não inclui projetos “ainda não quantificáveis”, como plano de Marte e base lunar. Instituições olham para a alavancagem: após ajustes, a alavancagem do SpaceX ficou abaixo de 2,0x. Isso abre espaço para emissão de dívida, mas também indica que a empresa está controlando deliberadamente o nível de dívida, não querendo que a situação saia do controle.
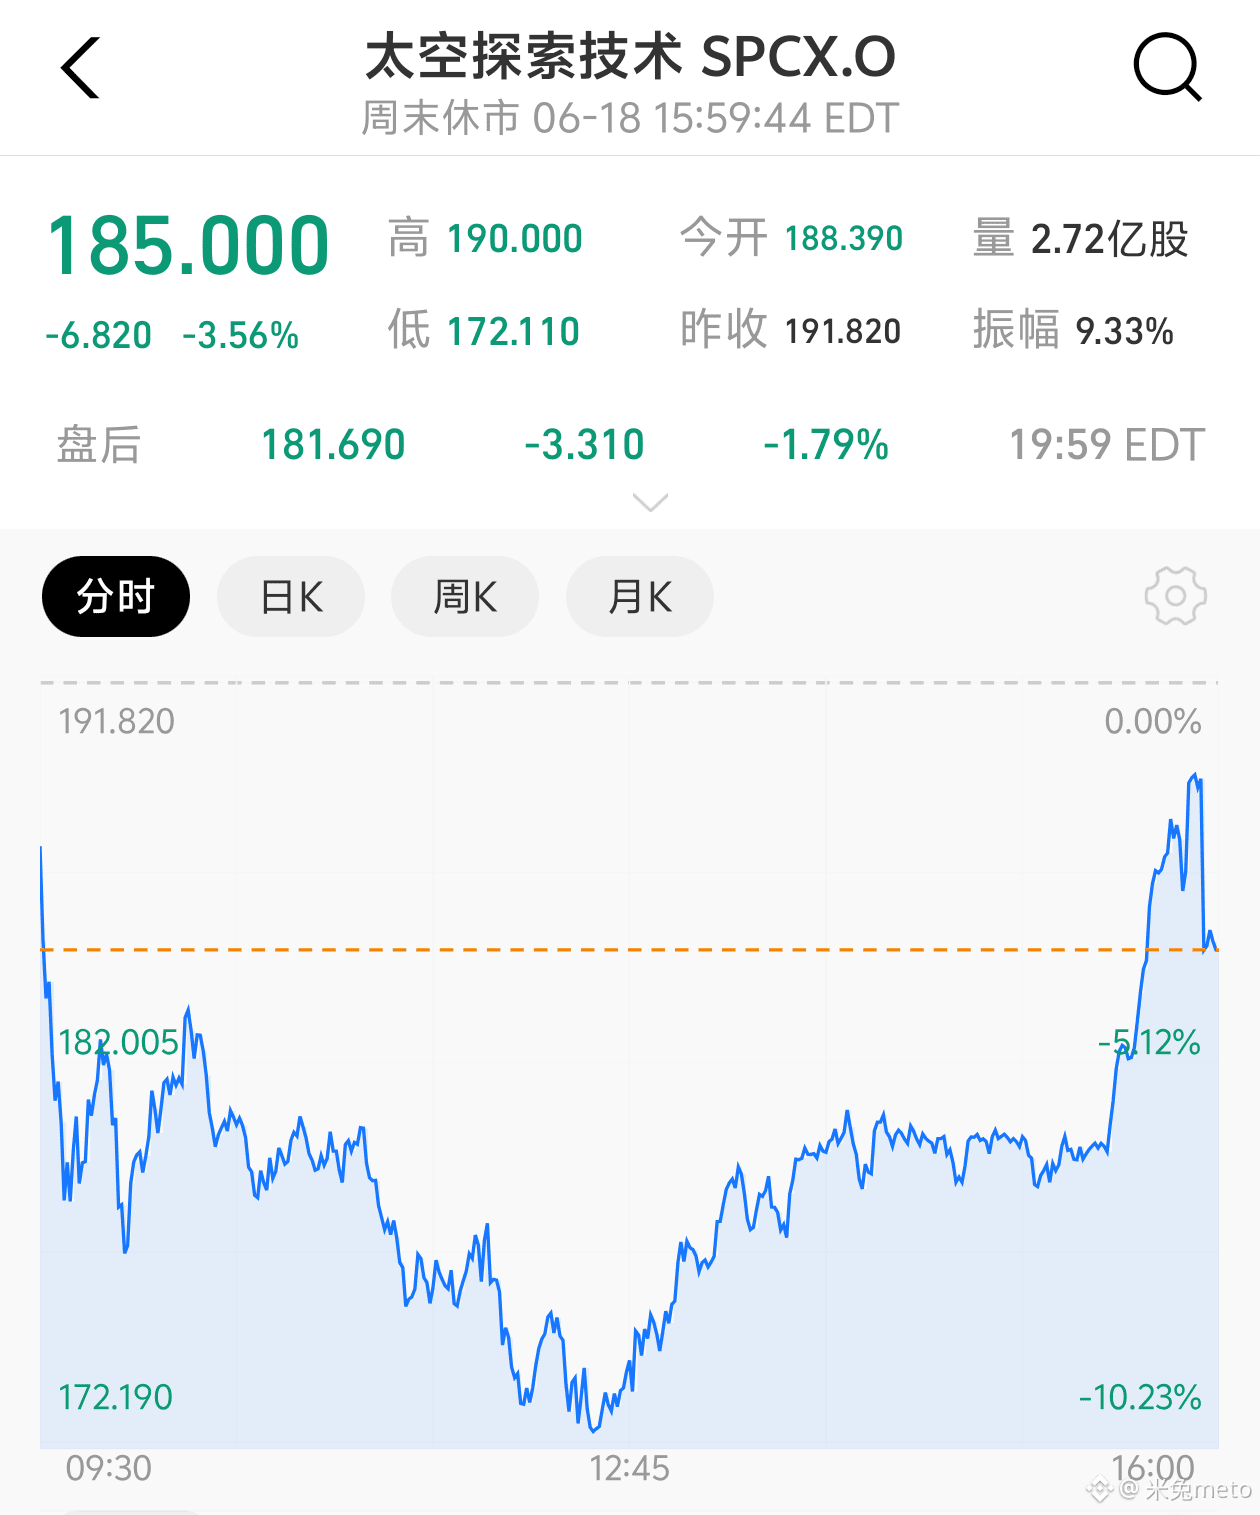
Aqui, análise técnica e fundamentos se encontram. No curto prazo, 180 é um suporte; há indícios de ordens de compra no intervalo de 177–178, mas em cima há uma pressão de ordens presas em 185–190. O que realmente vale a pena esperar é a janela do fim do mês até o começo de julho — quando grandes fundos de índice fazem alocação passiva. O SpaceX acabou de abrir capital; muitos índices ainda não concluíram o rebalanceamento. Assim que entrar no S&P ou no Nasdaq 100, o dinheiro passivo vai empurrar o preço de forma “bruta”.
Espere uma correção até perto de 177 para entrar comprado, stop loss abaixo de 175; não olhe para esses “dezenas de dólares” no curto prazo — espere a onda em que os fundos de índice entrarem. O preparo de humor do Musk não vai parar; com baixa liquidez, o espaço de queda fica “travado”, e a tendência de verdade está em julho. Por que tanta pressa agora? Deixe as balas voarem um pouco mais e faça com que quem não tem paciência acabe cortando prejuízo primeiro.
Vamos falar também do volume em circulação. A SPCX está listada na Nasdaq, mas o contrato perpétuo na Binance é lastreado em tokenized stock; a liquidez é completamente diferente daquela do “stock de verdade”. Pelo print, o volume negociado em 24 horas é apenas 1.368,7 milhões de SPCX, com valor de negociação de US$ 246 milhões em USDT — para uma empresa que afirma ter valor de mercado de US$ 1,75 trilhão, essa liquidez é tão fina quanto papel. O que significa baixa liquidez? O preço fica fácil de ser puxado pela emoção; um tweet do Musk pode gerar uma oscilação de mais de uma dúzia de dólares.
O que o Musk está fazendo agora? Ele está falando com frequência no X — desde computação de satélite até fábrica de chips no Texas — e a densidade da narrativa está aumentando claramente. Isso não parece coincidência; parece mais um aquecimento para a próxima emissão de debêntures. O mercado compra essa história, e os varejistas especialmente. Mas instituições não são assim — o relatório da S&P diz explicitamente que a classificação não inclui projetos “ainda não quantificáveis”, como plano de Marte e base lunar. Instituições olham para a alavancagem: após ajustes, a alavancagem do SpaceX ficou abaixo de 2,0x. Isso abre espaço para emissão de dívida, mas também indica que a empresa está controlando deliberadamente o nível de dívida, não querendo que a situação saia do controle.
Aqui, análise técnica e fundamentos se encontram. No curto prazo, 180 é um suporte; há indícios de ordens de compra no intervalo de 177–178, mas em cima há uma pressão de ordens presas em 185–190. O que realmente vale a pena esperar é a janela do fim do mês até o começo de julho — quando grandes fundos de índice fazem alocação passiva. O SpaceX acabou de abrir capital; muitos índices ainda não concluíram o rebalanceamento. Assim que entrar no S&P ou no Nasdaq 100, o dinheiro passivo vai empurrar o preço de forma “bruta”.
Espere uma correção até perto de 177 para entrar comprado, stop loss abaixo de 175; não olhe para esses “dezenas de dólares” no curto prazo — espere a onda em que os fundos de índice entrarem. O preparo de humor do Musk não vai parar; com baixa liquidez, o espaço de queda fica “travado”, e a tendência de verdade está em julho. Por que tanta pressa agora? Deixe as balas voarem um pouco mais e faça com que quem não tem paciência acabe cortando prejuízo primeiro.