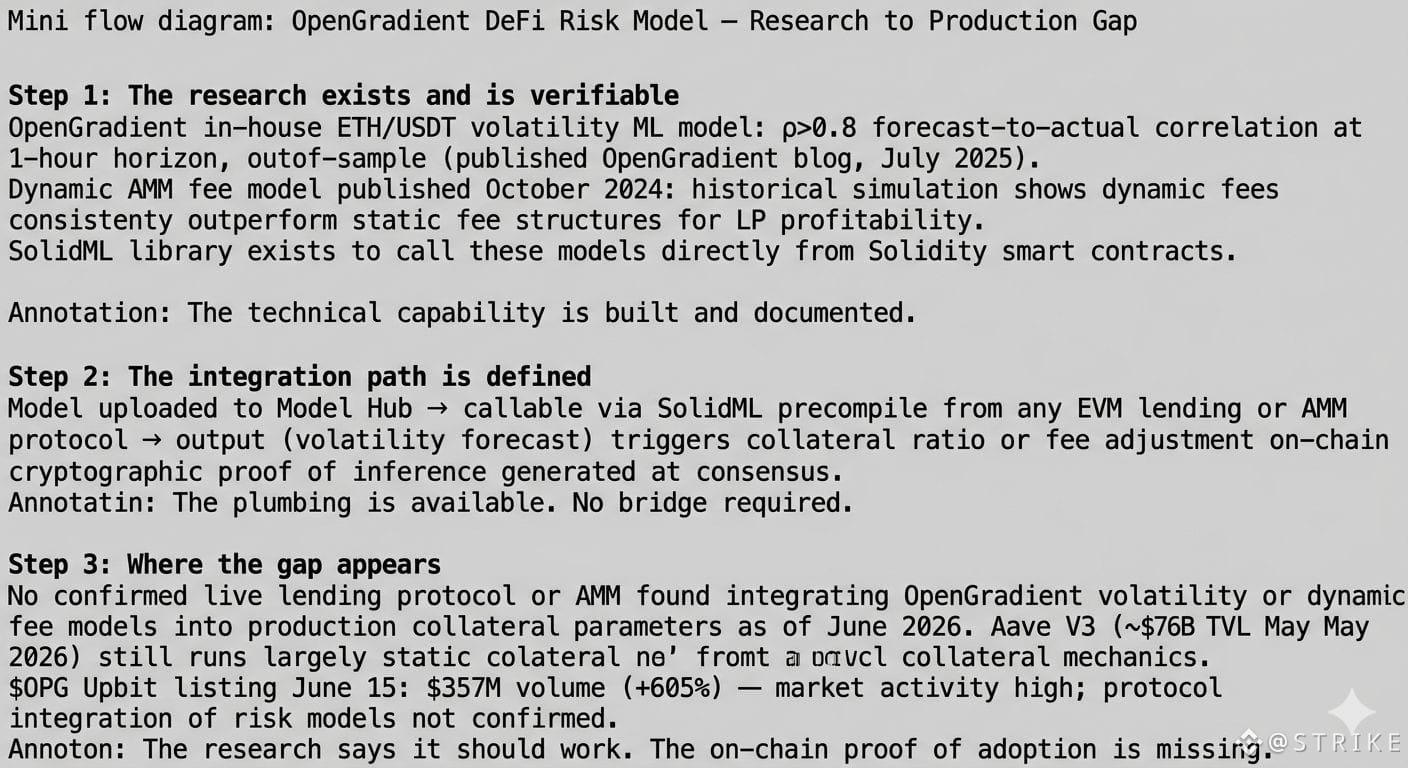
A coisa específica que me parou nessa tarefa foi um número que eu não esperava encontrar enterrado no próprio blog de pesquisa da OpenGradient. O modelo de volatilidade ETH/USDT deles, desenvolvido internamente, produz uma correlação previsão-para-realidade de ρ>0.8 em testes fora da amostra com horizontes de uma hora. A OpenGradient #OPG @OpenGradient tem publicado silenciosamente pesquisas aplicadas de ML sobre risco em DeFi desde antes do TGE — modelos de taxas dinâmicas de AMM, otimização da razão de colateral de empréstimos, previsão de perda impermanente. Nada disso é marketing. É metodologia.
O que me chamou a atenção não foi o resultado em si. Foi a forma como foi apresentado. Eles não estão vendendo um "bot de rendimento mais inteligente." Eles estão argumentando que razões de colateral estáticas e taxas fixas de AMM são estruturalmente ineficientes — e que modelos de ML verificáveis, chamáveis diretamente de contratos inteligentes via SolidML, são a verdadeira solução. Um protocolo de empréstimo que respondesse à previsão de volatilidade deles poderia ajustar as razões de colateral antes que uma cascata de liquidações comece, e não depois que já esteja se desenrolando.
Então a Upbit listou $OPG em 15 de junho, impulsionando $357M em volume de 24 horas, um aumento de 605%, no contrato Base 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. O Aave V3 está com ~ $76B de TVL com mecânicas de colateral estáticas no momento. A diferença entre o que está implantado em produção e o que a pesquisa demonstra ser possível é muito real.
Eu fui procurar qualquer protocolo ao vivo que realmente tenha integrado os modelos de volatilidade da OpenGradient nos parâmetros de colateral hoje. Não consegui encontrar um confirmado…
O resultado de correlação ρ>0.8 está alimentando algum protocolo de empréstimo em produção na blockchain já, ou ainda está sentado em um post de blog?
O que me chamou a atenção não foi o resultado em si. Foi a forma como foi apresentado. Eles não estão vendendo um "bot de rendimento mais inteligente." Eles estão argumentando que razões de colateral estáticas e taxas fixas de AMM são estruturalmente ineficientes — e que modelos de ML verificáveis, chamáveis diretamente de contratos inteligentes via SolidML, são a verdadeira solução. Um protocolo de empréstimo que respondesse à previsão de volatilidade deles poderia ajustar as razões de colateral antes que uma cascata de liquidações comece, e não depois que já esteja se desenrolando.
Então a Upbit listou $OPG em 15 de junho, impulsionando $357M em volume de 24 horas, um aumento de 605%, no contrato Base 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. O Aave V3 está com ~ $76B de TVL com mecânicas de colateral estáticas no momento. A diferença entre o que está implantado em produção e o que a pesquisa demonstra ser possível é muito real.
Eu fui procurar qualquer protocolo ao vivo que realmente tenha integrado os modelos de volatilidade da OpenGradient nos parâmetros de colateral hoje. Não consegui encontrar um confirmado…
O resultado de correlação ρ>0.8 está alimentando algum protocolo de empréstimo em produção na blockchain já, ou ainda está sentado em um post de blog?