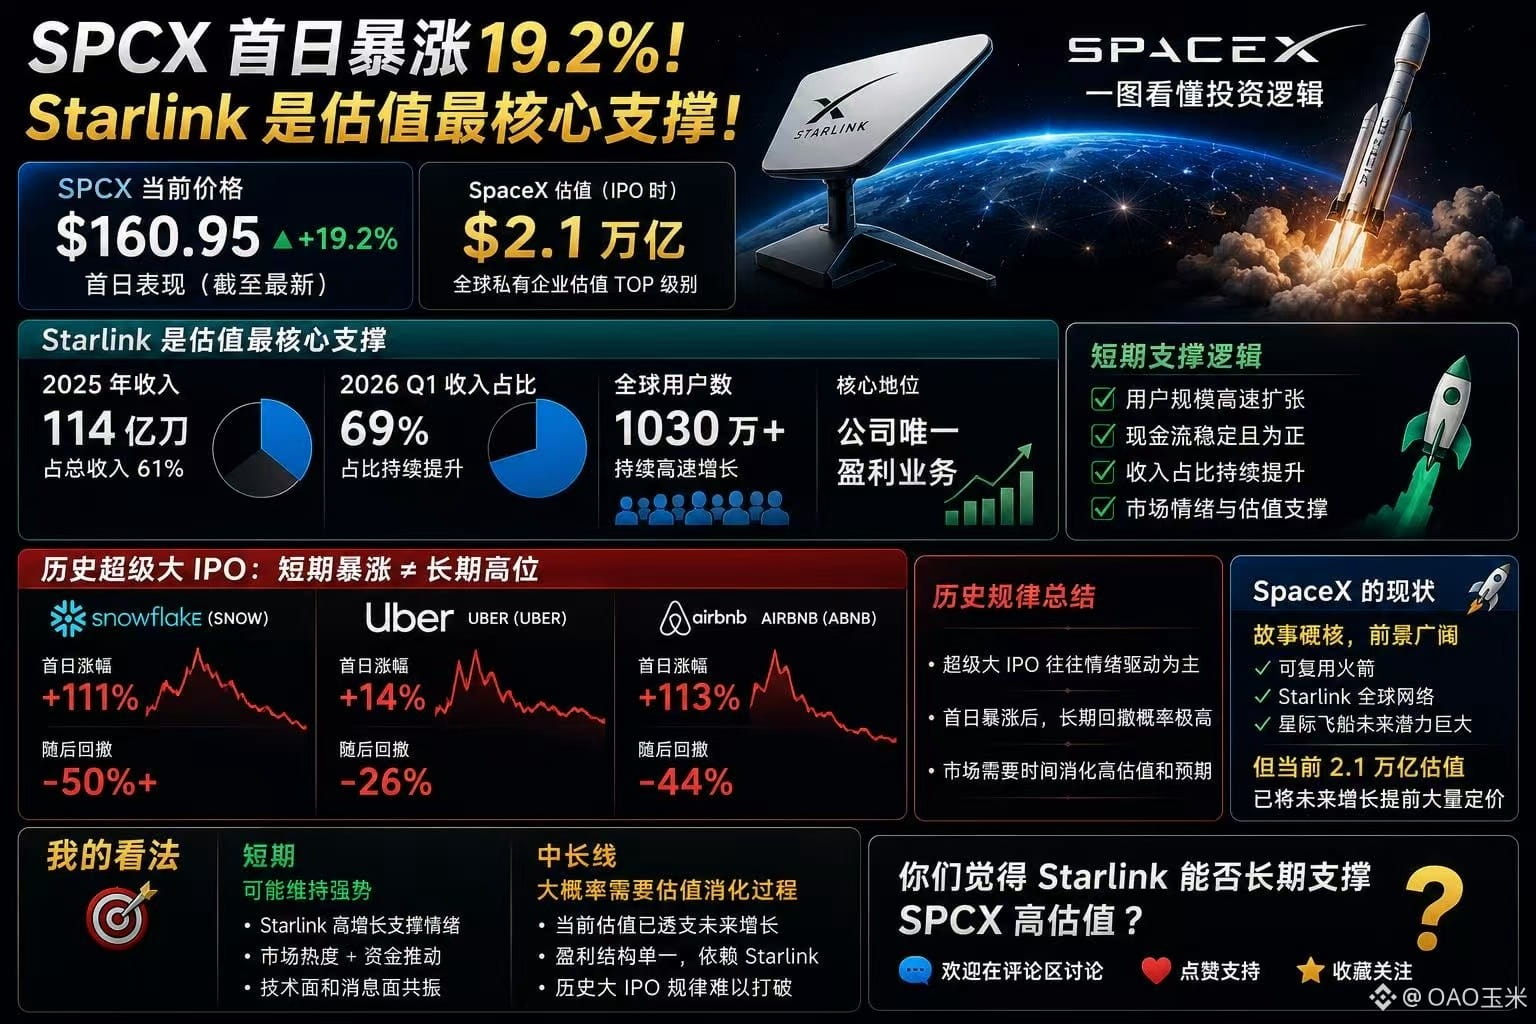
SPCX atualmente US$ 160,95 (alta de 19,2% no primeiro dia). Starlink é o suporte mais central para a avaliação
A receita da Starlink em 2025 será de US$ 11,4 bilhões, representando 61% do total; em 2026 Q1, a participação sobe para 69%. Os usuários passam de 10,3 milhões, sendo o único negócio lucrativo da empresa.
No curto prazo, esta parte consegue sustentar bem a avaliação e o sentimento do mercado.
Mas, considerando as históricas grandes IPOs (como o aumento de 111% no primeiro dia da Snowflake, seguido de uma retração de mais de 50%; e também Uber, Airbnb etc.), a emoção impulsionada por super IPOs tende a provocar grandes altas no curto prazo, e depois é extremamente difícil manter-se por longo prazo em patamares elevados.
A história da SpaceX é bem “raiz”, mas a avaliação atual de 21 trilhões já precifica antecipadamente grande parte do crescimento futuro.
Minha visão: no curto prazo pode manter força, mas no médio e longo prazo provavelmente precisará passar por um processo de “digestão” da avaliação.
Vocês acham que a Starlink consegue sustentar por longo prazo a alta avaliação do SPCX? Vamos discutir 👇#SpaceX上市美股高开
A receita da Starlink em 2025 será de US$ 11,4 bilhões, representando 61% do total; em 2026 Q1, a participação sobe para 69%. Os usuários passam de 10,3 milhões, sendo o único negócio lucrativo da empresa.
No curto prazo, esta parte consegue sustentar bem a avaliação e o sentimento do mercado.
Mas, considerando as históricas grandes IPOs (como o aumento de 111% no primeiro dia da Snowflake, seguido de uma retração de mais de 50%; e também Uber, Airbnb etc.), a emoção impulsionada por super IPOs tende a provocar grandes altas no curto prazo, e depois é extremamente difícil manter-se por longo prazo em patamares elevados.
A história da SpaceX é bem “raiz”, mas a avaliação atual de 21 trilhões já precifica antecipadamente grande parte do crescimento futuro.
Minha visão: no curto prazo pode manter força, mas no médio e longo prazo provavelmente precisará passar por um processo de “digestão” da avaliação.
Vocês acham que a Starlink consegue sustentar por longo prazo a alta avaliação do SPCX? Vamos discutir 👇#SpaceX上市美股高开