

Relatório de pesquisa aprofundada das quatro principais moedas do 1º semestre: SOL, ETH, BNB e OKB
Resumo executivo
Se considerarmos apenas os dados do 1º semestre que sejam públicos, verificáveis e que tenham a maior capacidade explicativa para o longo prazo, minha classificação é: a ETH continua sendo o ativo-base mais adequado para uma “posição núcleo”; a SOL é a de maior elasticidade, porém também a que mais exige gestão de risco, como “posição de crescimento”; a BNB se enquadra como um “ativo de plataforma orientado a desempenho/misto (plataforma-moeda e cadeia)”; e a OKB se parece mais com um “mapeamento de alta volatilidade do nível de otimismo do ecossistema da exchange”, e não deve ser colocada no mesmo patamar que as três anteriores. A lógica central por trás dessa classificação é: o Ethereum ainda possui a maior capacidade de absorção de capital por ETFs; a rota oficial de expansão é a mais clara; e é o que tem a cobertura de pesquisa institucional mais profunda. A Solana, ao mesmo tempo, tem força em RWA, stablecoins, Perps, narrativa de ETF e expectativas de upgrade de protocolo; é, no 1º semestre, o ativo de alto beta mais “quente” em fundamentos. A BNB Chain entregou bons resultados tanto em melhorias de desempenho, quanto em deflação e atividade on-chain; porém, sua dependência do ecossistema Binance/BNB Chain e do ambiente regulatório ainda é significativa. A OKB, depois que em 2025 concluiu uma destruição única e de grande porte e fixou o total em 21 milhões de unidades, no 1º semestre de 2026 não houve um novo relatório de destruição; a narrativa mudou de “compra e queima contínuas” para “ativo nativo de gas da X Layer”, e a cobertura de pesquisa externa também ficou claramente mais fraca do que a das três anteriores.
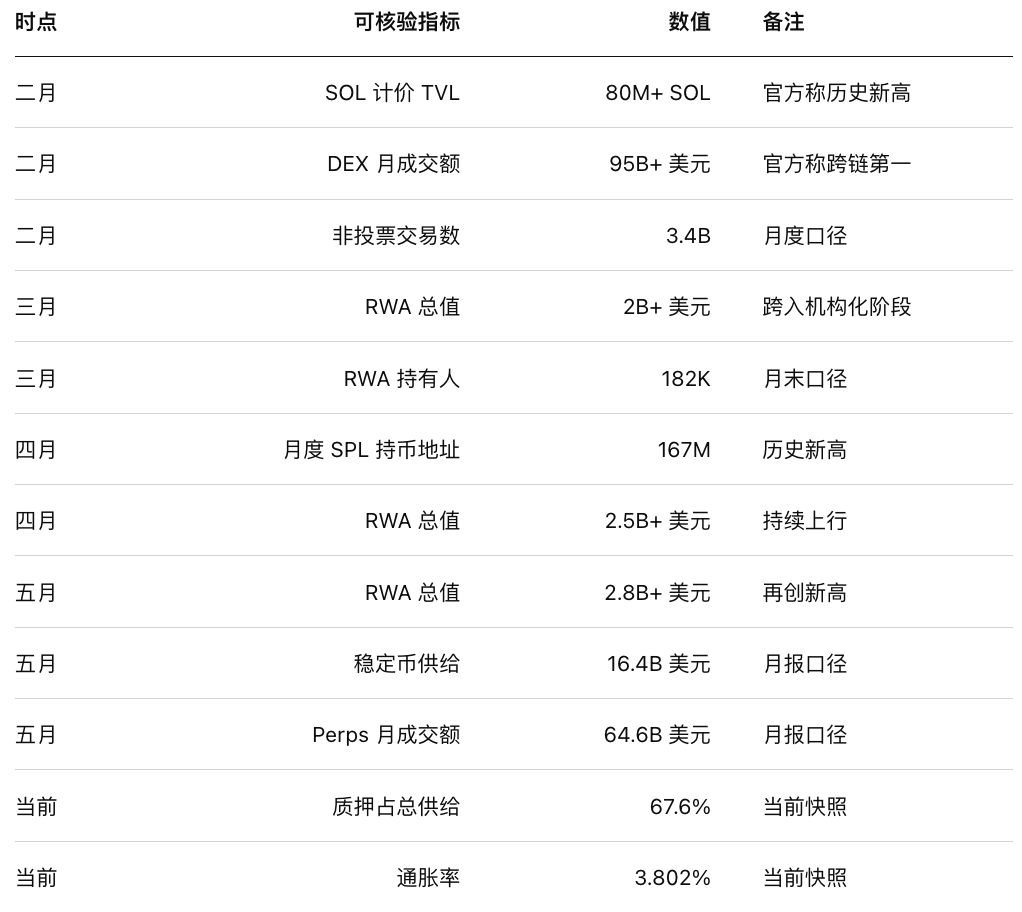
Do ponto de vista on-chain fundamental, os checkpoints públicos mensais de SOL foram os mais impressionantes: em fevereiro, o TVL denominado em SOL atingiu um novo recorde acima de 80 milhões de SOL, o volume mensal em DEX ultrapassou US$ 95 bilhões e o número de transações não-votantes chegou a 3,4 bilhões; em março, o valor total de RWA da Solana ultrapassou US$ 2 bilhões e os detentores de RWA chegaram a 182 mil; em abril, os endereços de detentores mensais de SPL Token atingiram 167 milhões, o maior nível histórico; em maio, o RWA passou de US$ 2,8 bilhões, a oferta de stablecoins chegou a US$ 16,4 bilhões, o volume perpétuo atingiu US$ 64,6 bilhões e o ETF spot de Solana nos EUA registrou fluxo líquido mensal de US$ 115,3 milhões. Em ETH, a prioridade do roadmap oficial no ano já mudou para Glamsterdam/Hegotá, aumento do gas limit e expansão de blobs, mas a atividade on-chain também não foi fraca: em meados de janeiro os endereços ativos chegaram a ultrapassar 1 milhão, e as transações diárias atingiram o pico de 2,8 milhões; o Etherscan registrou em 28 de abril 3,627,491 transações diárias, um recorde histórico. Já a BNB Chain, no relatório do 1º trimestre, informou uma média trimestral recorde de 2,71 milhões de endereços ativos diários; em março, a implantação de agentes de IA ERC-8004 liderou a rede com base em dados on-chain, e o tamanho do RWA atingiu cerca de US$ 3,4 bilhões no fim de março. O problema do OKB não é “dados ruins”, mas a escassez de dados públicos consistentes de operação on-chain: a conclusão pública mais certa é que, em agosto de 2025, o OKB concluiu um burn único de reserva histórica e fixou o supply total em 21 milhões; no primeiro semestre de 2026 não foi publicado nenhum novo OKB Burn Report.
Do ponto de vista de preço e fluxo de capital, ETH e SOL têm a entrada institucional mais claramente rastreável. ETH teve, no começo de abril, a semana mais forte de entradas em ETF de 2026, com entrada líquida semanal de US$ 187 milhões; no início de junho, depois de 17 dias úteis consecutivos de resgate, a queda finalmente estabilizou, mas os ETFs spot de ETH nos EUA ainda somavam cerca de US$ 9,78 bilhões em ativos, o equivalente a 4,57% do market cap circulante, com entradas líquidas acumuladas de cerca de US$ 11,21 bilhões. SOL, por sua vez, divulgou no relatório ecológico mensal de maio que o ETF spot de Solana nos EUA teve entrada líquida mensal de US$ 115,3 milhões, com AUM acima de US$ 1 bilhão. BNB ainda permanece na fase de expectativa de pedido de ETF; a CoinDesk informou em janeiro que a Grayscale havia protocolado um pedido de ETF de BNB, mas isso ainda não se traduziu em uma série contínua de fluxo de capital em ETF spot. OKB, por sua vez, não possui uma linha principal comparável de ETF/ETP, então seu preço depende mais do entusiasmo do ecossistema OKX/X Layer, da liquidez e do apetite geral ao risco.
Em resumo, olhando para os próximos três a doze meses com a estrutura de pesquisa “núcleo — crescimento — observação”: ETH é adequado para posição núcleo, SOL para posição satélite de crescimento, BNB para posição de reforço de risco médio a alto, e OKB para uma pequena posição de observação/“event-driven”. O que realmente importa monitorar não é quem conta a história maior, mas quem consegue sustentar ao mesmo tempo upgrades de protocolo, capital institucional, demanda real on-chain e controle de risco. Entre esses quatro, ETH é o mais equilibrado; SOL é o mais forte em demanda e expectativa, mas também o mais volátil e com maior risco de execução; a melhora de desempenho e a lógica deflacionária de BNB fazem sentido, mas regulação e concentração na plataforma são descontos naturais; OKB tem os dados externos verificáveis mais escassos, então a confiança de pesquisa também é a mais baixa.
Método e critérios
Este relatório prioriza fontes primárias oficiais/on-chain e fontes de pesquisa de primeira linha: Solana Foundation, Anza, BNB Chain, BscScan, OKX, Etherscan, CoinGecko, SoSoValue, CoinDesk, Reuters, Binance Research, Glassnode. Sempre que foi possível confirmar diretamente com a fonte oficial ou com o explorador de blocos, eu preferi não usar relato de mídia secundária. Para preço, procurei usar páginas históricas e em tempo real do CoinGecko; para dados on-chain, usei prioritariamente relatórios mensais oficiais, Etherscan/BscScan e páginas de análise on-chain; para ETF/ETP, priorizei relatórios mensais oficiais dos projetos, SoSoValue e mídia mainstream; para roadmaps oficiais, usei o texto original da fundação/equipe de desenvolvimento do protocolo.
É importante destacar que os quatro ativos diferem bastante em “consistência pública dos indicadores on-chain mensais”. SOL tem um relatório mensal oficial relativamente completo, então os checkpoints mensais de fevereiro a maio são os mais íntegros; ETH tem roadmap oficial e estatísticas on-chain do Etherscan, mas a口径 pública para “queima mensal/staking contínuo de 1–6 meses” é dispersa; a BNB Chain tem roadmap, estatísticas atuais do BscScan e relatório trimestral de detentores, mas a口径 pública de “entrada/saída líquida de exchanges” e “taxa de staking” mês a mês não é organizada; OKB é o mais difícil de rastrear em padrão mensal, porque é mais um token de ecossistema OKX/X Layer, e seus indicadores operacionais on-chain contínuos são visivelmente mais escassos do que os de ativos nativos de chains públicas. Sempre que não foi possível obter uma série contínua de forma estável, eu marquei como “não encontrado/não publicado” e não preenchi por conta própria.
Solana
O ponto mais forte de Solana no primeiro semestre não foi um único indicador, mas o fortalecimento simultâneo de três linhas: “expectativa de upgrade de protocolo + adoção institucional + demanda real on-chain”. A página oficial de upgrades em fevereiro listou explicitamente Alpenglow, 100M CUs, SIMD-123, XDP, Larger Transaction Size e outros upgrades-chave; a Anza colocou Alpenglow como a linha principal de 2026 no roadmap de janeiro, com o objetivo de levar do cluster de desenvolvimento/teste para a mainnet no 3º trimestre; em março, a Anza divulgou ainda o design de proposer multi-concorrente do Constellation, incorporando explicitamente “justiça de ordenação/anti-censura” no caminho técnico rumo ao Alpenglow; em maio, a revisão do Accelerate USA trouxe dois sinais muito importantes: o Firedancer 1.0 já havia sido lançado na mainnet, e o Alpenglow poderia chegar já no trimestre seguinte. Isso significa que o primeiro semestre de Solana não foi “contar uma história de desempenho”, mas realmente empurrar a melhoria de desempenho para a fase de entrega de engenharia.
A visão de mídia e pesquisa sobre SOL se concentra, no geral, em duas coisas: primeiro, Solana já deixou de ser apenas uma “blockchain de alta performance” e virou a base do “mercado de capitais da internet”; segundo, o capital começou a precificar essa narrativa. O relatório de ecossistema de fevereiro da Solana incorporou no mesmo quadro a divulgação de holdings de SOL pela Goldman Sachs, a liquidação on-chain do BlackRock BUIDL e o financiamento de comércio exterior concluído pelo Citi na Solana; a Binance Research, no relatório de maio, mencionou que SOL foi incluída no Core3 ETF da GSR; e o relatório mensal de maio da Solana foi ainda mais direto ao afirmar que o ETF spot de Solana nos EUA teve entrada líquida mensal de US$ 115,3 milhões e AUM acima de US$ 1 bilhão. A vantagem dessa narrativa é o enorme espaço de imaginação; a fraqueza é que ela também pode ser reprecificada rapidamente quando o apetite ao risco se contrai.
No que diz respeito aos principais indicadores on-chain, os dados mensais públicos de SOL são os mais completos entre os quatro. Em fevereiro, o relatório oficial apresentou três números muito fortes: o TVL em SOL superou 80 milhões de SOL em recorde histórico, o volume mensal em DEX ultrapassou US$ 95 bilhões e ficou em primeiro lugar na cadeia, e as transações não-votantes chegaram a 3,4 bilhões; em março, o valor total de RWA da Solana cruzou US$ 2 bilhões, os detentores de RWA chegaram a 182 mil, os depósitos de lending em RWA atingiram US$ 1,2 bilhão, e cerca de 94% de todo o volume histórico de negociação spot de equities tokenizadas na cadeia foi liquidado; em abril, os endereços mensais de detentores de SPL token chegaram a cerca de 167 milhões, um recorde histórico, e o RWA passou de US$ 2,5 bilhões; em maio, o RWA subiu para mais de US$ 2,8 bilhões, a oferta de stablecoins alcançou US$ 16,4 bilhões, o volume perpétuo marcou novo recorde mensal de US$ 64,6 bilhões, e os detentores de RWA ultrapassaram 230 mil. Ao mesmo tempo, a Solana Compass mostra que a oferta total atual é de cerca de 628,17 milhões de SOL, o circulante é de cerca de 579,71 milhões, a taxa de inflação atual é de cerca de 3,802%, o total em staking é de cerca de 424,86 milhões, ou 67,6% da oferta total; a regra de taxas ainda é 50% para queima de taxa nativa e 50% para validadores.
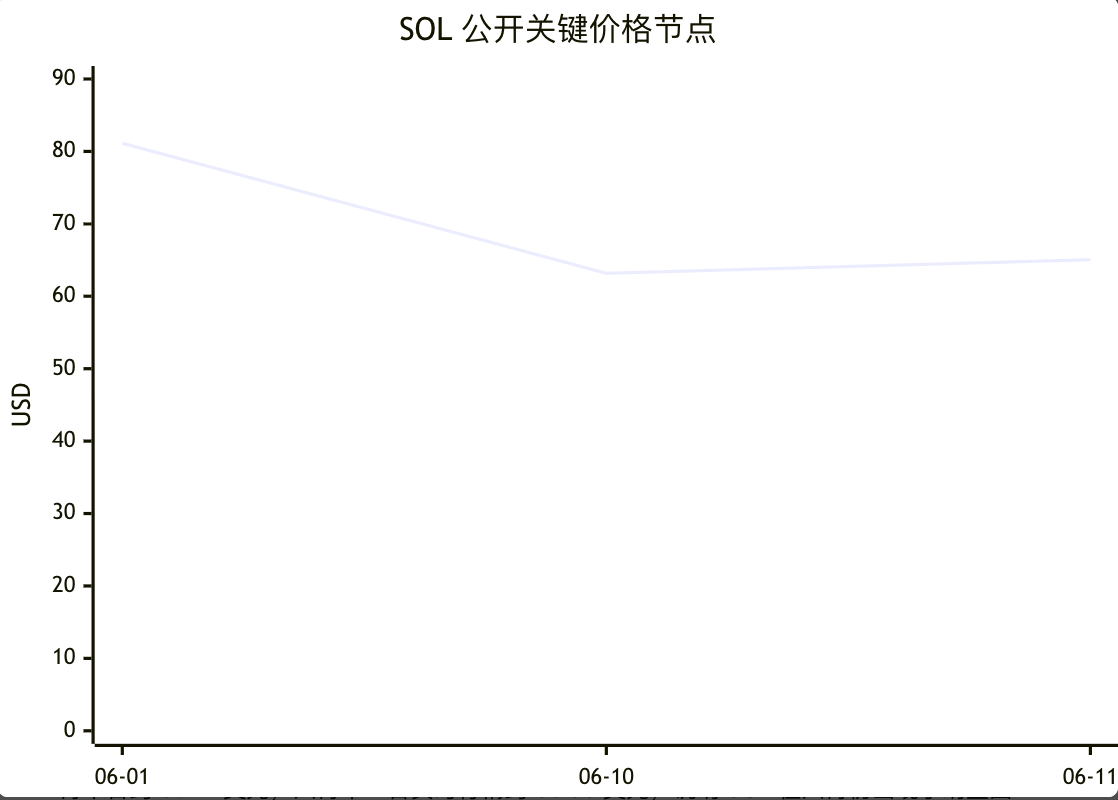
O gráfico acima usa apenas marcos públicos verificáveis, e não o candle diário completo: em 1º de junho, o fechamento no CoinGecko foi de cerca de US$ 81,13; em 10 de junho, cerca de US$ 63,17; e em 11 de junho, a cotação em tempo real era cerca de US$ 65,05, indicando uma correção clara no início de junho. No lado dos fluxos, o mais importante não é o fluxo spot de exchanges tradicional, mas sim ETF/ETP: o relatório mensal oficial de maio informou entrada líquida mensal de US$ 115,3 milhões no ETF spot de Solana nos EUA e AUM acima de US$ 1 bilhão; uma atualização diária do SoSoValue em junho ainda mostrava o ETF spot de SOL nos EUA mantendo entrada líquida. Não foi encontrada uma série contínua e publicamente verificável de “entrada/saída líquida de exchanges”, então não a incluo na conclusão quantitativa.
Para os próximos três a doze meses, minha leitura de SOL é levemente altista, mas é preciso aceitar que ele é o mais volátil dos quatro. A oportunidade está em: Alpenglow/Firedancer/Constellation levaram a “camada de execução mais rápida e mais justa” da apresentação para implementação de engenharia; RWA, stablecoins, equities tokenizadas e fluxo de ETF começaram a se reforçar mutuamente; a alta taxa de staking também oferece algum amortecimento à pressão vendedora. O risco está em: o evento de segurança relacionado à Solana em abril mostrou que alta atividade não equivale automaticamente a alta segurança; além disso, a valuation de Solana é muito sensível ao apetite por risco, então se o macro, as ações de IA ou o beta de cripto enfraquecerem ao mesmo tempo, SOL costuma cair mais rápido. A recomendação de alocação é: se ETH for a posição núcleo, SOL funciona melhor como satélite agressivo, e não como o único grande bloco de posição em substituição a ETH.
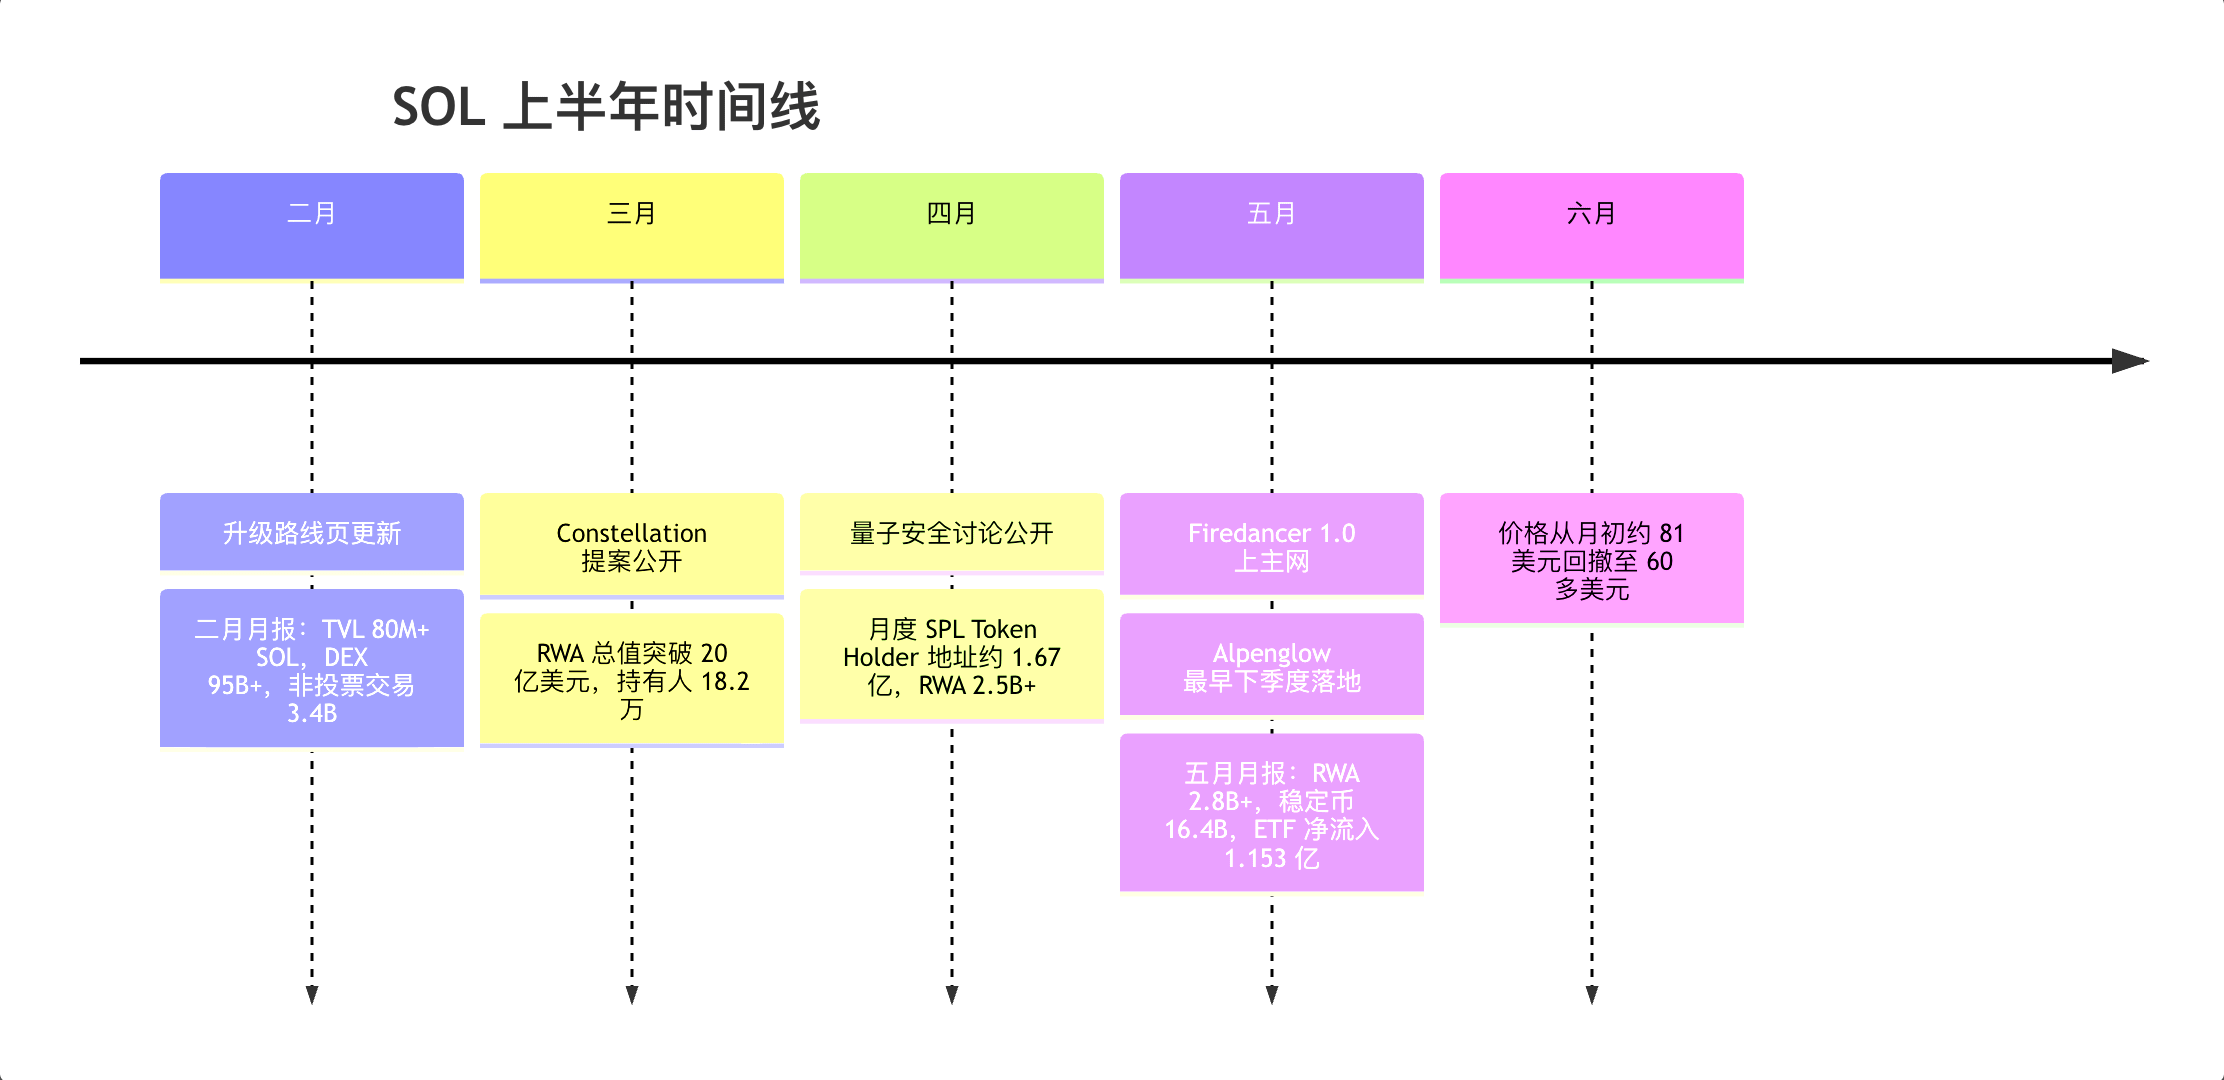
Os eventos da linha do tempo vêm da página de upgrade oficial da Solana, do post da Anza, do relatório mensal oficial da Solana e dos pontos públicos de preço de junho.
BNB
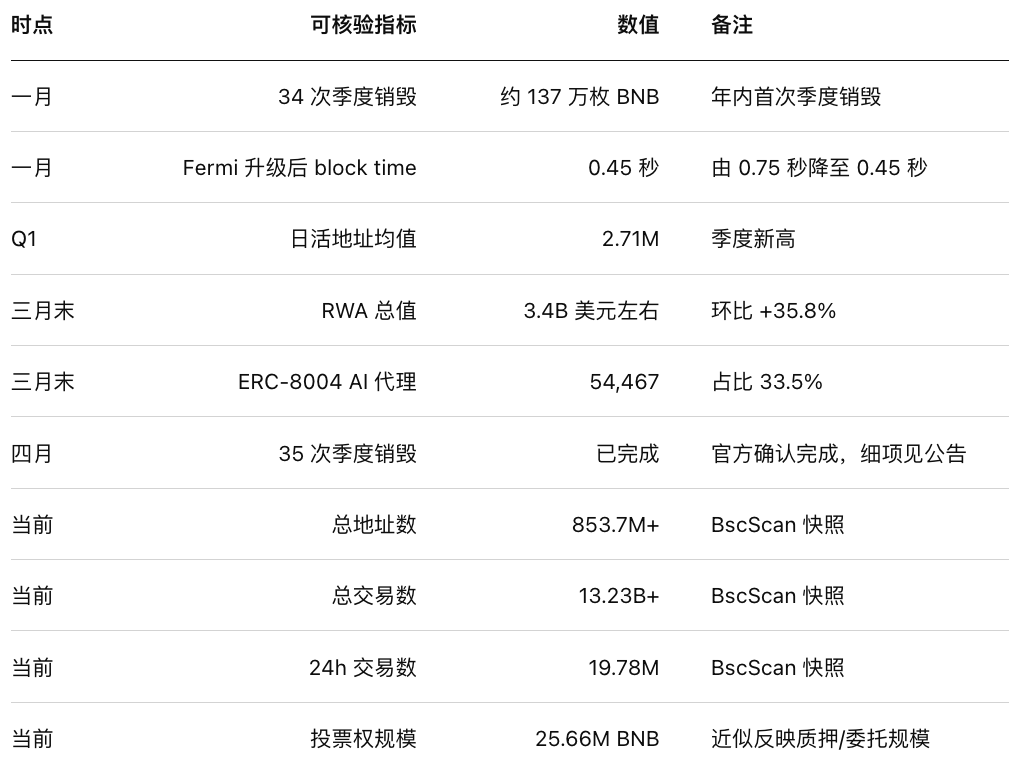
A linha principal de BNB no primeiro semestre foi clara: os upgrades de performance continuaram avançando, o mecanismo deflacionário continuou sendo executado, mas o desempenho de preço se parece mais com “consolidação de valuation após a entrega operacional”. O roadmap oficial no fim de 2025 já havia definido metas agressivas para 2026: a BSC continuaria com a estratégia de dois clientes, com objetivo de 20.000 TPS, finalização subsegundo, redução adicional de gas e início da construção do AI Agent Framework; a visão mais distante para 2026–2028 chegou até uma próxima geração de chain de negociação com meta de cerca de 1 milhão de TPS e, no melhor cenário, confirmação de 150 ms. Nos itens já executados no primeiro semestre, o hard fork Fermi em 14 de janeiro reduziu o tempo de bloco da BSC de 0,75 segundo para 0,45 segundo; já o hard fork Osaka/Mendel de 28 de abril deixou de buscar apenas blocos mais curtos e passou a focar em estabilidade de execução, previsibilidade de gas e finalização rápida mais confiável. Esse ritmo mostra que a BNB Chain não está apenas “falando em velocidade”, mas evoluindo para “rápido de forma estável sob carga alta”.
A visão de mídia e pesquisa sobre BNB é mais enquadrada como “cadeia de negociação/token de plataforma”. A CoinDesk, em reportagem de janeiro, mencionou simultaneamente dois fatores que podem influenciar valuation: o upgrade Fermi melhorou throughput e finalização, enquanto a Grayscale protocolou pedido de ETF de BNB; a Binance Research, em um estudo de abril sobre infraestrutura de agentes de IA, apontou que, em março, a BNB Chain liderou todas as redes em quantidade de registros de agentes de IA ERC-8004, com 54.467 e 33,5% de participação. Em outras palavras, o mercado não vê mais BNB apenas como “moeda de conceito da Binance”, mas como “ativo nativo de uma chain EVM de alta performance para negociação/agentes/stablecoins/RWA”. Mas o desconto dessa narrativa também é claro: sempre que o risco regulatório ou o risco ligado à Binance sobe, a reprecificação do BNB costuma ser mais rápida.
Em termos de indicadores on-chain, os dados de BNB não são tão padronizados quanto os de SOL, mas já são suficientes para mostrar o quadro. O relatório oficial do Q1 sobre detentores de tokens apresentou como dado central: a média de endereços ativos diários atingiu 2,71 milhões, um novo recorde trimestral. Um estudo da Binance Research em abril mostrou que, no fim de março, o valor total de RWA na BNB Chain era de cerca de US$ 3,4 bilhões, alta de 35,8% em relação ao trimestre anterior, com títulos do Tesouro dos EUA representando mais de 92%; o mesmo estudo mostrou ainda que os agentes de IA, que eram praticamente inexistentes no começo de fevereiro, chegaram a 54.467 após o lançamento oficial do ERC-8004 em 4 de março. O snapshot atual do BscScan mostra cerca de 853,7 milhões de endereços totais na rede, cerca de 13,233 bilhões de transações totais, cerca de 19,7784 milhões de transações nas últimas 24 horas, aproximadamente 558,04 BNB em taxas totais nas últimas 24 horas, e cerca de 25,6577 milhões de BNB em poder de voto. A lacuna é que os padrões públicos e estáveis de “taxa de staking mensal” e “entrada/saída líquida contínua” ainda não estão uniformizados, então não faço extrapolação quantitativa forte nesses dois pontos.
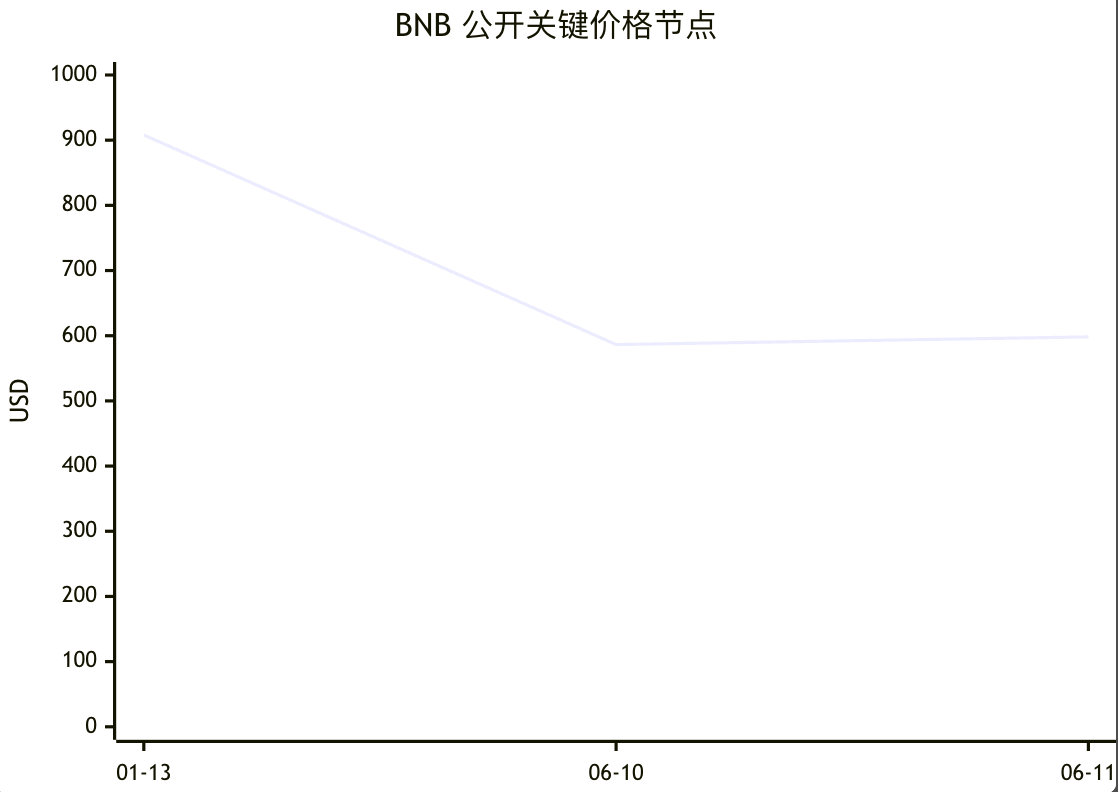
Em termos de preço, BNB parece muito com um caso típico de “consolidação em topo no primeiro semestre, seguida de correção acompanhando o mercado”: na reportagem da CoinDesk de 13 de janeiro, o BNB ainda estava na faixa de US$ 908; a página histórica do CoinGecko mostra cerca de US$ 586,41 em 10 de junho; e em 11 de junho a cotação em tempo real era cerca de US$ 598,19. Quanto ao fluxo de capital, a variável do BNB não é “quanto já entrou via ETF”, mas sim se a expectativa de ETF pode sair do pedido e virar efetivação. O que pode ser confirmado hoje é que a Grayscale protocolou um pedido de ETF de BNB, mas isso ainda não gerou uma série clara e rastreável de fluxo de ETF spot, como acontece com ETH e SOL. Para o preço, isso significa que BNB depende mais da atividade on-chain, dos burns e da expectativa do ecossistema da plataforma do que de entradas passivas contínuas de capital institucional.
Nos próximos três a doze meses, minha leitura de BNB é neutra a levemente altista, mas o teto de valuation é limitado por regulação e concentração na plataforma. A oportunidade está em: os upgrades de desempenho seguem sendo entregues, as taxas são baixas, as confirmações são rápidas, os temas de AI agent e RWA encontraram casos de uso reais, e os burns trimestrais mantêm a narrativa deflacionária; o risco está em: BNB e Binance/BNB Chain têm forte acoplamento de marca, compliance e fluxo. Em bull market isso amplifica, mas em vento regulatório contrário isso vira desconto. A recomendação de alocação é: se você quer, fora ETH/SOL, um reforço cuja “lógica de caixa/uso” se traduza mais diretamente em valor do token, BNB pode entrar — mas é mais adequado como reforço de portfólio do que como substituto da posição núcleo de ETH.
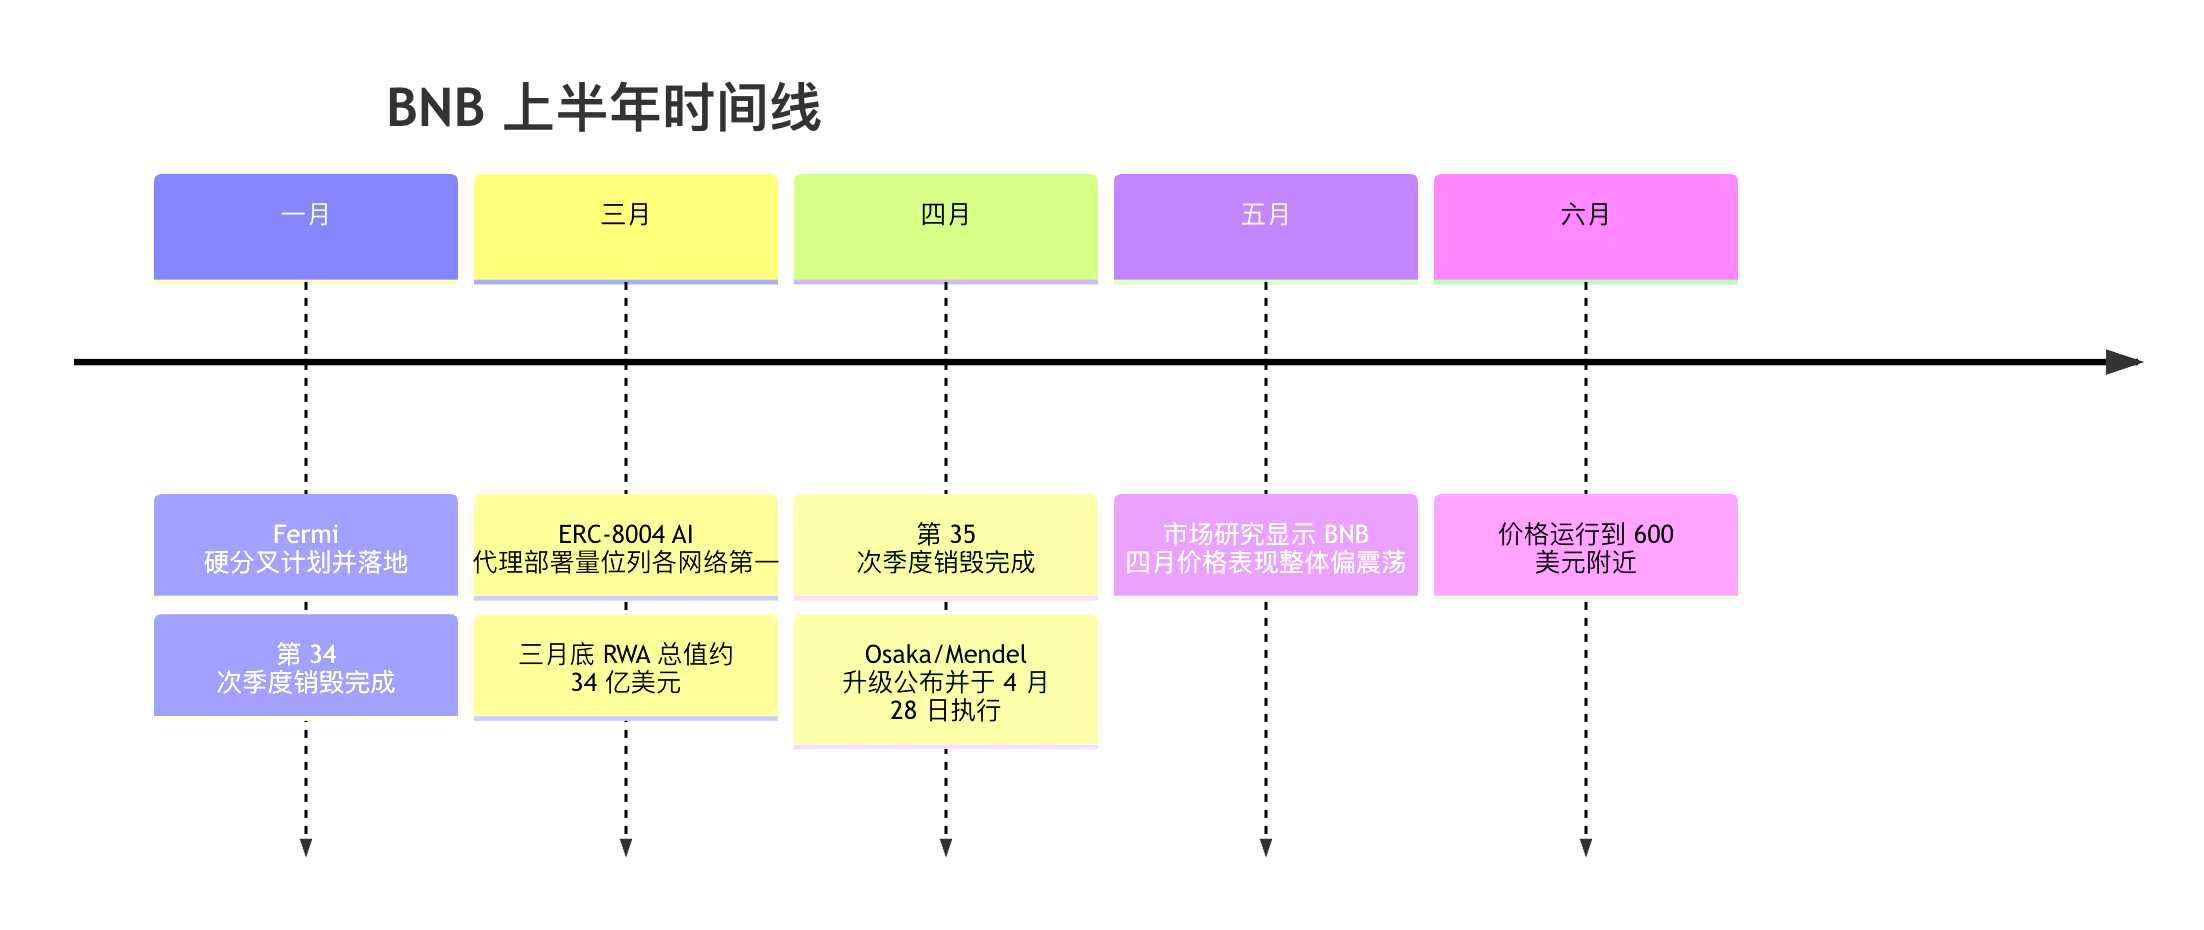
Os eventos da linha do tempo correspondem aos anúncios oficiais de upgrade da BNB Chain, anúncios de burn, Binance Research e dados públicos de preço.
OKB
OKB é o ativo mais fácil de ser interpretado de forma errada entre os quatro. A mudança central do primeiro semestre não foi “quanto mais foi queimado”, mas sim “o tokenomics que antes era impulsionado por recompra e burn contínuos já foi finalizado em 2025; no primeiro semestre de 2026, o que importa observar é a adoção real do X Layer”. O FAQ da OKX, atualizado até o fim de maio de 2026, afirma claramente: em 15 de agosto de 2025, 65.256.712,097 OKB de recompra histórica e reserva foram queimados de uma vez; em 18 de agosto, o contrato inteligente do OKB foi atualizado, removendo as funções de mint e burn; desde então, o supply total foi fixado em 21 milhões. O FAQ também deixa claro que o OKB agora é o token nativo de gas do X Layer, não pode ser usado para abater taxas de spot na exchange, e manter OKB já não afeta o nível de taxa. Isso é crucial, porque significa que a lógica de investimento do OKB já mudou de forma clara de “token de plataforma com desconto/recompra da exchange” para um novo enquadramento de “ativo de gas de blockchain pública + temperatura do ecossistema OKX”.
Isso também explica por que, no primeiro semestre de 2026, a cobertura de pesquisa externa sobre OKB foi visivelmente mais fraca. A área de anúncios do OKB Burn da OKX mostra que o último Burn Report continua sendo o publicado em junho de 2025, cobrindo o período de 2025.03.01–2025.05.31; no primeiro semestre de 2026, não houve novo relatório de burn nessa área. Em outras palavras, OKB já não é mais um ativo para ser acompanhado por “número de burn trimestral”. O que o mercado consegue captar de forma estável é mais preço, volume de negociação e market cap, e não, como em ETH ou SOL, fluxo de ETF, ritmo de upgrade e pesquisa on-chain de terceiros em abundância.
Em termos de dados on-chain/mercado, hoje há três categorias de informação pública mais confiável. Primeiro, do lado da oferta: CoinMarketCap e CoinGecko mostram que o supply circulante/máximo atual de OKB é de 21 milhões. Segundo, de negociação e preço: a página histórica do CoinGecko mostra que em 1º de junho o OKB fechou em cerca de US$ 89,35, com volume de cerca de US$ 40,4266 milhões; em 10 de junho, cerca de US$ 70,33, com volume de cerca de US$ 16,1441 milhões; a capitalização de mercado atual está na faixa de US$ 1,48 bilhão a US$ 1,50 bilhão. Terceiro, disponibilidade de negociação: a página oficial de compra da Binance indica que o OKB não está listado na exchange centralizada da Binance e só pode ser obtido via Binance Web3 Wallet e DEX, refletindo que sua liquidez e acessibilidade dependem mais da própria OKX e de poucas plataformas centralizadas. Quanto a “endereço ativo contínuo de janeiro a junho”, “mudança de posição dos principais whales”, “quantidade contínua de burn” e “taxa de staking”, não encontrei série pública estável e consistente, então só posso marcar como não publicado/não encontrado.
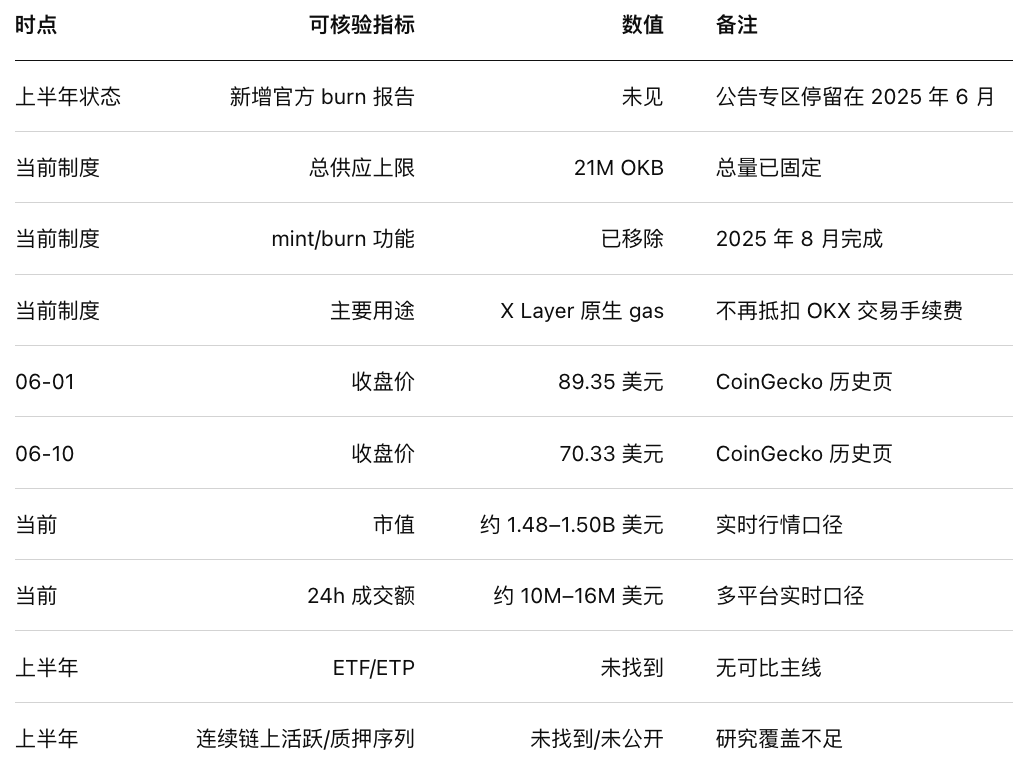
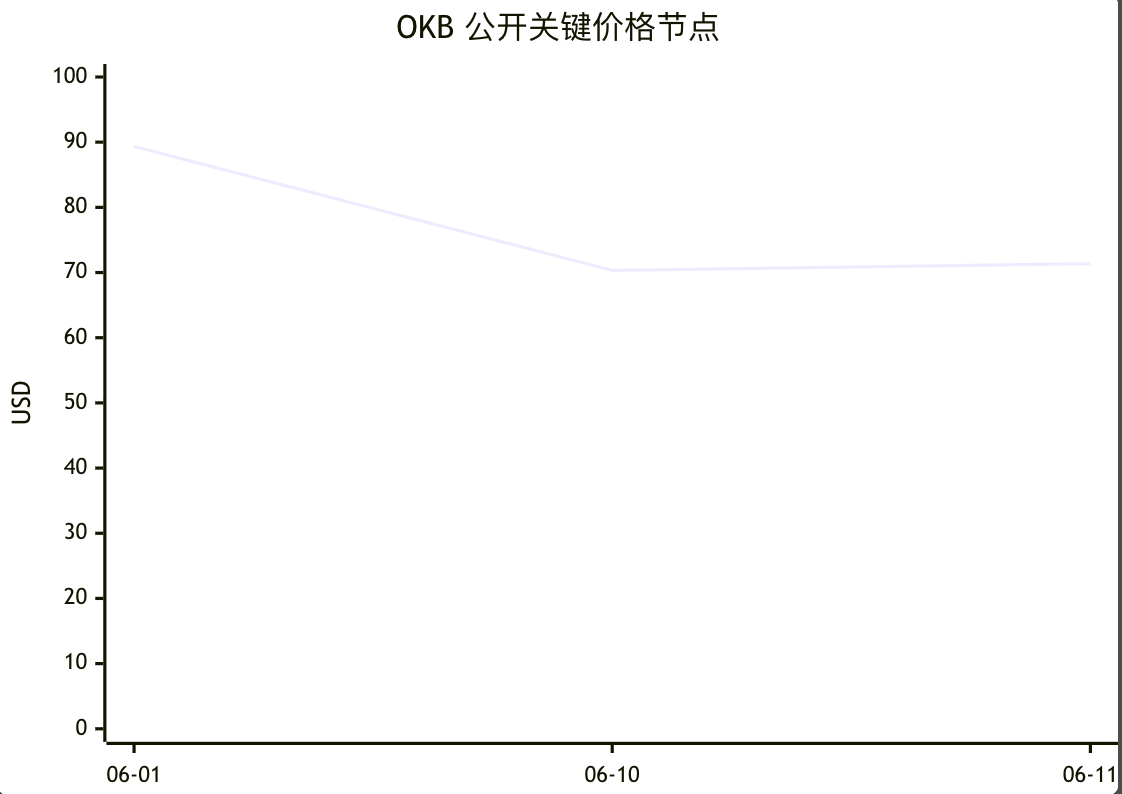
Em termos de preço, a correção de OKB no início de junho foi muito evidente: de cerca de US$ 89,35 em 1º de junho para cerca de US$ 70,33 em 10 de junho, com o preço atual na faixa de US$ 71. Em comparação com ETH/SOL, OKB não tem suporte de fluxo de ETF/ETP, nem um incremento de burn divulgado de forma contínua; por isso, o preço reflete mais o entusiasmo do ecossistema OKX/X Layer e o apetite geral ao risco do mercado. Também não foi encontrada uma série contínua e publicamente verificável de “entrada/saída líquida de exchanges”. citeturn19view2turn21search7
Para os próximos três a doze meses, minha leitura de OKB é neutra a levemente cautelosa. A mudança positiva mais importante é que o lado da oferta já foi resolvido de forma definitiva, e o supply fixo de 21 milhões deixa o tokenomics mais claro; a maior mudança negativa é que o catalisador mais fácil de entender e precificar pelo mercado — o “burn contínuo” — perdeu força, sendo substituído por algo mais difícil de quantificar: uso do X Layer, temperatura do ecossistema OKX e demanda por gas on-chain. Isso aumenta tanto a dificuldade de pesquisa quanto a incerteza. A recomendação de alocação é: OKB funciona melhor como uma posição pequena, orientada a eventos e observação de ecossistema, e não como competidor de ETH ou SOL por peso de alocação núcleo.
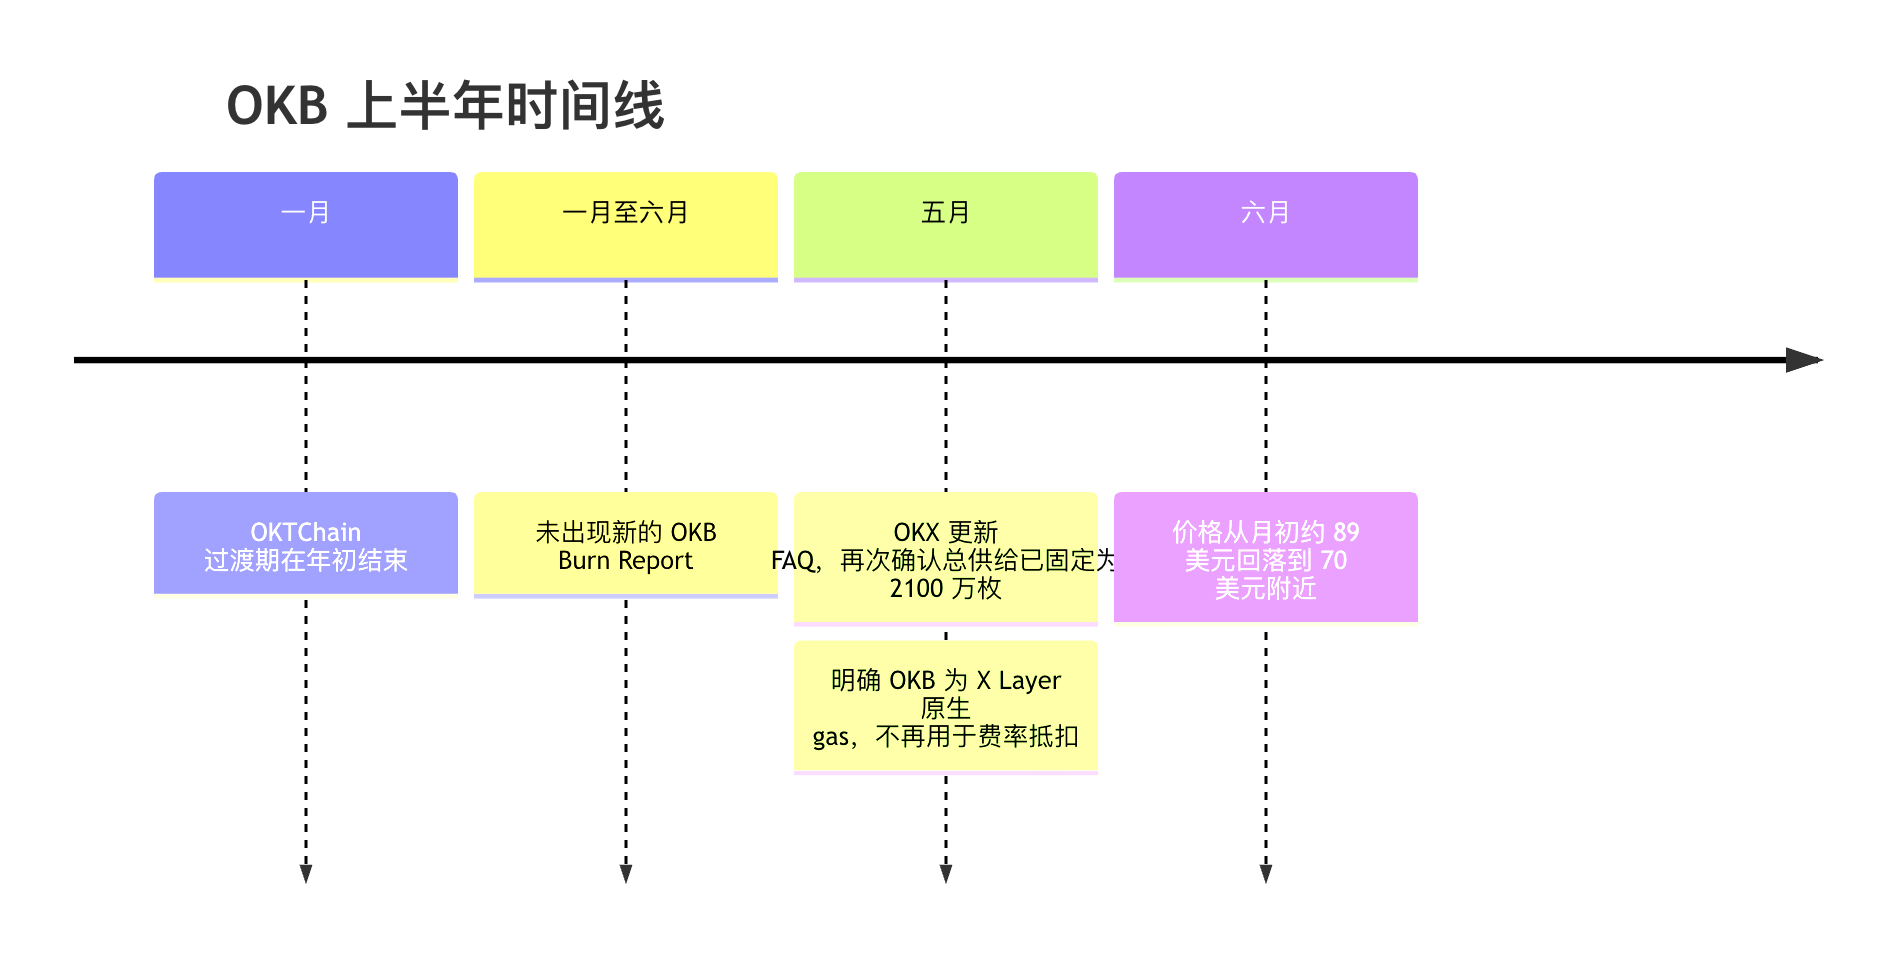
O ponto mais importante na linha do tempo não é “muitos eventos novos no primeiro semestre”, mas justamente a ausência de novos relatórios de burn — isso, por si só, mostra que o eixo narrativo de OKB já mudou.
Ethereum
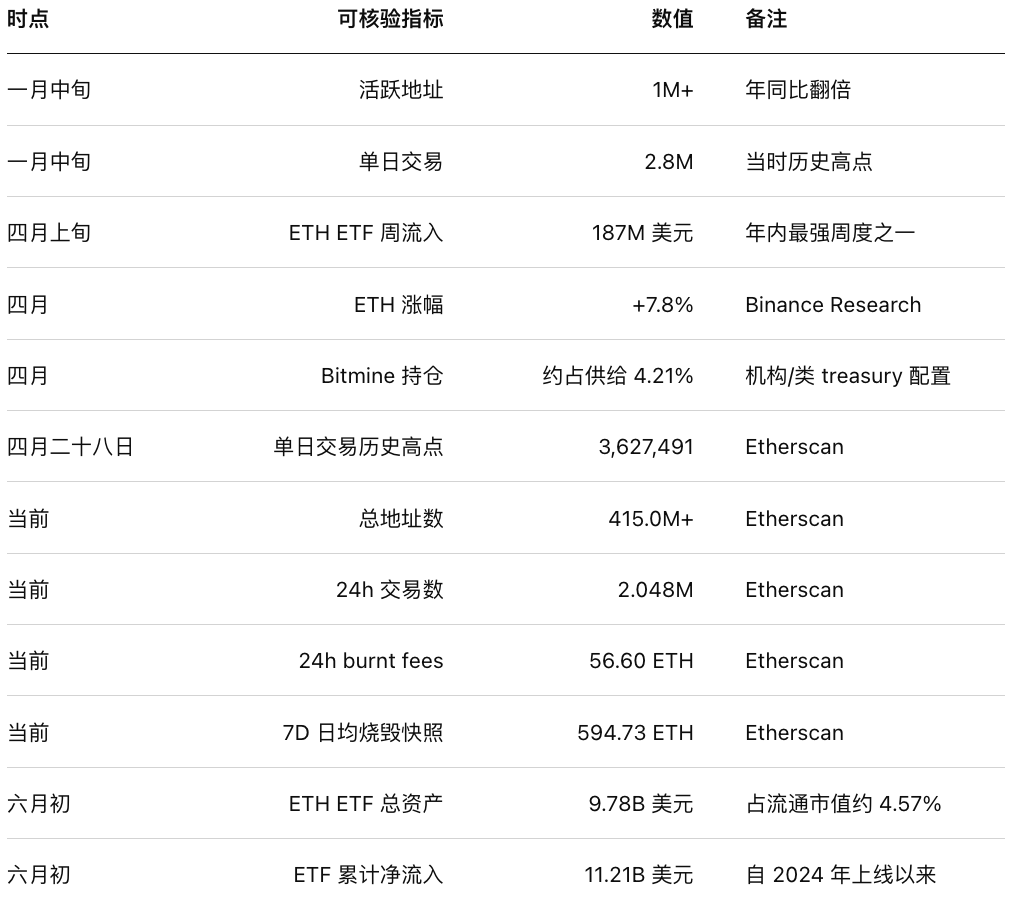
A palavra-chave para ETH no primeiro semestre não foi “uma nova história revolucionária”, mas sim: a absorção institucional continua sendo a mais forte, o roadmap oficial é o mais claro, mas o ritmo de upgrade do protocolo é mais lento do que o otimismo do mercado. Em fevereiro, a atualização da Ethereum Foundation intitulada “Protocol Priorities Update for 2026” reorganizou o foco de trabalho de 2026 em três direções: Scale, Improve UX e Harden the L1, propondo explicitamente continuar empurrando o gas limit para acima de 100M, avançar com ePBS e novos ajustes de blob em Glamsterdam, levar o zkEVM attester do protótipo para uso produtivo, e avançar com repricing e history expiry na expansão de estado. O Checkpoint #9 de abril deixou ainda mais claro: Glamsterdam está em implementação, mas mais lento do que o mercado esperava, e a concretização no 2º trimestre não parece otimista; já Hegotá definiu FOCIL como o recurso headline da camada de consenso. A implicação dessa postura oficial é: o caminho do ETH não se perdeu, mas “upgrade mais rápido” não significa “upgrade logo”.
A divergência entre mídia e instituições de pesquisa sobre ETH gira exatamente em torno disso. O lado mais positivo olha para fluxo de capital e institucionalização: a CoinDesk noticiou em meados de abril que os ETFs spot de ETH nos EUA tiveram entrada líquida de US$ 187 milhões na semana até 10 de abril, o melhor desempenho semanal de 2026, levando o acumulado de entradas líquidas a um novo recorde de US$ 11,68 bilhões; no início de junho, a CoinDesk informou que, após 17 sessões consecutivas de saídas líquidas, o ETF de ETH finalmente voltou a registrar entrada líquida diária de US$ 19,3 milhões. Embora o total de ativos dos ETFs tenha recuado do pico anual, ainda estava em cerca de US$ 9,78 bilhões, aproximadamente 4,57% do market cap circulante de ETH, com entradas líquidas acumuladas de cerca de US$ 11,21 bilhões. O lado mais cauteloso olha para macro e velocidade regulatória: Reuters citou o Citi em março, reduzindo a meta de 12 meses para ETH de US$ 4.304 para US$ 3.175, alegando avanço irregular da legislação cripto nos EUA e desaceleração dos catalisadores de capital institucional.
No lado on-chain, ETH não foi fraco no primeiro semestre. Glassnode/Cointelegraph apontou em meados de janeiro que os endereços ativos do Ethereum dobraram em relação ao mesmo período do ano anterior, ultrapassando 1 milhão, e o volume de transações diárias atingiu o pico histórico de 2,8 milhões; a página de estatísticas on-chain do Etherscan mostrou em junho cerca de 415 milhões de endereços totais, cerca de 2,0482 milhões de transações nas últimas 24 horas, cerca de 56,60 ETH em taxas queimadas nas últimas 24 horas, e uma queima média diária em base de sete dias de cerca de 594,73 ETH; o gráfico de transações do Etherscan trouxe ainda um ponto-chave do H1: em 28 de abril de 2026, a mainnet Ethereum registrou 3,627,491 transações diárias, um novo recorde histórico. Além disso, o relatório mensal de maio da Binance Research apontou que ETH subiu cerca de 7,8% em abril e mencionou que a Bitmine adicionou cerca de 244 mil ETH em abril, com a posição no fim do mês equivalendo a aproximadamente 4,21% da oferta total, mostrando que capital institucional e tipo treasury ainda estão fazendo alocação intermediária. Quanto a “queima mensal, taxa de staking e variação contínua dos principais whales”, o que consigo confirmar com segurança é apenas o snapshot atual de burn, o pico de transações e o fluxo de ETF; a série mensal uniforme de 1–6 meses de staking e mudanças líquidas de whales, em fontes públicas gratuitas, não é completa.
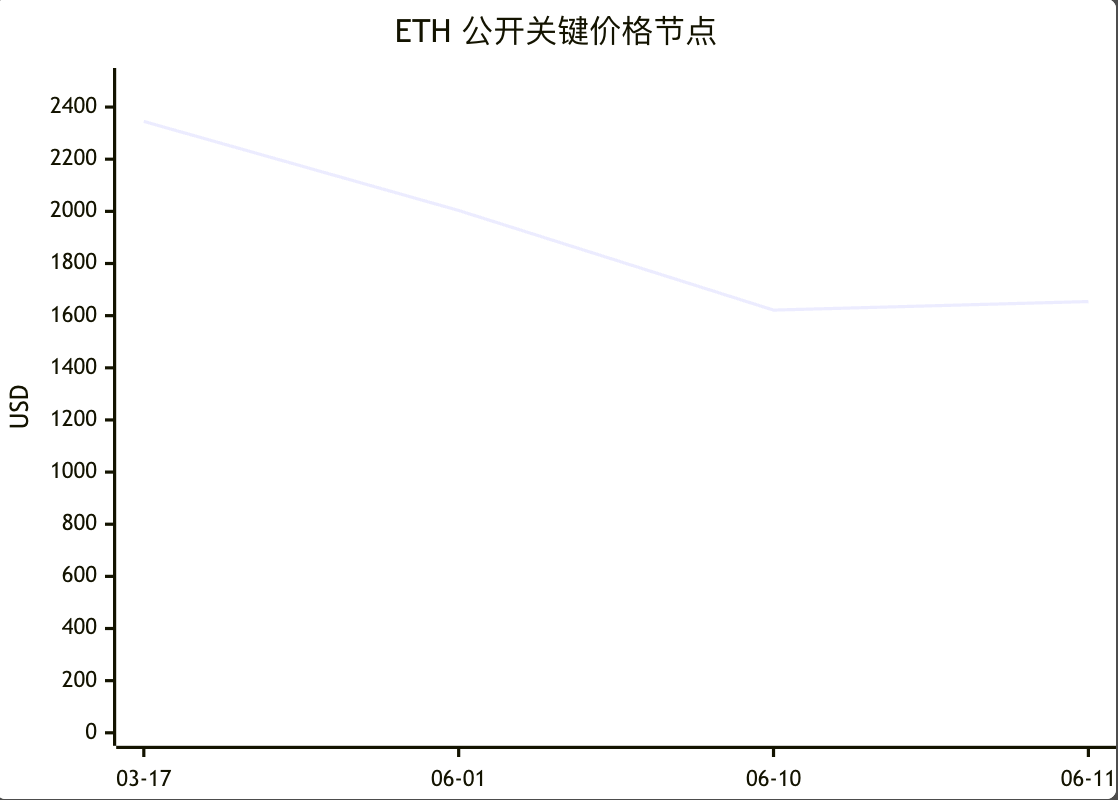
Em preço, a trajetória de H1 de ETH ilustra bem como “fundamentos e preço podem se desacoplar”: na reportagem da Reuters em março, o ETH estava por volta de US$ 2.345; em 1º de junho, o CoinGecko ainda mostrava US$ 2.003,37; mas em 10 de junho já havia caído para cerca de US$ 1.621,30, e em 11 de junho o preço em tempo real era de cerca de US$ 1.654,08. Ou seja, mesmo com absorção via ETF e atividade on-chain relativamente fortes, ETH ainda pode ser pressionado por macro, regulação e apetite ao risco. A boa notícia é que sua queda não parece ser “ninguém comprando”, mas sim “há compradores, porém ainda não o suficiente para separar o preço das variáveis macro”.
Nos próximos três a doze meses, minha leitura de ETH é neutra a levemente altista, e ele continua sendo o mais adequado para uma posição núcleo entre os quatro. A oportunidade está em: a porta institucional é a mais forte, o roadmap oficial é o mais claro, a atividade on-chain não está distorcida e a absorção por fundos de ETF é a mais sustentável; o risco está em: o ritmo de upgrades como Glamsterdam ser mais lento do que o esperado, a migração para L2 enfraquecer a captura de preço a partir da cadeia L1 em torno de taxa — queima — preço, e a velocidade de implementação regulatória seguir perturbando a avaliação. A recomendação de alocação é: se, no próximo ano, você só puder escolher um dos quatro para ser a sua “posição base”, ETH ainda tem a maior probabilidade de sucesso; se você quiser mais assimetria e aceitar maior volatilidade, use SOL como ataque, e não o contrário.
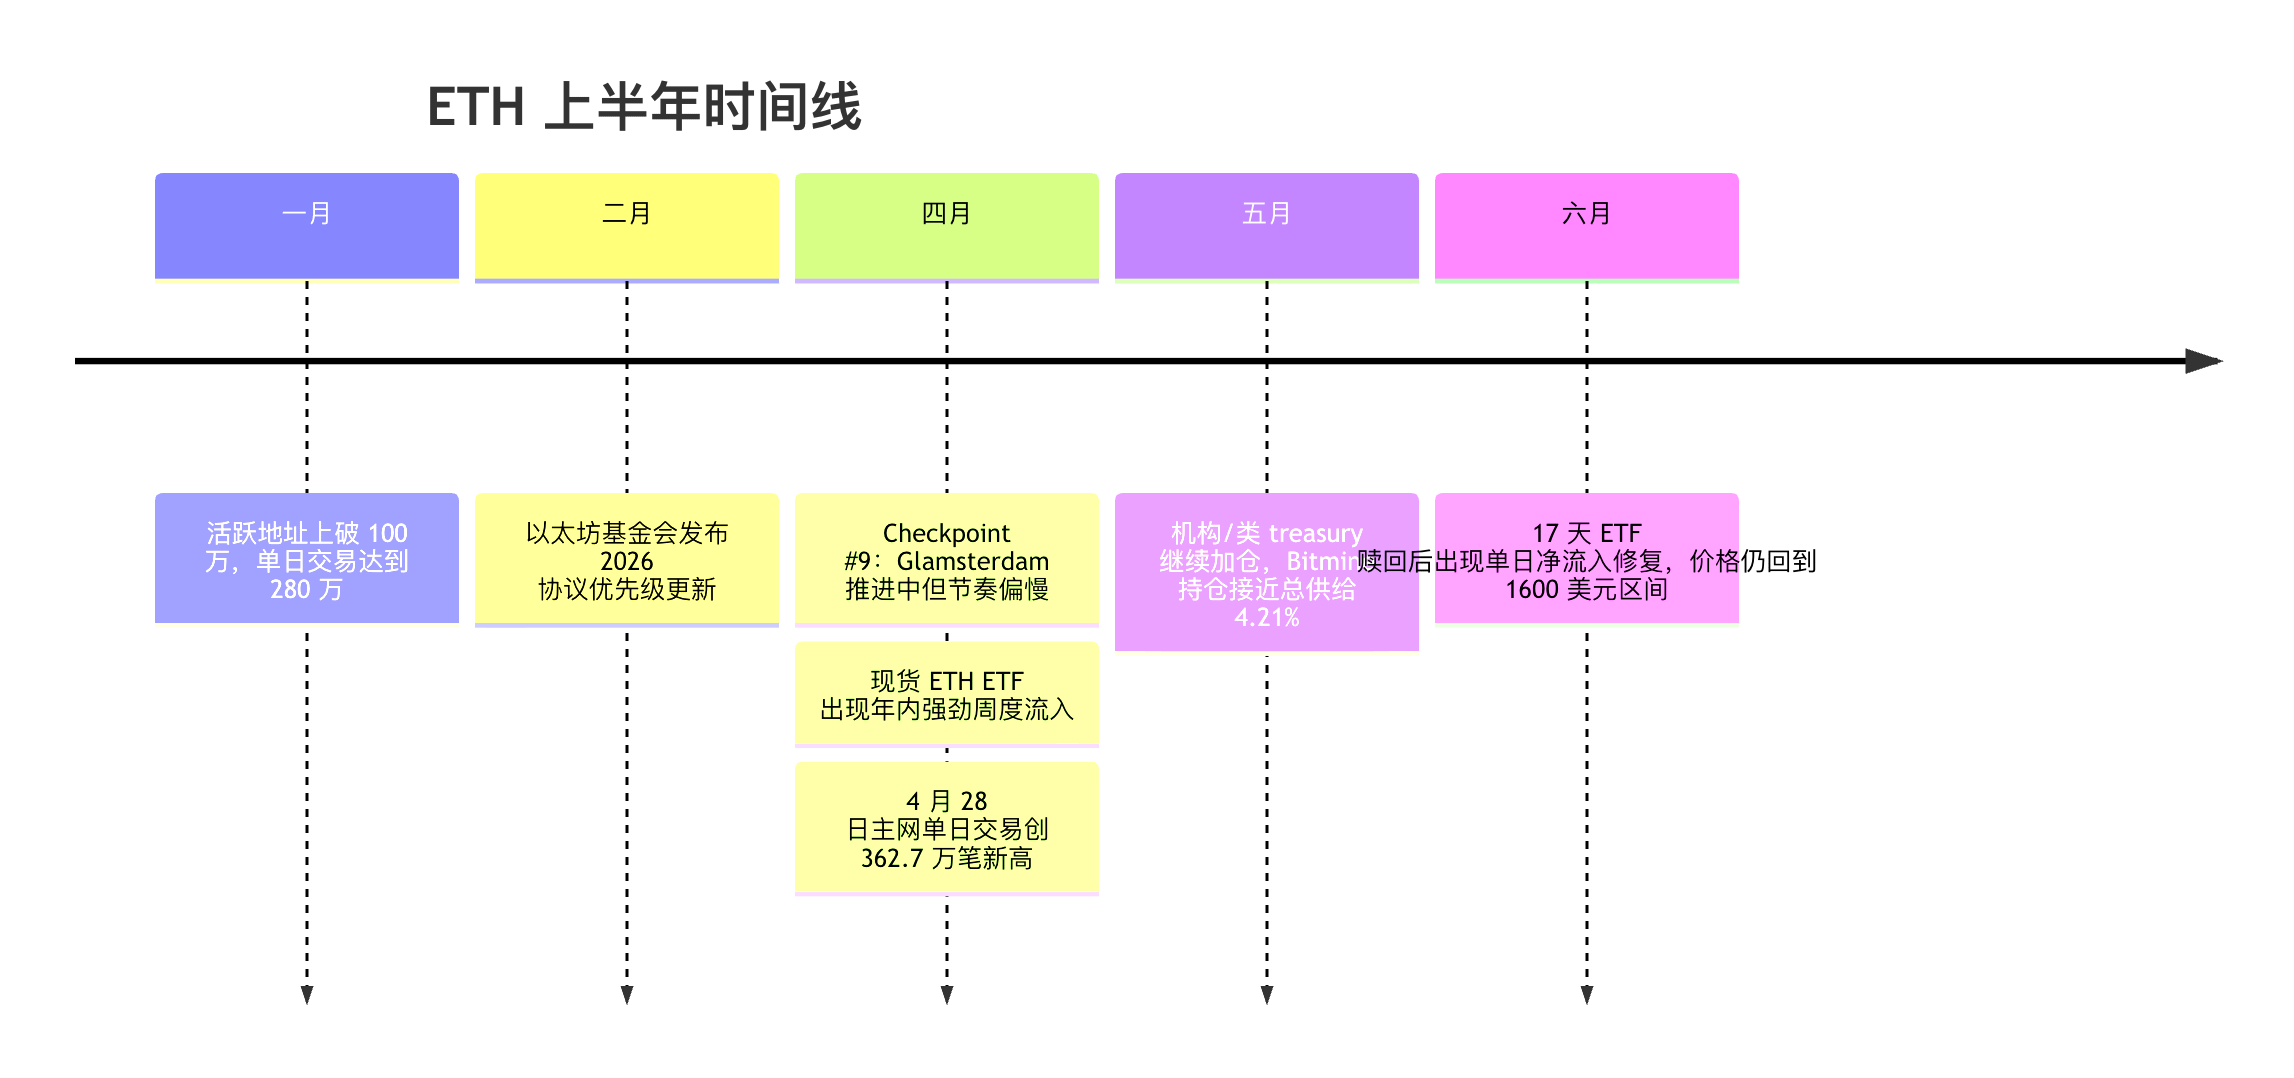
A linha do tempo citou o roadmap da fundação, reportagens da CoinDesk sobre fluxo de ETF, Reuters e marcos públicos do Etherscan.
Comparação horizontal e conclusão
Olhando de forma horizontal, se seu objetivo é “alta confiança, rastreável continuamente e capaz de absorver capital institucional”, ETH continua na frente; se seu objetivo é “mudança de fundamentos mais rápida, maior surpresa positiva e maior assimetria”, SOL é claramente mais forte; se você quer uma melhoria cuja “quantidade de uso na cadeia, upgrade de performance e mecanismo deflacionário” seja mais diretamente mapeada para o token, BNB tem seu lugar; se você quer “derivativos de alta elasticidade do ecossistema da exchange”, então OKB é esse papel. A diferença real não é apenas preço, mas a verificabilidade das variáveis: ETH e SOL são os mais fáceis de acompanhar de forma contínua, BNB vem depois, e OKB é o mais fraco.
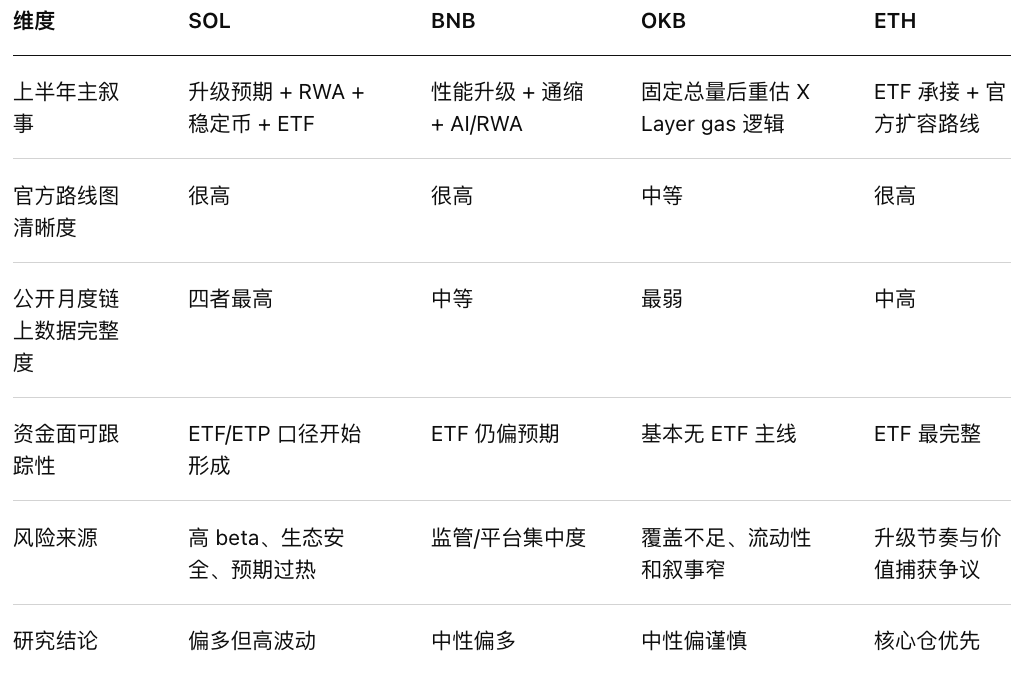
Se eu condensar a conclusão em uma frase: ETH parece um “ativo núcleo institucionalizado”, SOL uma “ação de tecnologia de alto crescimento e alta volatilidade”, BNB um “ativo híbrido de plataforma/cadeia com lógica de fluxo de caixa”, e OKB um “ativo orientado a eventos do ecossistema”. Se os próximos três a doze meses forem um框架 de pesquisa e alocação sem apostas all-in, eu tenderia a: ETH como núcleo, SOL como satélite de crescimento, BNB como reforço e OKB como observação. Isso não é porque OKB necessariamente é o pior, mas porque é o que tem menos informação verificável, e portanto a menor confiança de pesquisa. Em contraste, muitas mudanças em ETH e SOL podem ser validadas simultaneamente por anúncios oficiais, dados on-chain e fluxo de ETF.
As principais questões em aberto e limitações deste relatório são três. Primeiro, os quatro ativos não têm a mesma padronização de dados públicos; especialmente “entrada/saída líquida de exchanges”, “mudança de posição dos principais whales” e “taxa de staking mensal contínua” não podem ser extraídos integralmente sob o mesmo padrão gratuito, público e auditável, então eu prefiro marcar como “não encontrado/não publicado” do que fazer estimação por colagem. Segundo, a cobertura de pesquisa externa de OKB é significativamente menor que a dos outros três, então a confiança na conclusão sobre OKB é naturalmente mais baixa. Terceiro, preço e fluxos de capital são altamente sensíveis ao tempo; se após junho houver mudança em ETF, regulação ou macro, a conclusão precisa ser atualizada.
Conclusão final da pesquisa:
Entre essas quatro moedas, ETH é a mais adequada para uma “posição de certeza”; SOL é a “posição de crescimento de alta assimetria” mais interessante; BNB é a opção de reforço “viável, mas com desconto regulatório”; OKB é o ativo “apenas para uma pequena posição de observação, sem alta confiança”, orientado a eventos. Se o objetivo é compounding de longo prazo, e não uma aposta única, a ordem deve priorizar transparência de informação, capacidade de absorção institucional e probabilidade de execução dos upgrades, em vez de apenas a elasticidade da recuperação no curto prazo.