



Autor do texto original: Ada, ShenChao TechFlow
No X, o “novo guru das ações” Serenity divulgou recentemente uma visão sistêmica sobre a cadeia de suprimentos de IA de Taiwan. Ela destacou 9 ações de Taiwan que cobrem três linhas-mãe: CPO (optica de coempacotamento), ASIC (circuito integrado específico) e semicondutores compostos. Dentre elas, a Serenity define CPO como “o maior tema industrial da próxima etapa”. A Goldman Sachs prevê que o Optical TAM global saltará de US$ 15 bilhões em 2026 para US$ 154 bilhões em 2028; dentro disso, a fatia de CPO aumentaria de US$ 164 milhões para US$ 91 bilhões. Ela também deixou claro: “não existe bolha na cadeia de suprimentos de IA das ações de Taiwan; o verdadeiro risco não está entre os dois lados do Estreito, e sim nos gastos de capital dos hiperescaladores”.
O COUPE da TSMC em contagem regressiva para produção em massa em 2026: 5 ações de Taiwan, cada uma em uma etapa
O âncora de tempo sólido que sustenta a tese principal de CPO da Serenity é o fato de a plataforma COUPE (Compact Universal Photonic Engine) da TSMC entrar em produção em massa em 2026.
Conforme a TrendForce em 1º de abril, citando as declarações do diretor de integração avançada de encapsulamento da TSMC, Hou Shangyu, na SEMICON Taiwan: o COUPE faz uma integração heterogênea de circuitos integrados eletrônicos e fotônicos baseados na tecnologia SoIC, com entrada em produção em massa em 2026 conforme o plano. Hou Shangyu também destacou os três principais gargalos da escalabilidade do CPO: testes em nível de wafer, integração de unidades de arrays de fibras (FAU) e montagem de encapsulamentos ópticos de alta velocidade. As cinco ações de Taiwan de CPO que a Serenity menciona correspondem exatamente a esses três gargalos e aos equipamentos adjacentes.
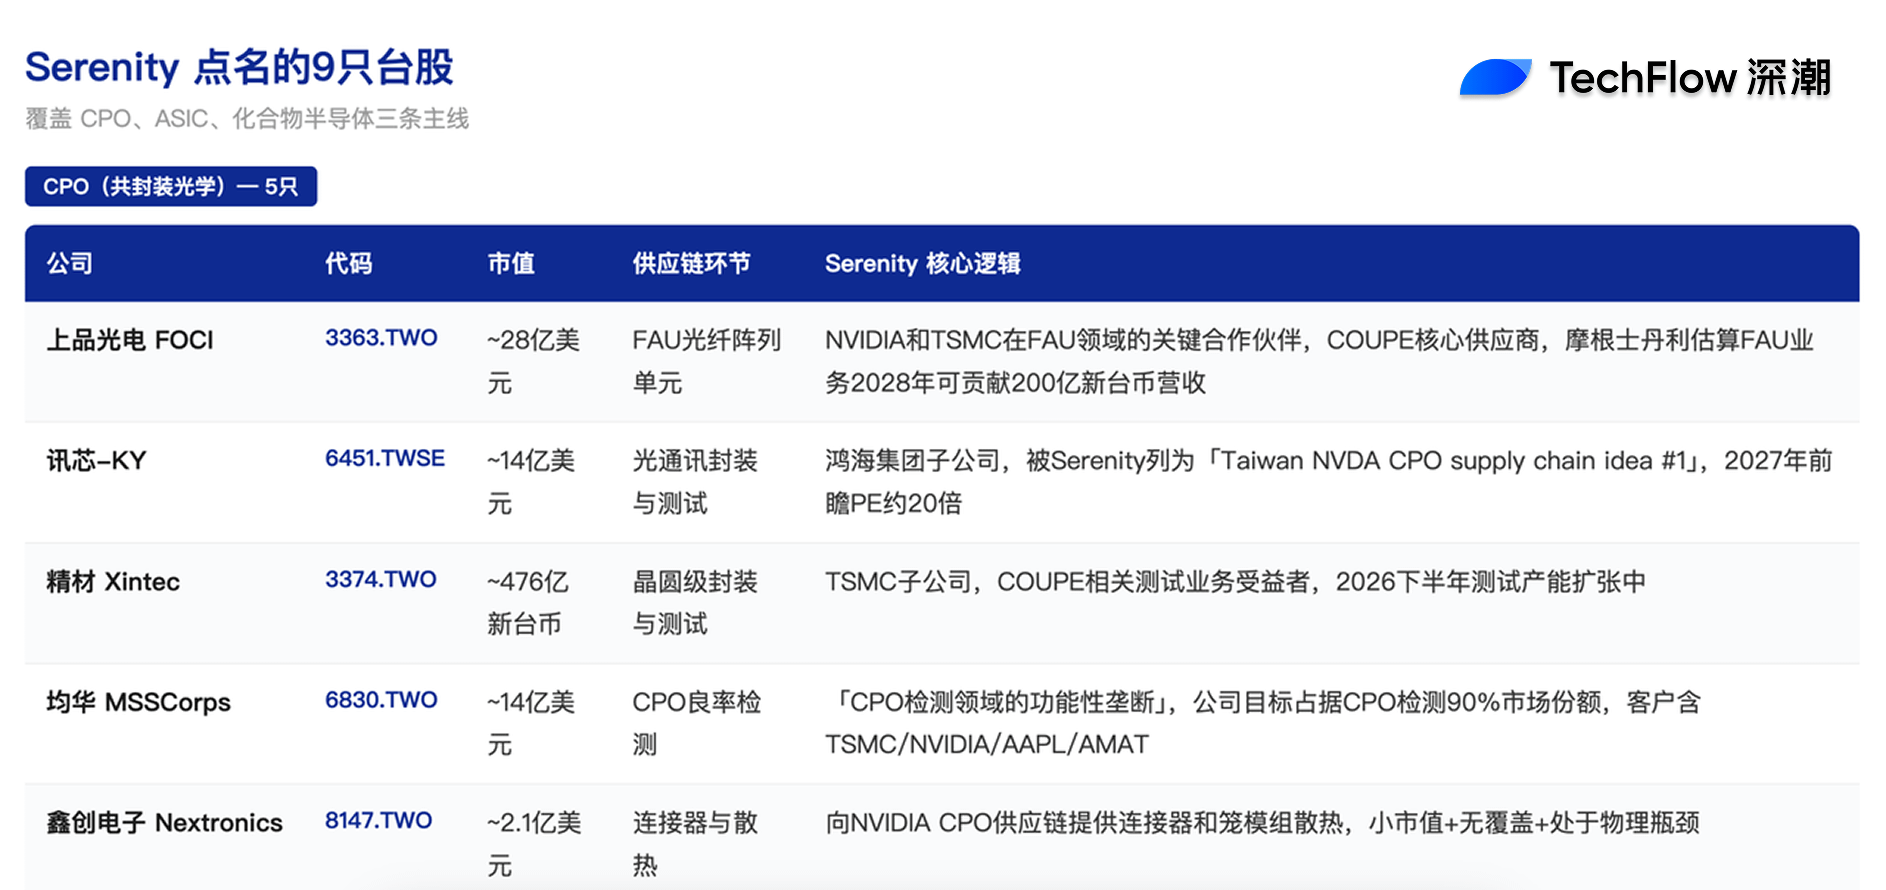
A primeira é a FOCI (Shangpin Optoelectronics, 3363.TWO), com capitalização de cerca de US$ 2,8 bilhões. A FOCI é um parceiro-chave entre a NVIDIA e a TSMC no campo de FAU, fornecedora central dentro da arquitetura COUPE. A Serenity disse no X que a atual capitalização de mercado da FOCI, de cerca de US$ 2,8 bilhões, “ainda não reflete de forma suficiente sua posição estratégica na cadeia de suprimentos”. A Morgan Stanley estima que o negócio de FAU da FOCI pode contribuir cerca de 20 bilhões de dólares de Taiwan (TWD) de receita em uma única linha de negócios até 2028, enquanto atualmente está quase em zero. A Hunterbrook Media e a Citrini Research já em março confirmaram, por meio de cruzamento de quatro patentes entre FOCI, Himax e TSMC, as correspondências “ao nível de impressão digital” entre as três no canal 22 de FAU; essa é a evidência externa mais forte de que a FOCI está entrando na cadeia central de suprimentos do COUPE.
A segunda é a Shunsin-KY (Shunsin Technology, 6451.TWSE), com capitalização de cerca de US$ 1,4 bilhão. A Shunsin é uma subsidiária da Foxconn do grupo na área de encapsulamento e testes de comunicações ópticas. A Serenity já listou a Shunsin no X como a “Taiwan NVDA CPO supply chain idea #1”, com o argumento de que “a Foxconn é a ODM da NVIDIA, o que equivale a a Celestial ser listada na bolsa como um carona gratuito da MRVL”. Sua estimativa pessoal é que a Shunsin negocie com P/L prospectivo de cerca de 20x antes de 2027.
A terceira é a Xintec (Xintec, 3374.TWO), com capitalização de cerca de 47,6 bilhões de dólares de Taiwan. A Xintec é a subsidiária de encapsulamento e testes em nível de wafer da TSMC. O presidente é CH Chen. Seu negócio principal é o encapsulamento de tamanho de chip em nível de wafer e testes. De acordo com reportagem do DIGITIMES em 29 de maio de 2026, a Xintec está se preparando para capacidade produtiva para expandir os negócios de testes no segundo semestre de 2026. Em entrevistas recentes, a Serenity classificou a Xintec como “beneficiária de testes relacionados ao COUPE”.
A quarta é a均华 (MSSCorps, 6830.TWO), com capitalização de cerca de US$ 1,4 bilhão. A Serenity declarou claramente no X que formou posição na 均华 e deu uma tese forte: “Parece um monopólio funcional no campo de detecção de CPO. O mercado pode estar confundindo isso com os oligopólios de materiais/análise de falhas da MA-tek e da iST”. Em seguida, ela citou a própria declaração da 均华: “Nosso objetivo é ocupar 90% de participação de mercado na detecção de CPO”, como confirmação. O mapeamento de clientes da 均华 inclui TSMC, NVIDIA, AAPL, AMAT etc. Entre os três principais gargalos de CPO citados pela TSMC, “testes em nível de wafer” é o elo em que a 均华 se posiciona diretamente.
A quinta é a Nextronics (8147.TWO), com capitalização de cerca de US$ 210 milhões. A razão pela qual a Serenity formou posição na Nextronics é que ela fornece à cadeia de suprimentos de CPO da NVIDIA “conectores para CPO e módulos térmicos Cage Thermal Modules (módulos em gaiola para resfriamento)”. A Nextronics é a menor em capitalização entre as cinco ações de Taiwan relacionadas a CPO, correspondendo ao perfil consistente da Serenity de “pequena capitalização + sem cobertura + em gargalo físico”.
As 5 ações de Taiwan, ordenadas grosso modo por etapa na cadeia, são: acesso de FAU (FOCI), encapsulamento e testes de comunicação óptica (Shunsin-KY, Xintec), detecção de yield (MSSCorps) e conectores e dissipação térmica (Nextronics). Toda a cadeia corresponde a clientes downstream altamente concentrados na NVIDIA e na TSMC.
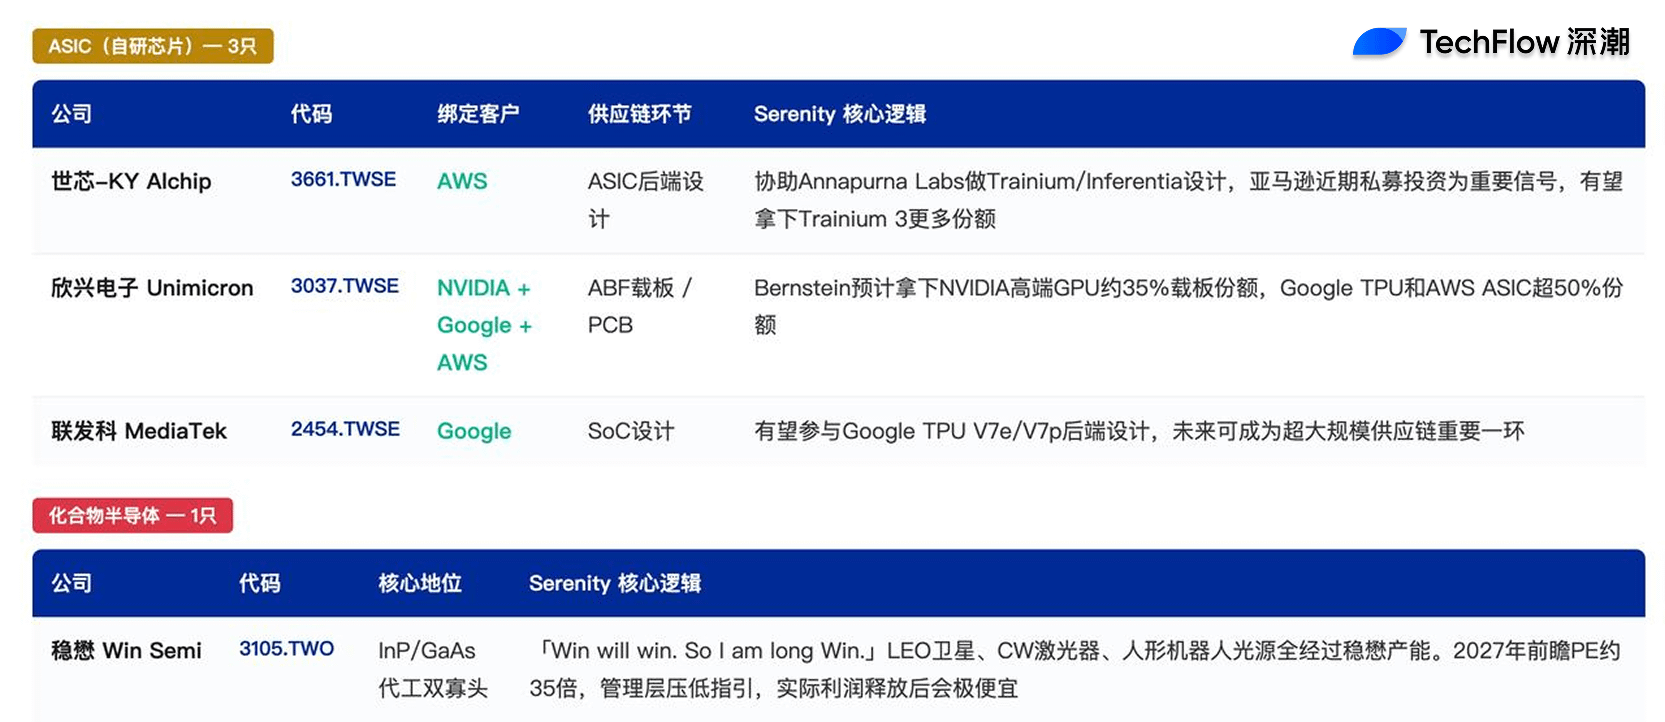
Três fabricantes de ASIC em Taiwan estão vinculadas, respectivamente, aos chips proprietários dos três maiores Hyperscalers
Além das GPUs da NVIDIA, o volume contínuo de lançamento de ASICs proprietários dos hiperescaladores de nuvem, como AWS Trainium, Google TPU e Microsoft Maia, forma a segunda linha principal da lista de ações de Taiwan da Serenity.
Alchip (世芯-KY, 3661.TWSE) é o ativo mais representativo dessa linha. A empresa foi fundada em 2003, tem sede em Taipei e é especializada no design e fabricação de ASICs CMOS avançados. Segundo dados da cadeia industrial compilados pela Global Tech Research, a Alchip principalmente ajuda a Annapurna Labs, subsidiária da Amazon, com o design de backend dos chips das séries AWS Trainium e Inferentia; atualmente, seus projetos incluem Trainium 1 e Inferentia 2. Recentemente, a Serenity disse que a Alchip pode ganhar mais participação no design do AWS Trainium 3, especialmente porque o investimento de private equity feito recentemente pela Amazon na Alchip foi interpretado pelo mercado como um sinal importante. A colaboração da Alchip com a Ayar Labs na área de CPO também representa uma expansão adicional do espaço potencial de mercado.
A Unimicron (3037.TWSE) é uma beneficiária de ASIC que entra pelo ângulo de ABF carrier boards e PCBs. Segundo um relatório de pesquisa da Bernstein em 4 de maio citado pela Gotrade News, a Unimicron estima capturar cerca de 35% de participação em ABF carrier boards de GPUs high-end da NVIDIA, e mais de 50% da participação em chips ASIC como Google TPU e AWS Trainium. A Bernstein listou a TSMC e a Unimicron como “as duas ações de Taiwan mais representativas no ciclo de AI Capex do mercado asiático”. A receita do 1º trimestre de 2026 da Unimicron subiu 8% em relação ao trimestre anterior, e sua margem bruta é de 18%.
A notícia da parceria da MediaTek (MediaTek, 2454.TWSE) com o Google TPU já se espalhou amplamente no mercado. De acordo com análise da Global Tech Research, a MediaTek no futuro poderá participar do suporte ao design de backend do Google TPU V7e/V7p. A Serenity declarou recentemente que, embora esse tipo de notícia positiva já tenha sido parcialmente refletido no preço das ações, ela acredita que ainda vale a pena acompanhar continuamente o crescimento dos futuros negócios de ASIC da MediaTek. Nos próximos anos, a MediaTek tem a oportunidade de se tornar uma parte extremamente importante da cadeia de suprimentos em escala extremamente grande dos grandes provedores de nuvem nos EUA.
Três fabricantes de Taiwan, cada um em dimensões diferentes — serviços de design, encapsulamento em carrier boards e design de SoC —, estão ligados ao elo central dos chips proprietários dos hiperescaladores de nuvem em escala extremamente grande.
Win Semiconductor: dois oligopólios de InP/GaAs subestimados pelo mercado
A posição mais firme e mais direta que a Serenity mantém nas ações de Taiwan é a Win Semiconductor (Win Semiconductor, 3105.TWO).
A Win Semiconductors é uma das principais fundições mundiais de wafers de semicondutores compostos, com a GlobalFoundries como um duplo oligopólio para a fabricação por encomenda de InP (fosfeto de índio) e GaAs (arseneto de gálio). A percepção tradicional do mercado sobre a Win vem de sua relação com a cadeia de suprimentos da SpaceX Starlink e da Broadcom (AVGO).
A declaração recente da Serenity no X foi: “Win will win. Então eu sou comprado em Win (I am long Win).” A avaliação central dela é que a Win Semiconductor é um dos dois oligopólios na fabricação de InP e GaAs; no futuro, a capacidade de produção por encomenda para satélites LEO (órbita baixa) da SpaceX Starlink, lasers de onda contínua (CW laser) e fontes de visão e radar para robôs humanoides passarão pela capacidade de fabricação da Win Semiconductor.
A avaliação que ele apresentou é que a Win Semiconductor terá P/L prospectivo de cerca de 35x em 2027. Embora pareça não estar barato, ele acredita que “a administração tem intenção de pressionar para baixo as orientações de desempenho; quando os lucros reais forem liberados no futuro, o P/L parecerá extremamente barato”. O negócio de a Win Semiconductor ajudar empresas de fotônica de silício a expandir a capacidade de produção em massa de lasers é, aos olhos da Serenity, o motor central de crescimento do futuro — e essa parte ainda não foi precificada adequadamente pelo mercado.
InP é a “ponte estilo Ormuz” (um equivalente metafórico) em que a Serenity construiu posições mais cedo nas ações dos EUA: a AXTI, cujo foco está em substratos InP que ele compara a “petróleo na era futura das comunicações ópticas de IA”. A posição da Win Semiconductor no mercado de Taiwan, por sua vez, é o nó de downstream da cadeia industrial.
A Serenity não mencionou, mas são etapas necessárias para que o quadro completo faça sentido: materiais a montante, energia e resfriamento líquido.
As 9 ações de Taiwan que a Serenity destaca estão concentradas nas etapas intermediárias de CPO e ASIC. Para a visão geral da cadeia de suprimentos de IA de Taiwan, os materiais a montante e os blocos de energia/resfriamento líquido a jusante também são indispensáveis. Esse trecho não é coberto diretamente pela Serenity em falas públicas, mas não pode ser omitido para entender completamente a cadeia de suprimentos de IA das ações de Taiwan.
Na ponta de materiais a montante, a própria TSMC (TSMC, 2330.TWSE) é o nó central de todo o quadro. Segundo estimativa da Bernstein, o crescimento do lucro da TSMC em 2026 será de cerca de 40%, e a taxa de crescimento composta de 2027 a 2028 será de cerca de 20%; a empresa fixou suas orientações de capex para 2026 na faixa premium de US$ 52 a 56 bilhões. Na cadeia de transmissão a montante dos gastos de capital de IA (AI Capex), a TSMC é tanto um amplificador quanto um “regulador de vazão”; o rumo do capex determina diretamente o ritmo de pedidos de todas as ações de Taiwan downstream, como encapsulamento e testes, placas carrier (substratos/placas), detecção e conectores.
No lado de energia e do resfriamento líquido, os data centers de IA de Taiwan estão enfrentando uma pressão real de fornecimento de energia. Conforme Reccessary, em dezembro de 2025, citando a declaração do diretor Yi Xüquan do Departamento de Planejamento de Sistemas da Taipower, equipamentos críticos da rede elétrica global, como transformadores e turbinas a gás, estão em falta; o prazo de entrega das turbinas a gás já foi estendido de 2-3 anos para 7-8 anos, e o preço dobrou: “a velocidade de construção da rede elétrica simplesmente não acompanha”. Esse gargalo do lado da oferta cria oportunidades estruturais para três ações-chave de Taiwan.
Primeiro, a Delta Electronics (Delta Electronics, 2308.TWSE), como líder em soluções de gerenciamento de energia e integração de resfriamento líquido, já se infiltrou em cenários de área branca (processamento de TI) e área cinza (resfriamento elétrico) dos data centers de IA. Em segundo, a 奇鋐 (AVC, 3017.TWSE) é líder mundial em soluções de dissipação térmica, cobrindo tecnologia full-stack para resfriamento líquido por placas frias e resfriamento líquido por imersão. Por fim, a 双鸿 (Auras Technology, 3324.TWSE) se concentra na fabricação de módulos de resfriamento líquido, sendo fornecedora nível 1 da NVIDIA. De acordo com a Goldman Sachs, de 2025 a 2027 o tamanho total do mercado global de resfriamento de servidores crescerá 111%, 77% e 26%, respectivamente; em 2027 chegará a US$ 17,6 bilhões. Essa curva de crescimento, dentro do ciclo de gastos de capital de IA, acompanha a curva de crescimento do CPO.
O risco real não está entre os dois lados do Estreito, e sim nos gastos de capital dos hiperescaladores de nuvem em escala extremamente grande.
Serenity 的 avaliação do risco geral da cadeia de suprimentos de IA para ações de Taiwan diverge da narrativa dominante do mercado.
Ele disse recentemente que, no momento, não existe bolha na cadeia de suprimentos de IA de Taiwan; muitas empresas de Taiwan têm valuation ainda mais baixo do que empresas do mesmo tipo no Nasdaq dos EUA. O risco geopolítico está sendo ampliado demais pelo mercado, porque Taiwan já é parte indispensável da cadeia global de suprimentos de tecnologia: “nenhum país escolheria destruir uma cadeia de suprimentos de larga escala em um jogo de soma zero”. Em longo prazo de 7 a 10 anos, os EUA estão construindo uma cadeia local de suprimentos por meio de empresas como a Intel, mas nos próximos 2 a 3 anos não há um risco sistêmico particularmente grande.
Ele apontou que o risco realmente digno de acompanhamento são os gastos de capital dos hiperescaladores de nuvem; fabricantes de nuvem de grande porte como Microsoft, Amazon, Google, Meta e Oracle continuam ampliando investimentos, que são o motor central da atual prosperidade da indústria de IA. “Enquanto essas empresas continuarem aumentando a construção de infraestrutura de IA, a cadeia de suprimentos de Taiwan continuará se beneficiando; mas se os hiperescaladores começarem a cortar gastos de capital, a cadeia de suprimentos de IA de Taiwan poderá sofrer um ajuste grande nas valorizações.”
Começam a surgir sinais iniciais de uma “análise de estresse” dessa avaliação.
A mudança marginal que o mercado acabou de ver merece ser listada como pista para acompanhamento. Em 3 de junho, a Broadcom divulgou resultados do 2º trimestre do ano fiscal de 2026; a orientação de receita de chips de IA para o 3º trimestre do AF2026 é de US$ 16 bilhões, abaixo das expectativas consensuais de vendedores compiladas pela LSEG de US$ 17,2 bilhões, diferença de cerca de US$ 1,2 bilhão. Durante a call de resultados, o CEO da Broadcom, Hock Tan (陈福阳), manteve a orientação de receita anual de semicondutores de IA em US$ 56 bilhões, sem aumento. A interpretação do mercado para “não aumentar” foi negativa: em 5 de junho, o índice de semicondutores de Filadélfia (SOX) despencou 10,26% em um único dia, registrando a maior queda diária desde março de 2020. No mesmo período, o KOSPI da Coreia do Sul caiu 5,54% em 5 de junho; em 8 de junho, o KOSPI abriu em queda de 8,37%, acionando circuit breaker.
Mas o principal parâmetro de referência observado no momento é que o capex da TSMC para 2026 está travado na faixa premium de US$ 52 a 56 bilhões, e ainda não apareceu uma redução substancial. A orientação de capex dos hiperescaladores de nuvem em escala extremamente grande também ainda está em canal de revisão para cima. Se o “risco real” avaliado pela Serenity for acionado, depende do capex guidance que as cinco empresas — Microsoft, Amazon, Google, Meta e Oracle — divulgarão em seus relatórios de 2º e 3º trimestres de 2026. Esse é o pressuposto central para a formação da lista de ações de Taiwan da Serenity e também a variável marginal mais valiosa a acompanhar no próximo trimestre.