

O Bitcoin despencou 50%, e as posições das empresas evaporaram 62 bilhões de dólares. Gigantes como a MicroStrategy estão enfrentando perdas de bilhões, e as novas normas contábeis vão contabilizar as perdas não realizadas diretamente na demonstração de resultados. Quando "acumular para sempre" se transforma em "vender para sobreviver", esse experimento de tesouraria, tecido por alavancagem e capitalização de mercado, está expondo fendas estruturais.
A queda do mercado de criptomoedas em junho de 2026 acabou de eliminar um total de 62 bilhões de dólares em valor de mercado das empresas que têm Bitcoin como ativo de tesouraria.
A MicroStrategy, Tesla e Marathon Digital estão na linha de frente das perdas. Agora, a questão importante não é se as perdas poderão ser recuperadas; mas sim se todo o modelo estrutural que gerou essas posições é viável.
Desde que a MicroStrategy fez sua primeira alocação de US$ 250 milhões em agosto de 2020, a detenção corporativa de Bitcoin acelerou, com uma estratégia declarada de se proteger contra a desvalorização do dólar.
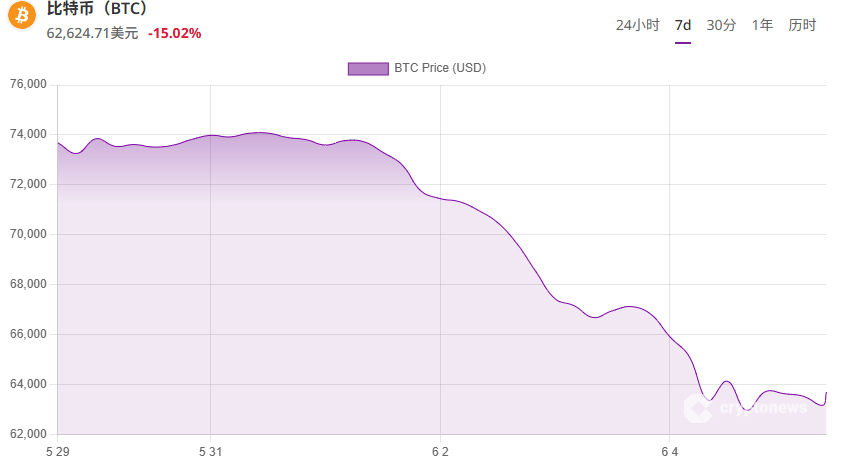
Até o fim de 2025, mais de 200 empresas listadas detinham, no total, cerca de US$ 15 bilhões em ativos digitais. Elas compraram ações perto do pico do ciclo. O Bitcoin, então, caiu aproximadamente 50% a partir do topo. A matemática dessa sequência não é complicada.
Isso é ou um teste de estresse cíclico, no qual apenas os detentores mais fortes sobrevivem, ou o mercado revela que uma empresa sensível a alavancagem e capitalização, voltada a um tesouro de Bitcoin que já está estruturalmente quebrado. O restante deste artigo sustenta que é mais próximo do segundo caso.
Riscos na mecânica do balanço patrimonial da MicroStrategy e dos ativos em Bitcoin
A reestruturação da marca da MicroStrategy, a entidade Strategy, detém 843.706 BTC, com custo médio de aquisição de aproximadamente US$ 75.599 por moeda.
Durante esse período, o Bitcoin caiu para US$ 60 mil; essa posição representa cerca de US$ 11 bilhões em prejuízo não realizado. A cada US$ 1.000 de queda no preço do BTC, a posição de papel do plano estratégico se desloca em US$ 713,5 milhões.
De acordo com as regras de contabilidade de valor justo da FASB que entram em vigor em 2026, esses prejuízos não realizados fluem diretamente para o lucro líquido, causando oscilações negativas acentuadas no lucro por ação (EPS) nos relatórios trimestrais.
Para uma empresa construída totalmente em torno de uma tese de acumulação de Bitcoin, reportar prejuízos de dezenas de bilhões não é um erro de arredondamento; é o produto em si.
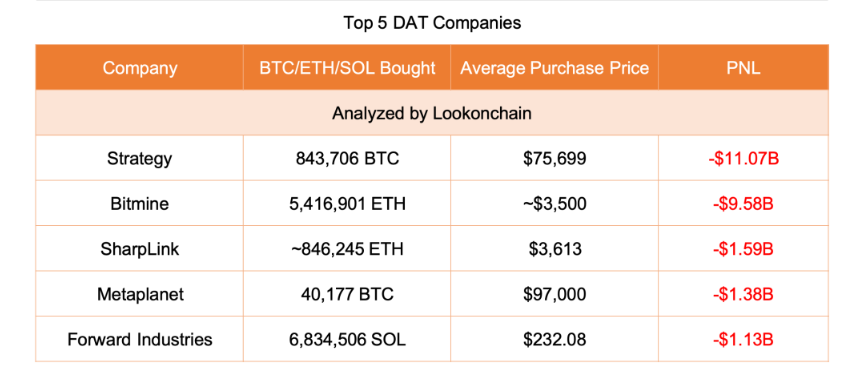
Nas oito maiores empresas puras de tesouro em Bitcoin, elas controlam no total mais de 850.000 BTC; os prejuízos não realizados já eram superiores a US$ 10 bilhões antes da rodada mais recente de queda.
Os dados de fevereiro de 2026 da Artemis mostram que, mesmo naquela época, o prejuízo não realizado no nível sistêmico de carteiras de cripto corporativas já superava US$ 20 bilhões, e não havia detentores corporativos importantes com lucro líquido em Bitcoin.
A queda do valor de mercado visível de toda a indústria não é surpreendente. Isso era bem previsível.
O investidor Michael Burry descreve essa dinâmica como um “desalavancamento reflexivo”: a queda do preço do Bitcoin comprime o prêmio de equity, fecha as janelas de emissão e transforma o modelo de “acumular para sempre” em “vender para sobreviver”.
A análise de cenários dele trata US$ 60 mil como um nível de crise existencial para o setor estratégico; os mercados de capitais, na prática, já estão fechados, e dezenas de bilhões de perdas ficam travados em vez de serem apenas teorizados.