

A BitMine está levantando 300 milhões de dólares com ações preferenciais que pagam 9,5% de dividendo, alocando esses fundos no ecossistema de staking de ETH. Essa mudança vai tirar os mineradores da alta competição de poder de processamento e os levar para um modelo de rendimento baseado em staking, mas será que a taxa de rendimento de 5% no staking consegue cobrir os dividendos? O Standard Chartered acredita que o modelo de tesouraria do ETH é superior ao do Bitcoin, mas a volatilidade ainda é uma preocupação - quando uma empresa controla 5% do supply circulante de ETH, o risco de preço e a oportunidade de rendimento são igualmente enormes.
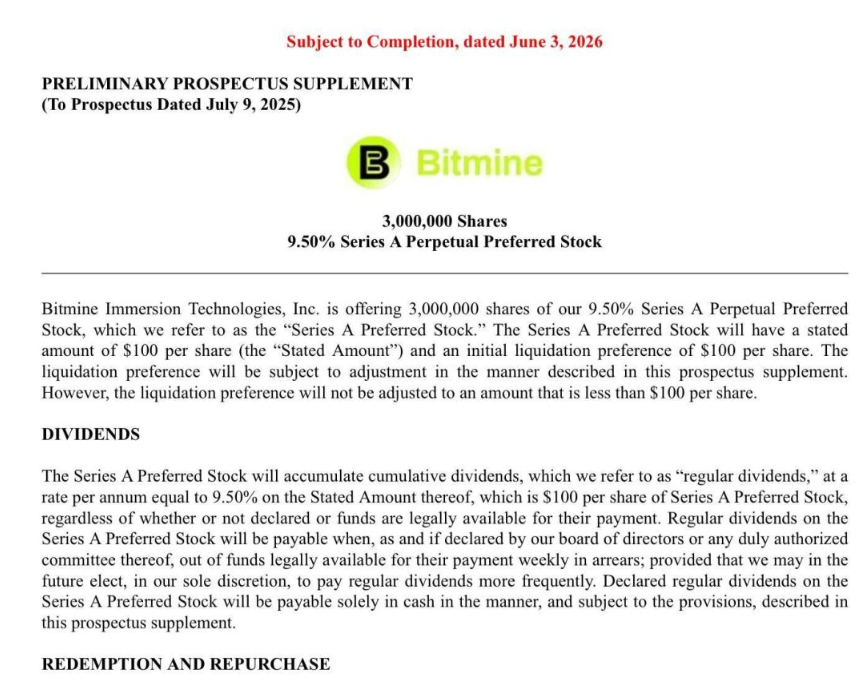
Nas notícias do Ethereum, a BitMine Immersion Technologies apresentou na quarta-feira uma solicitação à SEC para iniciar a emissão de ações preferenciais perpétuas, totalizando 3 milhões de ações, a 100 dólares cada, com uma taxa de dividendo acumulada anual de 9,5%. Os recursos serão exclusivamente utilizados para aquisições de Ethereum, expansão da infraestrutura de staking de ETH e investimento no ecossistema.
Esse tipo de emissão é semelhante à estrutura criada pela empresa de tesouraria do Bitcoin, a Strategy, mas usa um mecanismo que o Bitcoin não consegue replicar: staking.
A pergunta que o mercado está fazendo agora é se a iniciativa da BitMine é um aumento de capital pontual ou uma evidência clara da margem mais ampla na troca de mineradores, trocando a receita baseada em poder computacional por rendimentos de staking de ETH institucionalizados como modelo de negócios.
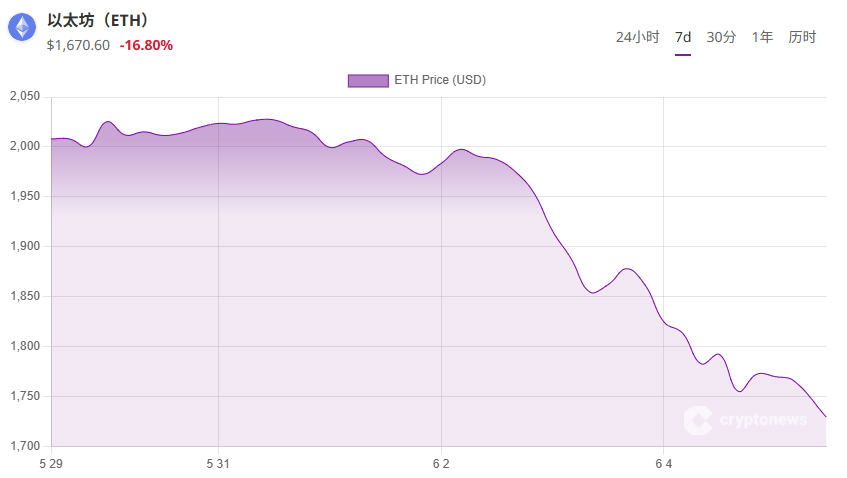
Notícias sobre Ethereum: Estratégias de mineração e modelos de staking — por que a transição do tesouro é financeiramente razoável e onde ela não é
O motivo central dessa transição é de natureza estrutural. A mineração de Bitcoin obtém renda por meio de recompensas de blocos e taxas de transação, mas exige investimentos contínuos em capital para hardware, contratos de energia e infraestrutura de resfriamento.
A cada ciclo de halving, a margem de lucro é comprimida. Em comparação, o staking de ETH cria rendimento sobre os ativos do balanço patrimonial; atualmente, a taxa anualizada fica entre 3% e 5%, e as despesas operacionais não são grandes.
A estrutura de ações preferenciais da BitMine aprofunda ainda mais esse argumento. A Strategy vendeu 32 BTC no começo deste ano — a primeira venda de Bitcoin desde 2022 — para pagar dividendos de suas ações preferenciais STRC, cujo dividendo é de 11,5%.
Essa venda forçada, ainda que temporária, empurrou o Bitcoin para baixo, para menos de US$ 62.000, desencadeando um comportamento mais amplo de aversão ao risco no mercado. A posição contrária da BitMine é clara: empresas que detêm grandes reservas de ETH podem cumprir obrigações de dividendos por meio dos rendimentos do staking, e não liquidando os ativos subjacentes. Trata-se de uma estrutura de capital substancialmente diferente.
O presidente da BitMine, Thomas Lee, destacou isso no evento Proof of Talk, na França, afirmando que o tesouro de ativos digitais de ETH pode usar os rendimentos do staking para financiar o ecossistema do Ethereum, transformando a geração de retornos em uma engrenagem de finanças e governança.
A empresa afirma explicitamente que expandiu a infraestrutura de validadores por meio de seu plano proprietário de staking, a MAVAN, o que indica planejamento operacional — e não apenas posicionamento verbal.
Geoffrey Kendrick, chefe de pesquisa de ativos digitais do Standard Chartered Bank, acredita que essa vantagem estrutural — operações de financiamento via staking e vendas forçadas de moedas — é a principal razão para a companhia de títulos do ETH possivelmente superar no longo prazo equivalentes como instituições de Bitcoin.
Um ponto que a visão de alta (bull market) ignora é: o rendimento do staking não é fixo; os custos de transição são reais.
O argumento de “rendimento do staking é igual a dividendos” só faz sentido se o rendimento do staking no Ethereum for suficientemente estável para cobrir as obrigações das ações preferenciais.
Elas não são fixas. O rendimento anualizado do staking de ETH flutua conforme a taxa de participação da rede, as condições de MEV e mudanças na camada de protocolo.
Os dividendos preferenciais de 9,5%, custeados por rendimentos de staking de 3% a 5%, não conseguem se manter sem um acúmulo adicional de ETH ou receitas adicionais — e é exatamente por isso que, no comunicado da BitMine, a obtenção de ETH extra é listada como o principal uso dos rendimentos.
As empresas de mineração também carregam estruturas operacionais tradicionais que empresas puramente financeiras não têm. Covenants de dívida, custos de infraestrutura física e expectativas dos acionistas construídas em torno da economia da mineração não se resolvem da noite para o dia.
A transição da estratégia de mineração para um cofre de staking não é uma simples reclassificação no balanço; trata-se de uma reformulação completa do modelo de negócios, com riscos de execução em cada etapa.
O risco de atenção torna o quadro ainda mais complexo. A BitMine controlou publicamente cerca de 5% do total de oferta em circulação do Ethereum.
Os analistas apontam que o fato de um único titular corporativo deter, em tal escala, a dinâmica do preço do ETH é a variável-chave, ampliando as altas e as quedas da capitalização de mercado.
Os argumentos da estratégia de mineração e os do Tesouro não são o mesmo argumento. Um deles é eficiência operacional. O outro é sobre a estrutura do mercado. Além disso, a infraestrutura do ecossistema do Ethereum está melhorando, tornando operações de staking em grande escala mais viáveis, mas isso não elimina o risco do balanço em estruturas de capital alavancadas ao manter ativos concentrados e com alta volatilidade.