


 Revisão da semana
Esta semana, de 18 a 25 de maio, o preço do açúcar laranja atingiu um pico próximo de $78200, com uma mínima perto de $74289, apresentando uma volatilidade de cerca de 5%.
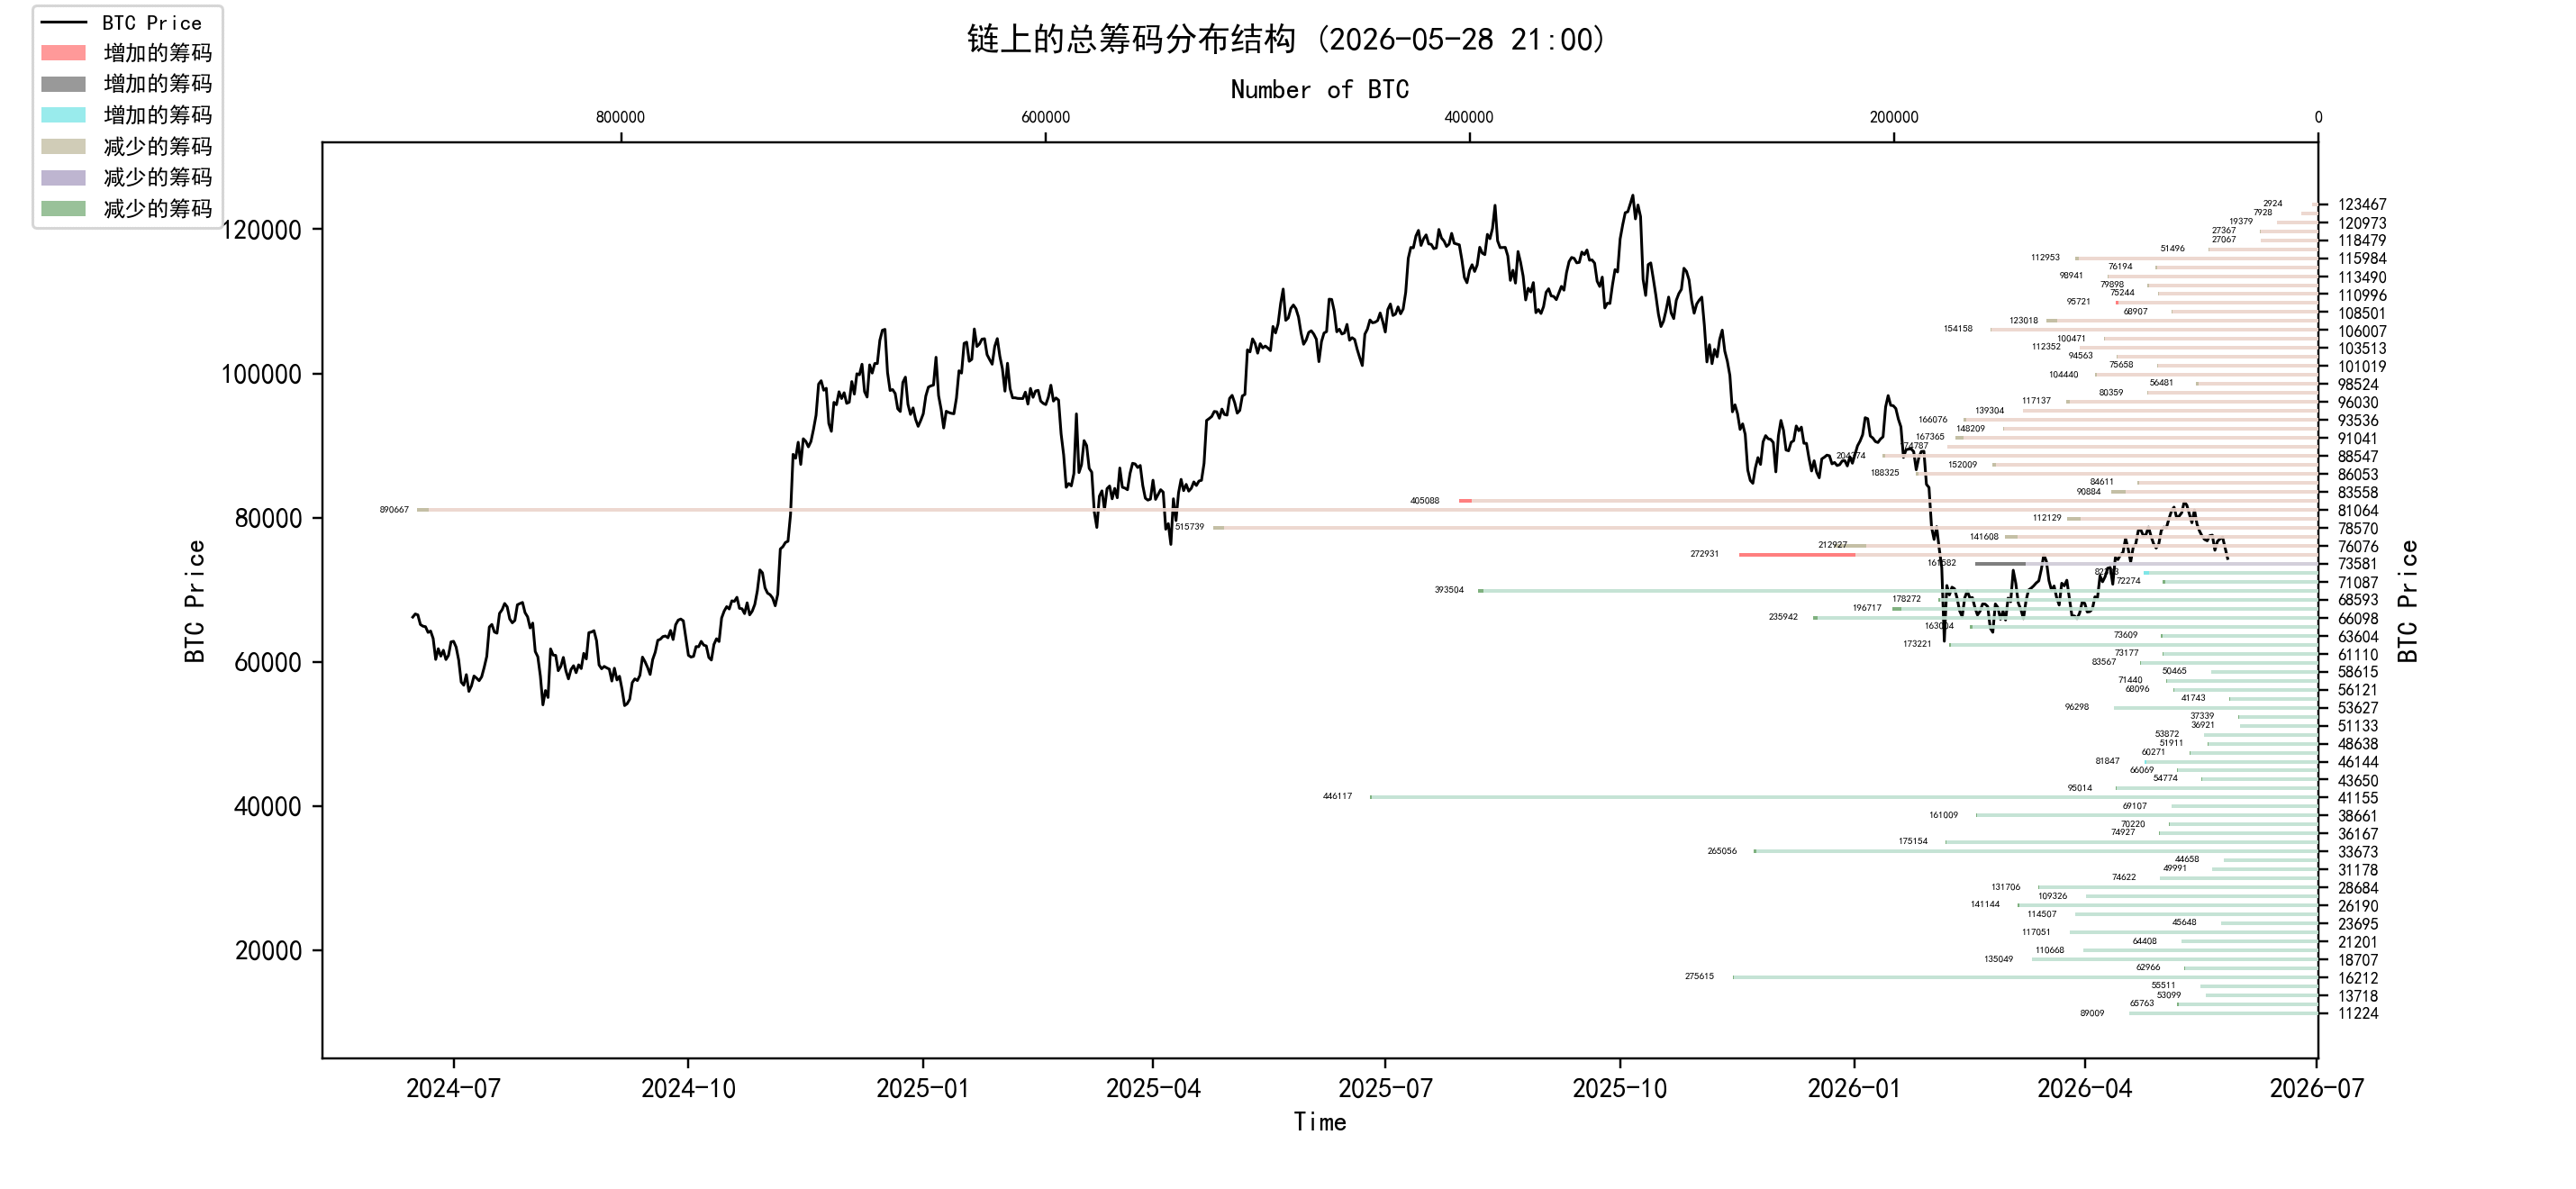
Observando o gráfico de distribuição de chips, há uma grande quantidade de negócios na faixa de 80000, o que pode oferecer um certo suporte ou resistência.
Análise:
60000-68000 cerca de 1,09 milhão de moedas;
76000-89000 cerca de 2,98 milhões de moedas;
90000-100000 cerca de 1,15 milhão de moedas;
Acima de 100000 cerca de 1,39 milhão de moedas;
No que diz respeito às notícias importantes
No que diz respeito às notícias econômicas
Os preços do petróleo caíram drasticamente, mas o Estreito de Hormuz continua sendo uma variável central no mercado global. A mudança mais crítica desta semana foi a queda acentuada nos preços do petróleo. Em 27 de maio, devido à mídia iraniana ter informado que um esboço preliminar para o fim do conflito entre EUA e Irã e a reabertura do Estreito de Hormuz já estava em andamento, o petróleo Brent caiu para perto de 95 dólares, enquanto o WTI desceu para cerca de 89 dólares. A Reuters informou que o fechamento efetivo do Estreito de Hormuz antes havia tirado mais de 14 milhões de barris/dia da oferta de petróleo do Oriente Médio, portanto, a restauração desse canal impacta diretamente as expectativas de inflação global. Visão de instituições/mercado: Dennis Kissler, chefe de negociações da BOK Financial, acredita que a “oferta extremamente apertada” que o mercado havia precificado está se aliviando; no entanto, a Wealthspire Advisors acredita que a suposta reabertura em um mês ainda não é suficiente para que o mercado fique completamente tranquilo, pois podem ocorrer reviravoltas no meio do caminho.
Os rendimentos dos Treasuries viraram a principal fonte de pressão sobre ações e o mercado cripto. Nesta semana, os rendimentos dos Treasuries caíram um pouco devido à queda do petróleo, mas ainda estão significativamente acima do nível pré-guerra. A Reuters afirma que desde o início da guerra do Irã no fim de fevereiro, o rendimento do Treasuries de 10 anos subiu cerca de 50 pontos-base e o de 2 anos subiu cerca de 70 pontos-base. Visão de instituições/mercado: o modelo do Société Générale (SocGen) considera que o rendimento de Treasuries de 10 anos em torno de 4,5% é um ponto-chave; se continuar subindo, a correlação entre ações e títulos pode se tornar claramente negativa — isto é, “se o rendimento subir de novo, isso é em geral negativo para ações”.
Risco de o dólar voltar a se fortalecer; fundos globais podem continuar favorecendo ativos dos EUA. Nesta semana, o dólar voltou a receber atenção. Segundo a Reuters, rendimentos mais altos dos Treasuries e a resiliência da economia dos EUA ampliaram a vantagem do rendimento do dólar em relação a outras moedas. A Macquarie afirmou que, se o preço do petróleo permanecer alto e o Fed liberar sinais de aperto, o dólar pode se fortalecer ainda mais; a UBS também disse que, enquanto o diferencial continuar aumentando na direção favorável ao dólar, a trajetória natural do dólar tende a ser de alta.
Troca na liderança do Fed somada a inflação recorrente; o mercado continua negociando “juros altos por mais tempo”. Kevin Warsh tomou posse como presidente do Fed em 22 de maio e assumiu um cenário complexo com alta no preço da gasolina, inflação subindo e confiança do consumidor caindo. A Reuters relata que Warsh prometeu liderar um Fed “orientado a reformas”, enquanto parte dos dirigentes do Fed também discute se é preciso cancelar a inclinação à flexibilização. Visão de instituições/mercado: o mercado deixou de negociar apenas cortes de juros e passou a negociar o risco de novas altas até o fim do ano. Reportagens da Reuters sobre o mercado de hipotecas dos EUA também apontam que o CPI de abril subiu para 3,8% ano a ano, acima dos 2,9% de agosto do ano passado; cada vez mais dirigentes do Fed estão preocupados de que não seja apenas um choque temporário de energia e possa se transformar em uma inflação mais persistente.
Pressão sobre consumidores dos EUA aumenta; o setor imobiliário segue sob o impacto de juros altos. O índice de confiança do consumidor da Universidade de Michigan caiu para 44,8 no valor final de maio, registrando a mínima histórica, abaixo dos 49,8 de abril. A responsável pelo levantamento, Joanne Hsu, disse que 57% dos consumidores mencionaram espontaneamente que os preços altos estão corroendo as finanças pessoais, acima dos 50% do mês anterior.
As bolsas dos EUA ainda dependem de IA e lucros, mas a concentração das valorizações é alta. Nesta semana, as ações dos EUA seguem próximas de recordes. Uma pesquisa da Reuters mostrou que, entre 47 estrategistas e gestores de fundos, a previsão mediana é que o S&P 500 chegue a 7.620 pontos no fim de 2026, cerca de 1,3% acima do nível atual; ao mesmo tempo, eles projetam que no meio de 2027 o S&P 500 possa chegar a 8.050 pontos.
O BCE e o BoJ continuam mais “hawkish”, atrasando o ciclo global de flexibilização. No lado europeu, a membro do Conselho do BCE, Isabel Schnabel, afirmou que a inflação na zona do euro subiu para 3%, e que o mercado espera que chegue perto de 4% até o fim do ano. Ela considera que o choque de energia é muito grande e que sua persistência já ultrapassou as hipóteses anteriores de cenário desfavorável.
A melhoria dos lucros industriais na China, mas a recuperação da estrutura segue desigual. Em abril, os lucros das empresas industriais acima do porte designado da China cresceram 24,7% ano a ano, o ritmo mais rápido desde novembro de 2023; de janeiro a abril, o acumulado foi +18,2%. Mas a Reuters aponta que a recuperação se deve principalmente ao aumento dos preços na cadeia de montante, à demanda relacionada a IA e ao suporte das exportações; a demanda interna permanece fraca e a concorrência na etapa a jusante segue pressionando.
As relações comerciais entre EUA e China entram em um estado de “atenuação limitada, mantendo a pressão”. O representante comercial dos EUA, Jamieson Greer, disse que os EUA irão solicitar comentários públicos e decidir quais produtos chineses poderão ser incluídos no âmbito de redução de impostos. EUA e China concordaram em criar um comitê conjunto de “comércio”, com discussões iniciais sobre reduções de impostos ou cancelamento de tarifas para cerca de US$ 30 bilhões em bens não estratégicos. Mas ele também enfatizou que os EUA continuarão mantendo tarifas sobre a China, e que o nível das tarifas dos EUA contra a China provavelmente permanecerá, no longo prazo, acima do de outros países.
A cadeia de suprimentos de IA continua a se expandir; Taiwan ainda é um nó central global de hardware de IA. O CEO da Nvidia, Huang Renxun, disse que a empresa planeja investir cerca de US$ 150 bilhões por ano em Taiwan e afirmou que Taiwan é a região central da revolução de IA. A sede da Nvidia em Taiwan deve começar a operar ainda este ano, entrar em operação em 2030 e ficar ainda mais próxima de parceiros de servidores e manufatura avançada de IA como a TSMC, Foxconn, Wistron e Pegatron. Impacto no mercado: os gastos de capital com IA seguem como um dos apoios estruturais mais fortes para as bolsas globais, beneficiando semicondutores, encapsulamento avançado, servidores, energia, data centers e a cadeia de suprimentos correlata. No entanto, se os rendimentos dos Treasuries dos EUA continuarem subindo, ativos de IA com avaliação elevada ainda podem sofrer correções pontuais.
Notícias do ecossistema cripto
BTC, ETH e SOL continuam a enfraquecer; o mercado cripto segue precificação macro. Em 27 de maio, não há uma tendência cripto claramente independente; o mercado é influenciado principalmente por rendimentos dos Treasuries, dólar, fluxos do ETF e pelo apetite geral por risco.
Impacto no mercado: se o preço do petróleo continuar caindo e os fundos do ETF pararem a saída, o mercado cripto pode estabilizar; se o dólar e os rendimentos dos Treasuries voltarem a subir, o BTC e altcoins de alta elasticidade seguirão sob pressão. 2. Os ETFs relacionados à Solana tendem a ficar relativamente mais estáveis, mas ainda com escala pequena. De acordo com a Farside, ETFs relacionados à Solana tiveram fluxo líquido de cerca de US$ 5,8 milhões em 22 de maio, e em 26 de maio ficaram praticamente em zero entrada. Em comparação com as saídas de ETFs de BTC e ETH, o desempenho dos fundos em SOL fica relativamente mais firme, mas o tamanho total ainda é limitado. 3. A SoFi levou stablecoins a usuários de varejo, e as finanças tradicionais continuam entrando em pagamentos on-chain. A SoFi anunciou que seus quase 15 milhões de usuários poderão comprar, vender e manter SoFiUSD dentro do app da SoFi. O SoFiUSD opera sobre Ethereum e Solana, faz ancoragem 1:1 ao dólar e pode ser resgatado via SoFi Bank.
O tamanho total das stablecoins está basicamente estável, e stablecoins em dólar ainda dominam absolutamente. De acordo com a DefiLlama, o valor de mercado total das stablecoins é de cerca de US$ 322,57 bilhões; a variação em 7 dias é de aproximadamente -0,02%; a participação do USDT é cerca de 58,67%. O tamanho do USDT é cerca de US$ 189,2 bilhões e o do USDC cerca de US$ 76,6 bilhões.
O BCE se opõe ao relaxamento das regras de stablecoins do euro; as rotas de stablecoins na Europa e nos EUA se diversificam. O BCE alertou os ministros das finanças da UE que relaxar as regras para emissão de stablecoins em euros pode enfraquecer a capacidade de empréstimo dos bancos e aumentar a dificuldade de gerir a taxa de juros do banco central. A presidente do BCE, Lagarde, e outros dirigentes do banco central estão preocupados de que stablecoins deixem os depósitos bancários mais instáveis e agravem o risco de desintermediação (saída da intermediação bancária) no sistema bancário.
A tokenização de ações e RWA continuam avançando, mas a resistência regulatória persiste. Antes, a Reuters, citando a Bloomberg, informou que a SEC estaria preparando o lançamento de uma “isenção de inovação”, permitindo negociar ativos tokenizados como ações tokenizadas, abrindo potencialmente um novo caminho regulatório para a tokenização de ações tradicionais. Porém, reportagens subsequentes desta semana mostram que o plano encontrou oposição nas bolsas e por participantes do mercado; a SEC adiou a proposta relacionada. Os pontos de controvérsia incluem se ações tokenizadas teriam direito a dividendos, direito de voto, endosso da empresa e se seria permitido que terceiros emitam tokens relacionados sem o consentimento das empresas listadas.
O CLARITY Act ainda é a principal linha de regulação cripto dos EUA. A Comissão Bancária do Senado dos EUA já havia avançado o CLARITY Act. A lei tem como objetivo esclarecer os limites regulatórios da SEC e da CFTC para diferentes ativos digitais e tratar de temas como conformidade de bolsas, corretoras, recompensas com stablecoins e DeFi. A controvérsia mais关键 continua sendo recompensas com stablecoins: o projeto tende a proibir recompensas sobre saldos de stablecoins que sejam semelhantes a juros de depósitos bancários, mas permite parte de recompensas com base em atividades de negociação.
Insight de longo prazo: para observar nosso cenário de longo prazo; bull market/ bear market / mudança estrutural / estado neutro
Sondagem de médio prazo: para analisar em que fase estamos, por quanto tempo essa fase tende a durar e que tipo de situação pode enfrentar.
Observação de curto prazo: para analisar as condições do mercado no curto prazo; e a possibilidade de alguns caminhos e, sob certas premissas, ocorrer algum tipo de evento.
Insight de longo prazo
Baleias de longo prazo não líquidas
Pressão total vendedora spot on-chain
ETF spot de BTC, fluxo líquido
Detentores de longo prazo com mais de seis meses
Transferências de grandes baleias nas bolsas
Detentores de mais de 1 ano vs detentores de curto prazo
Nível de custo para investidores de longo prazo
Análise de ressonância entre on-chain e macro para o BTC: os chips estão ficando mais leves, os fundos ainda não voltaram. O estado central atual do BTC é bem claro: a estrutura de oferta on-chain está melhorando, mas do lado dos fundos ainda há um padrão de frieza. Isso não é um problema puramente on-chain. No lado macro, juros altos, pressão do dólar e saída do ETF, além da entrada das grandes baleias nas bolsas, mantêm o preço pressionado. Do lado on-chain, a parcela de detentores de longo prazo voltou a subir, os especuladores de curto prazo diminuíram, e a oferta flutuante caiu; isso fornece condições para o fundo de médio prazo. A imagem mais real do mercado agora é: a estrutura de fundo está se formando, mas a reversão ainda não foi confirmada.
Baleias de longo prazo não líquidas: o capital mais forte ainda não agiu com firmeza
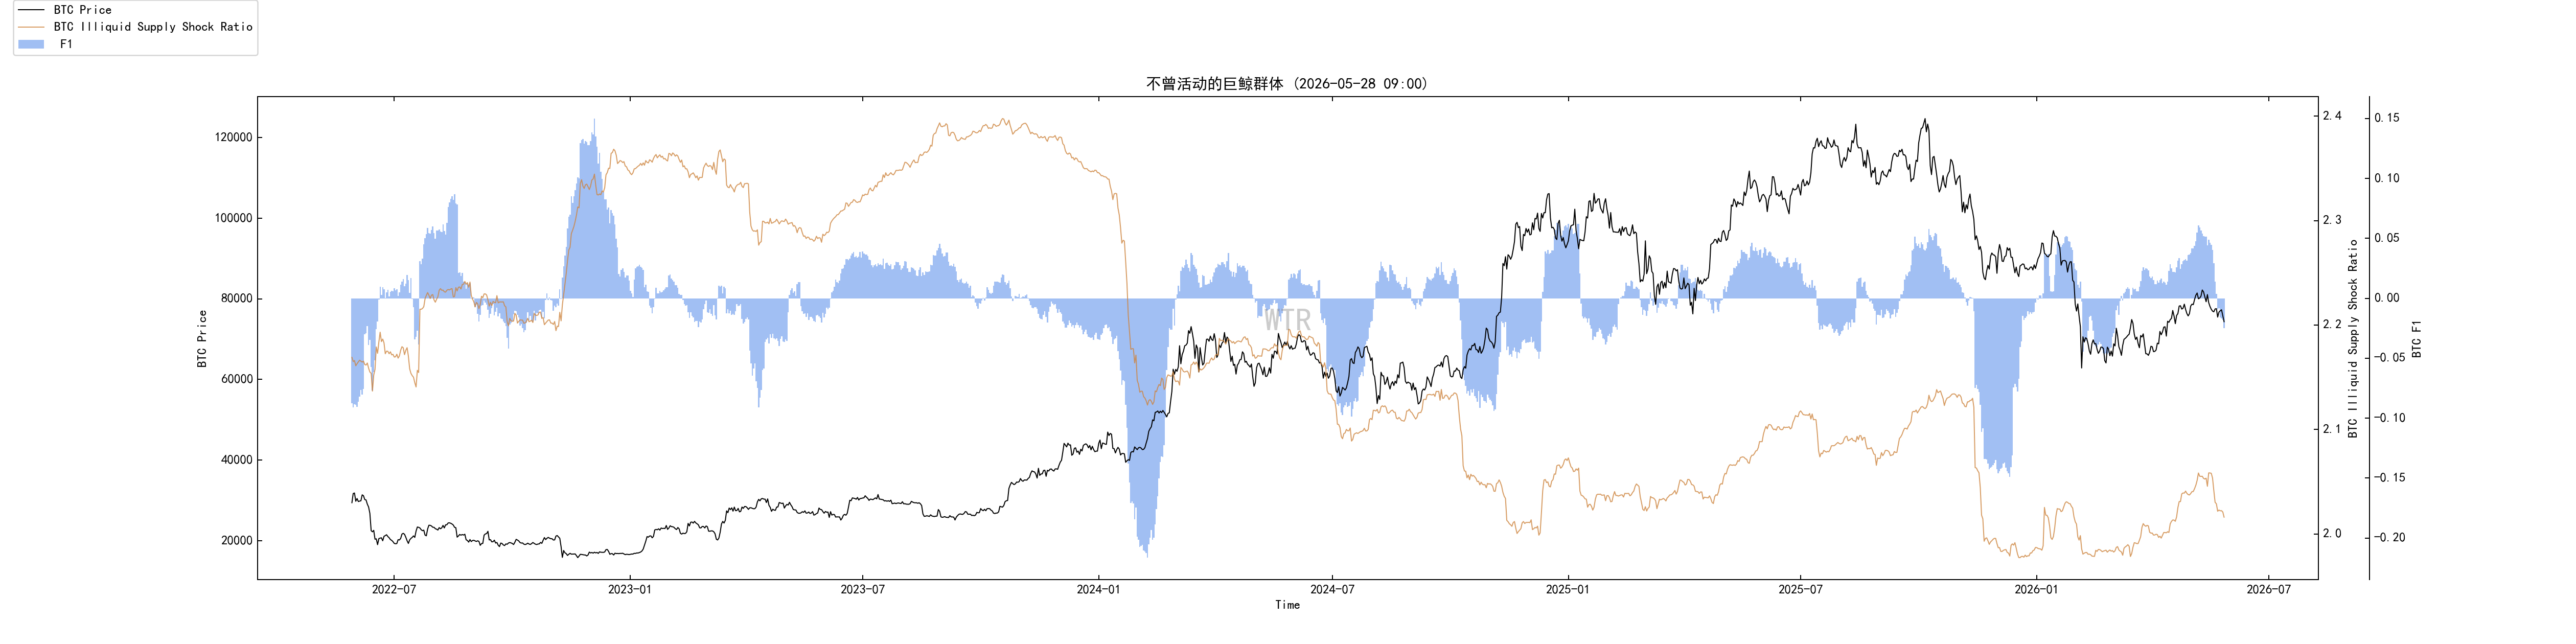 As “baleias” de longo prazo não líquidas realmente tiveram crescimento antes; isso indica que parte do capital de longo prazo está disposta a absorver chips. Mas esse crescimento enfraqueceu claramente acima de US$ 81.000; só voltou a aparecer algum sinal de crescimento quando o preço caiu de volta abaixo de US$ 80.000.
O mais crítico é que, com o preço continuando a enfraquecer, a proporção desse grupo começa a cair rapidamente. Perto de US$ 72.900, as baleias não líquidas de longo prazo seguem em diminuição.
Isso mostra que o grande capital não está apoiando incondicionalmente. Eles compram “pedacinhos” baratos, mas não entram comprando às cegas em um cenário fraco. O comportamento desse grupo se parece mais com um acúmulo sensível ao preço do que com um acúmulo defensivo forte.
Portanto, o sinal dado por esse dado não é forte. Ele prova que há gente olhando do lado de baixo, mas ainda não prova que há gente disposta a continuar comprando no lado de baixo.
Pressão vendedora total spot on-chain: o problema real não é que as vendas estão fortes demais, e sim que as compras estão fracas demais.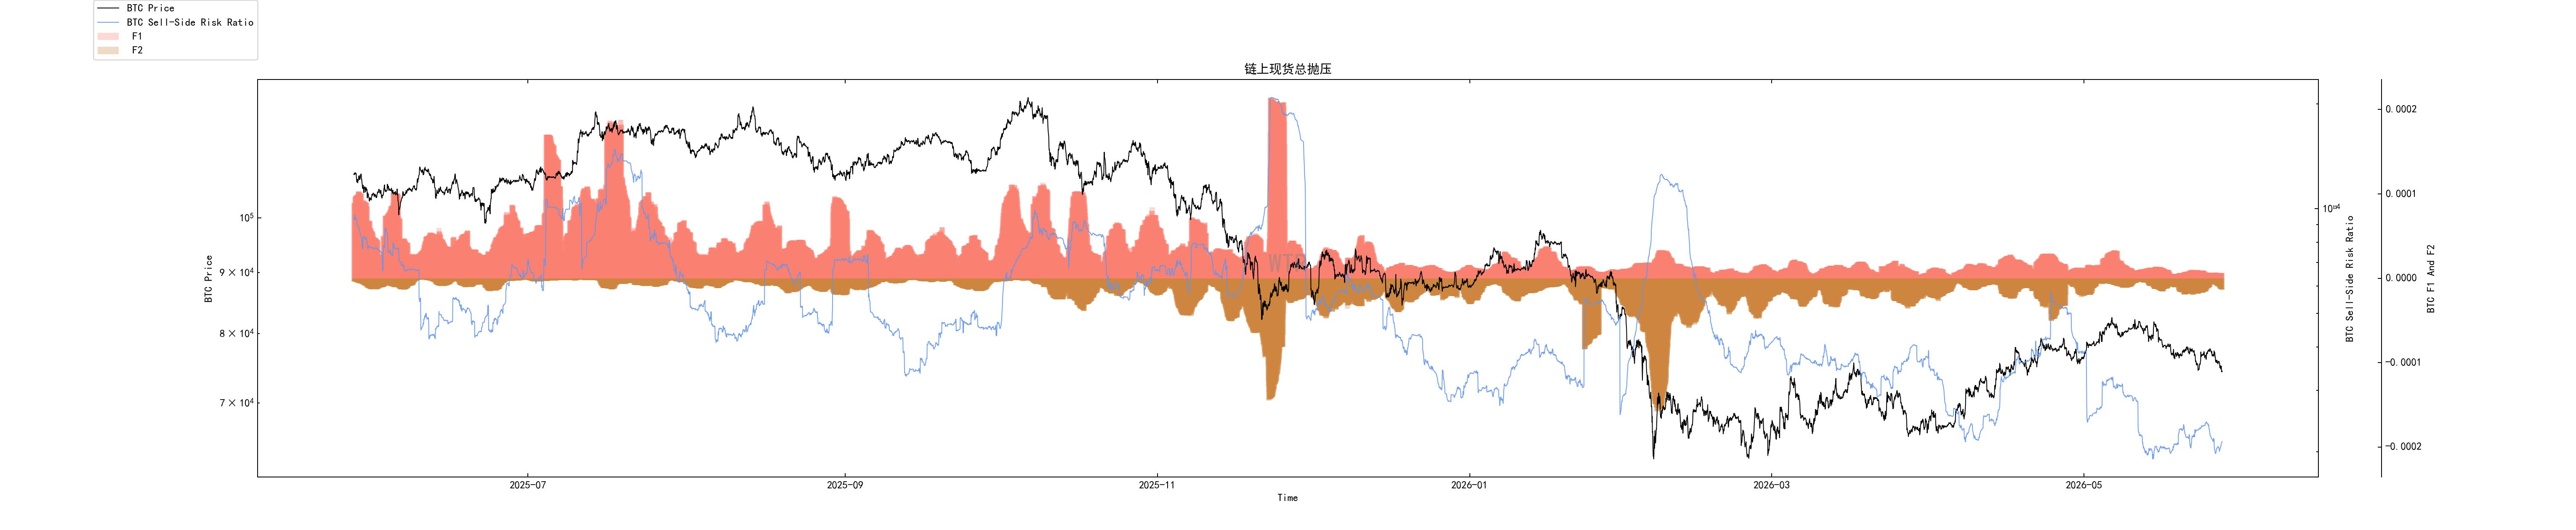 A pressão vendedora total spot on-chain caiu de forma clara após a segunda investida acima de US$ 82.000, mas o preço ficou cada vez mais fraco depois. Esse fenômeno é importante.
Se a pressão vendedora cair e o preço ainda não andar, então o problema não está nas vendas e sim na demanda. O mercado não está faltando “um pouco menos de gente vendendo”, e sim “alguém disposto a comprar de forma contínua”.
Agora que o preço caiu para perto de US$ 78.000, a pressão total vendedora spot volta a subir, especialmente durante a fase de repique. Isso indica que há um grupo de capital acima tratando o repique como uma janela de saída.
Isso tornará o repique mais “embotado”. A pressão vendedora em níveis baixos não é extrema, mas enquanto o preço subir, as ordens de venda voltam a aparecer. O mercado não é que não tenha espaço para repique; é que cada repique precisa antes absorver o desejo de saída acima.
Fluxo de fundos do ETF de BTC: o lado institucional ainda está em retirada; a compra no curto prazo ainda não voltou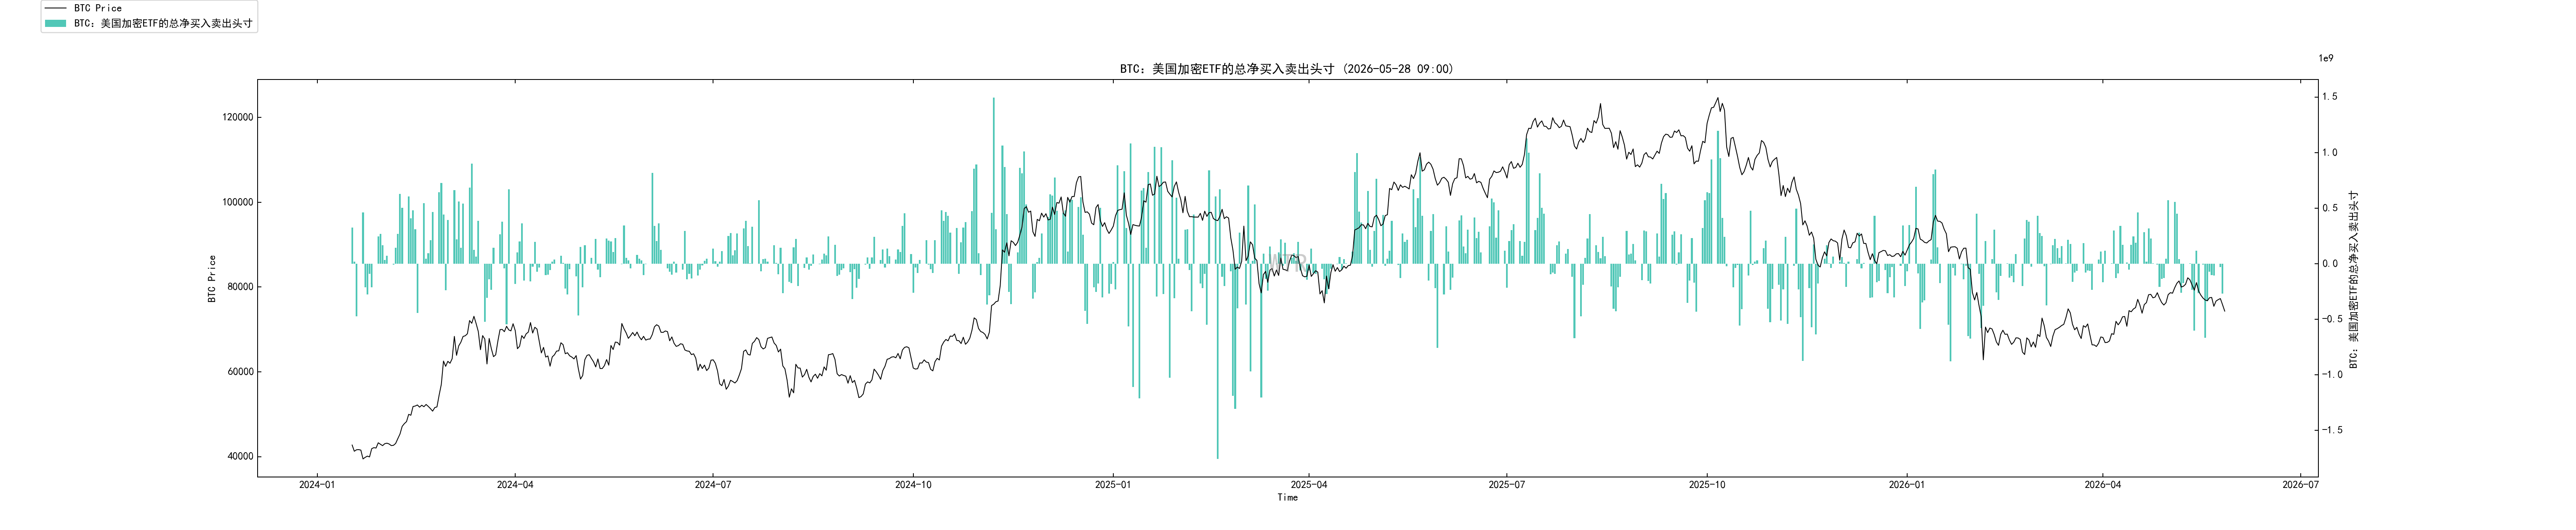 O sinal mais direto do ETF de BTC agora é: o preço cai enquanto há saída de fundos.
O pior é que, durante os repiques anteriores, também houve saídas grandes.
Isso indica que o capital do sistema financeiro tradicional não está tratando a queda como oportunidade estável de recomprar; pelo contrário, está tratando o repique como saída de liquidez. O ETF, que era um canal central de precificação institucional nesta rodada de BTC, temporariamente deixou de ser sustentação e virou pressão.
Isso afeta muito a trajetória de curto prazo. Mesmo que os “chips” de longo prazo na cadeia continuem se acumulando, se os fundos do ETF não pararem de sair, o preço dificilmente consegue se recuperar de forma suave.
No momento, o BTC não está faltando uma história; está faltando compra marginal. Se o ETF não voltar a ter fluxo de retorno, o mercado apenas melhora a estrutura on-chain, mas a tendência de preço não deve se fortalecer facilmente.
Estrutura de posições dos participantes de longo prazo: condições do fundo de médio prazo em acumulação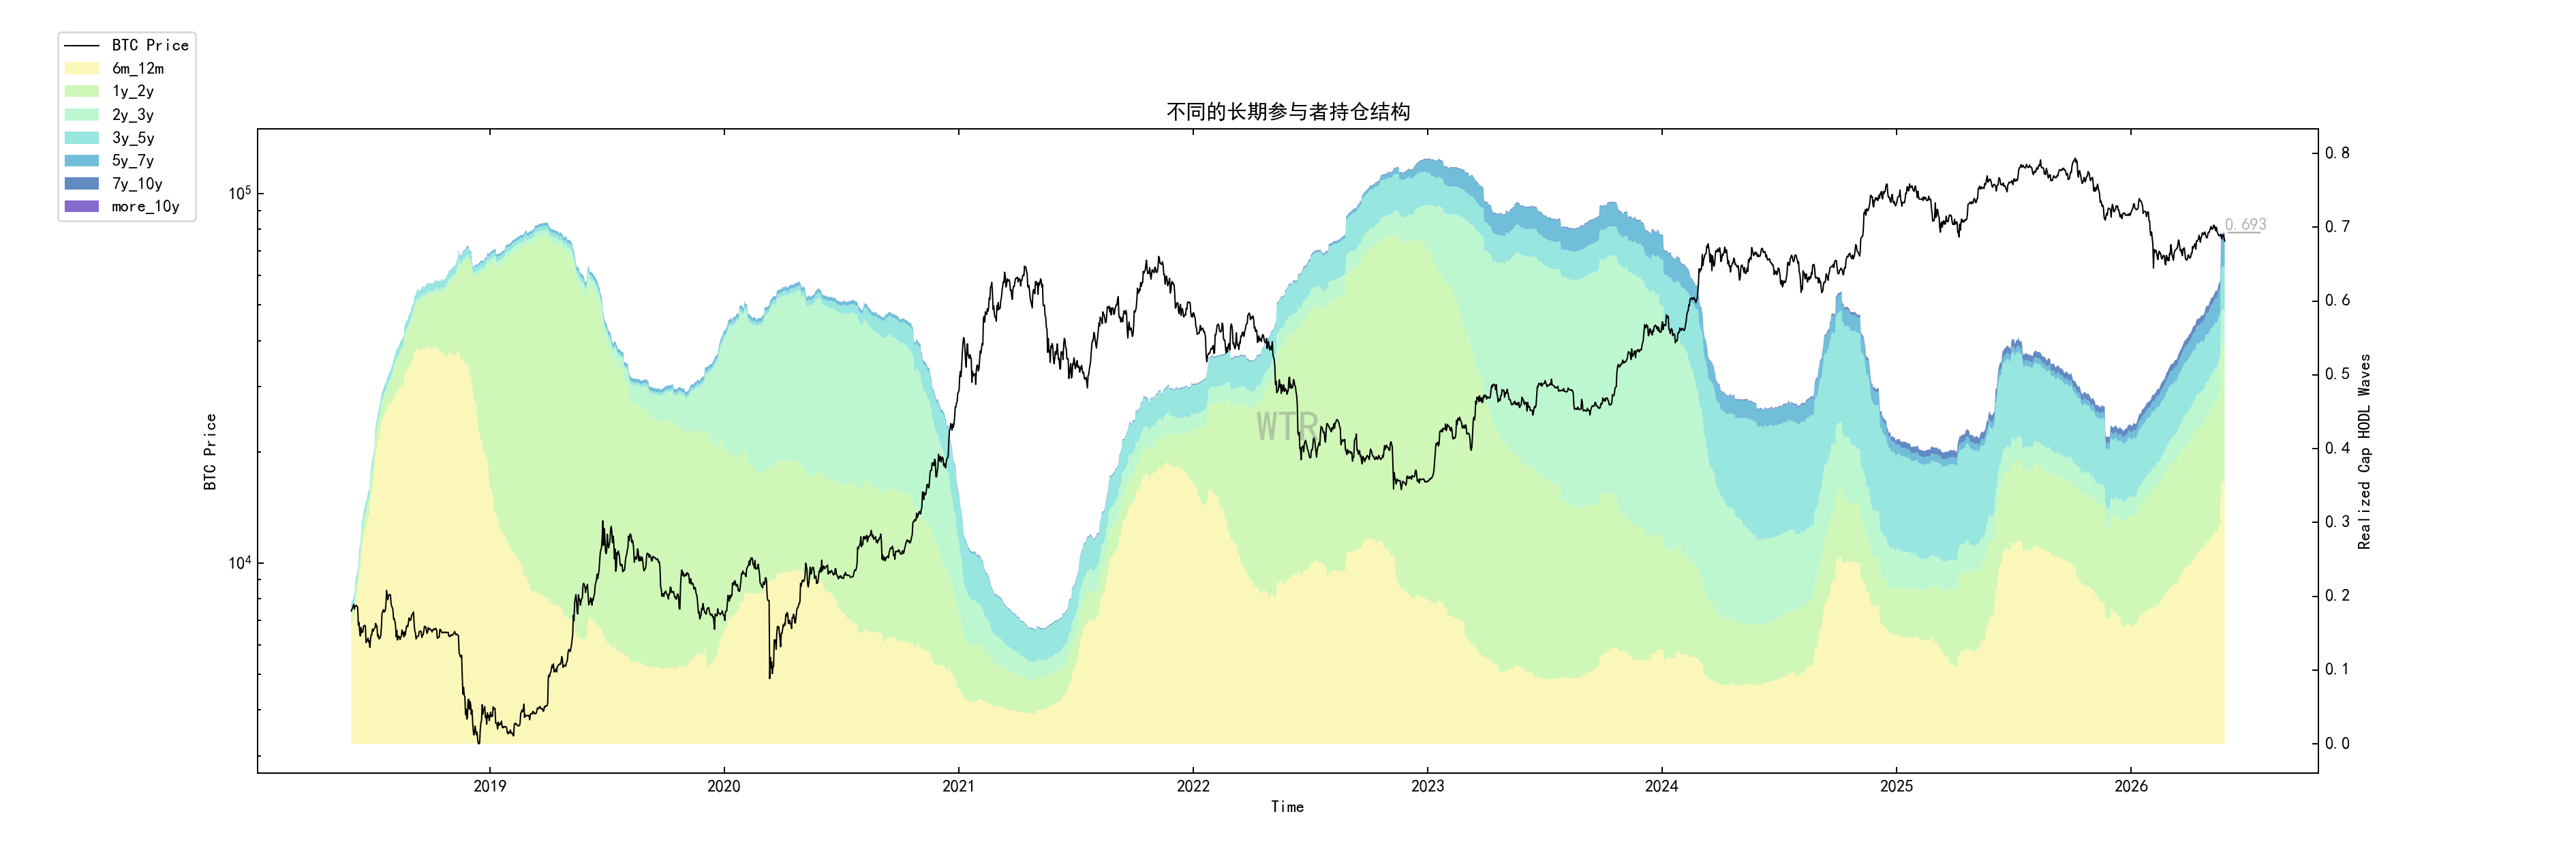 A proporção de participantes de longo prazo com mais de seis meses subiu de cerca de 0,527 para 0,693; na semana passada, o aumento foi muito rápido. Este é o sinal de médio prazo mais valioso entre esses dados on-chain.
Historicamente, quando a proporção de chips de longo prazo sobe rapidamente e se aproxima de níveis altos, isso costuma corresponder à região do grande fundo do mercado. A lógica é simples: os chips especulativos de curto prazo são limpos; os chips vão ficando sedimentados com pessoas que não negociam facilmente; e a oferta flutuante do mercado diminui. Depois, desde que cheguem novas compras, a elasticidade do preço aumenta bastante.
Mas aqui não dá para extrapolar mecanicamente. Com a alta na proporção de detentores de longo prazo, parte vem de uma absorção real e parte de uma “envelhecimento natural” dos chips e de saída do capital de curto prazo. Isso mostra que o mercado está ficando mais leve, mas não significa necessariamente que vai subir imediatamente.
Esse indicador lembra mais um “esqueleto” de estrutura de fundo, e não um “acelerador” para início de tendência.
Transferências líquidas grandes nas bolsas: as baleias ainda estão empurrando chips para posições realizáveis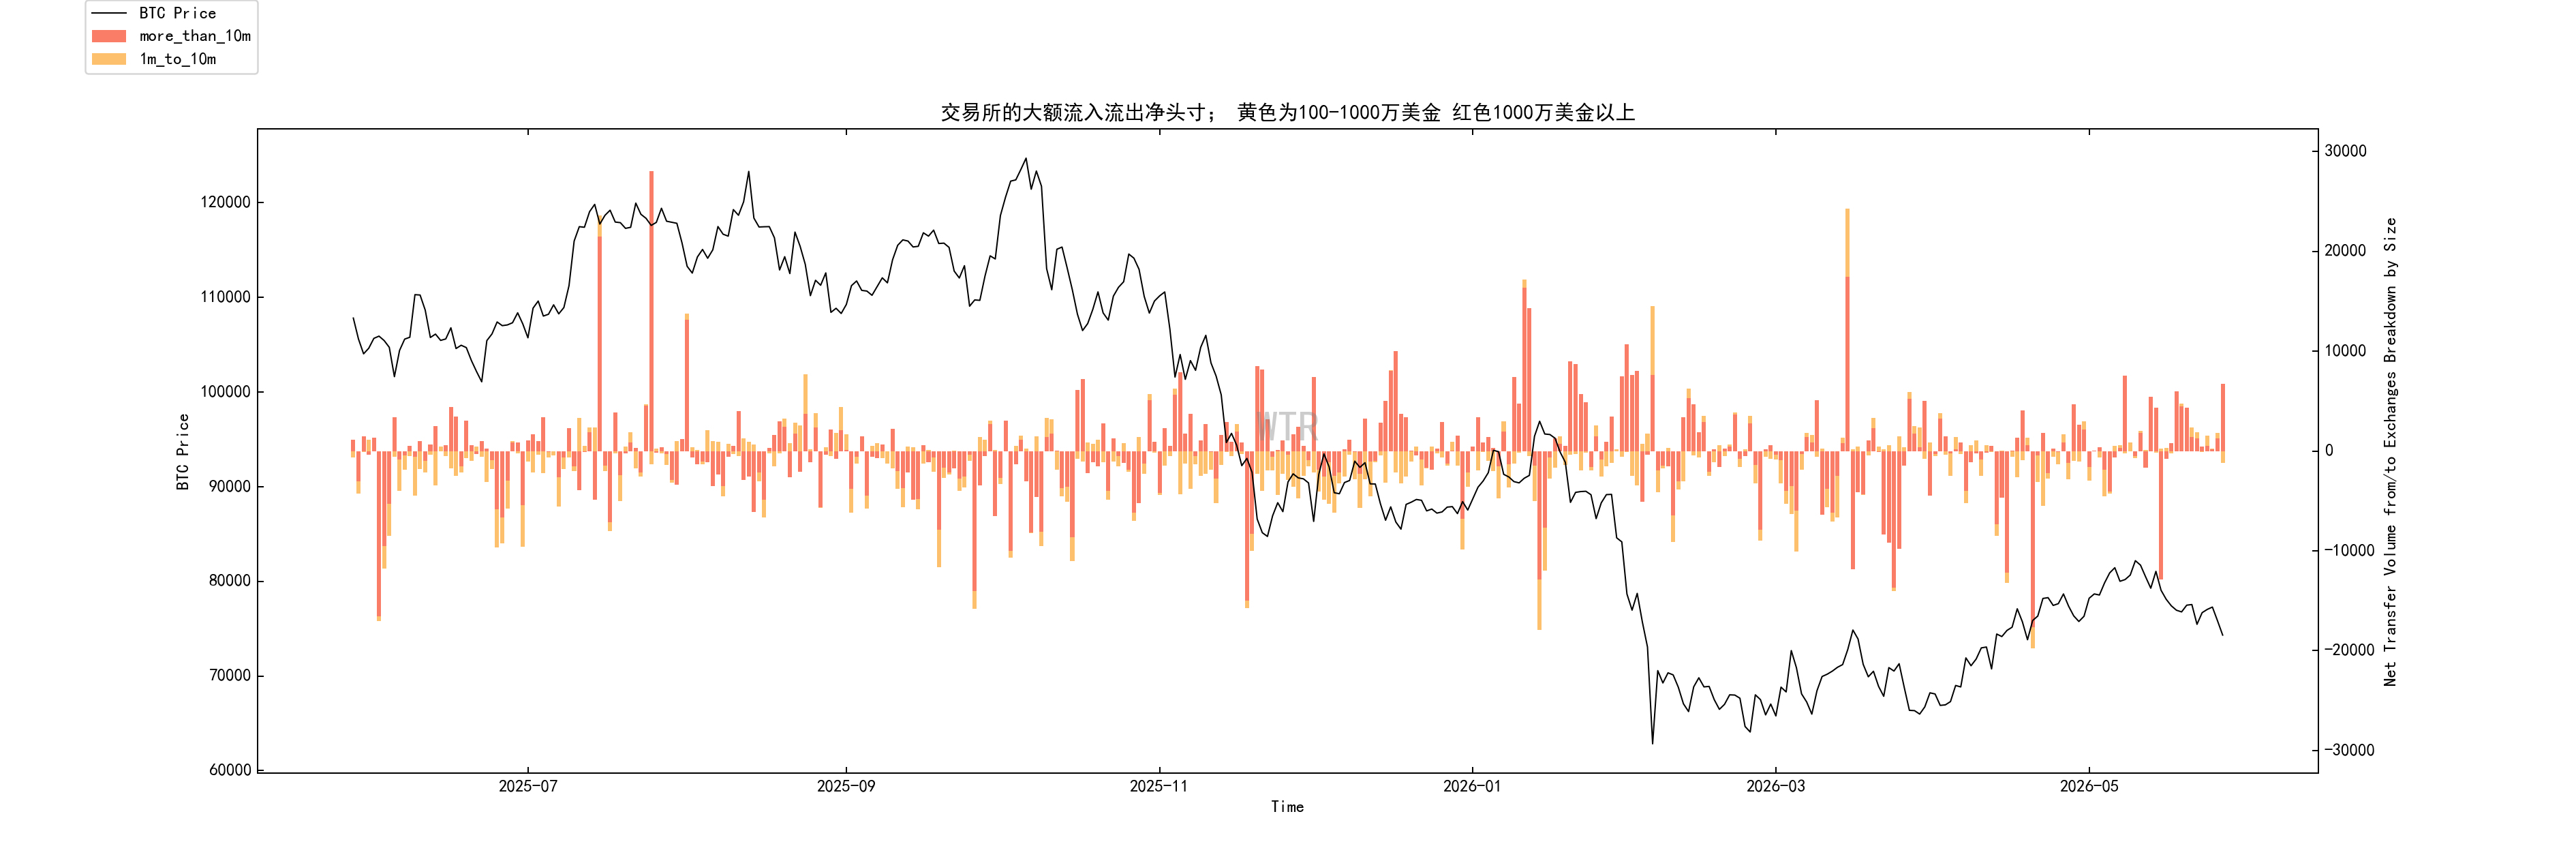 Transferências líquidas grandes nas bolsas estão, no conjunto, mais para entrada; isso mostra que grandes fundos ainda estão transferindo moedas para as bolsas.
Isso não significa necessariamente venda imediata, mas ao menos representa três tipos de ação: realizar lucros, fazer hedge e reduzir exposição a risco. Seja qual for a ação, não é um sinal de absorção forte.
O que é mais problemático é que este dado aparece ao mesmo tempo que a saída do ETF. Um representa a retirada de capital da ponta do sistema financeiro tradicional; o outro representa grandes fundos on-chain colocando chips nas bolsas. Como ambos os lados ficam cautelosos, o mercado dificilmente forma um repique forte.
É também por isso que o repique tende a falhar com facilidade. Quando o preço sobe um pouco, enfrenta necessidades de liquidez de grandes fundos.
Detentores com mais de 1 ano vs especuladores de curto prazo: chips de longo prazo estáveis, capital de curto prazo em retirada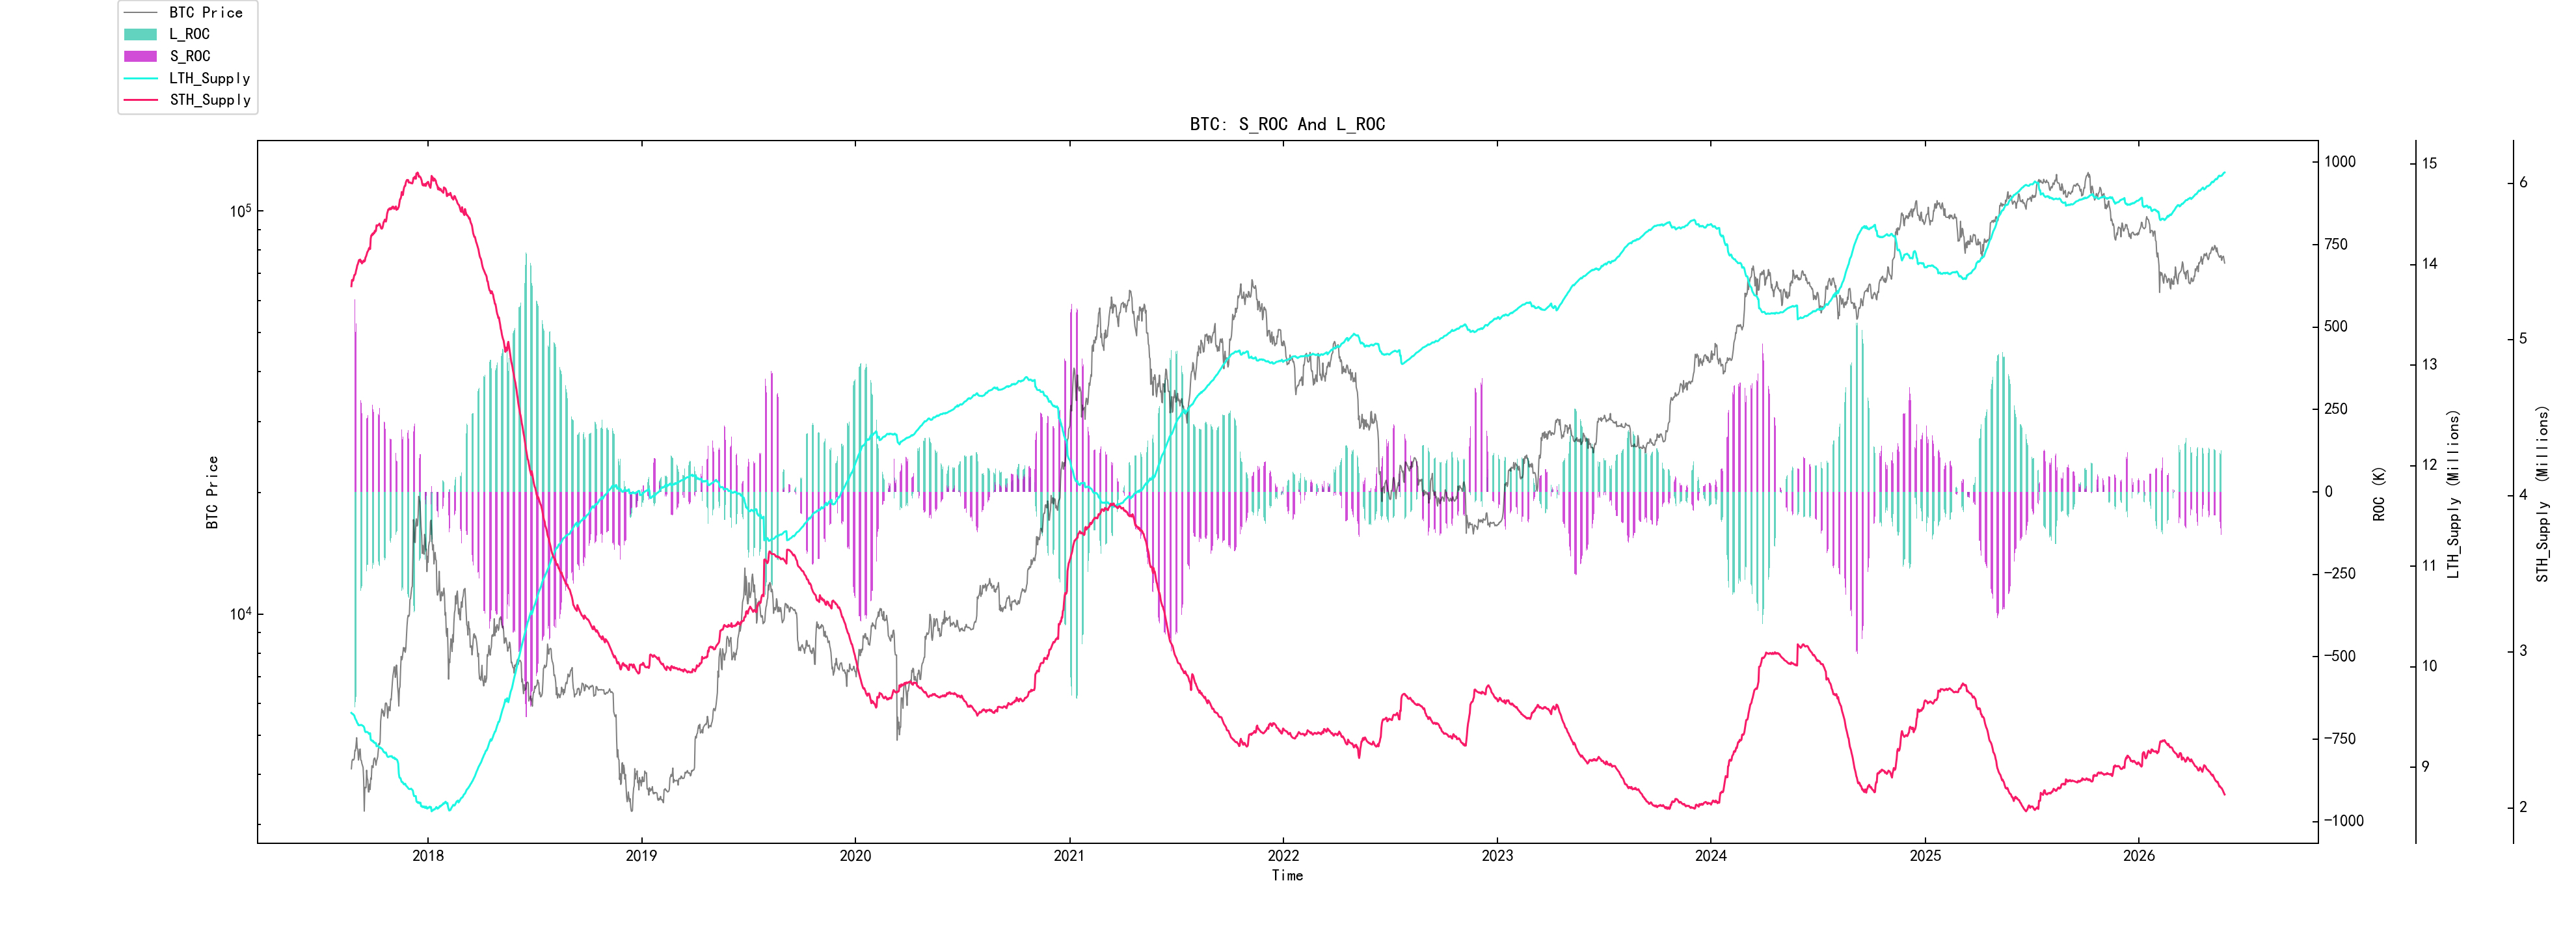 Detentores com mais de 1 ano continuam com um pequeno aumento; especuladores de curto prazo começam a cair levemente.
Em vários momentos no passado de fases de alta com boa performance, a base quase sempre foi: aumento contínuo de detentores de longo prazo, compressão de chips de curto prazo e um float mais apertado. Agora, essa estrutura está surgindo.
Mas a queda dos especuladores no curto prazo também tem outro lado: menos capital ativo no mercado reduz a força motriz de curto prazo. Os detentores de longo prazo reduzem a oferta; o capital de curto prazo empurra o preço. Agora, o primeiro está melhorando, e o segundo está recuando.
Portanto, esses dados mostram que o mercado está saindo de um estado de ansiedade e indo em direção a sedimentação. Para o médio prazo, isso é bom; mas para o curto prazo, talvez não seja imediatamente favorável.
Linha de custo dos detentores de curto prazo: US$ 77.800 é o divisor de águas mais direto no momento.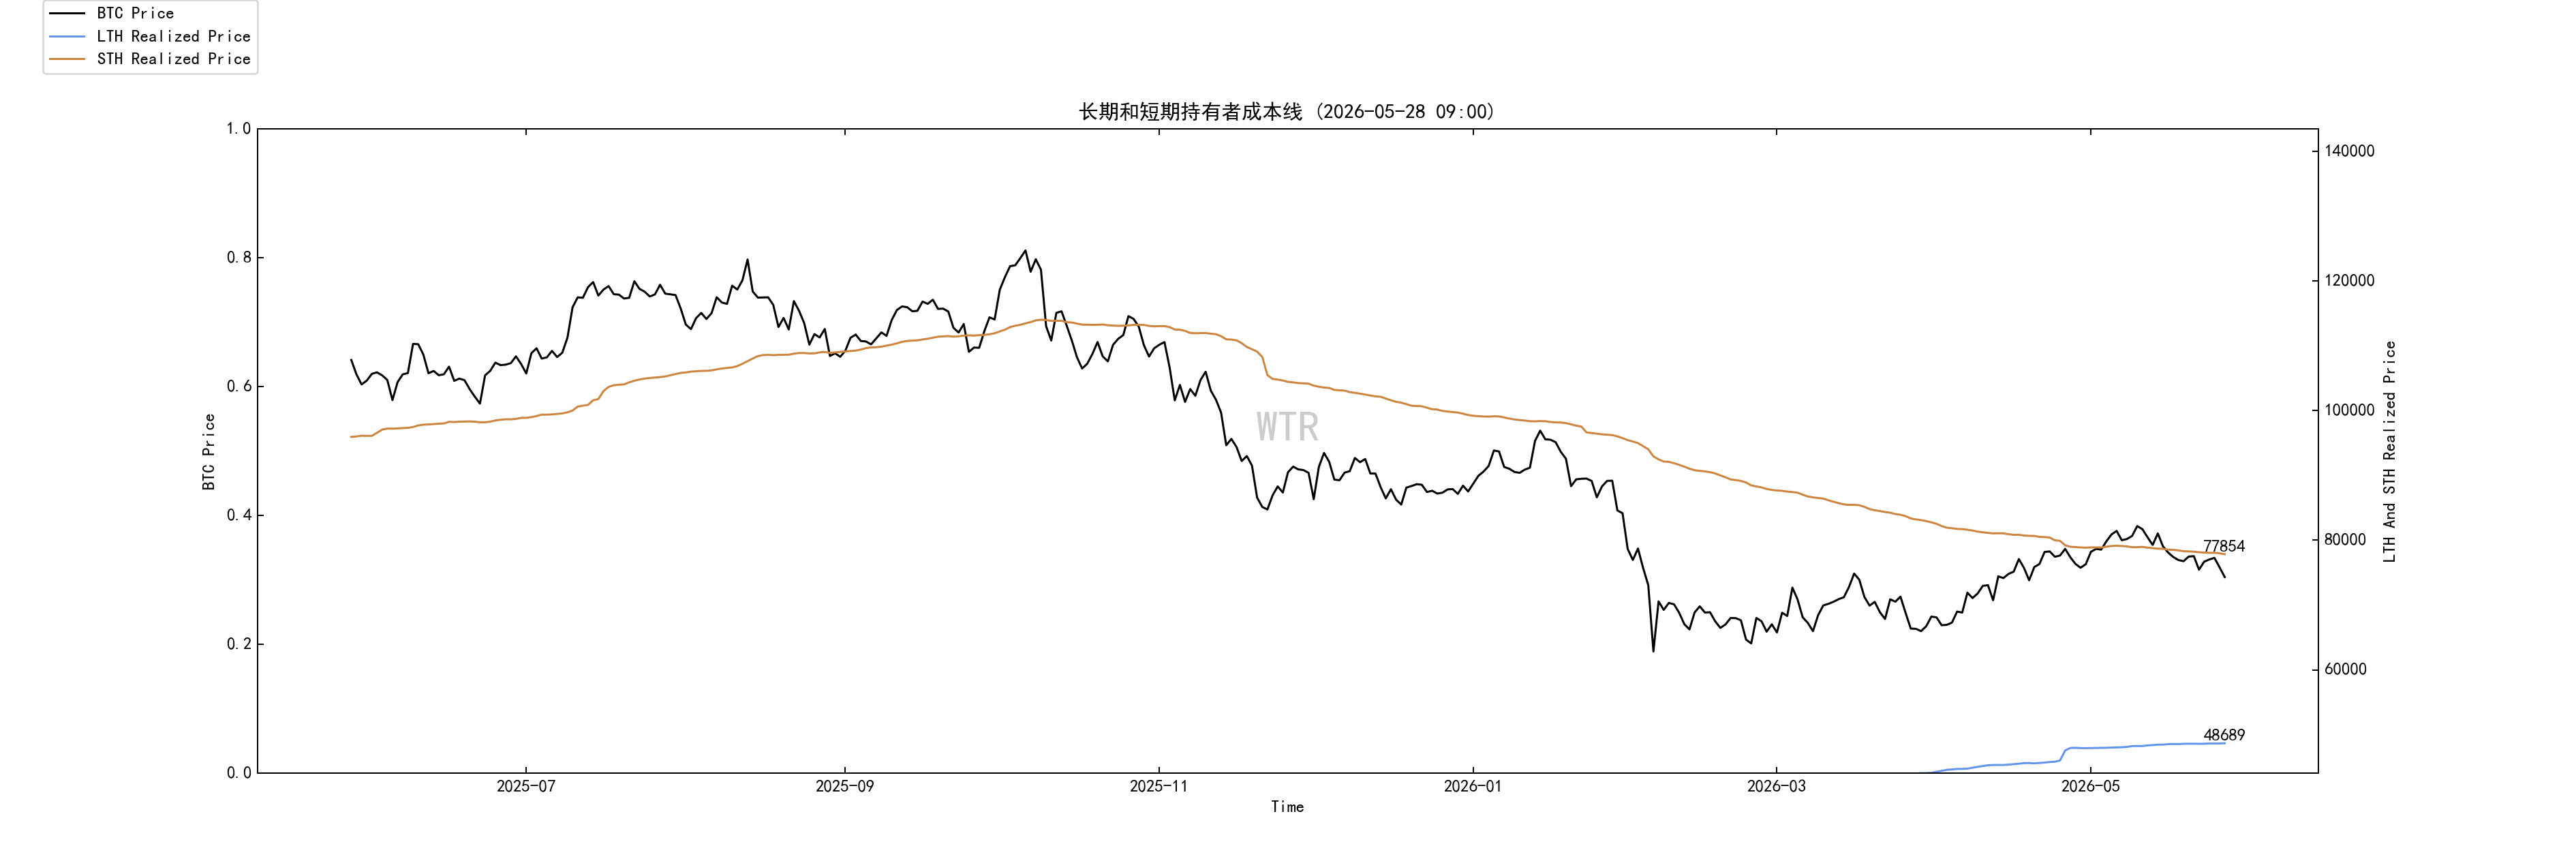
A linha de custo dos detentores de curto prazo fica perto de US$ 77.800. Esse nível é fundamental. Abaixo dele, os participantes de curto prazo estão, no conjunto, em estado de prejuízo ou pressão; quando o preço repica de volta para perto, é fácil aparecerem ordens de resgate, redução de posição e vendas por controle de risco. Se o preço voltar a ficar acima e se estabilizar, a pressão psicológica dos chips no curto prazo diminuirá, e o mercado terá chance de passar de “repique vendido” para “recuo com gente comprando”. Portanto, US$ 77.800 não é um ponto comum. É um divisor de águas do estado do capital no curto prazo. Se não subir e ficar acima, o mercado ainda será uma estrutura de repique fraco. Se subir e se mantiver, aí sim faz sentido discutir uma reparação em posições mais altas.
2. Análise geral: on-chain está construindo base, e o macro e os fundos ainda estão pressionando.
Ao colocar os dados on-chain junto com as notícias macro, a linha mestra do mercado atual fica bem clara. No lado macro, a queda do petróleo aliviou o risco de inflação extrema, mas não devolveu realmente o “trade” de cortes de juros. Os rendimentos dos Treasuries ainda estão altos e o dólar ainda tem risco de se fortalecer. O Fed e outros bancos centrais importantes não entraram em regime de flexibilização. Ativos de risco agora enfrentam não expansão de liquidez, mas restrição de valuation em um ambiente de juros altos. No lado do ETF, os fluxos de BTC e ETH seguem fracos. Em especial para o ETF de BTC: ele cai enquanto há saídas, mostrando que o capital tradicional não formou um lastro estável de absorção. Antes, os ETFs eram um canal de entrada de capital incremental; agora, no curto prazo, viraram uma janela de retirada. No lado on-chain, a estrutura de posições de longo prazo melhorou claramente. A proporção de detentores com mais de seis meses e mais de um ano aumentou; especuladores de curto prazo caíram, indicando que os chips estão se sedimentando. A redução da oferta flutuante é muito importante para o médio prazo. Mas a entrada líquida grande nas bolsas e a queda das baleias não líquidas indicam que o capital mais forte ainda não está consistente em virar “long”. Esse capital tem observação de nível baixo e alguma absorção, mas não formou uma defesa firme. Portanto, a essência do BTC agora é: o lado da oferta está melhorando, mas o lado da demanda ainda não voltou. Essa frase explica todas as contradições. Por que os chips de longo prazo melhoram e o preço não fica forte? Porque faltam compras. Por que a pressão vendedora cai e o mercado ainda está fraco? Porque ETF e fundos macro não retornaram. Por que há sinais de fundo em níveis baixos, mas não confirma reversão? Porque as baleias e instituições ainda estão retirando com cautela. Por que, no curto prazo, parece fácil o repique falhar? Porque perto de US$ 77.800 há pressão de custo no curto prazo, e acima ainda existem vendas de repique. Esse é o estado real do mercado: as condições de fundo de médio prazo estão aumentando, mas a tendência de curto prazo ainda não concluiu a mudança de regime.
Perspectiva de curto prazo: primeiro olhe US$ 77.800, depois os fluxos do ETF. A posição mais central no curto prazo fica perto de US$ 77.800. Se o BTC não voltar a ficar acima dessa faixa, os detentores no curto prazo seguem sob pressão, e a probabilidade de grandes repiques continuar sendo vendida. Nesse cenário, o mercado deve voltar a testar a demanda de suporte abaixo; a região de US$ 72.900 se tornará um ponto de observação muito importante. Se o preço voltar a ficar acima de US$ 77.800 e os fluxos de saída do ETF desacelerarem, com queda nos grandes fluxos de entrada nas bolsas, a qualidade do repique melhora de forma clara. Aí sim o mercado terá chance de desafiar novamente a faixa de US$ 80.000—82.000. Mas aqui não dá para olhar apenas para o preço. O que realmente importa é o comportamento do capital por trás do preço. Uma recuperação saudável no curto prazo deve ter vários fatores ao mesmo tempo: o ETF parar saídas contínuas, a entrada dos “baleias” nas bolsas diminuir, a linha de custos no curto prazo ser recuperada de forma efetiva, e o rendimento dos Treasuries e o dólar pararem de pressionar ativos de risco. Se houver apenas repique de preço, com o capital ainda saindo, isso é apenas um repique, não uma recuperação.
Perspectiva de médio e longo prazo: a estrutura de fundo está se formando, mas o arranque depende do retorno de capital externo. Do ponto de vista de médio e longo prazo, a estrutura on-chain já começou a apresentar características de fundo. A proporção de participantes de longo prazo vem subindo rapidamente; os detentores de longo prazo com mais de um ano continuam aumentando; os especuladores de curto prazo estão diminuindo. Esses são sinais de que o mercado está passando do caos para a sedimentação. Enquanto esse processo continuar avançando, o “floating supply” do BTC ficará cada vez menor. No futuro, se a pressão de taxas macro amenizar, se o capital do ETF voltar a entrar, a elasticidade de preço será ampliada. Esse também é o motivo pelo qual o mercado não deve ser excessivamente pessimista agora. Os chips estão sendo transferidos para detentores mais pacientes; esse tipo de estrutura geralmente não se reflete imediatamente no preço, mas muda a elasticidade da próxima fase de movimento. O problema é que a melhora estrutural de médio e longo prazo não substitui o influxo de capital de curto prazo. O BTC já não é um ativo puramente on-chain; ele é precificado em conjunto por ETF, dólar, rendimentos dos Treasuries e o apetite global por risco. Sem capital externo, o fundo on-chain só consegue ser construído lentamente, não dá para arrancar rapidamente. Portanto, a chave real de médio e longo prazo não é o ecossistema cripto interno nem as narrativas de vários projetos, e sim se o mercado de capitais voltará a conceder prêmio de risco ao BTC. Se depois os rendimentos dos Treasuries caírem, o dólar enfraquecer e o ETF voltar a ter fluxo líquido de entrada, ao mesmo tempo em que os chips de longo prazo continuam sendo sedimentados, a probabilidade de formar um grande fundo de médio prazo depois desta queda aumenta de forma significativa. Se o cenário de alta taxa persistir e o ETF continuar saindo, com as baleias grandes entrando continuamente nas bolsas, mesmo que a proporção de chips de longo prazo continue subindo, o mercado ainda pode concluir a “limpeza” por um período mais longo ou a preços mais baixos.
Sondagem de médio prazo
Pontuação global de poder de compra de USDC
Modelo de incrementos
Tendência de posição líquida do BTC nas bolsas
Posição líquida de ganhos e perdas realizados
Razão de ganhos e perdas realizados no ano
(abaixo da figura, pontuação global de poder de compra do USDC)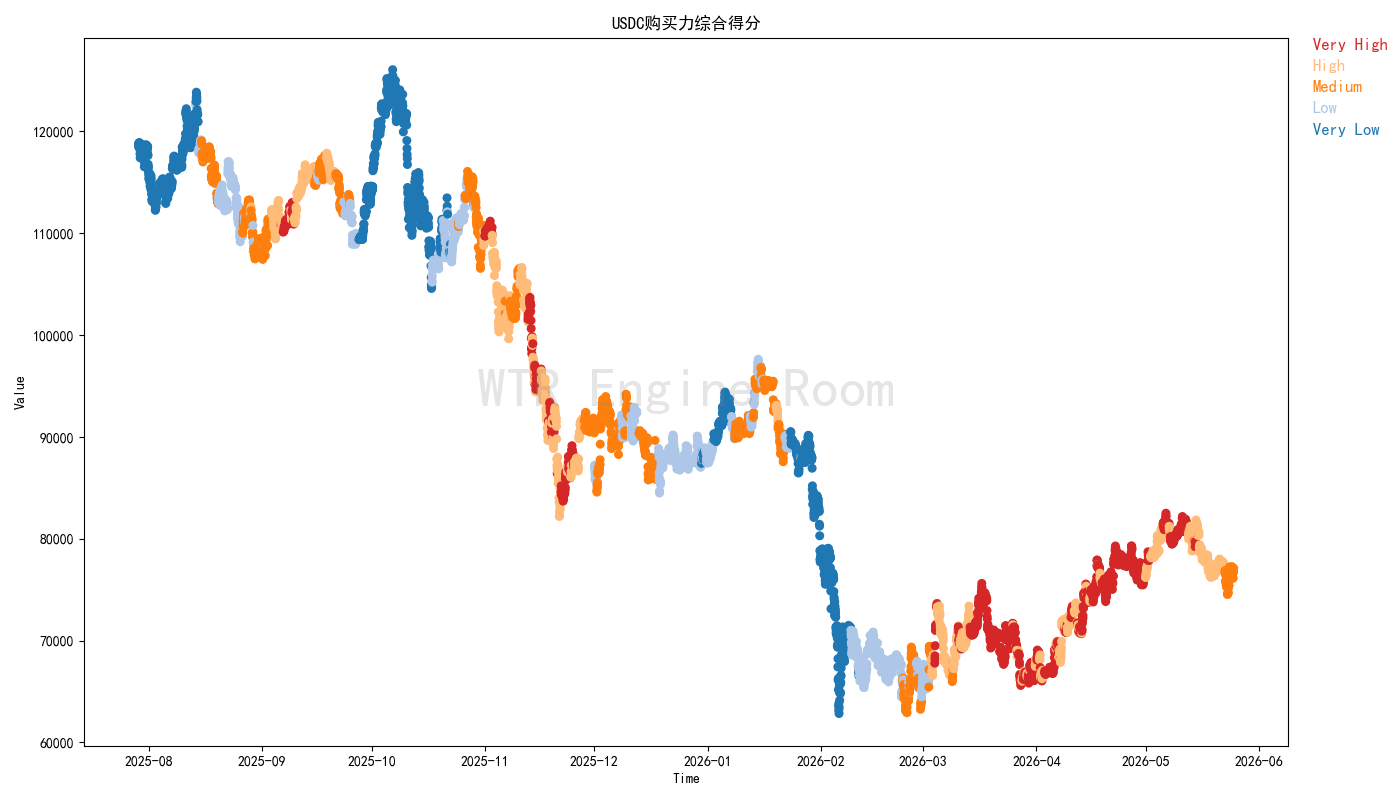 A pontuação de poder de compra do USDC voltou a se contrair recentemente, refletindo que o principal capital do período americano está em uma retirada geral de fundos.
Pelos dados atuais, esses fundos não demonstraram intenção agressiva de alocação; no curto prazo, a tendência é mais observar do que agir de forma impulsiva.
Essa postura cautelosa enfraquecerá ainda mais a força de compra do mercado.
(abaixo da figura, modelo de incrementos)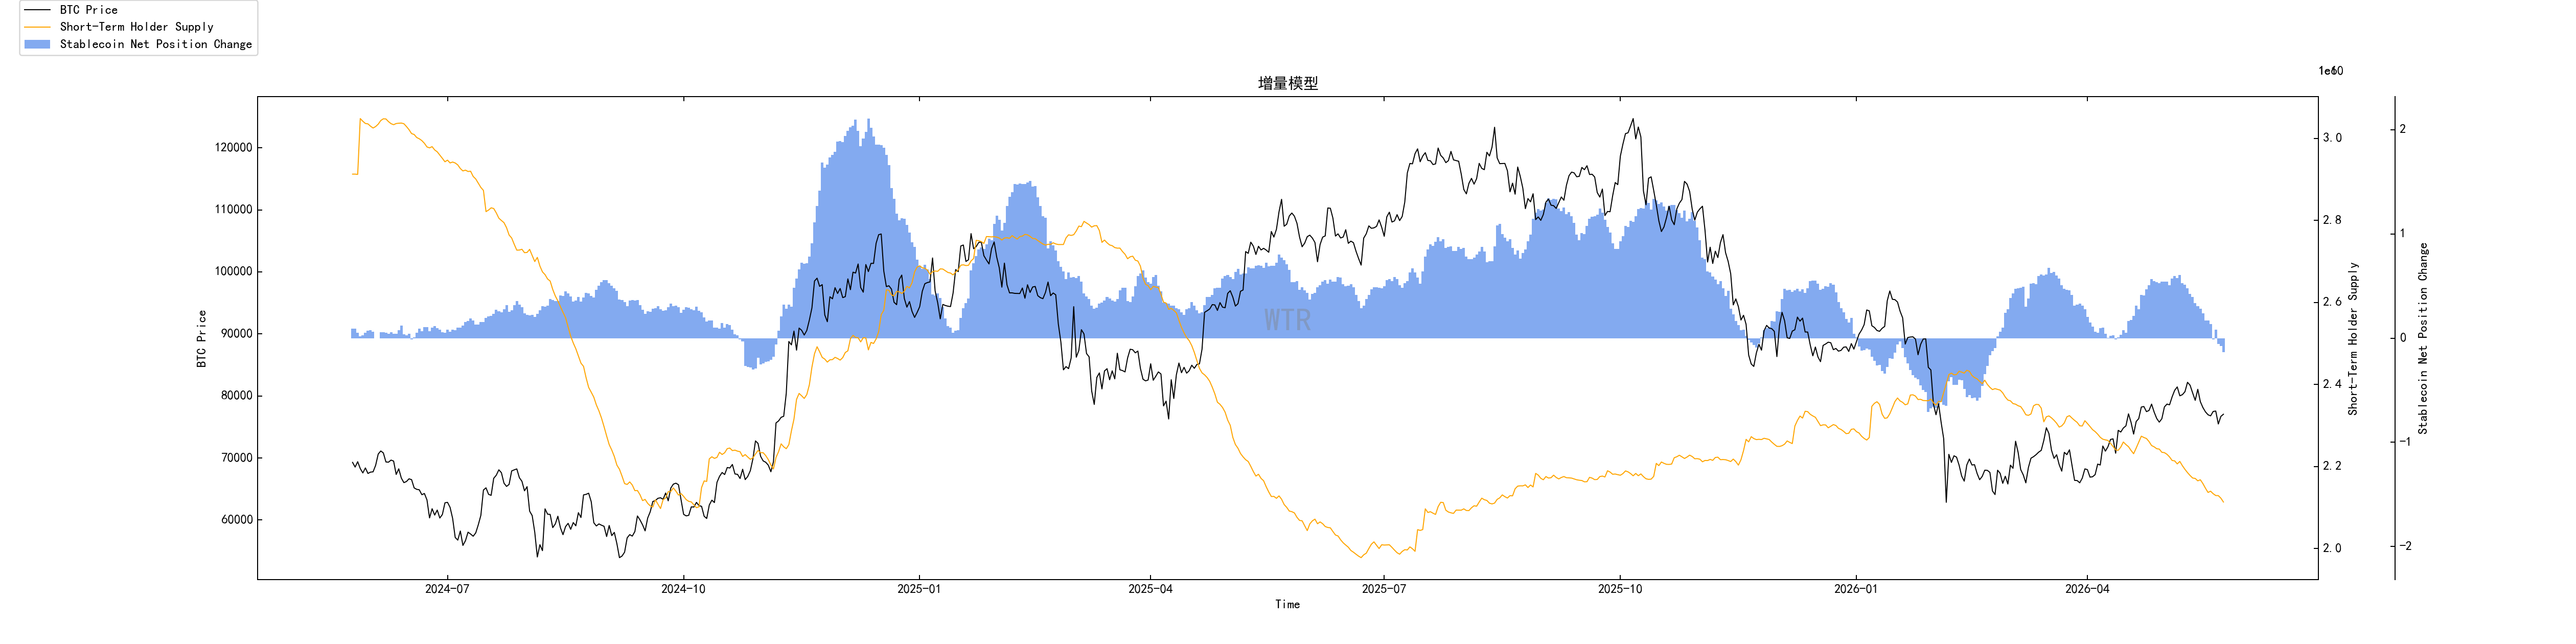 Nas últimas semanas, os fundos incrementais exibiram uma retirada coletiva; a força dos compradores dentro do mercado está encolhendo de forma ordenada.
A oferta de stablecoins e o suprimento líquido de curto prazo estão diminuindo em sincronismo.
Isso mostra que atualmente não é apenas um desacelerar de sentimento; é um clima de saída se espalhando dentro do mercado que continua.
(abaixo da figura, tendência da posição líquida do BTC nas bolsas)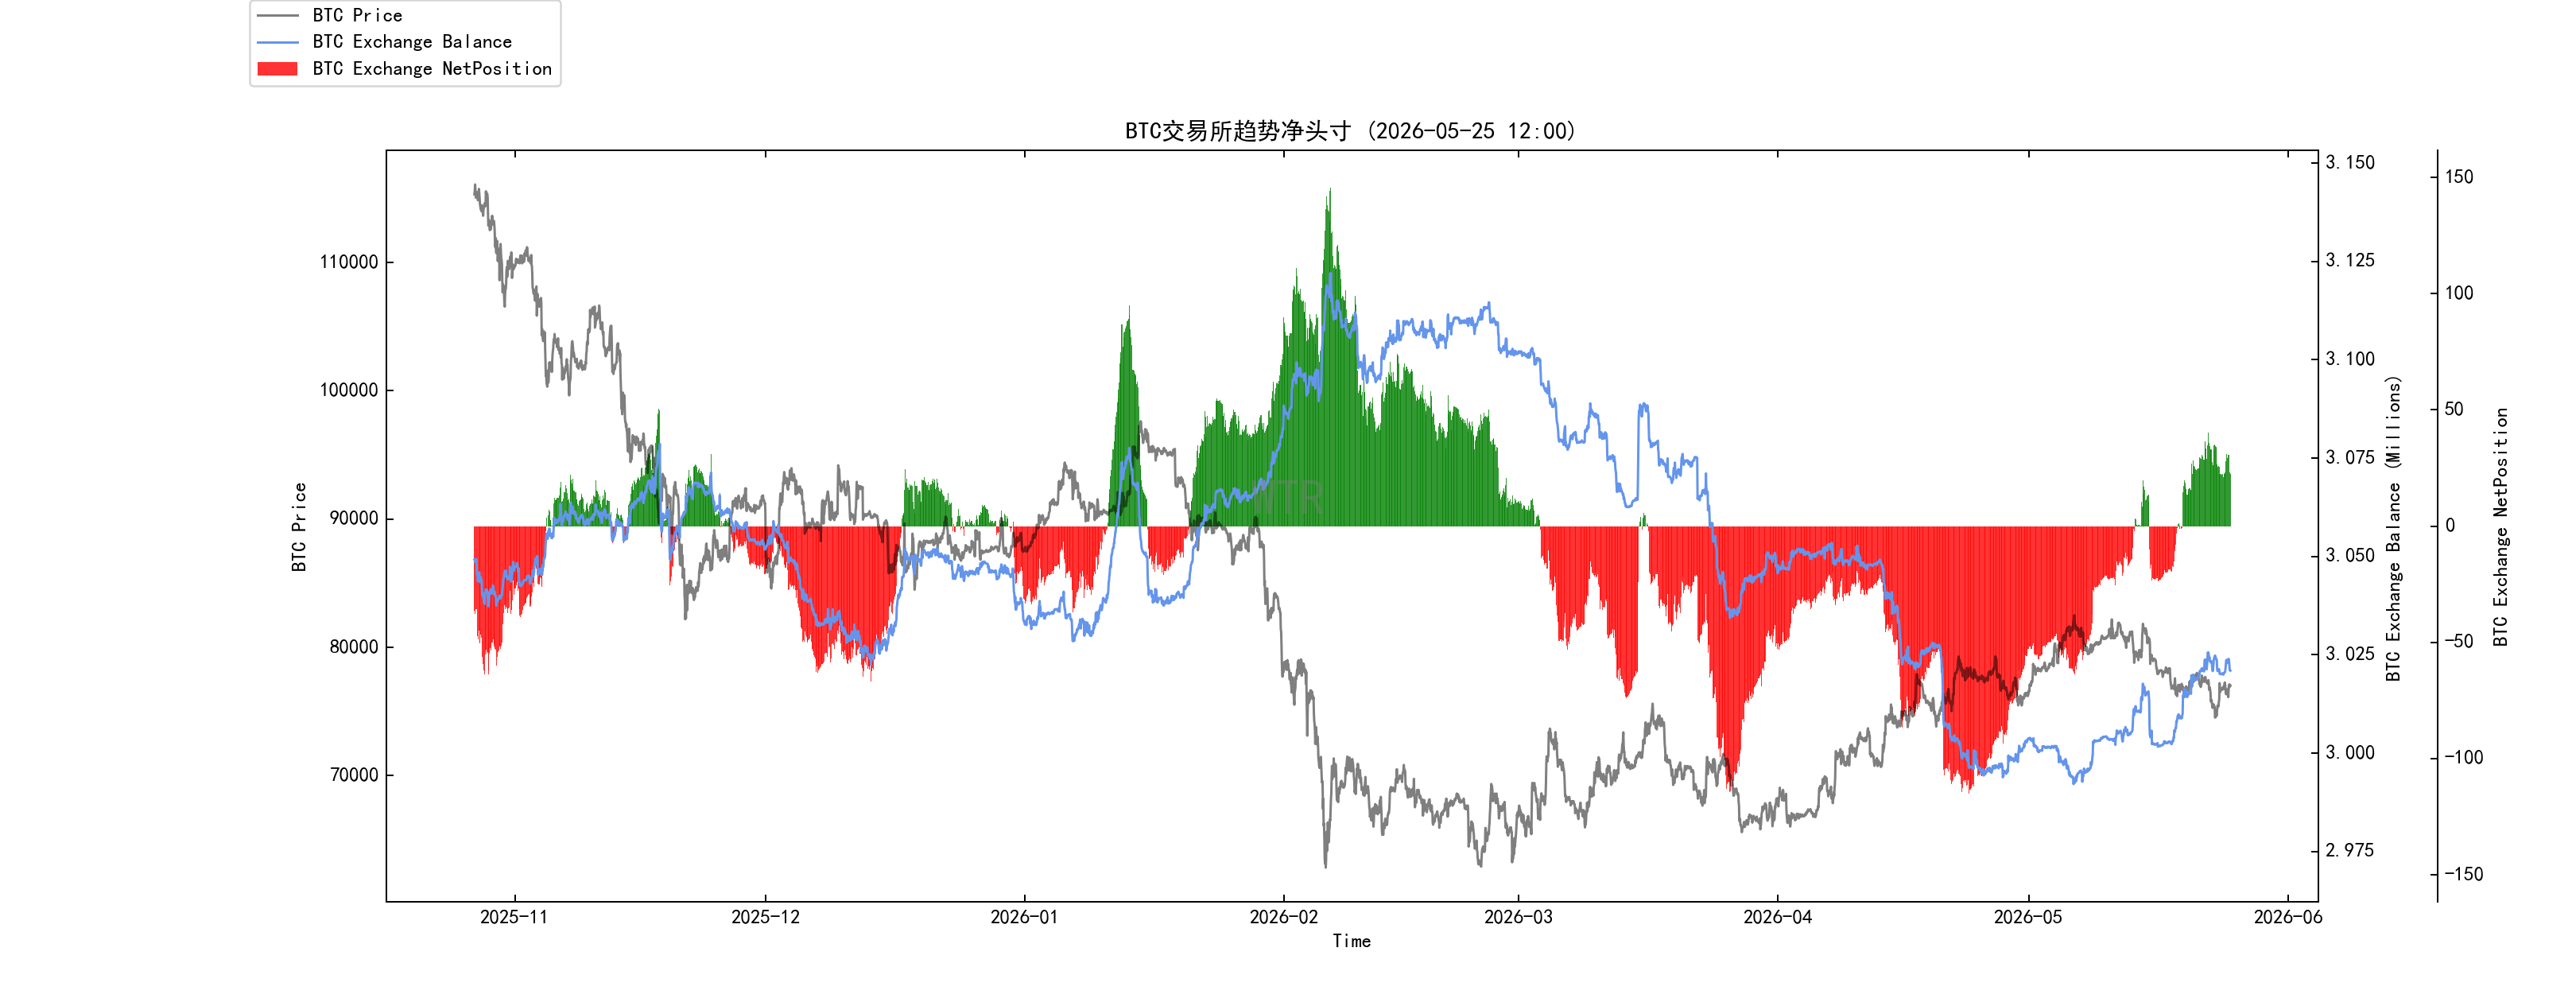 O depósito recente de BTC nas bolsas vem aumentando continuamente; no momento, o mercado não está passando por uma simples retirada de capital, mas sim por uma evolução estrutural do tipo “recuperação—desaceleração—pressão”.
A precificação atual está em um estado de absorver pressão do lado comprador, e esse arranjo de pressão é formado por uma ação coletiva de diferentes tipos de participantes no mercado (baleias, ETF, traders de curto prazo etc.).
O mercado está passando de uma fase anterior de correção ativa para uma fase passiva de pressão.
(abaixo da figura, posição líquida de ganhos e perdas realizados)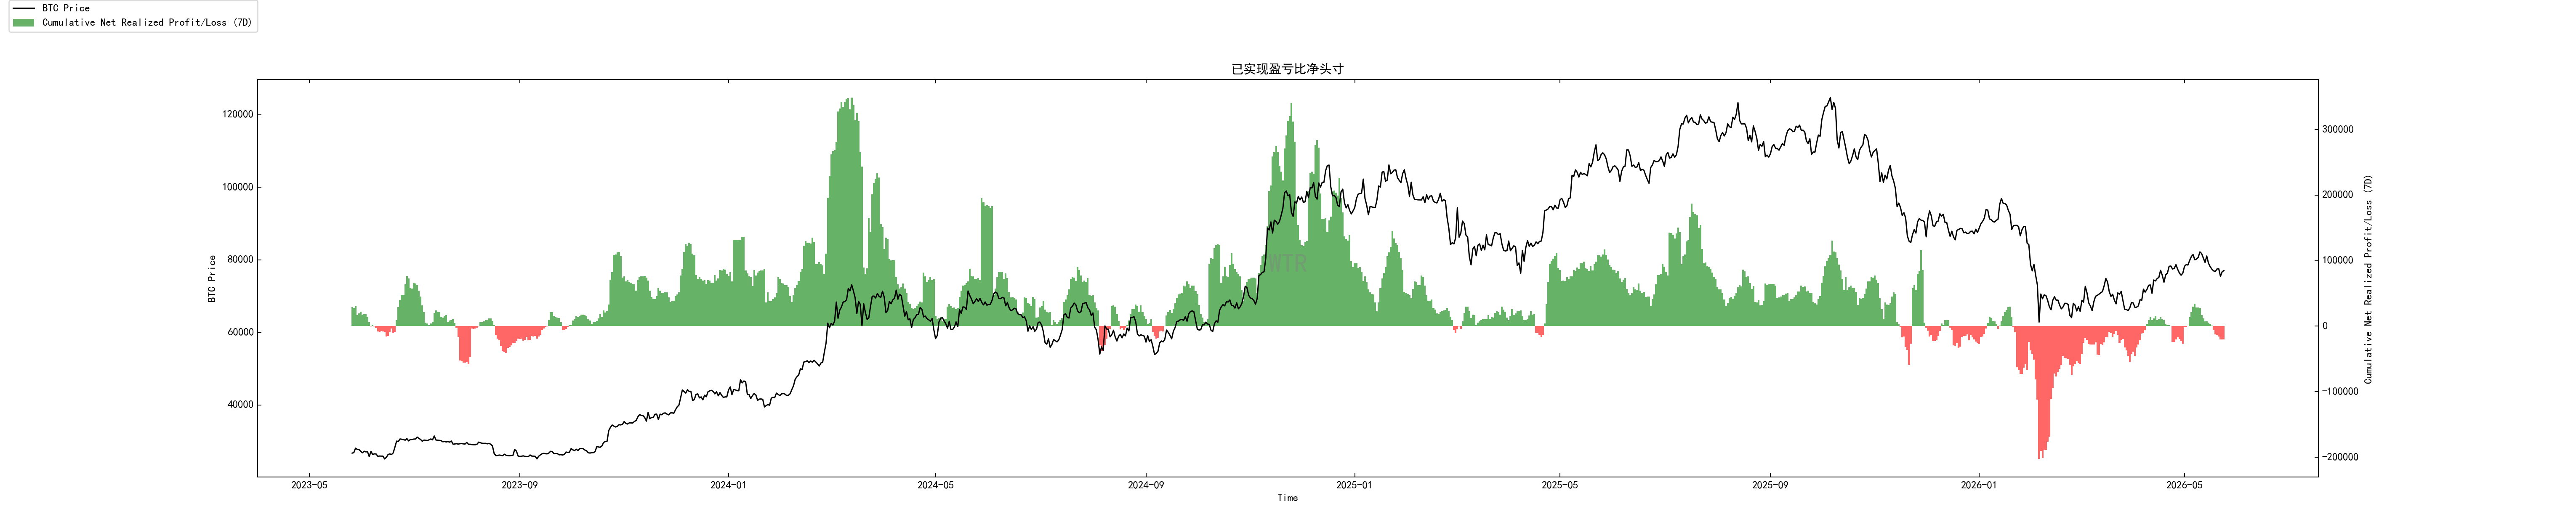 A posição líquida recente de ganhos e perdas realizados mostra que a proporção de chips com prejuízo em movimento voltou a se ampliar, indicando que a pressão de “cortar prejuízo” e sair do mercado está voltando a subir.
Essa mudança estrutural nos lembra de manter cautela na avaliação do tamanho da correção atual do mercado; não é apropriado julgar o fundo cedo.
Se a proporção de prejuízo continuar subindo, a pressão para baixo pode se intensificar ainda mais.
(abaixo da figura, razão de ganhos e perdas realizados no ano)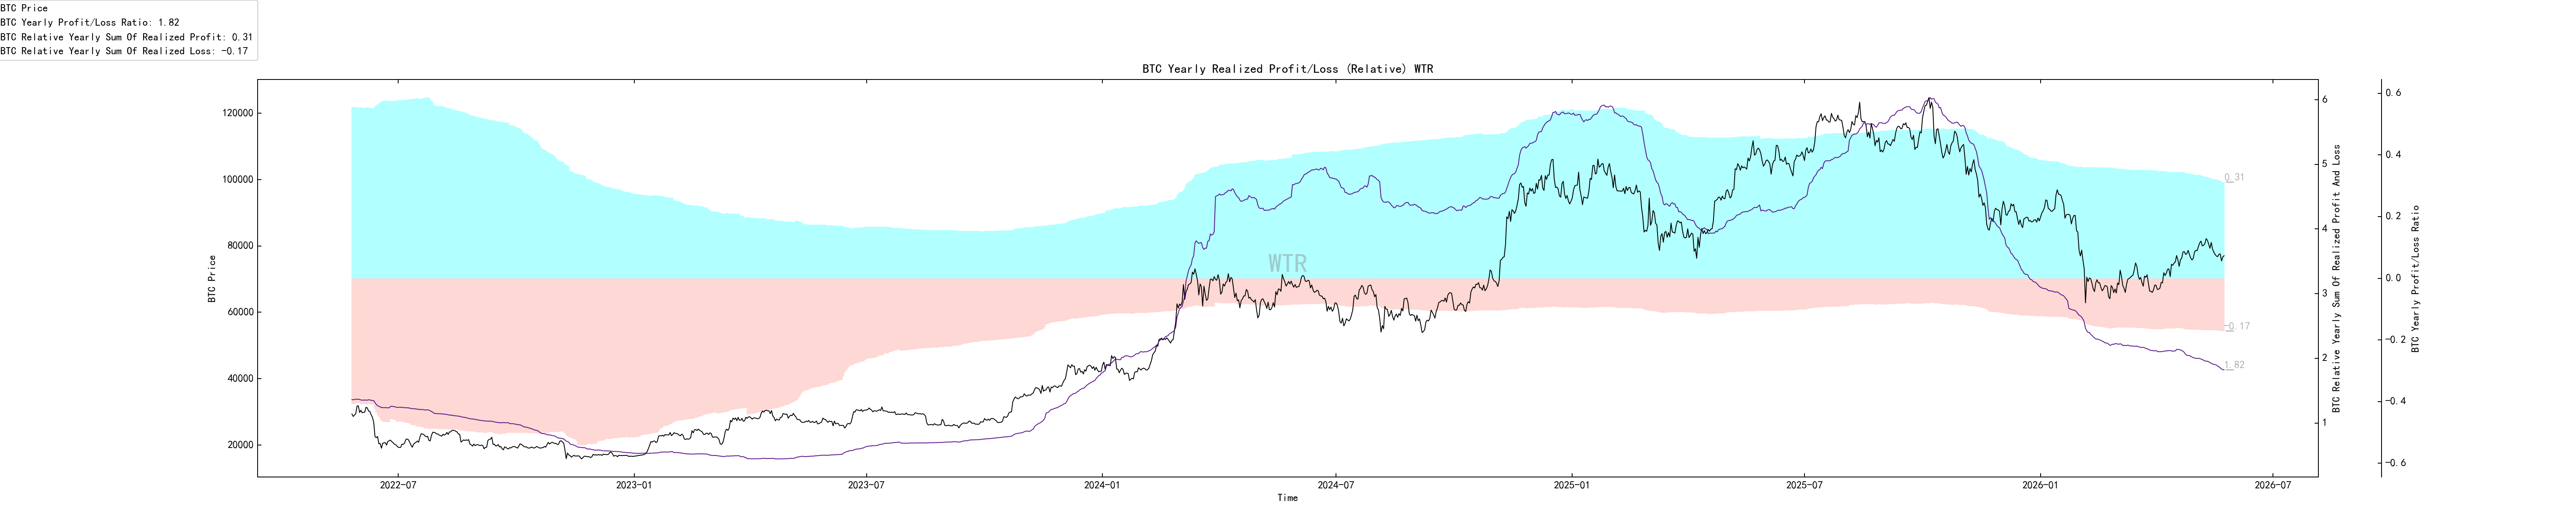
Pela razão de ganhos e perdas realizados no ano, o mercado já entrou novamente em uma estrutura de liberação concentrada de chips com prejuízo em nível histórico. Dentro do mercado, ocorre um processo profundo de limpeza de chips e saneamento de sentimento. Em outras palavras, nesta fase, a observação deve ter como linha principal a expectativa de correção estrutural; não é adequado concluir reversão cedo, e sim aguardar que o ritmo de liberação de prejuízos desacelere.
Observação de curto prazo
Fator de risco de derivativos
Razão de intenção em opções na negociação
Volume de transações de derivativos
Volatilidade implícita em opções
Volume de transferências de lucro e prejuízo
Endereços novos e endereços ativos
Posição líquida de BTC na bolsa (Ice Candy Orange)
Posição líquida de ETH na bolsa (姨太交易所净头寸)
Pressão vendedora com alta ponderação
Estado do poder de compra global
Posição líquida de stablecoins nas bolsas
Classificação de derivativos: o fator de risco está na zona verde, e o risco de derivativos é baixo. (abaixo da figura, fator de risco de derivativos)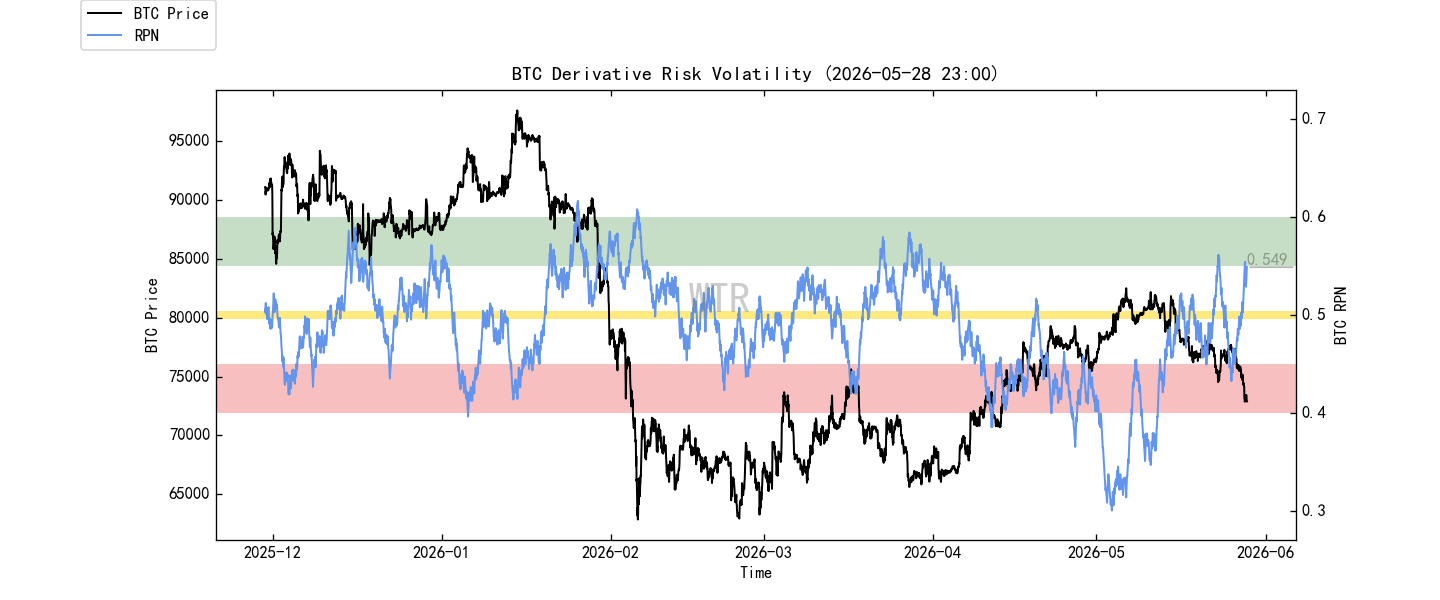 O preço do BTC registrou uma pequena queda em relação à semana passada, mas neste nível o preço já caiu abaixo das linhas importantes de sentimento e suporte do mercado — perto da linha de custo dos detentores no curto prazo, de 78K.
Para derivativos, por enquanto há alívio: nesta semana não há expectativas especiais.
(abaixo da figura, razão de intenção em opções)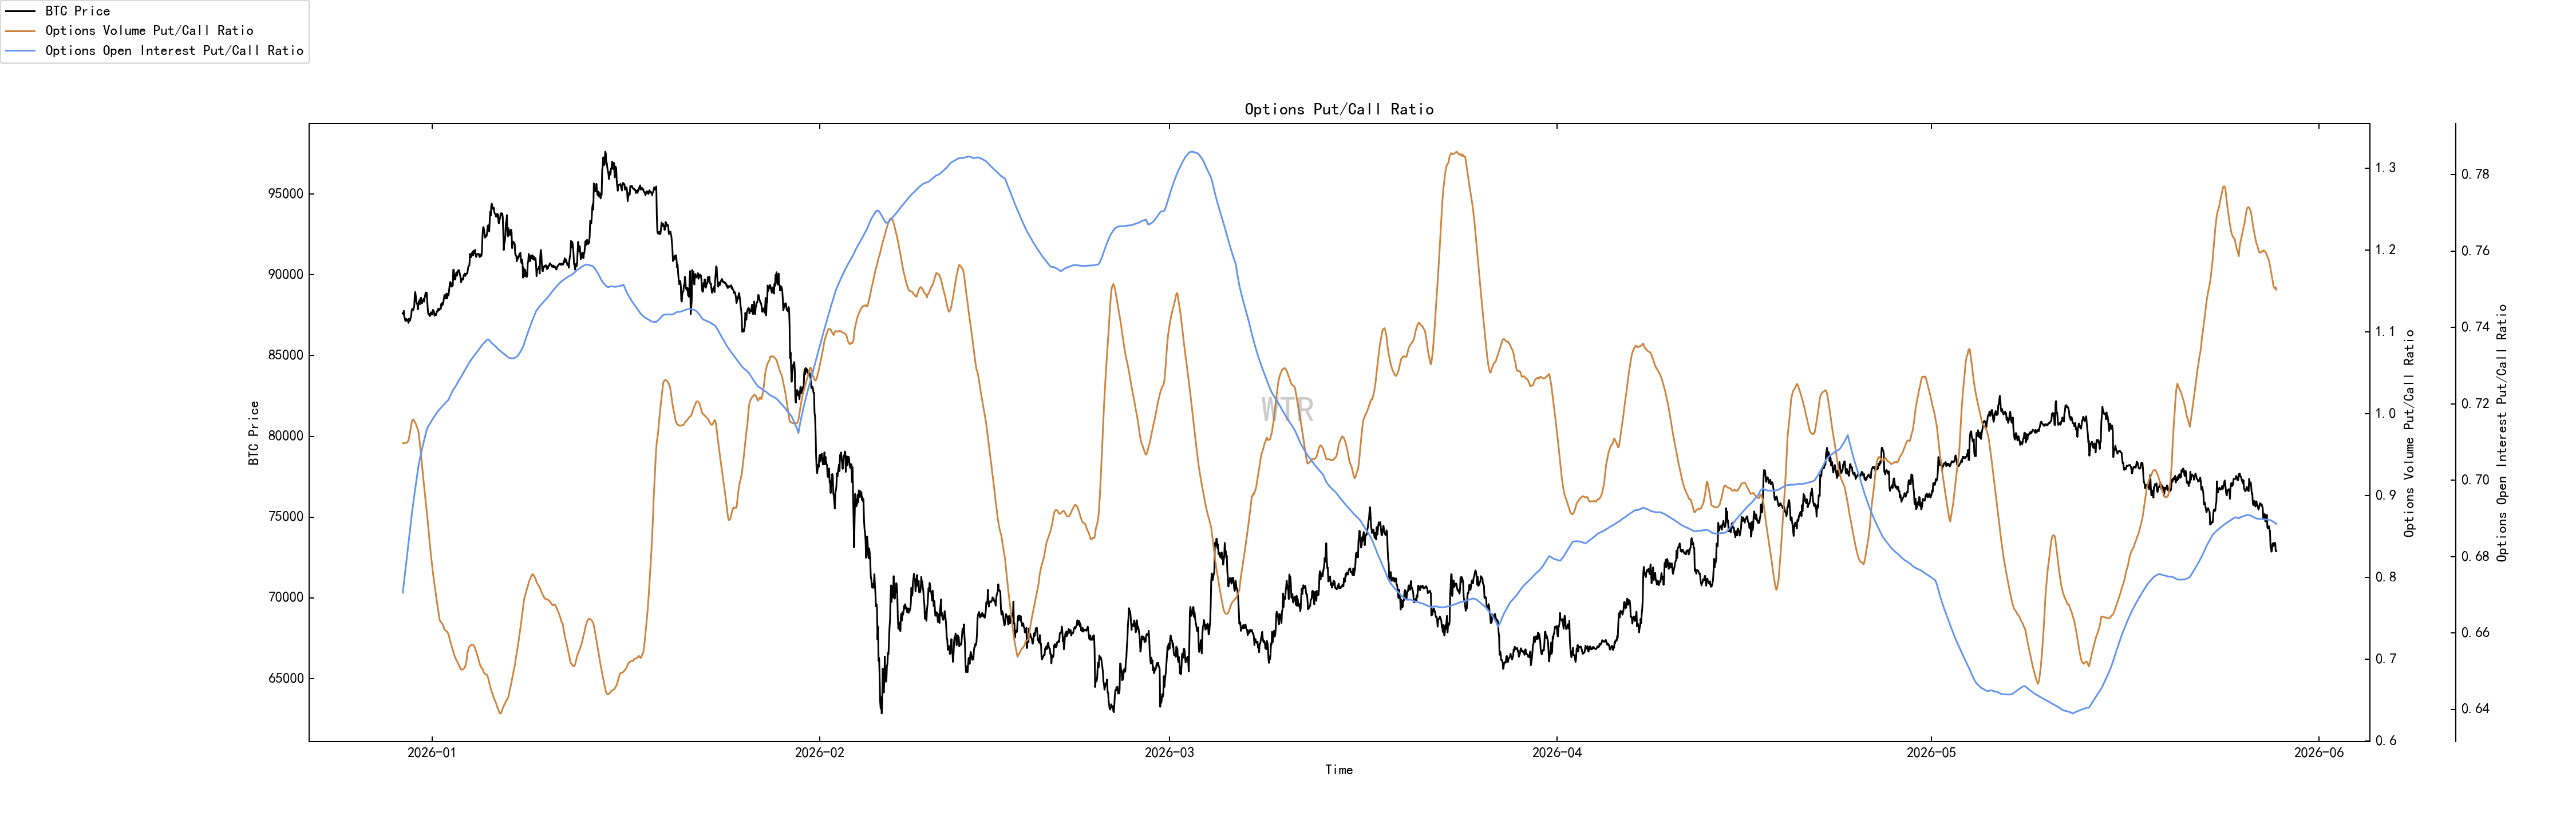 O volume de negociação em opções disparou; a proporção PUT/CALL está perto de 1, e o sentimento do mercado de opções é neutro.
(abaixo da figura, volume de transações de derivativos)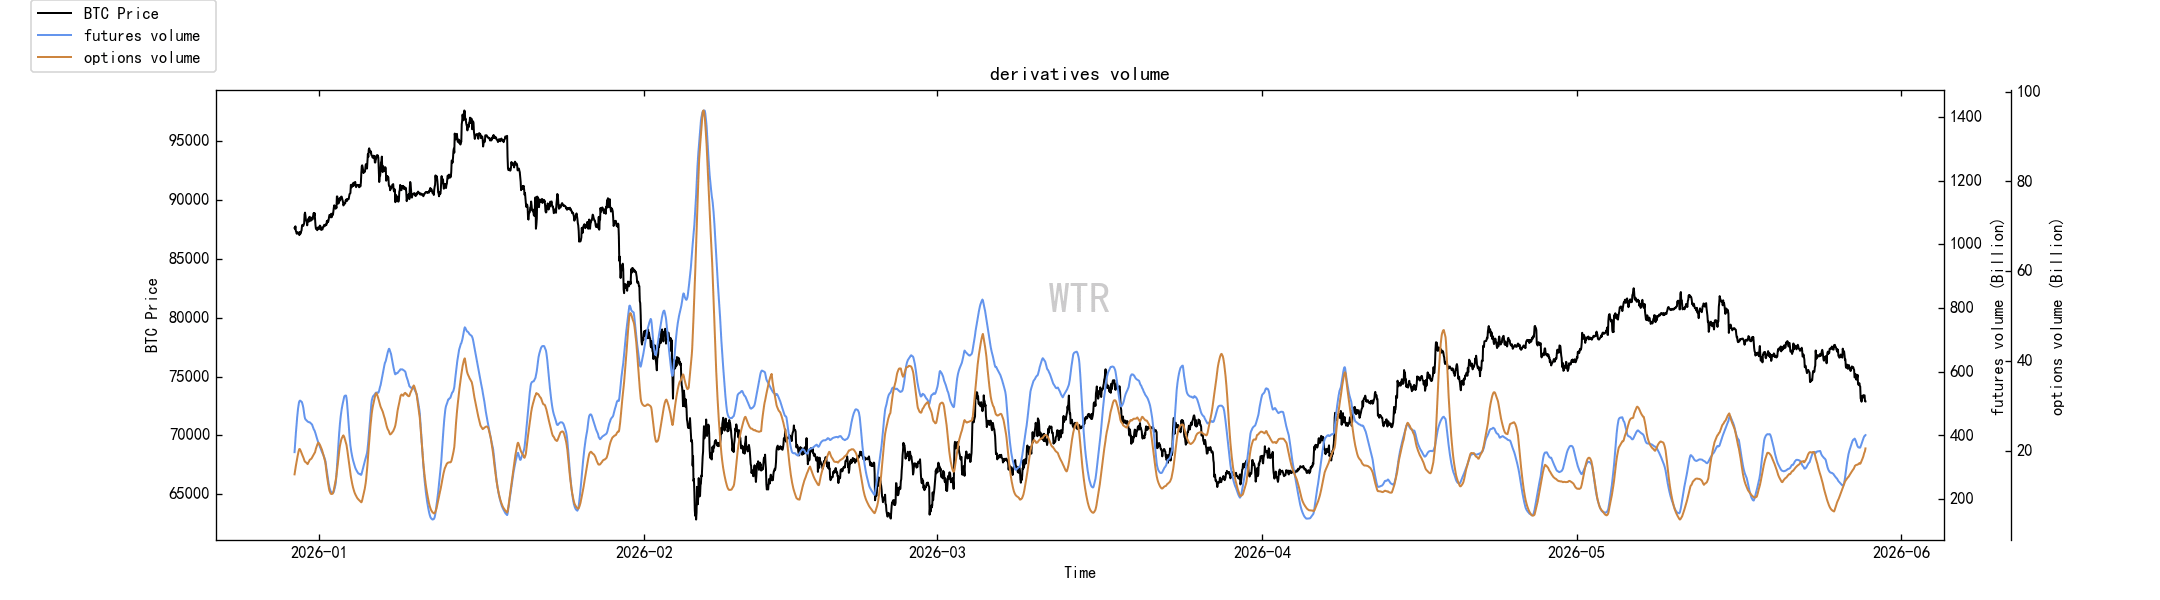 O volume de negociação de derivativos está atualmente em níveis médios-baixos.
(abaixo da figura, volatilidade implícita em opções)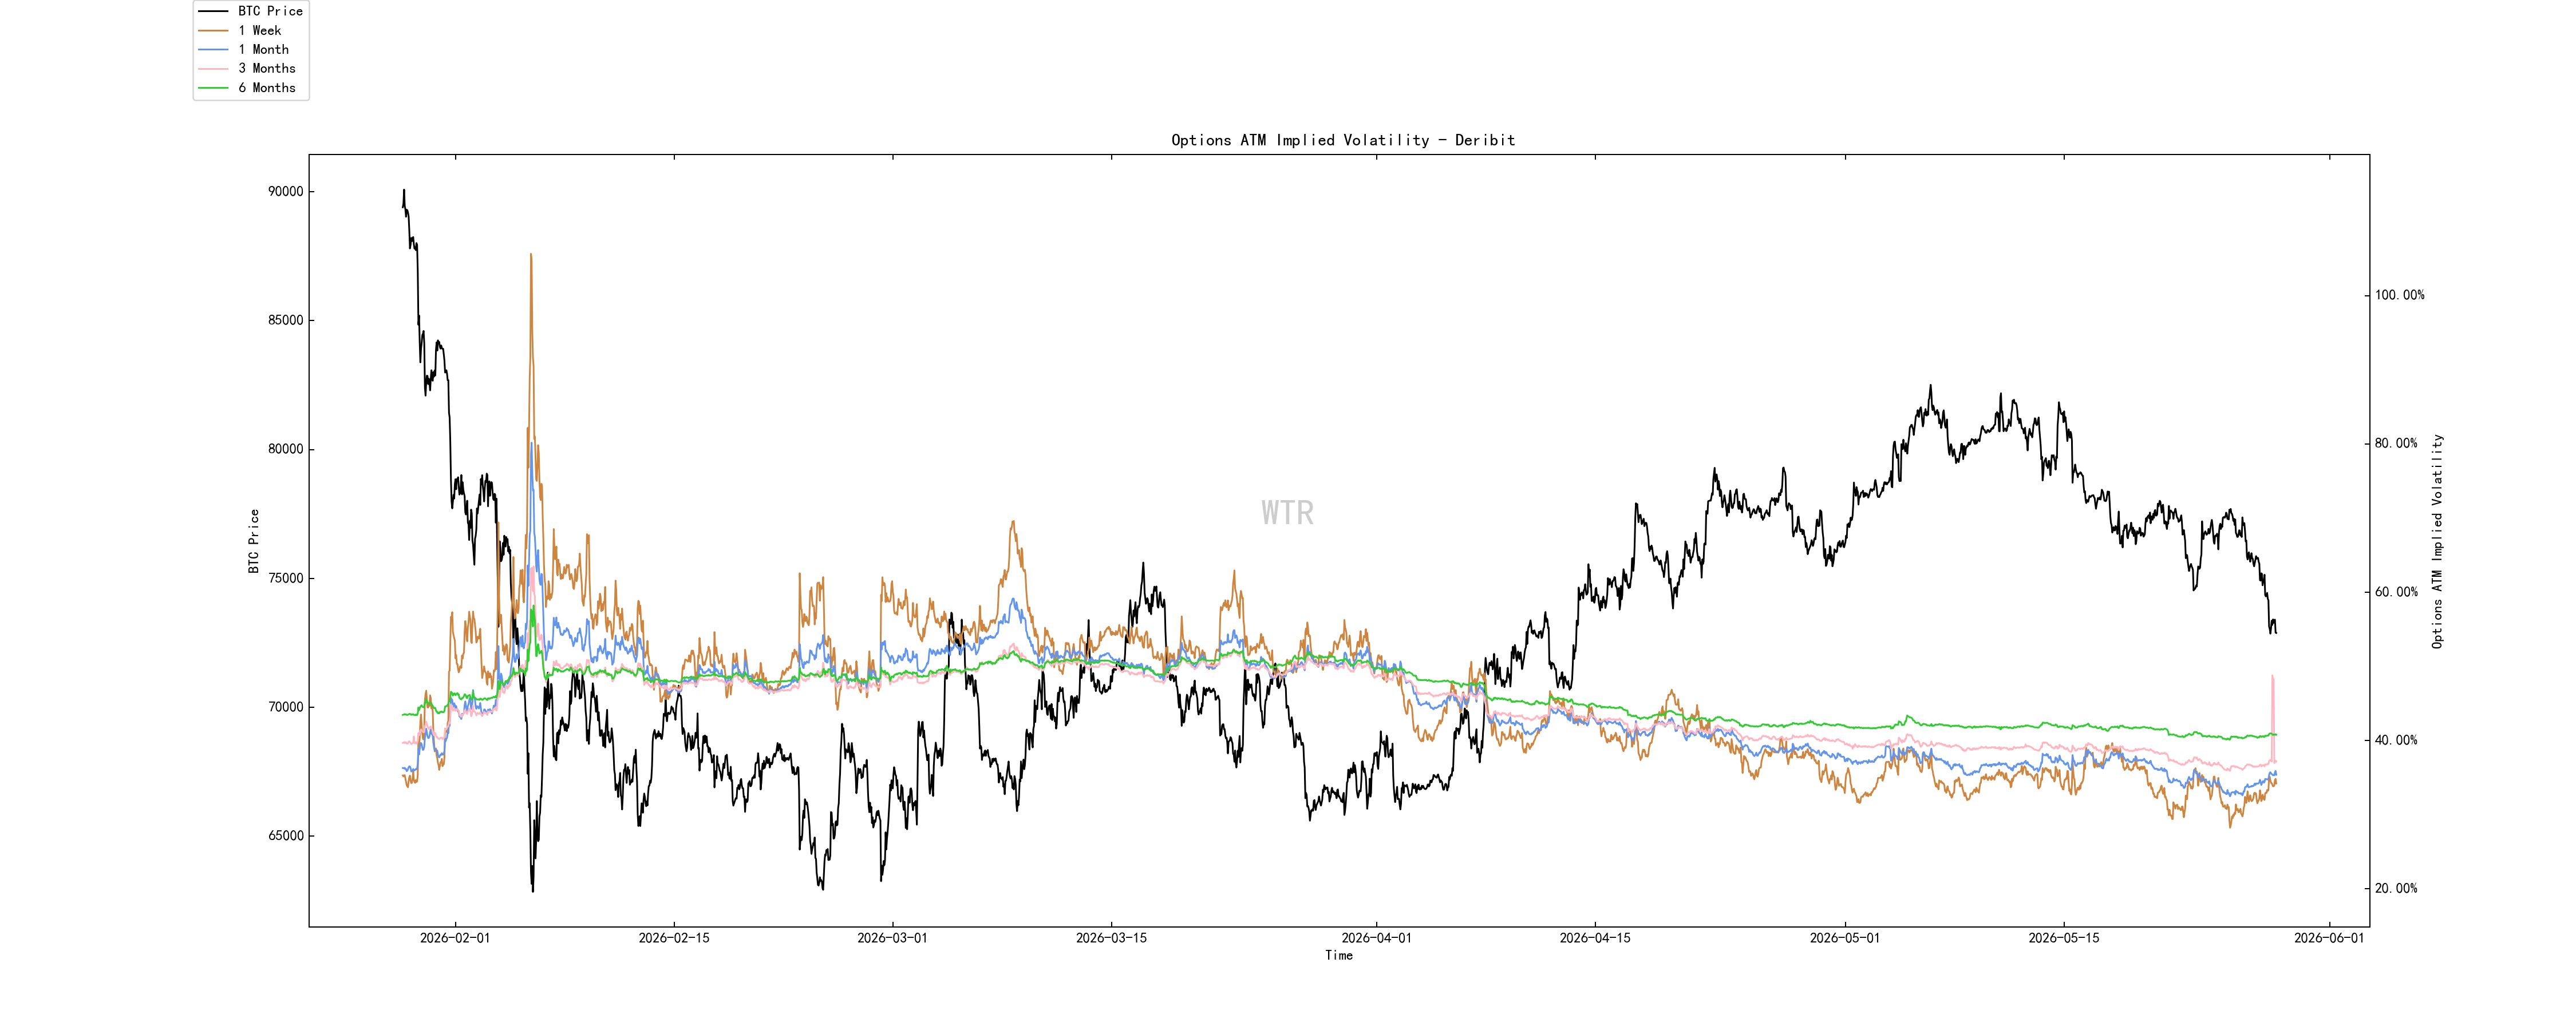 A volatilidade implícita em opções teve uma oscilação temporária.
Classificação do estado de sentimento: hesitação.
(abaixo da figura, volume de transferências de lucros e perdas)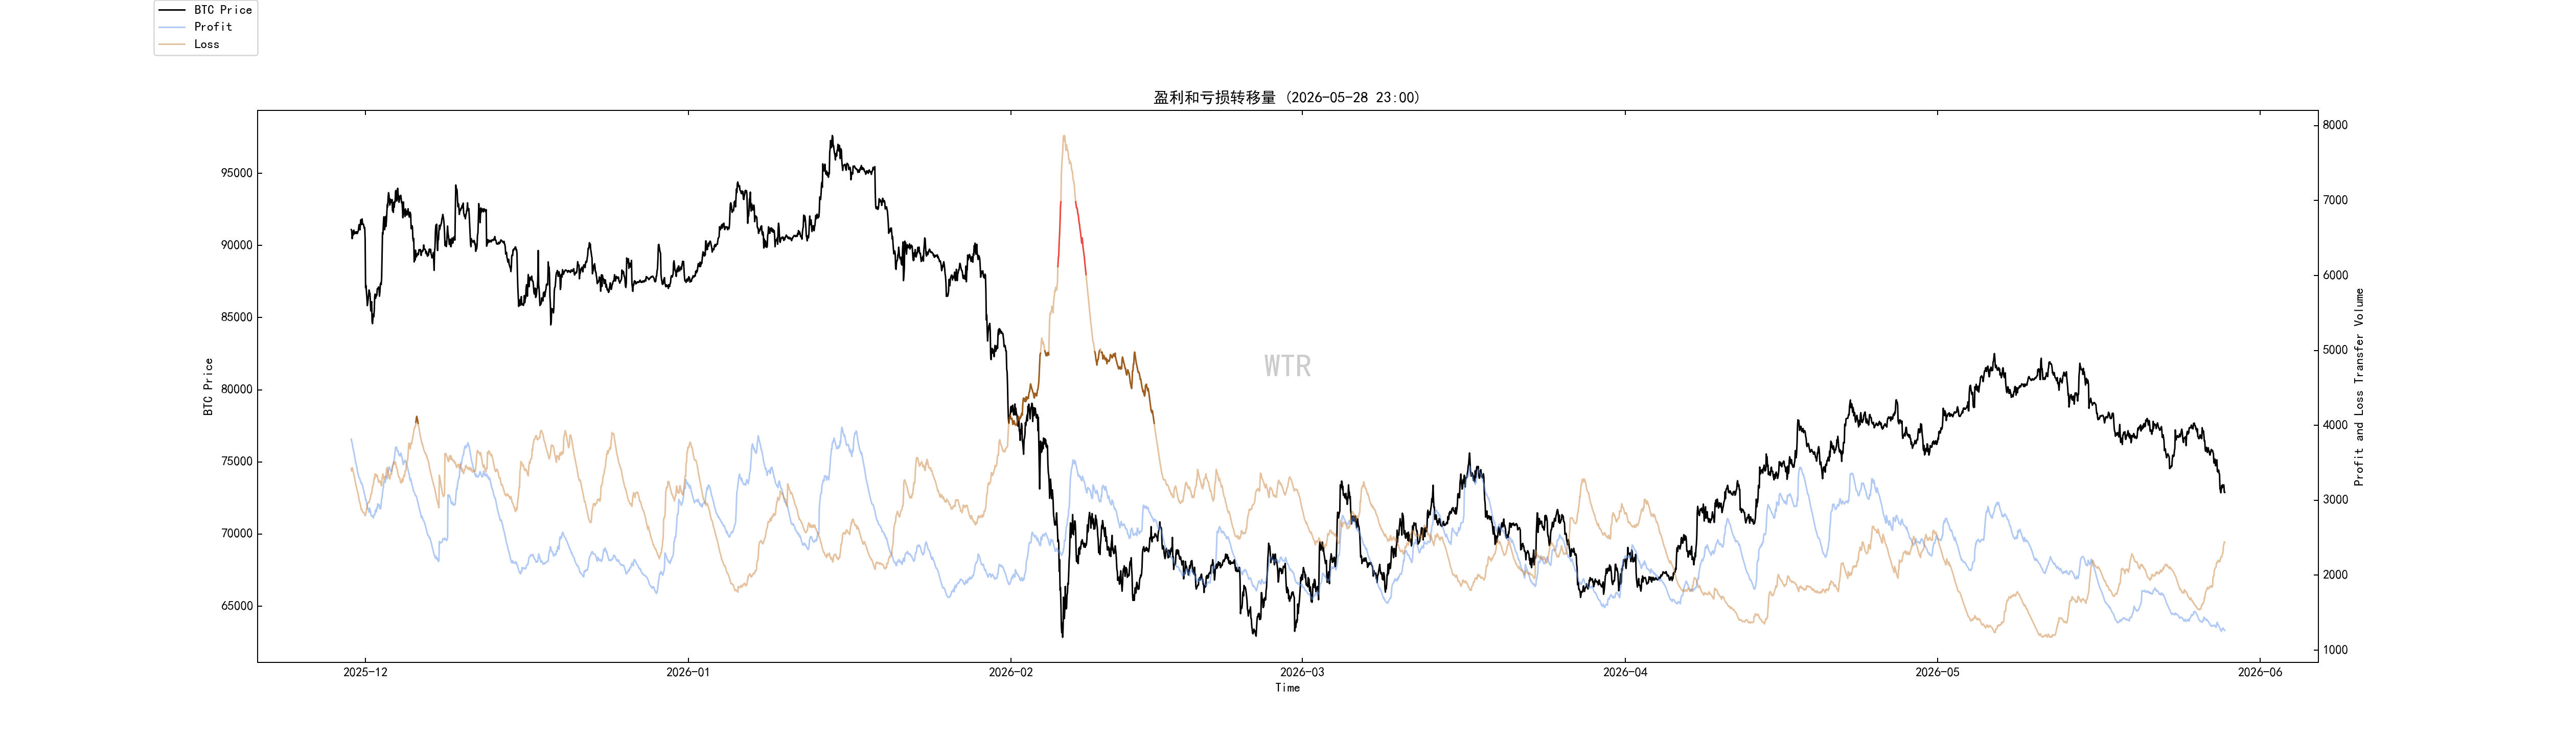 Uma pequena queda não causou um pânico maior nem uma venda forçada mais ampla; o sentimento do mercado está relativamente hesitante.
(abaixo da figura, endereços novos e endereços ativos)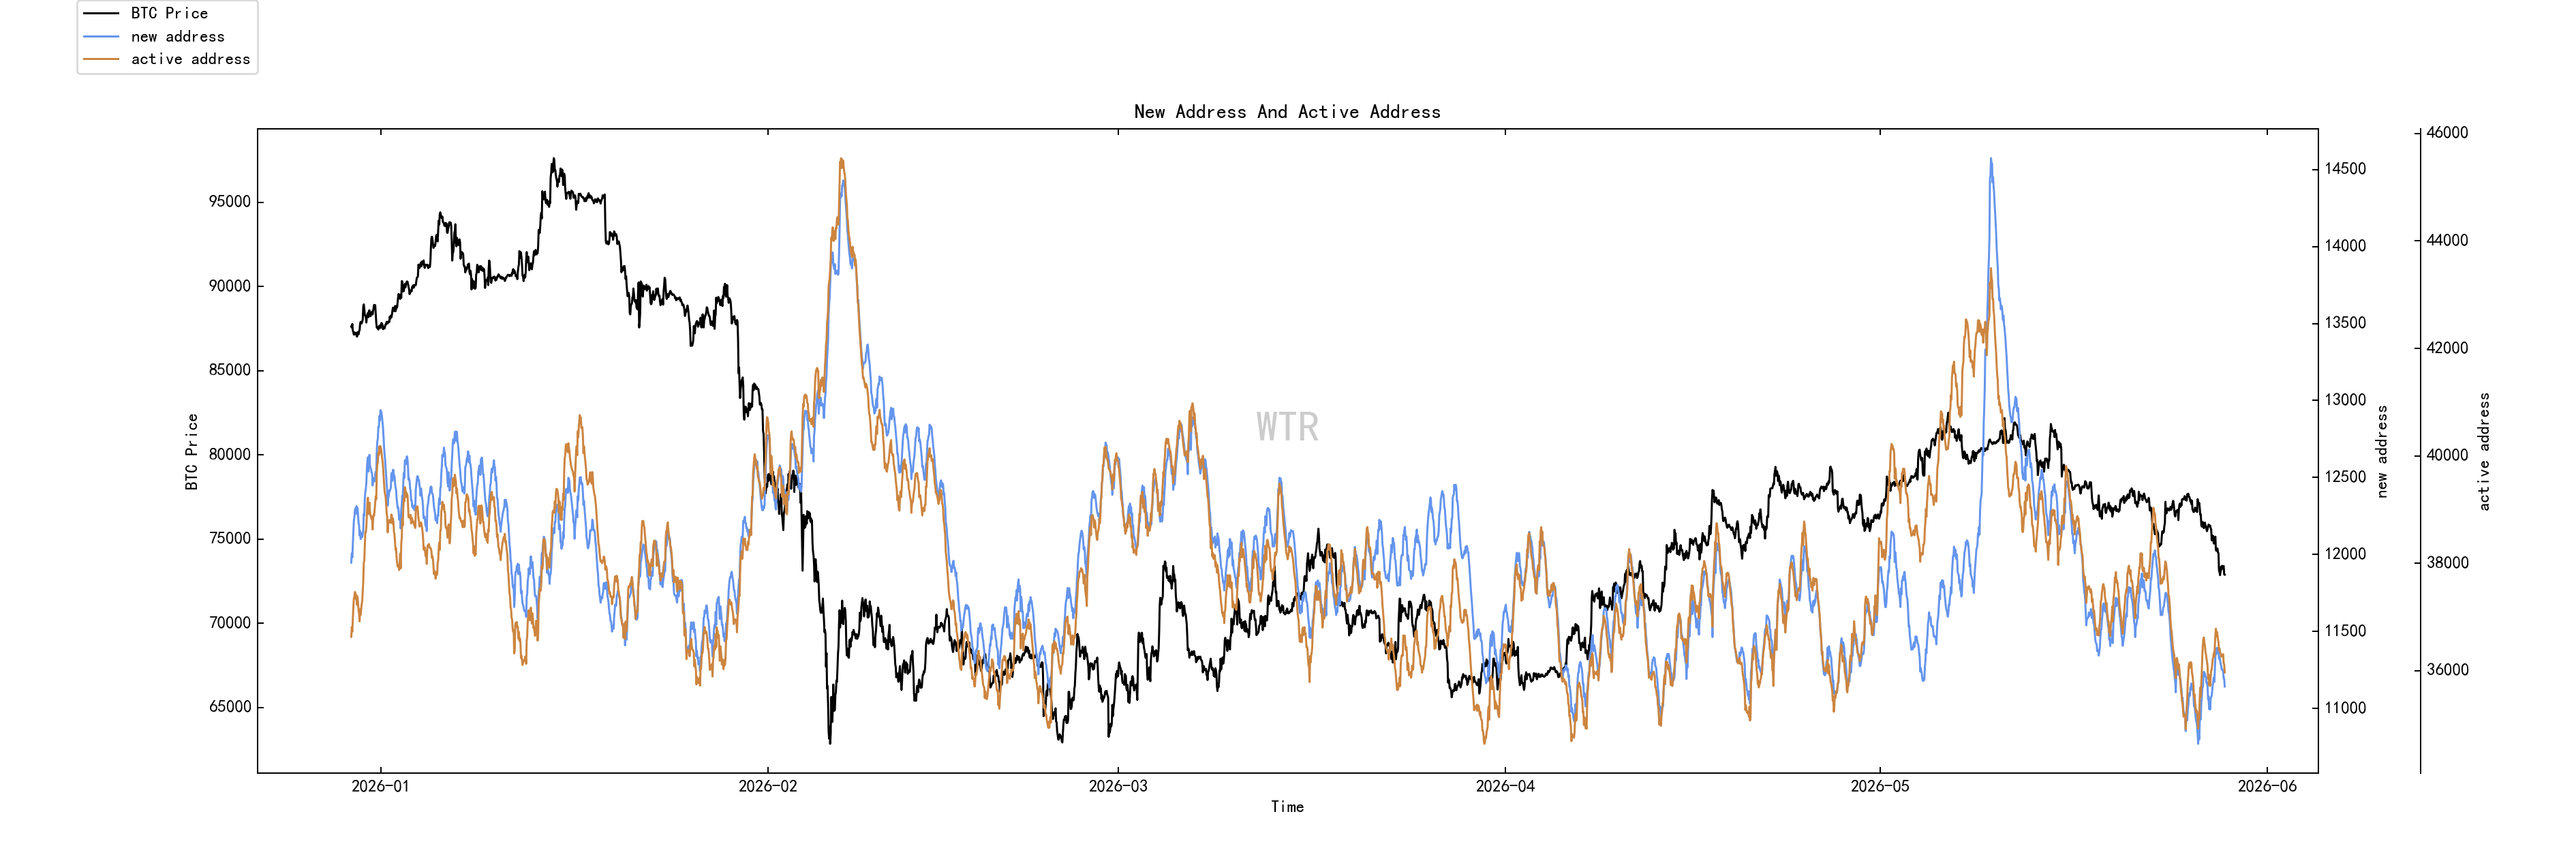 Endereços ativos recém-criados estão próximos de níveis baixos.
Classificação da estrutura de posições à vista e de pressão vendedora: as posições líquidas líquidas de BTC e ETH nas bolsas estão em um estado de acúmulo por entrada de fluxos.
(abaixo da figura, posição líquida do Ice Candy Orange na bolsa)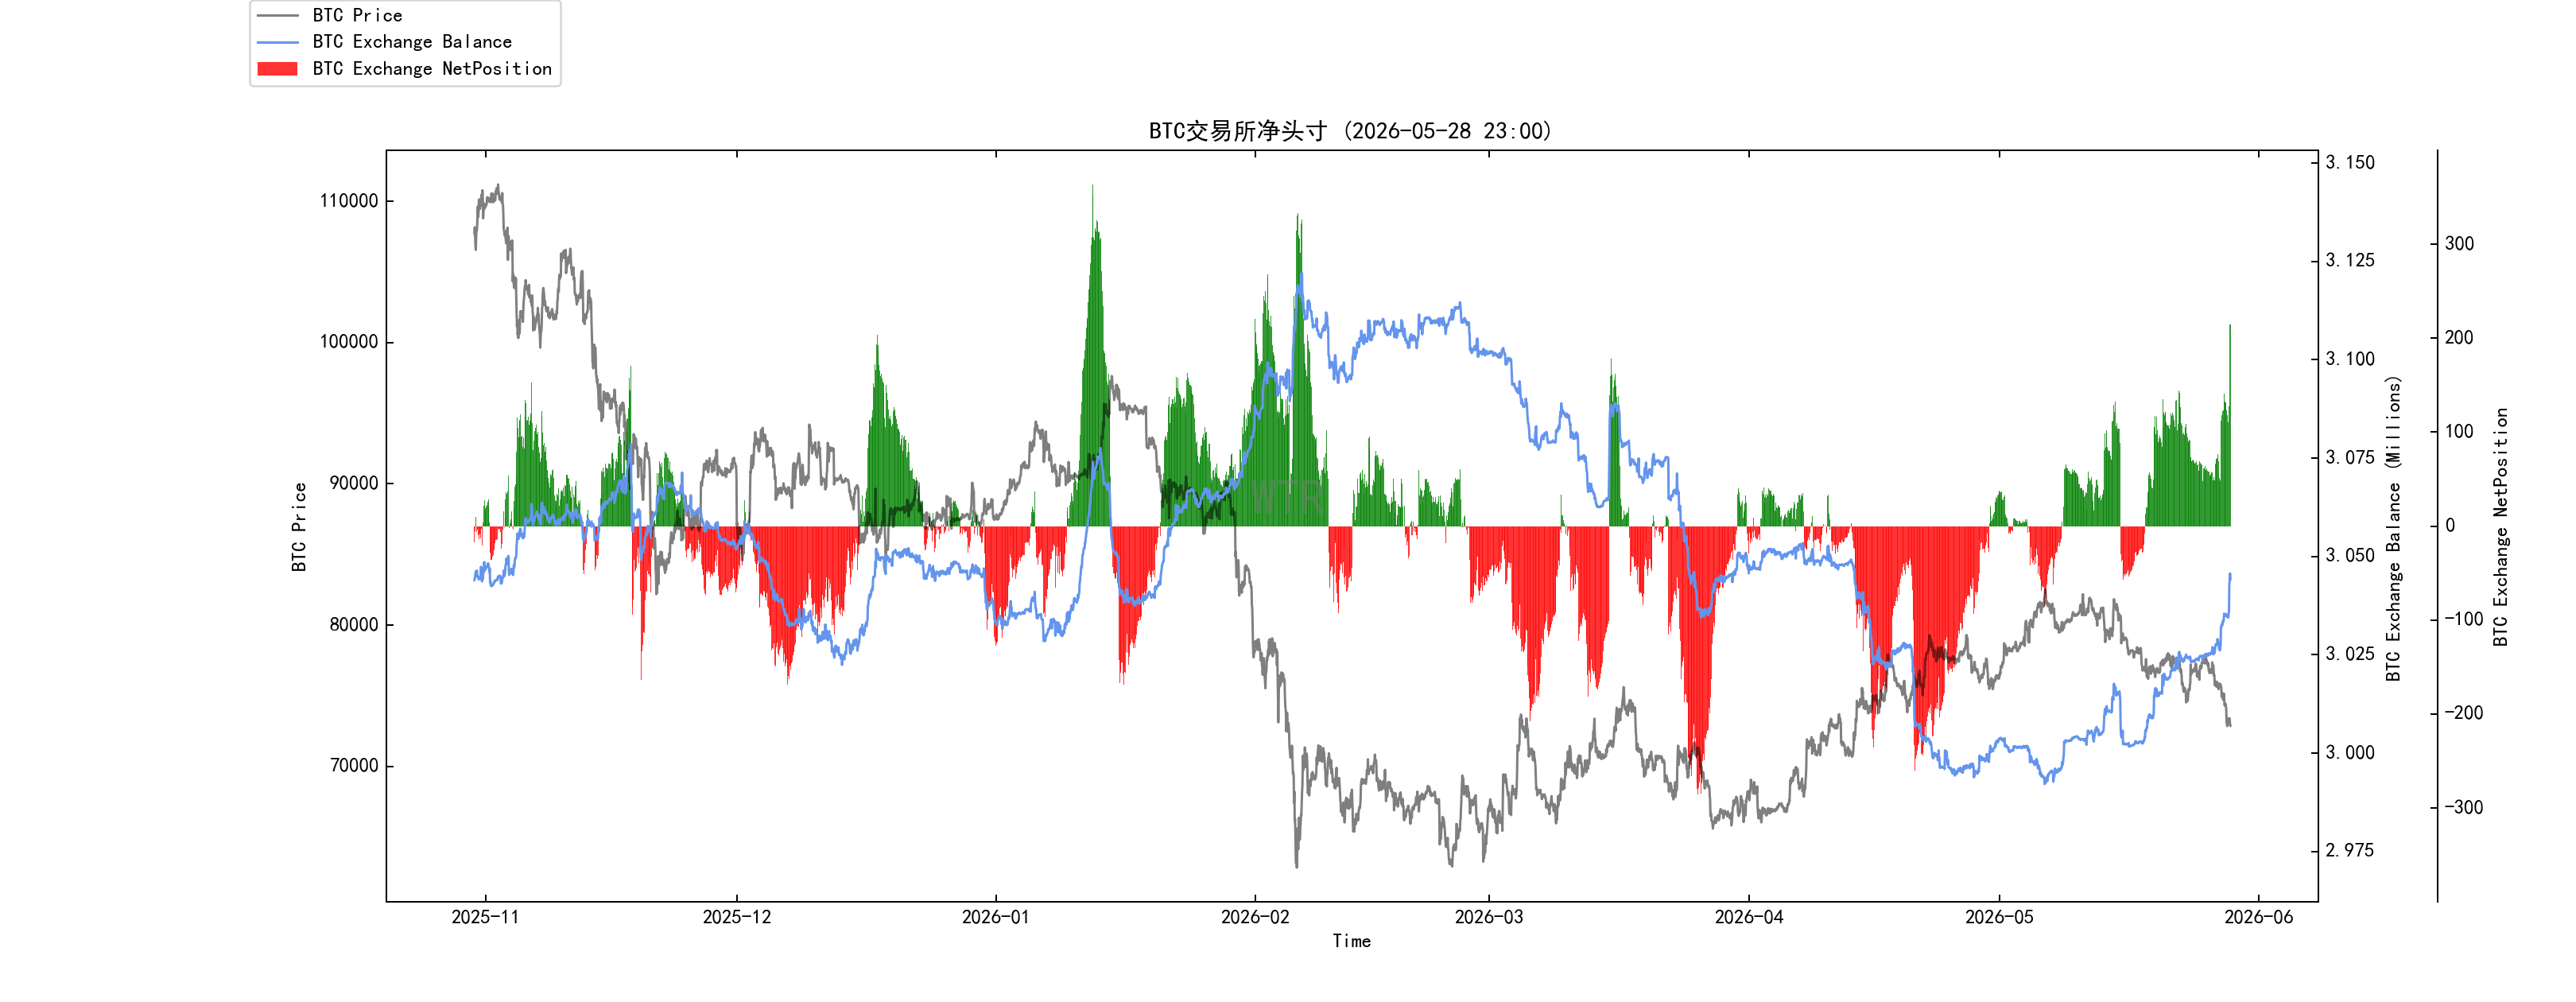 A posição líquida do BTC nas bolsas ficou, no conjunto, em estado de leve entrada acumulada na semana passada.
(abaixo da figura, posição líquida líquida de BTC na bolsa)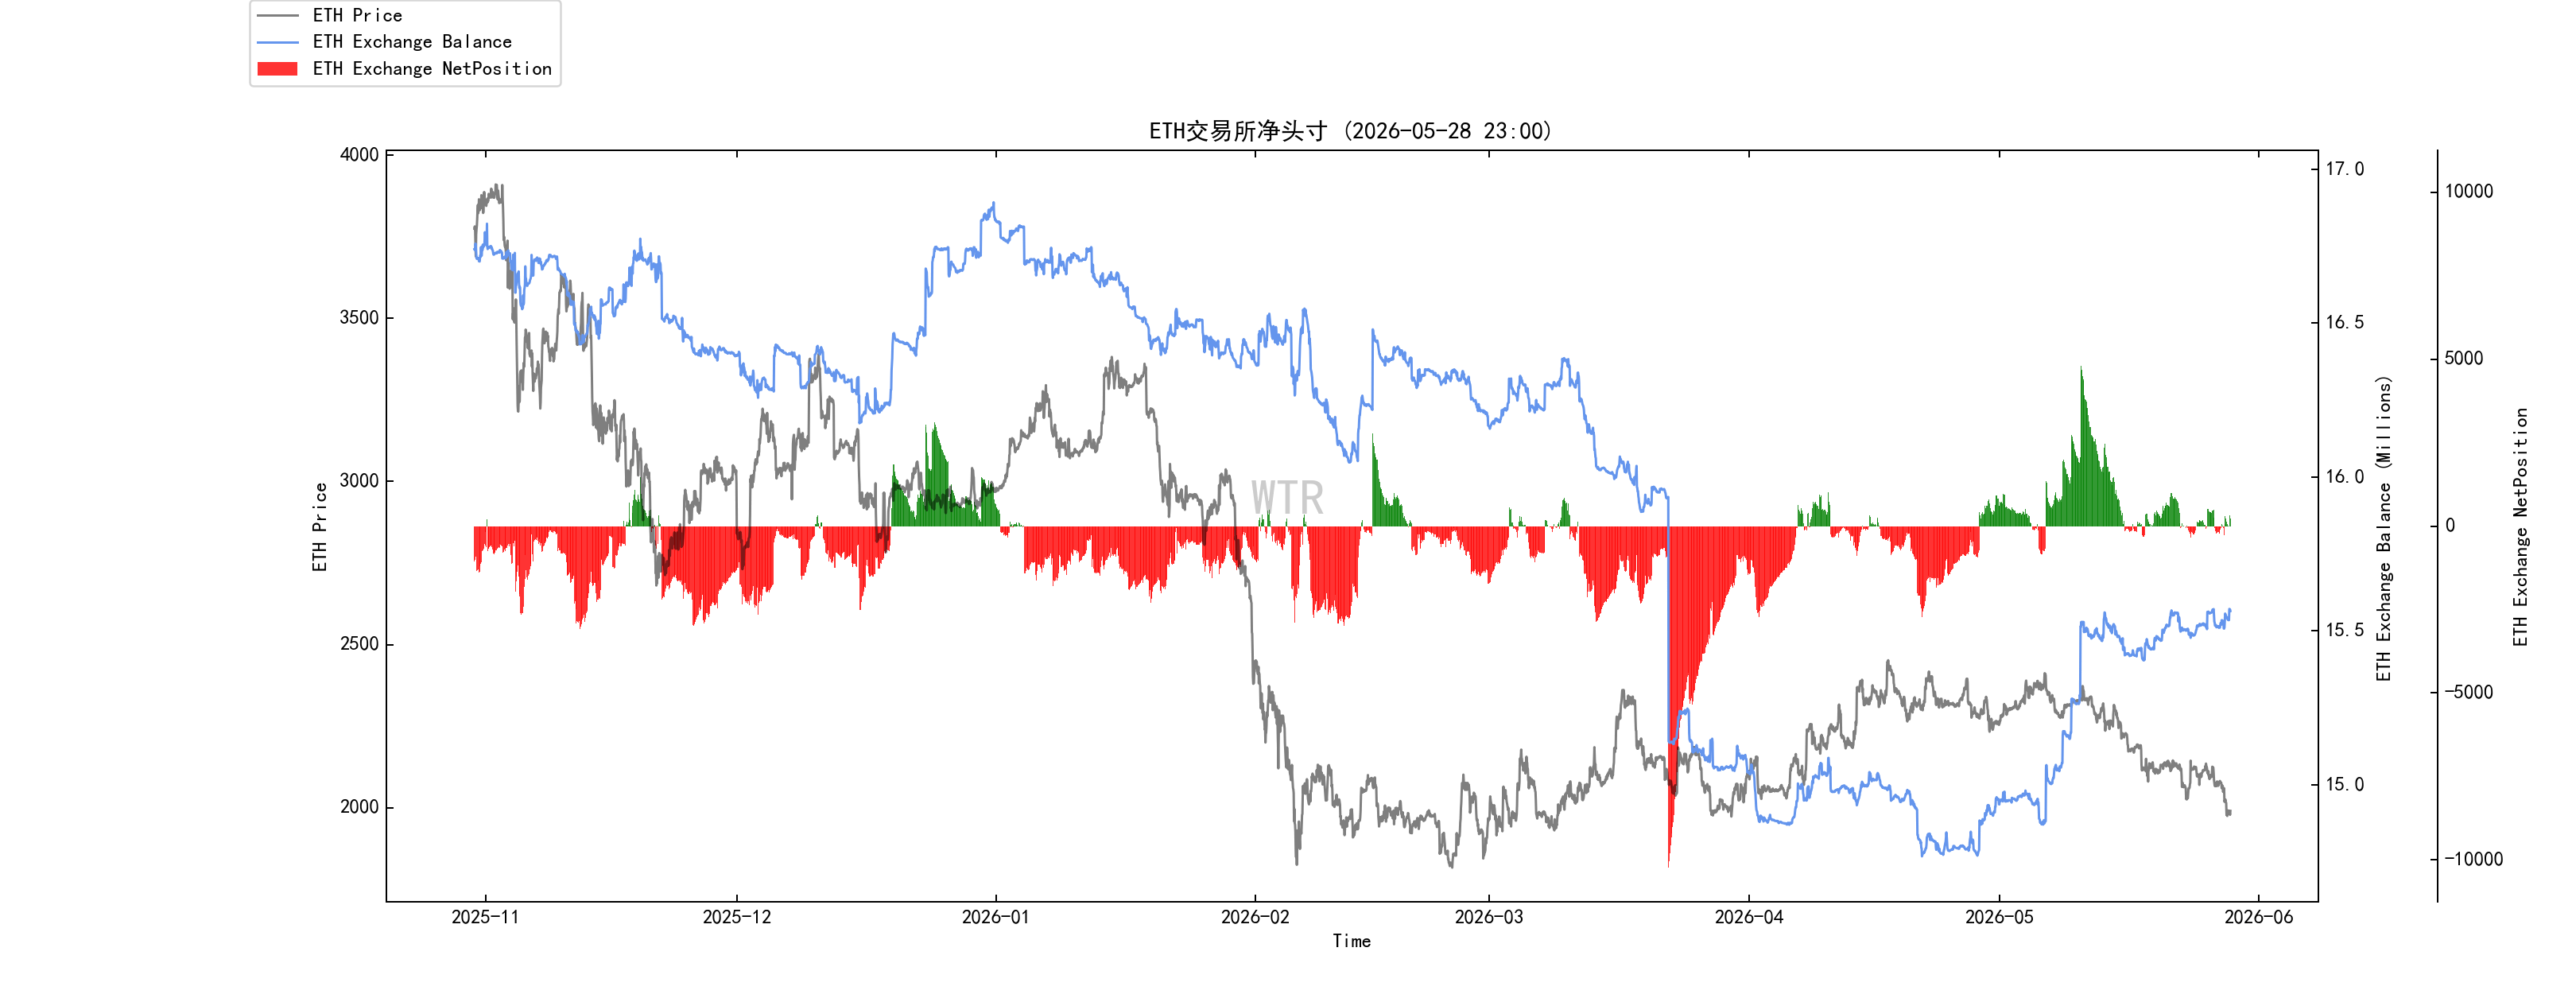 A posição líquida de ETH nas bolsas ficou, no conjunto, em leve estado de entrada acumulada na semana passada.
(abaixo da figura, pressão vendedora com alta ponderação)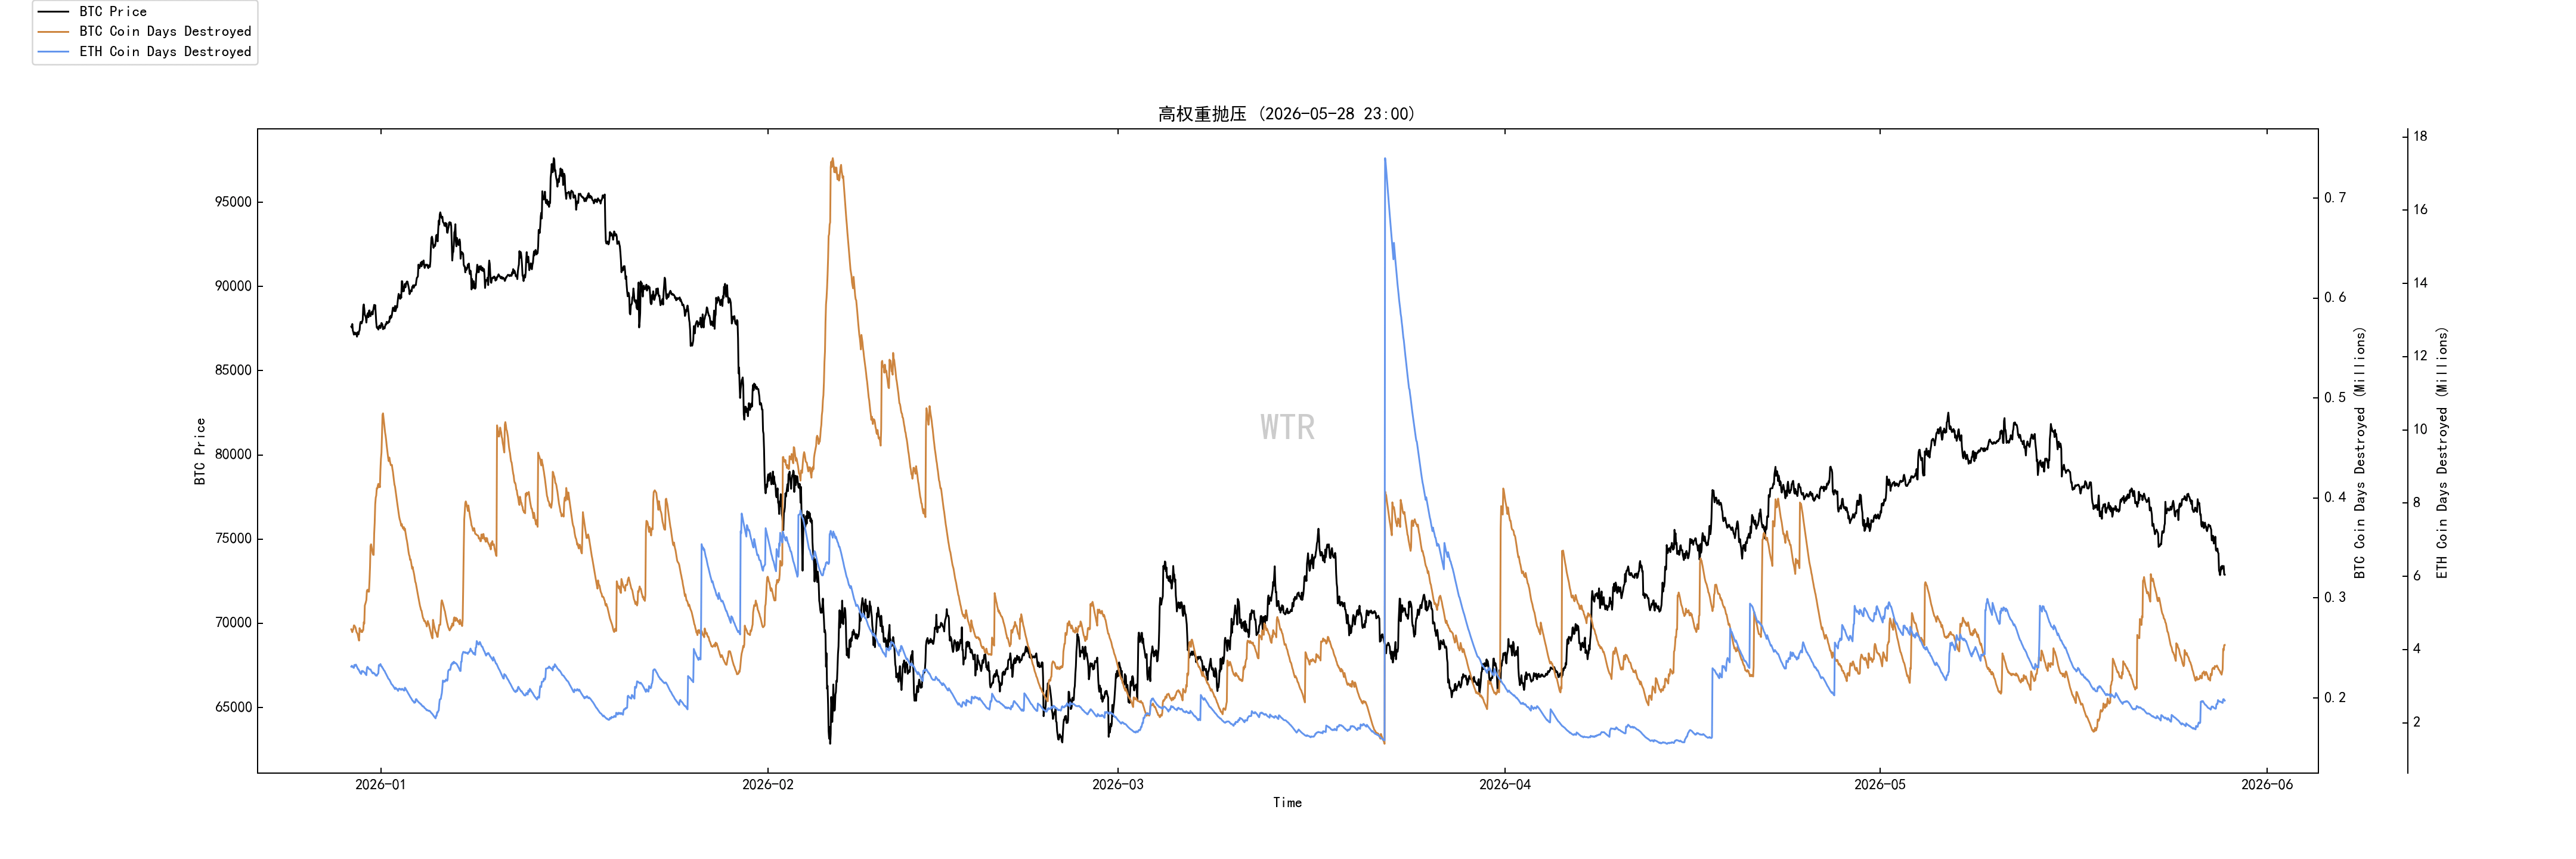 O BTC tem um pouco de pressão vendedora com alta ponderação.
Classificação do poder de compra: perda de poder de compra global e de stablecoins.
(abaixo da figura, estado do poder de compra global)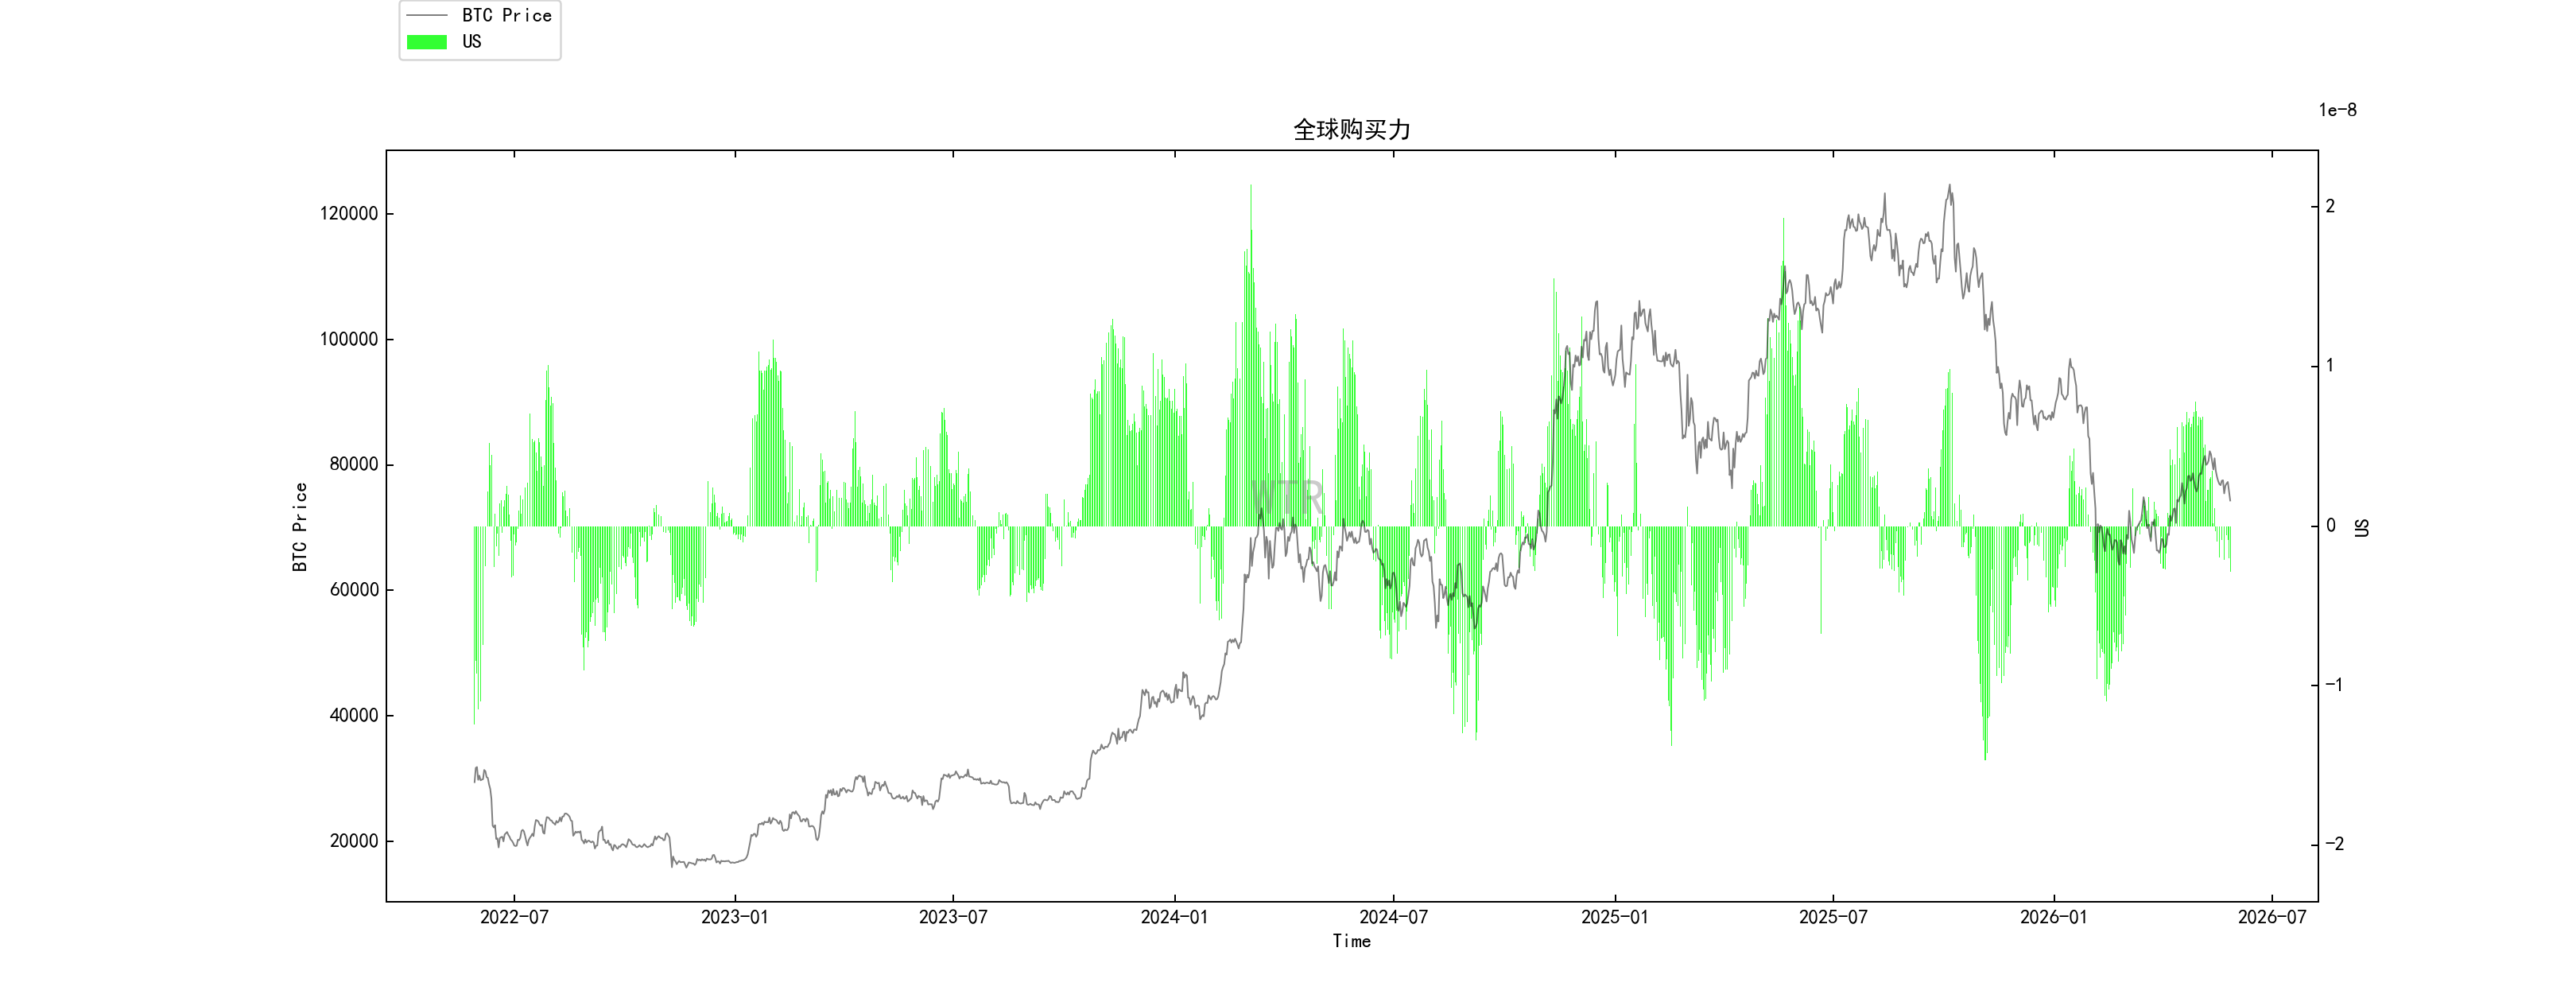 O poder de compra global caiu para valores negativos.
(abaixo da figura, posição líquida do USDC nas bolsas)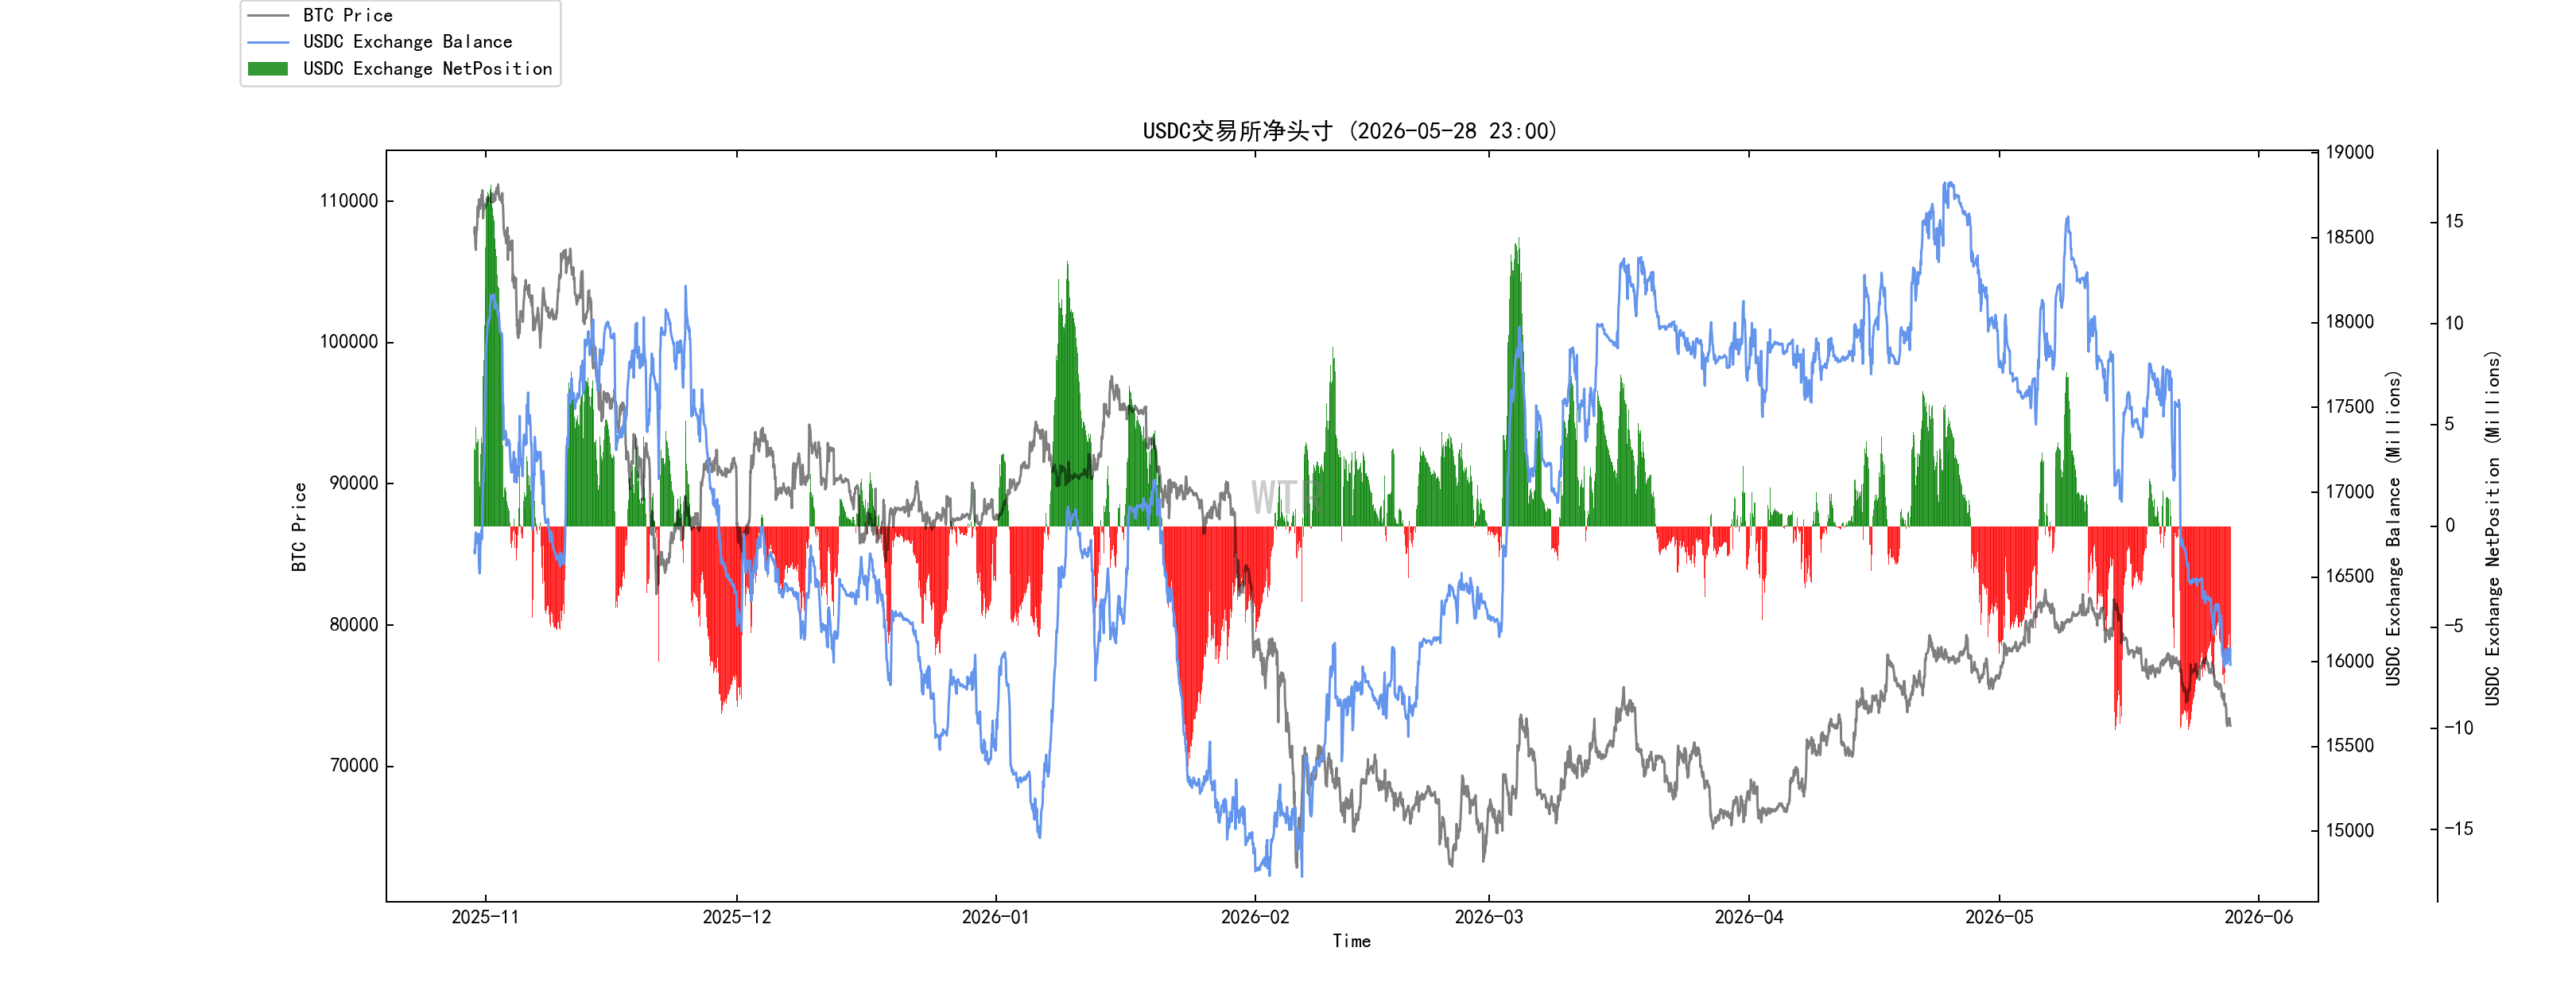
Pequena perda de poder de compra das stablecoins.
Resumo da semana:
Resumo do fluxo de notícias:
A principal mudança do mercado nesta semana é que a queda do preço do petróleo trouxe um alívio no curto prazo, mas a estrutura de juros altos não mudou.
Após haver esperança de reabertura do Estreito de Hormuz, o preço do petróleo recuou das máximas, e as preocupações do mercado com uma inflação fora de controle e novas altas de juros diminuíram.
Mas isso é apenas uma redução de risco, não a eliminação de risco. Enquanto o canal de energia não se recuperar totalmente, os preços do petróleo ainda afetarão expectativas de inflação e continuarão a limitar o espaço de política do Fed, do BCE e do BoJ.
A variável mais importante para o mercado de capitais atualmente continua sendo o rendimento dos Treasuries e o dólar.
Se o rendimento do Treasuries de 10 anos dos EUA continuar perto ou acima de 4,5%, ações de crescimento, tecnologia, imóveis, ouro e ativos cripto sofrerão pressão de valuation.
Se o dólar voltar a se fortalecer, também vai pressionar o apetite por risco em ativos não EUA, commodities e no mercado cripto.
As ações dos EUA não estão em um bull market completo; elas são sustentadas por IA e lucros corporativos, enquanto juros altos pressionam o teto de valuation. A cadeia de suprimentos de IA segue como a principal linha, mas a concentração do mercado ainda é alta, indicando que o capital não se espalhou amplamente. Se os rendimentos dos Treasuries continuarem subindo, as ações de tecnologia com valuation elevado também enfrentarão pressão de correção pontual.
No mercado cripto, no momento não há uma tendência independente; o mercado ainda segue principalmente a mudança das taxas macro, do dólar e dos fluxos do ETF. Com os ETFs de BTC e ETH continuando com fluxo líquido de saída, isso indica falta de compras no curto prazo;
O BTC ainda é um ativo de liquidez macro; a ETH carece de retorno claro de fundos. A SOL tem mais elasticidade, mas o tamanho é limitado e, no essencial, ainda depende do apetite global por risco. Nesta fase, não é preciso olhar demais para o ecossistema cripto; o que realmente determina a direção do preço são os Treasuries, o dólar, os fluxos do ETF e o apetite global por risco.
Stablecoins, RWA e ativos tokenizados ainda merecem atenção, mas o seu significado não está em especulação de curto prazo; está na possibilidade de mudanças nos sistemas tradicionais de pagamentos, liquidação e circulação de valores mobiliários. Em outras palavras, essas frentes se parecem mais com variáveis de infraestrutura do mercado de capitais do que com catalisadores de preço de curto prazo.
Sondagem de longo prazo on-chain:
A estrutura on-chain do BTC está melhor do que a performance do preço.
O capital de longo prazo está aumentando, os especuladores de curto prazo estão diminuindo; a oferta flutuante do mercado está encolhendo, o que é a base da estrutura de fundo de médio prazo.
Mas os fundos do ETF ainda estão em saída; as baleias grandes ainda estão mais para entrada nas bolsas; as baleias grandes de longo prazo não líquidas ainda não estão defendendo firmemente. A linha de custo de curto prazo segue pressionando o preço.
Então agora não dá para olhar apenas para “compra” (bull), nem faz sentido ser extremamente pessimista. O mercado está em uma fase de transição bem típica: on-chain já começa a ter condições de fundo, mas a liquidez ainda não forneceu confirmação de reversão.
No curto prazo, ver se US$ 77.800 consegue se manter.
No médio prazo, verificar se o ETF volta a ter fluxo de entrada.
Em uma direção maior, ver se os rendimentos dos Treasuries e o dólar enfraquecem.
Definição de cenário do mercado: é um mercado em que os chips vão ficando mais leves e o capital ainda está frio. O contorno do fundo já apareceu, mas o capital de início de tendência ainda não chegou. Antes do ETF parar as saídas, as baleias grandes pararem de entrar nas bolsas e o BTC se firmar acima da linha de custo de curto prazo, todos os repiques só devem ser tratados como reparo fraco.
Sondagem de médio prazo on-chain:
Contração na pontuação do USDC; retirada do capital do período americano; enfraquecimento da força compradora.
Retirada coletiva de capital incremental; redução sincronizada de stablecoins e da oferta.
Aumenta o carregamento (depósito) de BTC nas bolsas; o mercado no momento está mais inclinado a um estado de pressão.
A circulação de chips com prejuízo está se ampliando; para fazer julgamentos, é preciso cautela.
Os chips com prejuízo mostram um estado de liberação estrutural.
Definição de cenário do mercado: Pressão, saneamento. O capital está se retirando; os chips com prejuízo estão sendo liberados; o mercado está em uma fase de pressão e saneamento.
Observação on-chain de curto prazo:
Classificação de derivativos: o fator de risco está na zona verde, e o risco de derivativos é baixo.
Os endereços ativos recém-criados estão em níveis baixos.
Classificação do estado de sentimento: hesitação.
As posições líquidas de BTC e ETH nas bolsas estão em um estado de acúmulo por entrada de fluxos.
Perda de poder de compra global e de poder de compra de stablecoins.
Definição do mercado: na semana passada, o mercado testou a linha de custo dos detentores de curto prazo (78K) e depois virou para baixo; porém, na prática, a queda não foi grande. Nesta semana, a expectativa é que o mercado continue oscilando em torno do preço atual, com baixa probabilidade de uma reversão abrupta para baixo.
Aviso de risco: o acima é apenas para discussão e exploração do mercado, não constitui opinião direcionada para investimento; avalie com cautela e previna o risco de “cisnes negros” do mercado. Este relatório é fornecido pelo instituto “WTR”.
Acompanhe a gente: