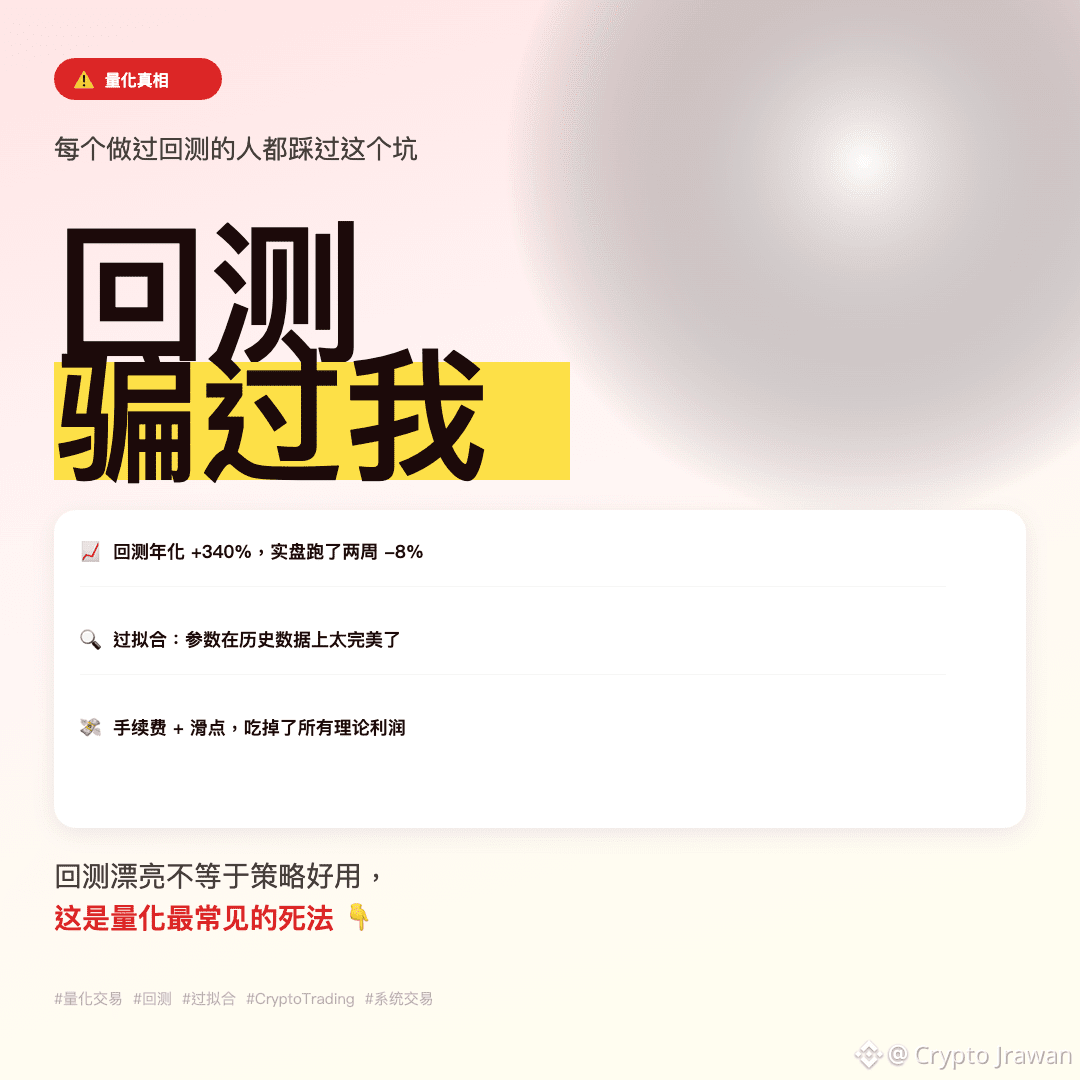
Backtest anual de 340%, em real por duas semanas -8%, essa foi a aula mais cara que tive desde que entrei no mundo da quantificação
Muita gente acha que um bom resultado de backtest significa que a estratégia é sólida, mas a realidade muitas vezes é diferente
Os três motivos mais comuns para distorção no backtest:
Primeiro, overfitting. Parâmetros excessivamente otimizados nos dados históricos, uma vez que as condições de mercado mudam, a estratégia falha. O passado não se repete exatamente; parâmetros ajustados ao histórico têm alta probabilidade de serem inúteis no futuro
Segundo, taxas de transação e slippage. Custos mínimos ignorados no backtest podem ser amplificados em operações de alta frequência. Se a estratégia tem alta frequência, isso pode acabar consumindo todos os lucros teóricos
Terceiro, viés de olhar para o futuro. Dados futuros podem ter sido involuntariamente incluídos no código. Por exemplo, usar o preço de fechamento da vela atual para fazer uma ordem, mas na prática, você nunca pode saber o preço de fechamento naquele momento. Este é um erro sutil, mas fatal
Uma estratégia realmente estável precisa ser validada em dados fora da amostra, incluir testes de estresse sob custos reais de transação e requer uma verificação manual linha por linha para garantir que não houve espiadas no futuro
Backtest é apenas o ponto de partida, não o fim
Você já teve a experiência de ser enganado por um backtest bonito? Deixe um comentário e vamos conversar
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC
Muita gente acha que um bom resultado de backtest significa que a estratégia é sólida, mas a realidade muitas vezes é diferente
Os três motivos mais comuns para distorção no backtest:
Primeiro, overfitting. Parâmetros excessivamente otimizados nos dados históricos, uma vez que as condições de mercado mudam, a estratégia falha. O passado não se repete exatamente; parâmetros ajustados ao histórico têm alta probabilidade de serem inúteis no futuro
Segundo, taxas de transação e slippage. Custos mínimos ignorados no backtest podem ser amplificados em operações de alta frequência. Se a estratégia tem alta frequência, isso pode acabar consumindo todos os lucros teóricos
Terceiro, viés de olhar para o futuro. Dados futuros podem ter sido involuntariamente incluídos no código. Por exemplo, usar o preço de fechamento da vela atual para fazer uma ordem, mas na prática, você nunca pode saber o preço de fechamento naquele momento. Este é um erro sutil, mas fatal
Uma estratégia realmente estável precisa ser validada em dados fora da amostra, incluir testes de estresse sob custos reais de transação e requer uma verificação manual linha por linha para garantir que não houve espiadas no futuro
Backtest é apenas o ponto de partida, não o fim
Você já teve a experiência de ser enganado por um backtest bonito? Deixe um comentário e vamos conversar
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC