

Jupiter(JUP) é a plataforma de agregação de exchanges descentralizadas líder da Solana, ajudando os usuários a encontrar o melhor preço nos pools de liquidez. Após anunciar a colaboração com a Securitize e o Jump Trading Group para trazer ações tokenizadas regulamentadas para a blockchain Solana (SOL), o preço das ações subiu 34%.
Após um longo período de resfriamento nas atividades de uso e no mercado de tokens, o protocolo confere uma narrativa institucional mais forte do que o ciclo de memecoins que sustentou o ecossistema de finanças descentralizadas (DeFi) da Solana no último ano. A questão mais difícil de responder é se isso marca o início de uma mudança estrutural ou se é apenas um alívio de curto prazo no momento certo.
De gerador de memecoins a finanças reguladas
O Jupiter é, há muito tempo, uma das aplicações mais importantes da Solana. Ele começou como um agregador de swaps, ajudando usuários a rotear negociações pelos canais de liquidez da Solana para obter o melhor preço e eficiência, mas foi se expandindo gradualmente para uma plataforma DeFi mais ampla, que inclui swaps, futuros perpétuos, provisão de liquidez, empréstimos e outras ferramentas financeiras on-chain. Na febre dos memecoins na Solana, o Jupiter se tornou um portal de negociações relevante. Isso consolidou sua posição como uma das camadas centrais de distribuição on-chain, mas também expôs o protocolo aos ciclos especulativos que impulsionam seu crescimento.
Essa nova parceria tem como objetivo ir além dessa estrutura. De acordo com a estrutura anunciada, a Securitize, como uma plataforma líder de emissão e gestão de ativos tokenizados de RWA, e em total conformidade com as exigências regulatórias, fornecerá a infraestrutura de valores mobiliários regulados. A Jump Trading Group, uma empresa conhecida de trading proprietário e market making, fornecerá liquidez por meio de sua tecnologia PropAMM. O Jupiter atuará como ponto de acesso ao usuário. Em termos simples, o objetivo é permitir que os usuários negociem, na Solana, versões tokenizadas de ações reais por meio de interfaces DeFi familiares, operando ao mesmo tempo dentro de uma estrutura de mercado regulada.
Ações tokenizadas não são novidade, mas muitas tentativas anteriores se pareciam com produtos de baixo volume, seja envolvendo embalagens sintéticas, experiências offshore ou bases regulatórias pouco claras. Essa parceria parece mais séria porque a Securitize traz forte conformidade e influência institucional. A empresa mantém parcerias com grandes gestoras de ativos e entidades reguladas, incluindo corretoras, bancos de investimento, agentes de transferência e infraestrutura de sistemas de negociação alternativa. O timing também importa: pouco antes da parceria com o Jupiter, a Securitize anunciou a aprovação ampliada da FINRA (a entidade reguladora de valores mobiliários autorregulada dos EUA). Isso permite que sua subsidiária custodie títulos tokenizados, suporte liquidação atômica e se integre a negociações de stablecoins liquidadas on-chain.
Para o Jupiter, a lógica estratégica é clara. Se ações tokenizadas ganharem tração, o protocolo poderá superar o roteador de swaps dominante na Solana. Ele pode se tornar a porta de entrada entre ativos da finança tradicional e usuários on-chain. Isso traria um caminho de crescimento mais duradouro ao Jupiter, reduzindo a dependência dos ciclos de moedas-meme e do entusiasmo desenfreado do varejo. Para a Solana, essa parceria fortalece a narrativa institucional: liquidação de alta capacidade, taxas baixas e ativos reais fluindo por trilhos de um blockchain público. Para quem detém JUP, o ponto de vista de alta é que o novo fluxo de negociações eventualmente se converterá em maior receita, melhor captura de taxas e acúmulo de valor mais significativo.
Os indicadores ainda mostram um resfriamento do protocolo
Os dados atuais ainda não sustentam uma história de transição limpa e direta. Desde o pico de memecoin no início de 2025, os indicadores de atividade do Jupiter caíram bastante. Em janeiro de 2025, o total de endereços ativos semanais estava em torno de 3,4 milhões, mas os dados mais recentes mostram cerca de 540 mil no início de maio de 2026 — uma queda de 84%. O volume de transações seguiu padrão semelhante: de aproximadamente 222 milhões de negociações semanais no pico de janeiro de 2025 para cerca de 36 milhões no fim de abril de 2026, também com queda de cerca de 84%. Esses dados dificultam dizer que o uso central do Jupiter já se recuperou, embora ele ainda seja o agregador DEX dominante na Solana em comparação com pares como Raydium e Orca.
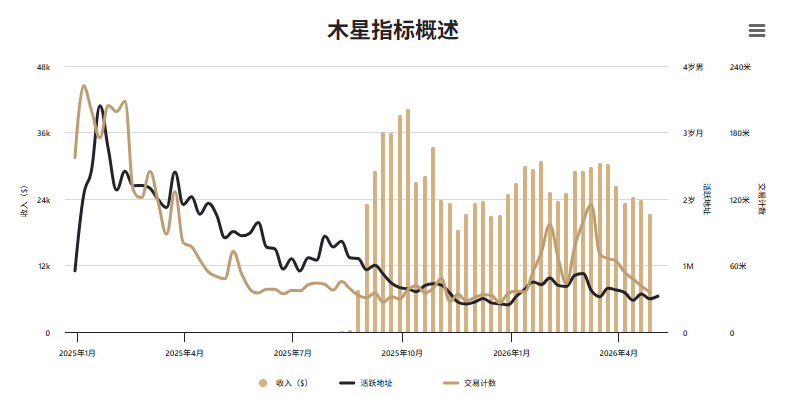
Os dados de receita adicionam mais uma camada de cautela. No início de outubro de 2025, a receita semanal atingiu um pico de cerca de US$ 40.300, enquanto os dados mais recentes mostram cerca de US$ 21.300 no fim de abril de 2026. Isso não significa que o Jupiter já esteja estruturalmente “quebrado”, mas de fato indica que o protocolo ainda não recuperou o impulso anterior.
É por isso que a parceria de ações tokenizadas é importante, mas também não deve ser exagerada. Ela oferece ao Jupiter uma direção nova e crível, enquanto o antigo motor do ecossistema já esfriou. Se ações reguladas conseguirem trazer novos usuários para o Jupiter, sustentar volume de negociações e gerar atividades de negociação de melhor qualidade, esta parceria pode sinalizar o começo de uma estratégia mais ampla. O Jupiter deixa de ser visto principalmente como uma plataforma de trading de memes da Solana e passa a ser entendido como a camada de distribuição de finanças on-chain reguladas.
Ainda assim, os riscos permanecem. Ações reguladas exigem conformidade, verificação de KYC (conheça seu cliente) e carteiras em lista branca. Isso torna o produto mais crível, mas também menos disseminável do que a negociação comum em DeFi. Em 2026, as barreiras regulatórias que podem surgir para negociar títulos tokenizados transfronteiriços em blockchains públicos podem intensificar ainda mais o atrito. As moedas-meme conseguem se espalhar porque não há fricção; o comportamento de títulos tokenizados não será o mesmo. A economia de taxas também é uma questão em aberto. Mesmo com aumento do volume de negociações, ainda não está claro quanta receita de valor o Jupiter conseguirá capturar em comparação com a Securitize, a Jump, emissores, provedores de liquidez ou outros intermediários. Títulos tokenizados também são mais difíceis de compor do que ativos DeFi típicos, porque limitações de transferência reguladas restringem seu fluxo livre entre protocolos.
Uma transformação confiável, mas ainda sem uma virada
Portanto, a conclusão é matizada. O repique do Jupiter não é sem fundamento: a parceria tem significado estratégico, e a Securitize dá a esse anúncio mais credibilidade do que um simples título de criptoativos físicos (RWA). Mas os dados mostram que o protocolo está recuando de um pico predominantemente especulativo: números de usuários ativos, quantidade de transações e receita estão muito abaixo de seus recordes históricos. O mercado está avaliando se o Jupiter pode evoluir para algo maior do que apenas um portal de negociações de memecoins. Agora, o protocolo precisa provar isso.
Este desenvolvimento está alinhado com a tendência geral de RWA da Solana em 2026, com um crescimento forte do valor de ativos tokenizados em um contexto de crescente interesse institucional por ações na cadeia e por liquidações. Os principais indicadores a observar são simples: quais ações foram incluídas, quanto volume foi adicionado ao book, o quão apertados estão os spreads, qual é o volume de liquidação que passa pelo Jupiter e se essas atividades contribuem de forma concreta para a receita do protocolo. Antes que esses dados apareçam, as parcerias da Securitize devem ser vistas como uma opção de alta para finanças on-chain reguladas — não como evidência de uma virada nos fundamentos.