

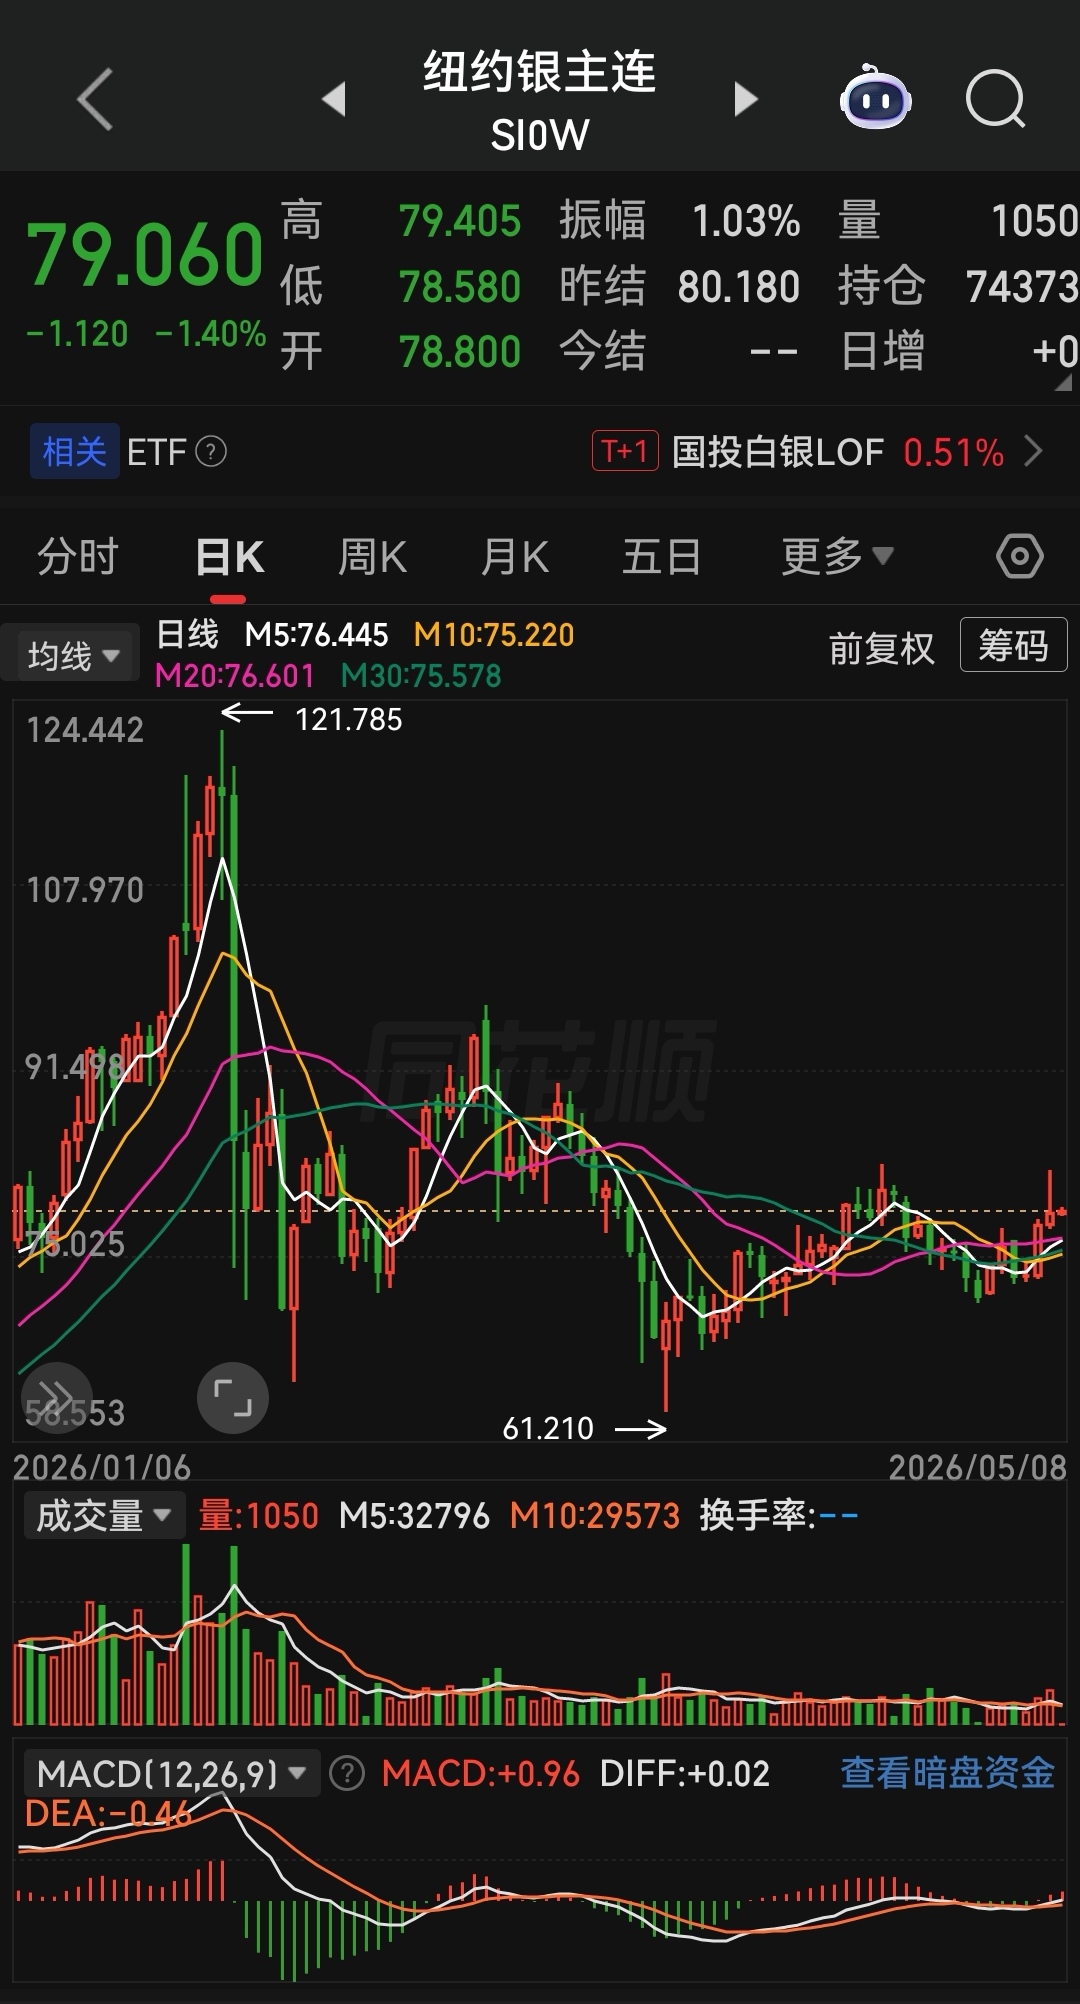
A prata atualmente está em um ambiente de entrelaçamento de uma demanda industrial rígida e de refúgio financeiro, com equilíbrio contínuo entre oferta e demanda, e com intensa disputa entre políticas macroeconômicas e emoções geopolíticas. No lado industrial, a demanda por prata para setores como energia solar fotovoltaica, veículos elétricos e eletrônicos e elétrica apresenta crescimento rígido; há déficit contínuo de oferta e demanda em escala global por seis anos consecutivos; e os estoques das bolsas seguem em processo de redução, enquanto a liquidez física permanece apertada. No lado financeiro, as expectativas sobre a política do Federal Reserve, a força do dólar e o sentimento de aversão ao risco geopolítico dominam o fluxo de capital; a volatilidade da prata é significativamente maior do que a do ouro, o que torna comum ocorrerem altas e quedas bruscas. Em termos de preço, após uma escalada forte em 2025, em 2026 a prata deve oscilar amplamente na faixa de 70–90 dólares, com divergências claras entre posições compradoras e vendedoras.
No curto prazo (1–3 meses), é provável que a prata mantenha uma faixa de alta volatilidade com oscilações em patamar elevado, com viés positivo, porém com volatilidade intensa. As resistências acima se concentram em US$ 85–90, e os suportes abaixo em US$ 70–75. As expectativas de corte de juros do Fed e a fraqueza do dólar fornecem impulso para cima, além de conflitos geopolíticos recorrentes e a sustentação da demanda física. Em contrapartida, preços elevados inibem as compras industriais, a pressão de realização de lucros por capital especulativo e o fato de a técnica indicar sobrecompra geram riscos de correção; no geral, o cenário apresenta a característica de “subir rápido e cair de forma brusca”, com alta volatilidade.
A longo prazo (6–18 meses), a tendência de um mercado altista estrutural para a prata é clara, com o “centro” de preços continuando a subir. O principal motor reside no fato de que a transição global de energia impulsiona uma expansão de longo prazo do uso industrial da prata; do lado da oferta, a natureza de subproduto limita a liberação rápida, fazendo com que a lacuna entre oferta e demanda exista por um longo período. Ao mesmo tempo, a desvalorização da credibilidade do dólar enfraquece e aumentam as necessidades globais de compra de ouro por bancos centrais e de alocação para fins de proteção; como a prata é um ativo que combina atributos industriais e financeiros, há espaço amplo para correção de valuation. No processo de retorno da razão ouro/prata à média histórica, é provável que a alta da prata supere a do ouro. No médio e longo prazo, espera-se que supere as máximas anteriores e avance em direção a uma faixa acima de US$ 100; durante esse caminho, haverá correções abruptas e pontuais, mas isso não altera a direção geral de alta.
O conteúdo acima é apenas para referência e não constitui recomendação de investimento.