


Título original: (Quem está realmente negociando na Trade.xyz?)
Autor original: @web3_pastel, Arrakis Finance
Traduzido por: Jaleel e equipe, BlockBeats
Nota do editor:
Na esfera da Hyperliquid, um dos nomes mais proeminentes de 2026 é a Trade.xyz. É o primeiro produto que realmente surgiu após o lançamento do 'framework de mercado perpétuo sem permissão' da HIP-3, trazendo ativos que antes pertenciam apenas aos horários do mercado tradicional, como ações, petróleo e prata, para um livro de ordens on-chain que opera 24 horas por dia, 7 dias por semana.
Em poucos meses, cresceu de um experimento de nicho com apenas o índice XYZ100 para um local de negociação on-chain que abriga múltiplos mercados, como petróleo, Tesla e prata, com um volume de transações mensal superior a 50 bilhões de dólares.
Mas, ao mesmo tempo, as controvérsias sobre isso também geraram muita discussão online: quantas das carteiras brilhantes são de pessoas reais e quantas são de bruxas criadas em massa em busca de tokens ainda não emitidos?
A pesquisa da Arrakis apresentou um resultado bastante interessante: a camada de bruxas realmente existe, mais de 30.000 carteiras podem ser rastreadas até a mesma conta do Polymarket 'Themino'; mas isso sustenta o número de contas, não o volume em dólares. O que realmente sustenta o volume de transações são algumas mesas de market making profissionais, alguns robôs de alta frequência vindos da Bybit, e uma longa cauda de varejo altamente sobreposta ao Polymarket.
A seguir está o conteúdo completo:
Resumo
Quando escrevemos o primeiro artigo (Quem está negociando na HIP-3?), a abordagem de atribuição era estatística. Classificamos cada carteira com base em seu comportamento de negociação nos últimos três meses: endereços focados em ordens limitadas foram classificados como market makers, enquanto endereços de alta frequência foram classificados como arbitradores; ordens com baixa taxa de execução e etiquetas de builder foram classificadas como varejo. Esse método realmente revelou algumas características interessantes da estrutura do mercado, mas a classificação é probabilística e cerca de 70% das carteiras ainda não foram atribuídas.
Este artigo substitui a inferência estatística por uma classificação mecanizada. Cada ordem na @HyperliquidX possui um conjunto de rótulos determinísticos assinados e publicados pela própria exchange: tempo de validade (ALO, GTC, IOC, FrontendMarket), código do builder, marca de execução, tempo de manutenção de posição. Usamos esses metadados de ordens para classificar cada carteira em uma das quatro categorias: varejo, market maker, robô de arbitragem e conta de airdrop.
O segundo passo é identificar as carteiras por trás dessas categorias, extraindo dados de identidade e comportamento de negociação da API da @arkham e HyperTracker. As 450 principais carteiras suportaram 78% do volume total de transações. Dentro desse grupo, identificamos várias contas associadas ao @Polymarket, @jump_, @SeliniCapital, @wintermute_t, Abraxas Capital, entre outras.
Com este método de classificação em duas etapas, observamos algumas regras. A seguir, abordaremos cada uma delas.
Análise de carteiras da Trade.xyz
O período de tempo que observamos foi de 10 de março de 2026 a 31 de março de 2026, totalizando 21 dias. Durante esse tempo, os quatro mercados da @tradexyz (xyz:CL petróleo, xyz:SILVER prata, xyz:TSLA Tesla, xyz:XYZ100) registraram 79.622 carteiras independentes participantes e um volume total de 51,95 bilhões de dólares.
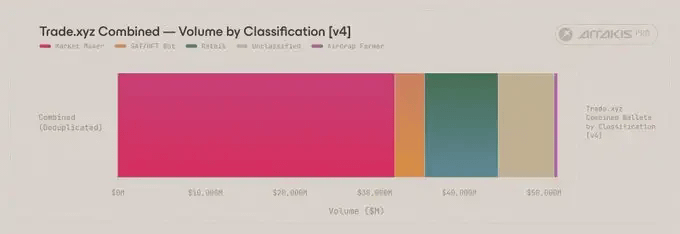
As 79.622 carteiras participantes divididas pelo volume de transações. Embora os market makers representem menos de 0,5% do total de carteiras, eles suportam 63% de cada dólar transacionado.
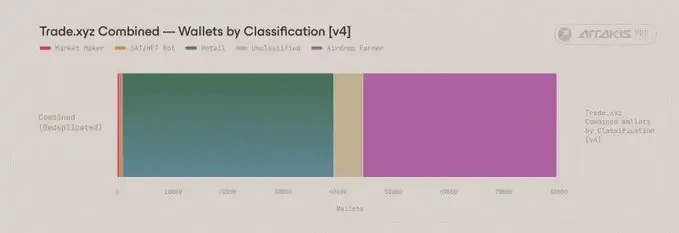
Classificação por número de carteiras (não por volume de transações). A categoria de contas de airdrop tem 35.091 carteiras, representando quase metade do total de carteiras identificadas.
A categoria de contas de airdrop é uma das maiores em termos de número de carteiras, mas é a menor em termos de volume de transações. 35.091 carteiras representam 44,07% do total de carteiras, mas geraram apenas 400 milhões de dólares em volume durante todo o período, representando apenas 0,77% do volume total de 51,95 bilhões de dólares deste local de negociação. Quase metade das carteiras ativas na Trade.xyz contribuiu com menos de 1% do volume total.
Após a decomposição por mercado, outra regra distinta pode ser observada.
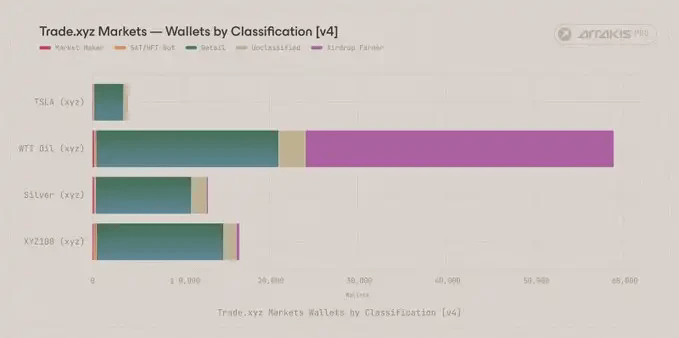
Distribuição das carteiras por mercado. xyz:CL atraiu 99,3% das contas de airdrop, pois seus custos de execução são os melhores.
Das 35.091 carteiras de airdrop, 34.859 (99,3%) negociaram xyz:CL durante o período, enquanto as restantes 232 estavam dispersas em xyz:SILVER, xyz:TSLA e xyz:XYZ100. Essa regra está alinhada com as características das contas de airdrop: cada carteira realiza transações bidirecionais de pequeno valor repetidamente, aumentando o volume de transações sem assumir riscos de preço. Essa estratégia depende de custos de execução compactos e é extremamente sensível ao slippage. xyz:CL é o mercado com a melhor profundidade entre os quatro da Trade.xyz, tornando-se o local preferido para essa atividade.
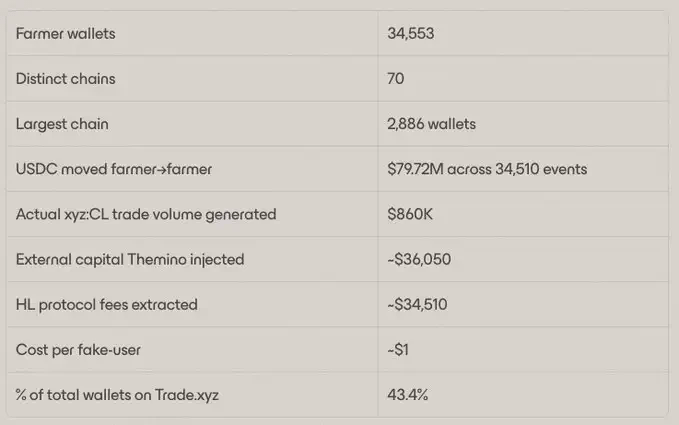
Outro fenômeno notável é quem está por trás desses endereços. As evidências a seguir mostrarão que 34.553 contas de airdrop estão associadas ao mesmo operador do Polymarket. Apenas essa entidade representa 43,4% de todas as carteiras participantes da Trade.xyz durante este período.
Na outra extremidade da classificação está o market making. 363 carteiras, representando 0,46% do total de endereços ativos, impulsionaram 32,75 bilhões de dólares em volume de transações, correspondendo a 63% de cada dólar na Trade.xyz. As outras três categorias estão entre esses extremos. 522 robôs SAT/HFT contribuíram com 3,5 bilhões de dólares (6,7%). 38.307 carteiras classificadas como varejo contribuíram com 8,7 bilhões de dólares (16,7%). 5.339 carteiras não classificadas contribuíram com 6,61 bilhões de dólares (12,7%).
Na categoria não classificada, 12,7% do volume de transações não pode ser qualitativamente atribuído a uma estratégia com base apenas em metadados. Pode-se supor razoavelmente que uma parte considerável vem de varejistas colocando ordens limitadas através da interface da Hyperliquid ou colocando ordens de mercado e limitadas através da interface da Trade.xyz. Ambas as categorias de canais não adicionam um código de builder claro ou rótulos TIF especializados a suas ordens, portanto, essas transações são invisíveis sob o método de classificação orientado por metadados.
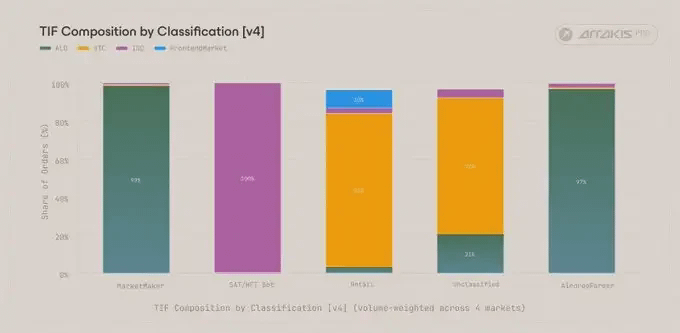
Distribuição do tempo de validade ponderada por número de ordens nas diferentes categorias. Market makers têm naturalmente 98,5% de ordens ALO, enquanto robôs de arbitragem usam 100% de ordens IOC. A categoria não classificada tem 71,5% de ordens GTC, que é um sinal de que o usuário front-end está manualmente colocando ordens limitadas.
A composição do TIF apoia a suposição acima: 71,5% das ordens na categoria não classificada têm um rótulo de tempo de validade GTC (Good Till Cancel), que geralmente é usado por usuários front-end ao colocar ordens limitadas estáticas.
「Themino」, revelou mais de 30.000 carteiras.
Nas últimas semanas, houve muita discussão no mercado: o impressionante número de usuários da Trade.xyz é realmente devido à participação humana ou é sustentado pela atividade de contas de airdrop antes do TGE esperado? Não temos a intenção de comentar sobre o padrão mais amplo de atividades de airdrop desta exchange, mas após analisar os dados de transações de março em quatro mercados da Trade.xyz, realmente emergiu uma regra que vale a pena apresentar.
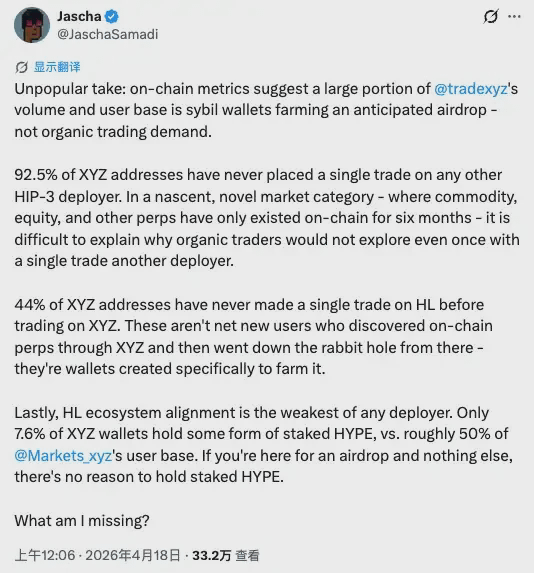
O analista Jascha aponta que 92,5% dos endereços XYZ nunca realizaram uma única transação com qualquer outro implementador HIP-3.
Das 34.602 carteiras classificadas como contas de airdrop, 34.553, ou seja, 99,9%, podem ser rastreadas até a mesma identidade do Polymarket chamada「Themino」.
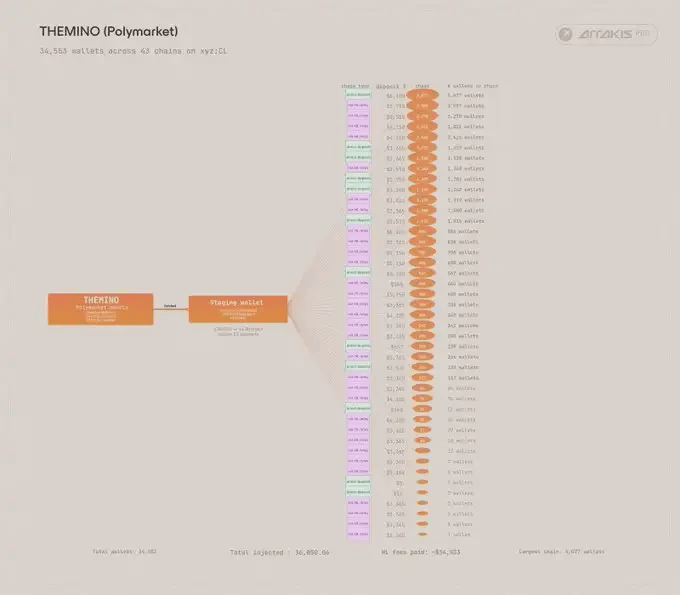
「Themino」, uma identidade no Polymarket localizada no Arbitrum, gerou 70 cadeias lineares independentes, cobrindo 34.553 carteiras.
Como é que isso funciona? O L1 da Hyperliquid oferece um primitivo chamado internalTransfer, que pode transferir USDC entre carteiras, independentemente do valor, com uma taxa fixa de 1 dólar. O operador de Themino utilizou esse primitivo para passar um depósito semente através de dezenas de milhares de novas carteiras. Cada carteira executa o mesmo conjunto de cinco ações em cerca de 26 segundos:
1, receber $X de uma carteira de airdrop anterior via internalTransfer, sendo descontados 1 dólar como taxa de transferência da HL.
2, transferir 14 dólares para uma subconta xyz.
3, executar duas ordens IOC em xyz:CL, uma de compra e uma de venda, gerando duas transações, aumentando o volume de transações.
4, transferir aproximadamente 13,99 dólares de volta para a conta principal (aquele 1 centavo de diferença é a reserva para slippage e taxas de transação).
5, transferir $X menos 1 dólar para a próxima carteira de airdrop via internalTransfer.
O próximo carteira repete o mesmo conjunto de ações.
As 34.510 transferências internas realizadas resultaram em uma perda total de 34.510 dólares em taxas de protocolo para Themino, e essa estratégia está alinhada com seu histórico de transações no Polymarket.
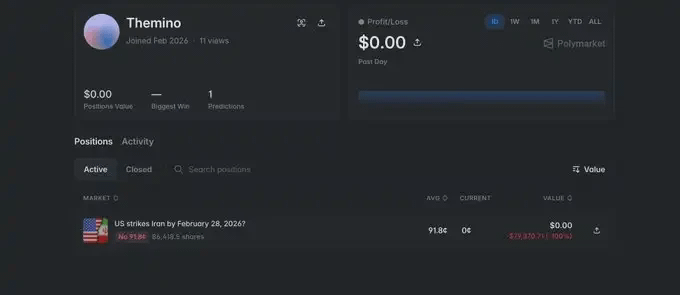
Themino também apostou no Polymarket se 'os EUA atacarão o Irã antes de 28 de fevereiro de 2026?' e apostou 'não', perdendo cerca de 80 mil dólares. O ataque ocorreu em 28 de fevereiro.
Quais são as categorias de Builders?
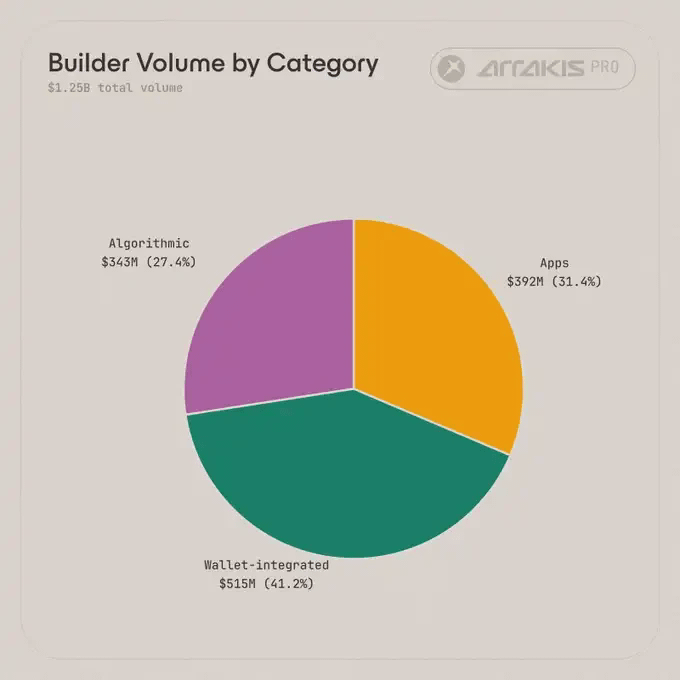
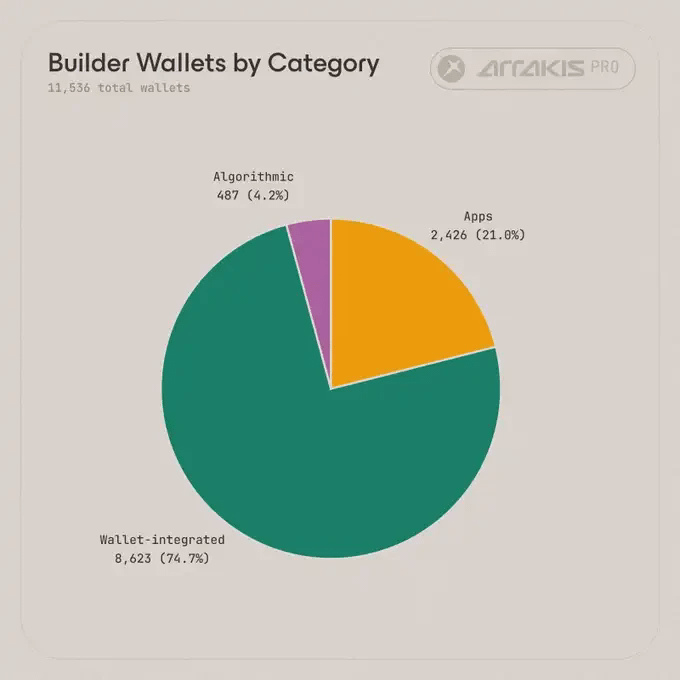
A Hyperliquid anexa um identificador a ordens roteadas por front-ends de terceiros, permitindo que essas aplicações cobrem taxas personalizadas. Este identificador é o código do builder e é a maneira mais direta de determinar qual interface uma carteira realmente usou (se utilizada). Entre as carteiras que negociaram em quatro mercados, esses builders podem ser agrupados em três tipos.
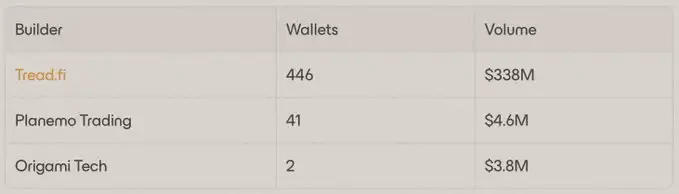
Builders algorítmicos. Esses são produtos usados pelos varejistas para maximizar o volume de transações em DEX e aumentar o volume para potenciais airdrops. Antes do final de 2025, aumentar o volume em DEX perpétuos significava lavar ordens ou executar robôs de arbitragem não direcionais, o que não era barato para os participantes e era negativo para os exchanges. Robôs de market making de varejo como @tread_fi, @PlanemoTrading e @origamitech_ substituíram essa prática de lavagem, trazendo um verdadeiro valor de market making. Cada ordem emitida por esses produtos é post-only, portanto as carteiras estão adicionando liquidez ao livro de ordens, em vez de consumi-la.
Como o CEO da @tread_fi, @davidyjeong, disse: 'Antes da aparição de soluções de market making de varejo, aumentar o volume em DEX perpétuos significava lavar ordens, aumentando artificialmente o volume de transações à custa de taxas de execução, slippage e risco de banimento. Nós resolvemos isso com um novo método de aumento de volume: os robôs colocam ordens maker de ambos os lados. Os usuários aumentam o volume a um custo menor e frequentemente lucram com a captura de spreads, e o subproduto é que o mercado recebe a real liquidez de topo do livro de ordens, que é exatamente o que os perpétuos HIP-3 precisam nas noites e fins de semana quando os market makers tradicionais não estão dispostos a operar. Essa é uma maneira melhor de aumentar o volume e a razão pela qual os mercados HIP-3 têm uma experiência de execução excepcional hoje.'
A contribuição desses robôs de market making para o mercado é mais evidente nos períodos em que os market makers tradicionais estão ausentes. Os futuros WTI da CME fecham na sexta-feira à tarde e reabrem no domingo à noite, o mesmo acontece com os perpétuos de ações, criando uma lacuna de 'noite e fim de semana'. Durante esses períodos, robôs de market making de varejo sustentaram o topo do livro de ordens em mercados como xyz:CL e xyz:TSLA.
É necessário esclarecer: nesta análise, classificamos as carteiras que roteiam através desses produtos algorítmicos como contas de airdrop, mas suas atividades de negociação e impacto no mercado são estruturalmente diferentes das atividades de bruxas.
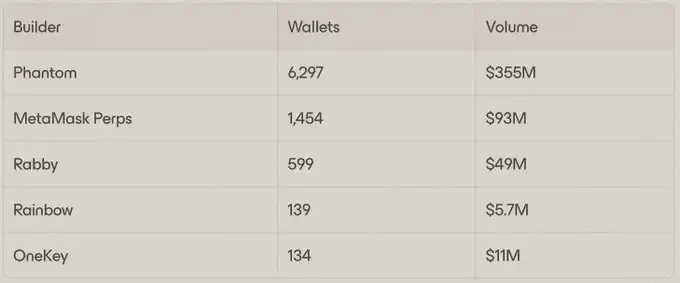
Os Builders integrados são interfaces de contratos perpétuos embutidas dentro de carteiras de consumo. Desde o início de 2026, essa integração se tornou uma das maiores fontes de fluxo de ordens de varejo na HIP-3. Este grupo inclui @phantom, @MetaMask, @Rabby_io, @rainbowdotme e @OneKeyHQ. O volume médio de transações por carteira varia de 1.000 a 3.000 dólares, alinhando-se com um grupo de varejo que prioriza a facilidade de uso em vez de taxas marginais de builders.
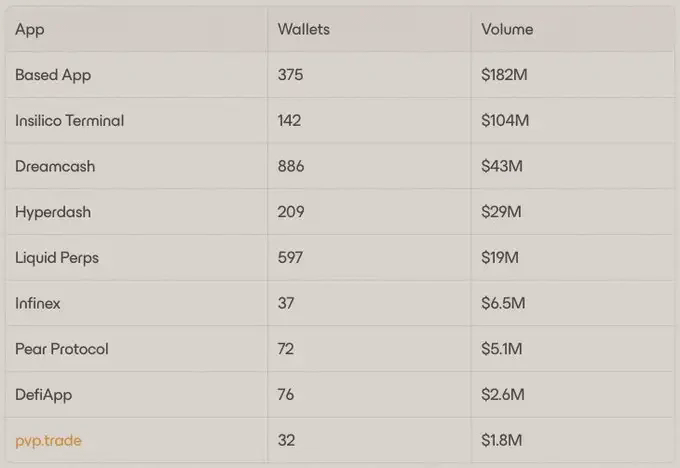
Os Builders aplicados são front-ends perpétuos independentes e produtos integrados: voltados para traders, oferecendo produtos com fluxos de trabalho especializados, atendendo aqueles que acham que plugins de carteira não são suficientes e precisam de melhores ferramentas de execução, gráficos e gerenciamento de posições. Este grupo tem menos carteiras do que as integradas, mas cada carteira tem um volume de transações maior, correspondente a um grupo de usuários avançados que prioriza a profundidade de funcionalidades em vez de soluções plug-and-play. Estes produtos incluem @InsilicoTrading terminal, @liquidtrading, @hypurrdash, @BasedOneX, @Dreamcash, @infinex, @pear_protocol, @defiapp, @pvp_dot_trade.
O responsável pelo crescimento da @InsilicoTrading @0xVKTR (a equipe por trás do terminal Insilico) descreveu: 'Na Insilico, vemos os mercados HIP-3 como o próximo passo para expor resultados do mundo real nativamente na pista de criptomoedas. Os traders não querem apenas mais uma interface. Eles querem execução rápida, acesso ao mercado limpo e a capacidade de alternar sem costura entre ativos criptográficos e macroativos, sem sair do fluxo de trabalho existente. Trade.xyz é um dos exemplos mais claros dessa demanda. O fluxo de ordens roteado pela Insilico prova que, quando um mercado tem profundidade, o produto é útil e a experiência de negociação é projetada para participantes sérios, a perpétua on-chain realmente tem uma base sólida de usuários avançados.'
Quem são os maiores market makers da Trade.xyz?
O padrão de market making nos mercados da Trade.xyz é altamente concentrado. Os 5 principais market makers representam 50% do volume de market making, os 13 principais representam 80%, e os 21 principais representam 90%. Apenas algumas mesas de market making sustentam a maior parte do livro de ordens deste exchange.
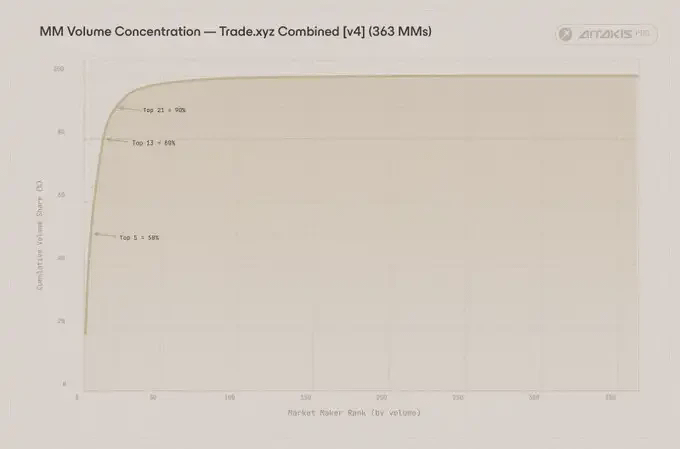
O volume de market making classificado por carteira representa a participação acumulada. As 5 principais mesas de market making representam 50% de todo o fluxo de market making, as 13 principais chegam a 80%, e as 21 principais chegam a 90%.
O segundo maior market maker é uma das carteiras mais interessantes do total da amostra. 0xc926ddba…98d3, volume de 4,39 bilhões de dólares, taxa de execução de 0,52%, é um exemplo clássico de maker. Arkham marcou esse endereço como 'Powell' no Polymarket. Um dos maiores market makers da Trade.xyz é, na verdade, um usuário do Polymarket que opera em vários mercados no HIP-3.
Outras mesas de market making notáveis:
A Jump Crypto operou duas carteiras, totalizando 3,15 bilhões de dólares, com capital vindo de 0xf584…d621, uma carteira classificada pela Arkham como o tesouro da Jump, detendo mais de 160 milhões de dólares em um portfólio diversificado, cobrindo LINK, LIT, EIGEN, BNB, ETH, USDC e USDT.
A Selini Capital operou três carteiras: duas com ofertas puras de maker (0x44a3e1…35dd, 0x76987c…4480) e uma com ordens agressivas puras (0x427be6…d1d9), todas utilizando API. Selini totalizou 1,03 bilhões de dólares. É a própria etiqueta de fluxo de ordens da Hyperliquid que distingue as carteiras de market making da Selini de suas carteiras HFT, com a mesma mesa de market making operando em ambos os lados do livro de ordens.
A Wintermute opera uma carteira de market making com 229,6 milhões de dólares (0xecb63caa…2b00), um tamanho menor que Jump ou Selini. A fonte de capital é @okx.
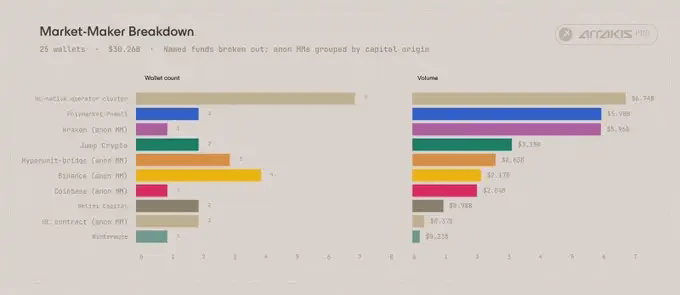
Os principais market makers da Trade.xyz classificados por volume de transações. Powell, Jump Crypto, Selini Capital, Wintermute dominam a parte visível do livro de ordens.
Além dessas mesas de market making conhecidas, a maior parte do volume de market making vem de carteiras sem atribuição física, mas com fontes de capital limpas: @krakenfx, @binance, @coinbase, @unitxyz via bridge, ou capital nativo da HL. Seus comportamentos são de market making, mas os operadores nunca tocaram em serviços etiquetados que podem ser rastreados pela Arkham.
A taxa de execução dos market makers é de 19,4, ou seja, para cada transação, cerca de 18 ordens são colocadas como parte de cotações bilaterais e depois retiradas. As mesmas 5 mesas de market making aparecem repetidamente nos quatro mercados xyz, indicando que são mesas de market making intermercados, não quatro negócios independentes.
Durante o período, a taxa de liquidação dos market makers foi de 19,2%, quase equivalente aos 20,4% dos varejistas. Os market makers na Trade.xyz assumem exposições direcionais quando suas cotações são consumidas: uma ordem de venda correspondente a uma ordem de compra transforma a mesa em uma posição longa; uma ordem de compra correspondente a uma ordem de venda transforma a mesa em uma posição curta. Durante a volatilidade acentuada do petróleo em março, a velocidade com que o estoque acumulado no livro de ordens se movia reversamente era mais rápida do que a velocidade com que os market makers se protegiam, resultando em um quinto dos market makers passando por pelo menos uma liquidação.
Arbitragem estatística e robôs de trading de média frequência.
SAT é o contraparte do livro de ordens de market making. Essas carteiras executam mais de 90% de ordens IOC (Immediate or Cancel), sendo puramente agressivas e focadas em consumir as ofertas colocadas pelos market makers.
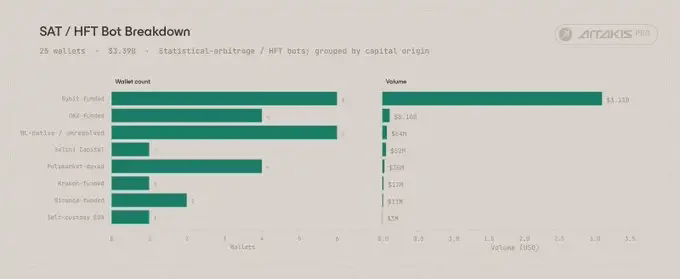
Os principais robôs SAT/HFT são classificados por volume de transações. As 4 principais carteiras representam 89% do livro de ordens SAT, com fonte de capital concentrada na Bybit.
Dos 3,5 bilhões de dólares no livro de ordens SAT, os 4 principais SAT acumulam 3,1 bilhões de dólares, com uma concentração de 89%. Desses, dois operam com 100% de IOC, o que significa que cada ordem deles é 'imediatamente executada ou cancelada', sem intenção de maker alguma.
A clusterização das fontes de capital aponta a principal imagem do SAT para @Bybit_Official. A maior parte do volume de transações dos principais SAT pode ser rastreada até carteiras financiadas pela Bybit, alinhando-se a uma entidade operacional robótica única ou a um pequeno círculo de operações robóticas.
Três SAT têm contas do Polymarket: loracles (volume de 15,5 milhões de dólares, lucro acumulado na HL +25,7 milhões de dólares), Conduit (5,3 milhões de dólares), ChadwickLongman (3,7 milhões de dólares). O Polymarket aparece aqui pelas mesmas razões que domina na seção de varejo a seguir, o grupo de mercado de previsões é a identidade interplataforma mais comum na Trade.xyz.
Durante o período, a taxa de liquidação dos SAT foi de 8,1%, cerca da metade das taxas de liquidação dos market makers e varejistas. Este grupo é o mais rigorosamente gerenciado em termos de risco no livro de ordens, eles fazem hedge de suas posições externamente e raramente acionam chamadas de margem.
A sobreposição entre o grupo de varejo e o Polymarket é alta.
Analisamos em profundidade 400 das carteiras de varejo mais ativas, que utilizaram a interface da Hyperliquid e as ordens roteadas incorporadas na carteira; os produtos algorítmicos mencionados (Tread.fi, Planemo Trading e um grupo mais amplo de builders) foram excluídos.
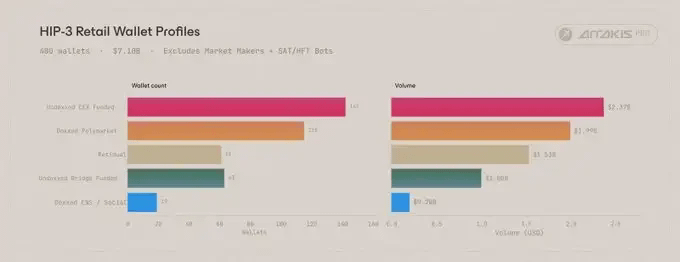
As 400 carteiras de varejo mais ativas classificadas por atribuição. As carteiras reais do Polymarket dominam na parte já identificada, contribuindo com 1,63 bilhões de dólares em volume de transações.
Polymarket: contas do Polymarket que podem ser identificadas através do sistema de etiquetas on-chain da Arkham.
@ensdomains/identidade social: possui um nome ENS ou outro identificador de rede social, mas não pode ser rastreado até uma conta do Polymarket.
Depósitos CEX: fontes de capital de carteiras anônimas de exchanges centralizadas.
Depósitos de pontes: carteiras anônimas que recarregam através de pontes cross-chain.
Outros: EOA autogerenciado, infraestrutura de contratos, atividades de endereços vazios.
O mais notável é a proporção do Polymarket. Entre as 400 principais carteiras de varejo, 94, ou seja, 22% do volume de transações das principais carteiras de varejo (1,63 bilhões de dólares) vêm de usuários do Polymarket que podem ser verificados. Somando os market makers do Polymarket (Powell, 4,39 bilhões de dólares) e três SAT do Polymarket (24 milhões de dólares), a pegada total do Polymarket na Trade.xyz é de cerca de 6 bilhões de dólares.
Entre as 15 principais carteiras de varejo classificadas por volume de transações, algumas carteiras do Polymarket foram incluídas:
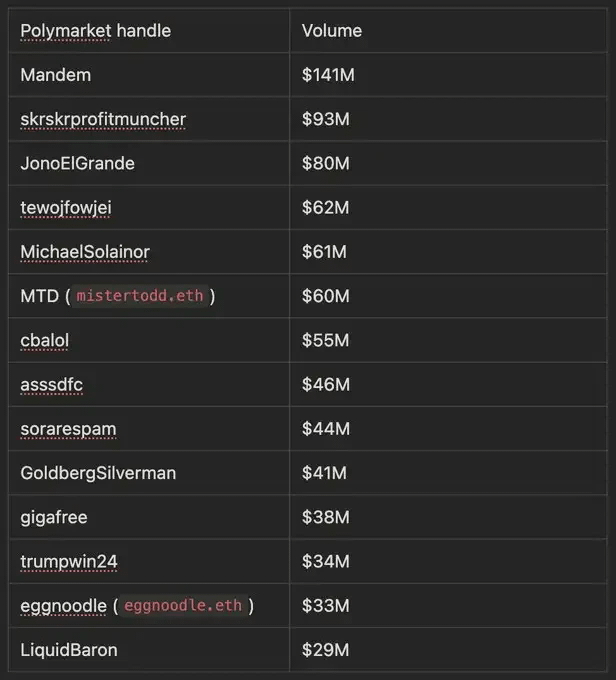
Essa sobreposição é razoável. Polymarket e Trade.xyz oferecem exposições a resultados do mundo real para usuários nativos de criptomoedas através de duas estruturas de mercado diferentes, previsões de mercado e futuros perpétuos. Dados em nível de carteira mostram que as mesmas pessoas estão operando entre os dois livros de ordens a partir de um único endereço EVM.
Os detentores de ENS também contribuíram com 26 carteiras de varejo, totalizando cerca de 400 milhões de dólares. Carteiras notáveis incluem caydenb.eth (33 milhões de dólares), eggnoodle.eth (33 milhões de dólares), ethmerg.eth (19 milhões de dólares), baitf1sh.eth (16 milhões de dólares), wanyekest69.eth (6,8 milhões de dólares, lucro acumulado de +17,6 milhões de dólares).
Carteiras sem identidade divididas por fontes de capital:
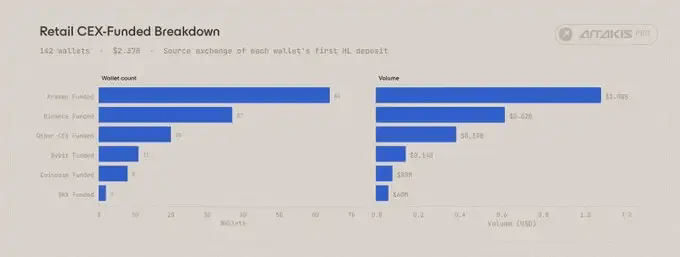
Carteiras de varejo de depósitos CEX divididas por origem. Kraken lidera de forma destacada entre o grupo de depósitos CEX não identificados.
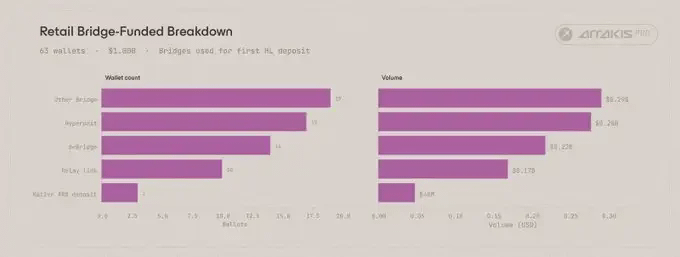
Carteiras de depósitos via bridge divididas por origem. Hyperunit e deBridge dominam o grupo de depósitos via bridge, Stargate e a longa cauda ocupam o restante.
@krakenfx domina o grupo de depósitos CEX. Hyperunit e @debridge dominam o grupo de depósitos via bridge, @StargateFinance e uma longa lista de outras bridges ocupam o restante. Isso significa que os varejistas que realmente movimentam o livro de ordens da Trade.xyz são, na verdade, três grupos de pessoas: traders do Polymarket que negociam entre plataformas, traders independentes recarregando via Kraken e DeFi nativos que entram via Hyperunit ou deBridge.
Ao reunir os grupos de market makers, SAT e varejo, obtemos uma imagem compacta da base de participantes da Trade.xyz, já despojada da camada de bruxas que discutiremos a seguir.
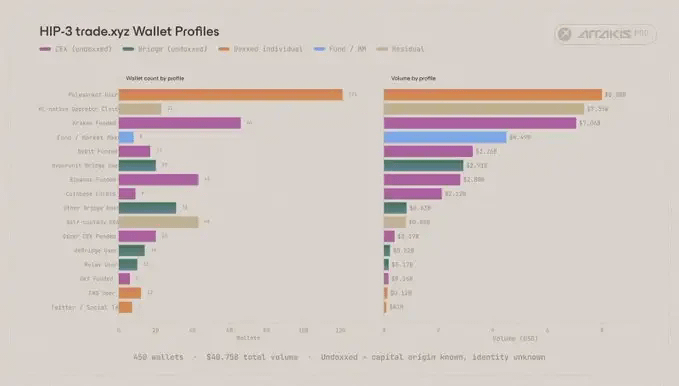
A base de participantes, após remover a camada de bruxas. Um pequeno número de mesas de market making profissionais faz cotações para algumas equipes de robôs, juntamente com uma longa cauda composta por veteranos do Polymarket e traders independentes recarregando via CEX, que fazem apostas direcionadas através da interface da Hyperliquid.
Um pequeno número de mesas de market making profissionais faz cotações para algumas equipes de robôs, juntamente com uma longa cauda composta por veteranos do Polymarket e traders independentes recarregando via CEX, que fazem apostas direcionadas através da interface da Hyperliquid, formando a visão consolidada do livro de ordens da Trade.xyz.
Resumo
Recentemente, as discussões em torno da Trade.xyz se concentraram em uma questão: a participação é real ou esta exchange é realmente dominada por bruxas que buscam o TGE esperado? A análise fornece uma resposta estratificada.
Como qualquer mercado DeFi antes de um TGE, a Trade.xyz realmente possui uma camada de bruxas, um exemplo típico é um operador que usa uma estratégia de 'revezamento' para realizar airdrops em dezenas de milhares de carteiras. No entanto, a camada de bruxas sustenta o número de carteiras, não o volume de transações em dólares.
Não encontramos nenhuma evidência de uma operação independente de lavagem de ordens de alto volume para inflacionar o volume de transações em dólares. A parte que parece estar aumentando o volume na verdade é movida por robôs de market making de varejo: as carteiras estão colocando ordens de ambos os lados, adicionando profundidade ao livro de ordens, em vez de consumi-lo.
O volume de transações que realmente existe vem de livros de ordens identificáveis. Uma parte considerável das principais carteiras de varejo contém contas do Polymarket, registros ENS ou identificadores de redes sociais, enquanto as maiores mesas de liquidez criptográfica (Jump Crypto, Selini Capital, Wintermute) também deixaram rastros claros, ao lado do fundo direcionado Abraxas Capital. A alta sobreposição entre o grupo de varejo e o Polymarket é incomum, sendo que este último é um produto construído em torno das mesmas preferências especulativas.
O número de carteiras inflacionadas é um comportamento previsível antes do TGE, mas isso não se estende ao volume de transações em dólares, nem a grupos identificáveis que suportam esses volumes.
Agradecimentos especiais ao HyperTracker e a diversos colaboradores pela ajuda na disponibilidade dos dados.
Para a metodologia completa, visite nosso blog.
Escrito por: @web3_pastel Design e edição: @oxillustration, @mchammond Agradecimentos especiais a @0xArchiveIO, @HyperTracker (fornecido por @Coinmarketman) e @stacy_muur pela contribuição a este estudo. Este artigo é apenas para fins de referência e educação, não constitui aconselhamento de investimento. A Arrakis fez esforços razoáveis para verificar a precisão dos dados, mas não garante que todas as informações sejam precisas, completas ou oportunas.
Link original