


Nos últimos dias de estabilidade do Bitcoin, a temporada de altcoins apresentou uma volatilidade intensa que estava ausente há muito tempo.
Tokens com valor de mercado circulante inferior a vinte milhões de dólares, alguns triplicaram ou quintuplicaram em poucos dias, enquanto outros se aproximaram de dez vezes. Sem avanços significativos, sem quebra de ecossistema, sem novas instituições entrando, o preço foi simplesmente empurrado para cima.
Esse fenômeno tem uma explicação pronta: as altcoins são ativos de alta Beta; quando o Bitcoin sobe, as altcoins sobem ainda mais rápido. Essa afirmação é estatisticamente válida, mas não explica tudo. A alta Beta pode explicar por que as altcoins sobem mais do que o Bitcoin, mas não consegue explicar por que a diferença de aumento é de várias vezes. Esse múltiplo vem de outra questão.
O índice de altcoins atualmente é 34, e a dominância do BTC está em 58,5%. Esses dois números indicam que o mercado ainda está longe de uma verdadeira temporada de altcoins. Mas, neste mercado sem uma temporada de altcoins, alguns tokens estão se movendo com a amplitude típica de uma temporada de altcoins.
De dezembro de 2024 a abril de 2026, o valor de mercado total das altcoins, excluindo Bitcoin e Ethereum, caiu de aproximadamente 1,16 trilhões de dólares para cerca de 700 bilhões de dólares, evaporando quase 40%. Quando o valor de mercado encolhe o suficiente, as regras do jogo mudam; o preço deixa de ser decidido pelo consenso de mercado e passa a ser determinado por quem possui uma quantidade suficiente de tokens.
Esta é uma vulnerabilidade gerada pela queda acentuada, não um sinal emitido por um mercado em alta.
As altcoins realmente caíram demais.
No campo da blockchain, existe o conceito de ataque de 51%, que controla mais da metade da hash power da rede, permitindo alterar registros, gastar duas vezes os tokens e reescrever a história. A versão capitalista disso é mais simples; não requer tecnologia, não requer hash power, apenas dinheiro. E nesta rodada, o mercado de altcoins evaporou quase 40% de seu valor de mercado, reduzindo proporcionalmente a barreira de entrada em 40%.
Até o início de abril de 2026, o valor total de mercado das altcoins estava em cerca de 700 bilhões de dólares, uma queda de cerca de 40% em relação ao pico de cerca de 1,16 trilhões de dólares em dezembro de 2024. Se considerarmos o final de 2025 como ponto de referência, a queda é de cerca de 44%. Os diferentes pontos de medição têm linhas do tempo distintas, mas a direção é a mesma: o tamanho total deste mercado já está próximo da metade.
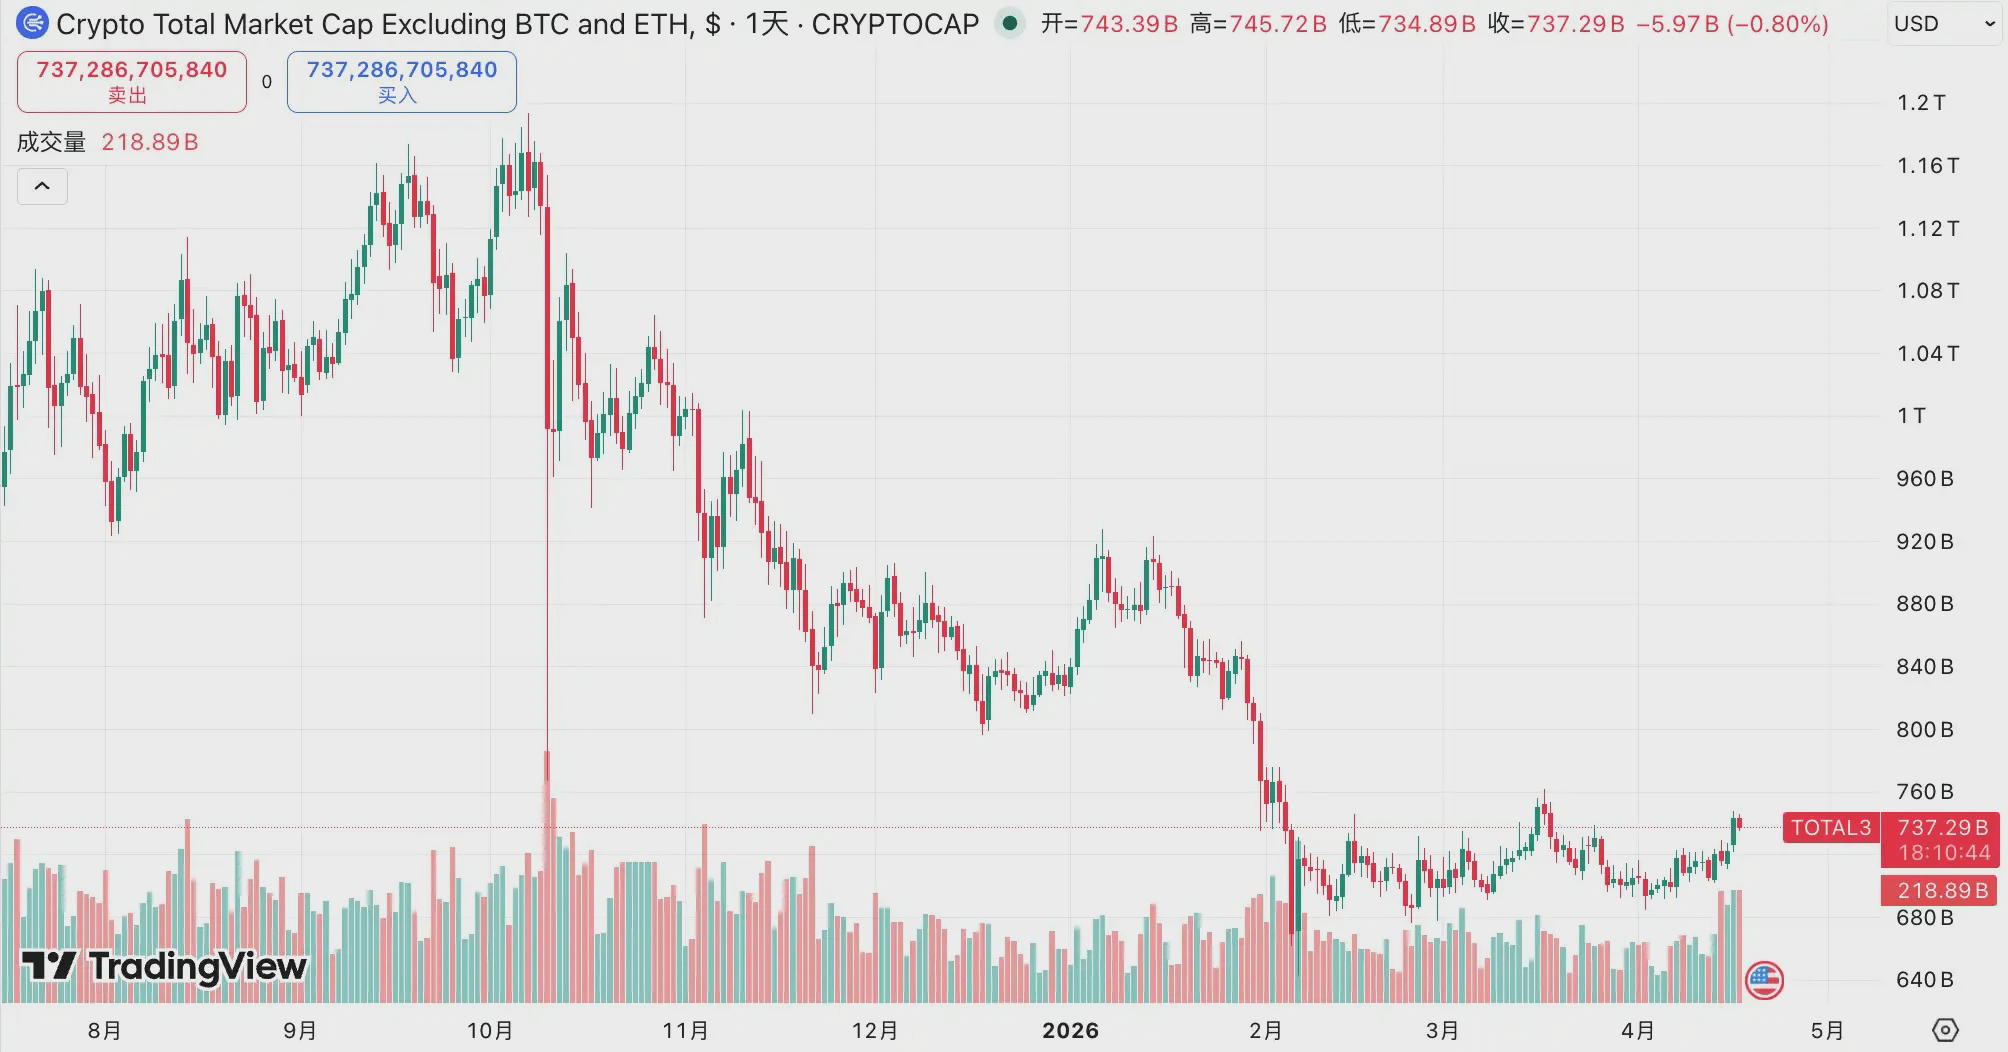
O que significa a metade do valor de mercado? Dez milhões de dólares em um mercado de 500 milhões de dólares representa 2% do volume circulante, enquanto em um mercado de 50 milhões, representa 20%. A barreira de entrada foi reduzida em dez vezes, mas a quantidade de dinheiro não mudou. Após uma queda acentuada, o custo de controle se torna calculável. Se pode ser calculado, pode ser executado.
A recente alta do token SIREN fornece um caso de análise. O SIREN subiu rapidamente no final de março, mostrando um movimento de alta notável. Em 24 de março, o analista on-chain EmberCN emitiu um alerta: uma entidade pode ter controlado até 88% da oferta circulante do SIREN, o que, com o preço na época, representava cerca de 1,8 bilhões de dólares. A notícia se espalhou e, no mesmo dia, o SIREN caiu de 2,56 dólares para 0,79 dólares, uma queda de mais de 70%. Durante esse rápido movimento de saída de preços, quase ninguém conseguiu se desfazer a um preço razoável, pois esse preço nunca foi formado pelo mercado.
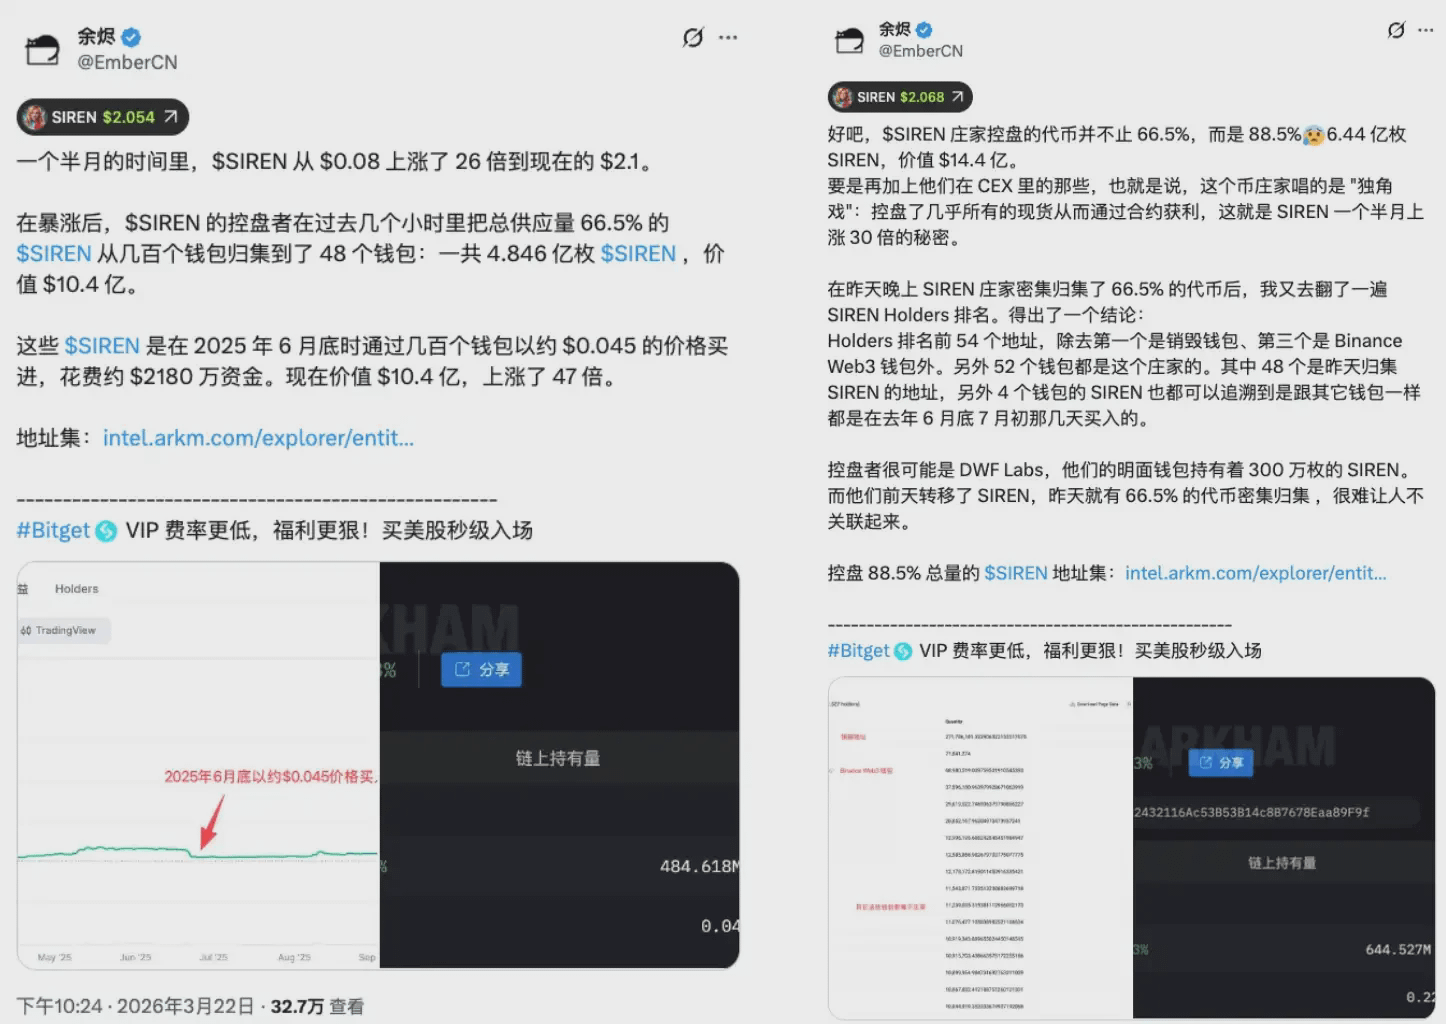
Uma estimativa conservadora é que 48 carteiras detêm cerca de 66,5% da oferta circulante. Mesmo com essa contagem mínima, um conjunto de endereços extremamente limitado já possui as condições estruturais para controlar a direção do preço. Desde o momento em que o preço se formou, a simetria deste jogo já foi rompida. Os varejistas que acreditam que estão participando de um mercado livre de negociações entraram em um recipiente com um caminho de saída pré-definido.
O SIREN não é um caso isolado, nem um cisne negro; é a norma estrutural de altcoins sobrevendidas. Quanto mais profundo é o recuo, menos dinheiro é necessário, e mais fácil é ser sequestrado. A queda acentuada não é um desconto, é vulnerabilidade, e esta rodada de queda de 40% no valor total de mercado significa que essa vulnerabilidade se expandiu sistematicamente em todo o mercado.
Os shorts são o combustível.
Se a história tivesse apenas essa metade, a lógica seria unilateral: o operador controla os tokens, faz uma alta para depois vender, e os varejistas pegam a conta, resultando em uma queda acentuada. Mas o mercado de altcoins de capital extremamente baixo geralmente tem outra camada estrutural sobreposta, onde os shorts se tornam material inflamável.
Durante a rápida alta do SIREN, a taxa de financiamento atingiu -0,2989% a cada 8 horas, o que representa uma taxa anual de cerca de -328%. Traduzindo, fazer short de SIREN e manter a posição significa que a cada 8 horas, você precisa pagar cerca de 0,3% do capital aos touros. Mantendo a posição por um mês, esse custo pode consumir mais de 25% do capital, sem contar as perdas de capital devido à alta do preço.
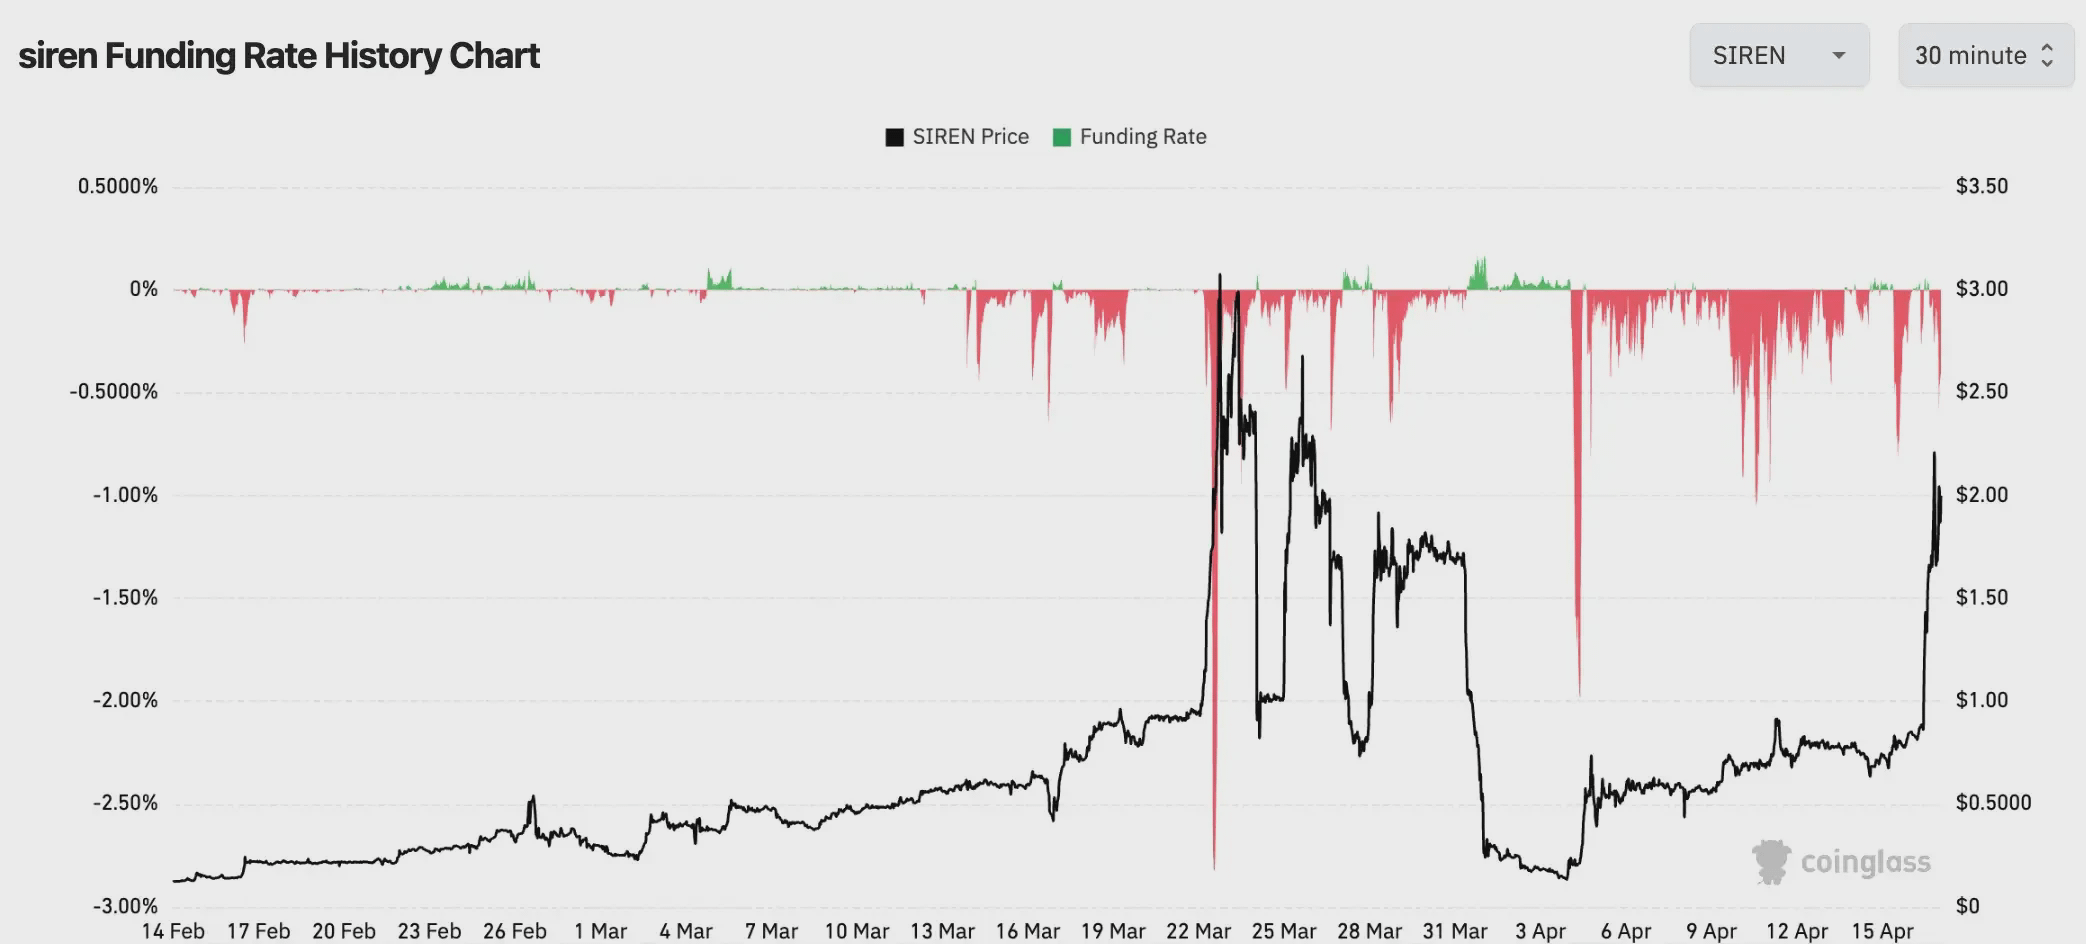
Esse número não é raro no mercado de altcoins de baixa capitalização. Alguns tokens, em condições extremas, chegaram a ter taxas de financiamento de até -0,4579% a cada 8 horas, o que representa uma taxa anual de cerca de -501%. Nesse nível, os shorters enfrentam não apenas o risco de um erro de direção, mas a certeza de serem lentamente 'moídos' por uma máquina. Mesmo que a direção final esteja certa, eles podem ser exauridos antes de chegar o dia certo.
Quando você vê uma altcoin subindo 80% e decide fazer short esperando uma correção, cada uma de suas ordens de venda a descoberto está pagando juros aos touros do outro lado. Ao mesmo tempo, se o preço continuar subindo e atingir seu nível de liquidação, o sistema comprará automaticamente a mercado para fechar sua posição, e essa compra forçada irá ainda mais empurrar o preço para cima.
A cadeia de transmissão de um squeeze funciona assim. O preço sobe, os shorts enfrentam perdas, as perdas tocam o nível de liquidação, e o sistema automaticamente compra a mercado para fechar, essa compra adicional empurra ainda mais o preço, mais shorts são acionados, e uma nova rodada de compras chega. Em um mercado de baixa liquidez e baixa capitalização, cada ordem pode provocar movimentos de preços maiores, e a eficiência de transmissão da cadeia é muito superior à de ativos de maior capitalização.
Aqui há uma assimetria frequentemente ignorada. Ver um token subir 90% e decidir fazer short geralmente leva a pessoa a acreditar que está fazendo um julgamento correto em termos de probabilidade: 'subiu tanto, deve corrigir'. Mas em um mercado altamente concentrado e bloqueado, esse julgamento precisa enfrentar não apenas a direção do preço, mas também uma taxa de financiamento que extrai 0,3% do capital a cada 8 horas, além da reação em cadeia de compras forçadas que ocorrem uma vez que o nível de liquidação é atingido. Desde o início, esse jogo não é simétrico.
Uma taxa de financiamento negativa extrema é a leitura do painel dessa máquina. Os shorts já acumularam, as balas estão na câmara e, neste momento, a aceleração da alta faz com que os que estão do outro lado tenham apenas duas opções: liquidar suas posições ou entrar no topo. Ambas as escolhas alimentam o preço. Isso não é uma alta formada pelo consenso de mercado, mas uma consumação unilateral projetada estruturalmente.
Um mercado agitado sem novo dinheiro.
O volume de negociação na DEX da rede BSC aumentou 97% em comparação anual, o índice de altcoins está em 34/100 e a dominância do BTC está em 58,5%. Esses três números podem coexistir, mas também podem ser contraditórios.
A atividade on-chain quente de fato existe, mas os últimos dois números lhe dizem que este mercado ainda está em 'temporada de Bitcoin'. Menos da metade das altcoins principais superou o Bitcoin, e o capital dominante está altamente concentrado no Bitcoin, longe de se espalhar. Mas os três números também apontam para a mesma realidade: é capital existente circulando mais rapidamente, não novo dinheiro entrando. A agitação é real, mas agitação não é sinônimo de expansão.
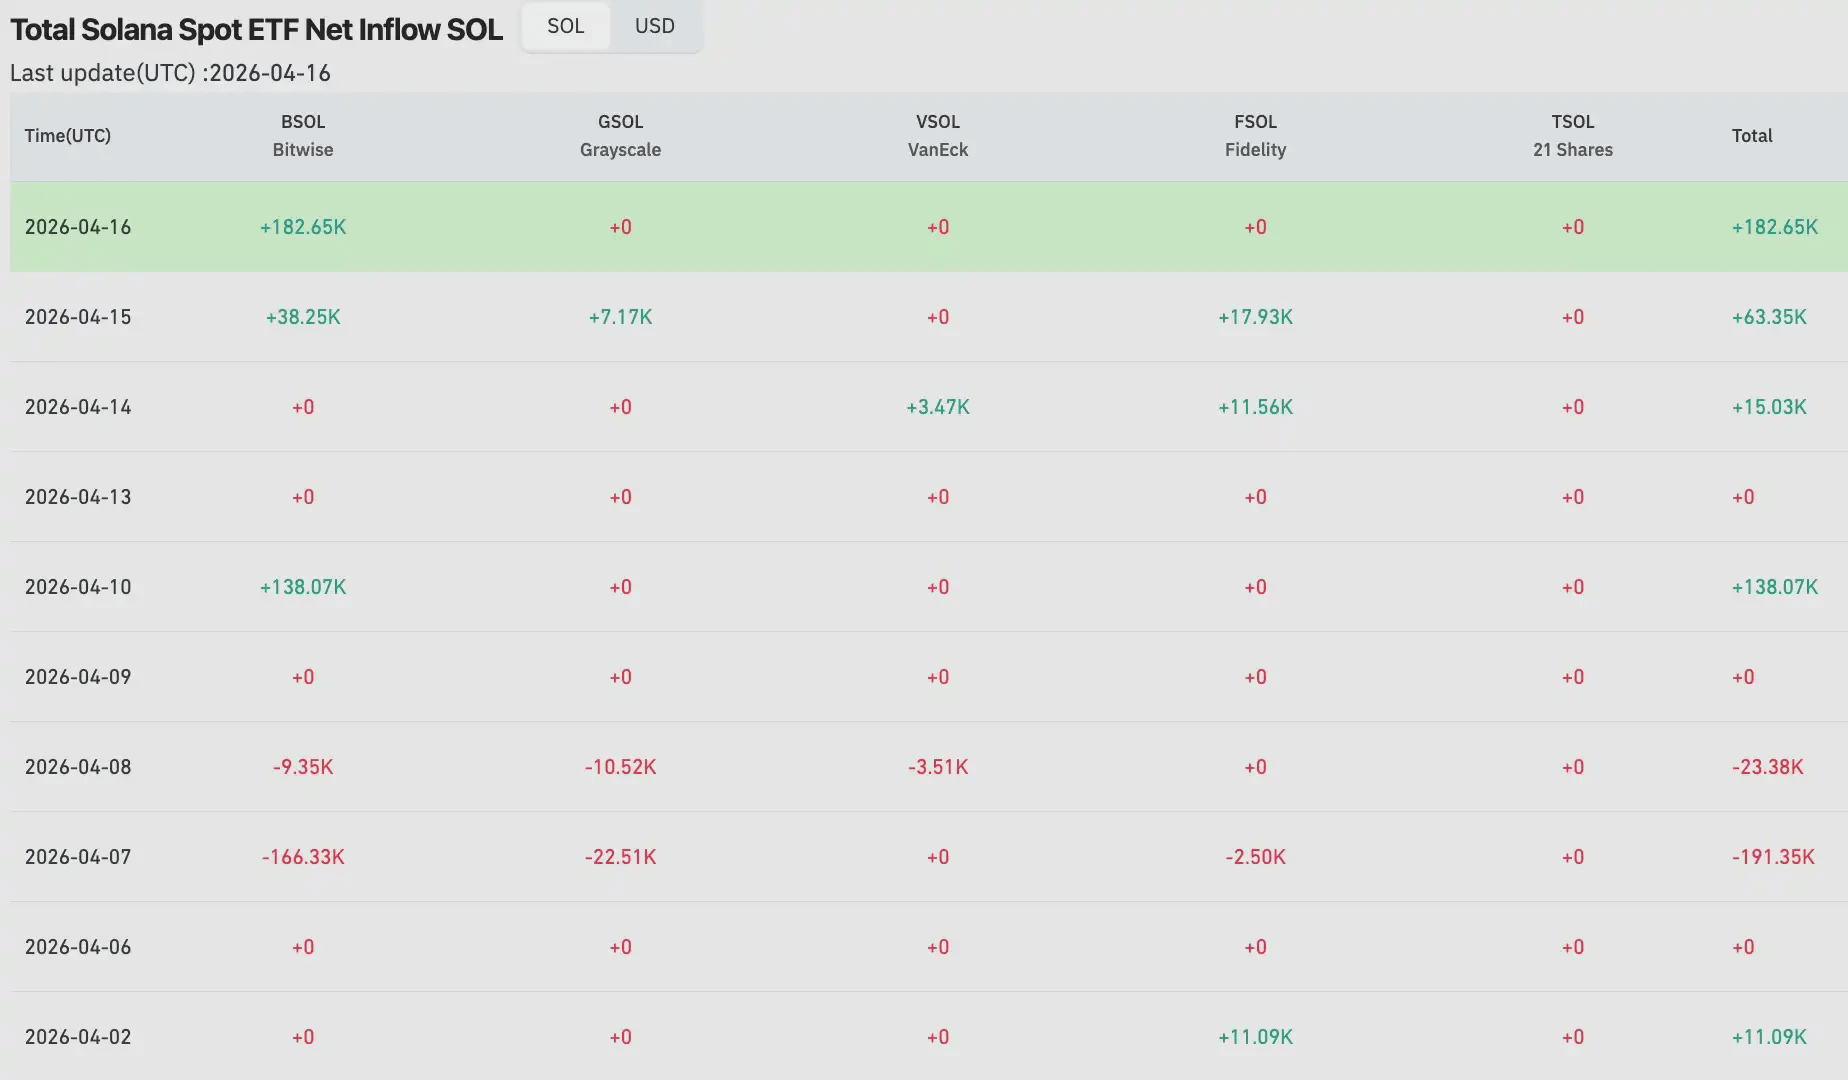
O movimento do capital institucional fornece confirmação. No início de abril, o fluxo líquido diário do ETF Solana caiu para zero, enquanto no dia 30 de março já havia registrado uma saída líquida de 620 mil dólares. O ETF XRP teve saídas líquidas contínuas no início do mês, e em 2 de abril teve apenas cerca de 64,6 mil dólares de entrada. Embora o ETF Ethereum tenha registrado uma entrada líquida de 120 milhões de dólares em 6 de abril, o dia anterior já havia visto uma saída de 71 milhões de dólares. O padrão geral do capital institucional em direção às altcoins é de espera, não de rotação.
Comparando com a verdadeira temporada de altcoins de 2021, a diferença é estrutural. Aquela rodada, de janeiro até maio, viu a dominância do BTC cair de mais de 70% para menos de 40%, tocando um mínimo de cerca de 39%. A rotação de capital entre Bitcoin e altcoins era clara, com o índice de altcoins superando 90. Essa foi uma expansão total impulsionada pela liquidez macro, o calor do verão DeFi ainda não tinha se dissipado, e os investidores de varejo FOMO entraram em massa, com a emissão de stablecoins crescendo rapidamente no mesmo período, com novos investimentos constantemente entrando no ecossistema. Os 34 pontos e 58,5% de hoje representam uma realidade diferente; o motor está apenas começando a aquecer, e está longe de operar em plena capacidade.
Aqui está uma variável frequentemente ignorada nesta rodada de ciclos. O capital institucional que entra no mercado através de ETFs segue a lógica interna de alocação de ativos, não a lógica emocional do mercado cripto. O que as instituições fazem é 'ajustar a alocação de Bitcoin para X%', não 'a temporada de altcoins está chegando, aumentar posições em altcoins'. Estruturalmente, esses fundos não entrarão espontaneamente no mercado de altcoins, a menos que uma ordem clara seja emitida. Esta é a diferença estrutural mais fundamental entre 2021 e 2026; o dinheiro que entrou em 2021 tinha uma grande quantidade de capital de varejo que seguia o 'onde o calor está', enquanto hoje o dinheiro das instituições é ancorado, com um caminho fixo e não flutua com a emoção do mercado.
O aumento de 97% no volume de transações on-chain é real, mas um mercado sem novos investimentos é um jogo de soma zero. Cada ganho de um vencedor corresponde à perda de outro jogador, e o total do pool não aumentou. A competição entre os que já estão no jogo não necessariamente colapsa, mas determina a estrutura desse jogo; a agitação pertence apenas àqueles que já estão presentes e possuem tokens. Os que entram depois, geralmente estão usando seu próprio dinheiro para completar o último quilômetro da venda de outros.
Epílogo.
Voltando aos números iniciais, o Bitcoin subiu cerca de 0,85% em quatro dias, enquanto alguns tokens de baixa capitalização multiplicaram em valor nesse mesmo período. Agora você tem uma estrutura. A alta do Bitcoin é uma coisa, o ambiente macro está respirando, o capital institucional está testando níveis, e o mercado está aguardando o próximo sinal claro. O pump das altcoins é outra coisa; a baixa de valor após uma queda extrema criou uma vulnerabilidade estrutural, e uma pequena quantidade de capital em um recipiente de baixa liquidez moveu o preço, enquanto a taxa de financiamento negativa extrema transformou os shorts em combustível para os touros. Essas duas coisas acontecendo simultaneamente não significa que estejam contando a mesma história.
O índice de altcoins está em 34, e a dominância do BTC em 58,5%. De acordo com os padrões históricos de 2021, essa máquina ainda não completou o aquecimento. A dominância do BTC precisa cair de 58% para cerca de 39% daquele ano. O capital institucional precisa se expandir de 'alocação em Bitcoin' para 'alocação em criptoativos', e o fluxo de novos investimentos precisa continuar a entrar, em vez de realizar lucros em alta. Nenhuma dessas questões pode ser resolvida por um único limite de alta.
Dentro dessa máquina, existem duas categorias de pessoas: uma sabe para quem ela está funcionando, e a outra é o combustível necessário para seu funcionamento.
A alta do BTC é um sinal, enquanto o pump das altcoins é um eco. Entender essas duas questões é crucial para fazer uma escolha que não esteja previamente desenhada pela máquina.