


Autor original: Claude, Shenchao TechFlow
Introdução: O índice CAPE do S&P 500 atingiu 39, o maior nível desde a bolha da Internet em 2000; o 'índice Buffett' ultrapassou 230%, estabelecendo um novo recorde; os dez principais componentes do S&P 500 ocupam mais de 35% do peso do índice, e a concentração do mercado está em um nível sem precedentes na história moderna das finanças. Vários indicadores de avaliação estão emitindo sinais de superaquecimento, mas a avaliação de Wall Street apresenta uma divisão aguda: um lado acredita que o crescimento dos lucros da IA sustenta o prêmio, enquanto o outro acredita que isso é uma característica clássica do topo da bolha.
O S&P 500 está em um estado raro: quase todos os principais indicadores de avaliação estão acendendo luzes vermelhas ao mesmo tempo.
O CAPE (índice preço-lucro de Shiller) está próximo de 40, o maior nível desde a bolha da Internet; o 'índice Buffett' (relação valor de mercado/GDP) ultrapassou 230%, estabelecendo um novo recorde histórico; os dez principais componentes do S&P 500 representam mais de 35% do peso do índice, e a concentração do mercado está em uma faixa sem precedentes na história financeira moderna. Uma postagem na comunidade Reddit r/stocks qualificou o mercado atual como 'o estado mais excessivo de todos os tempos', recebendo mais de 2100 curtidas e 640 comentários, com o foco da discussão centrado em uma questão central:
Isso é, afinal, um sinal do topo do mercado em alta ou o início de um 'novo paradigma' impulsionado pela IA?
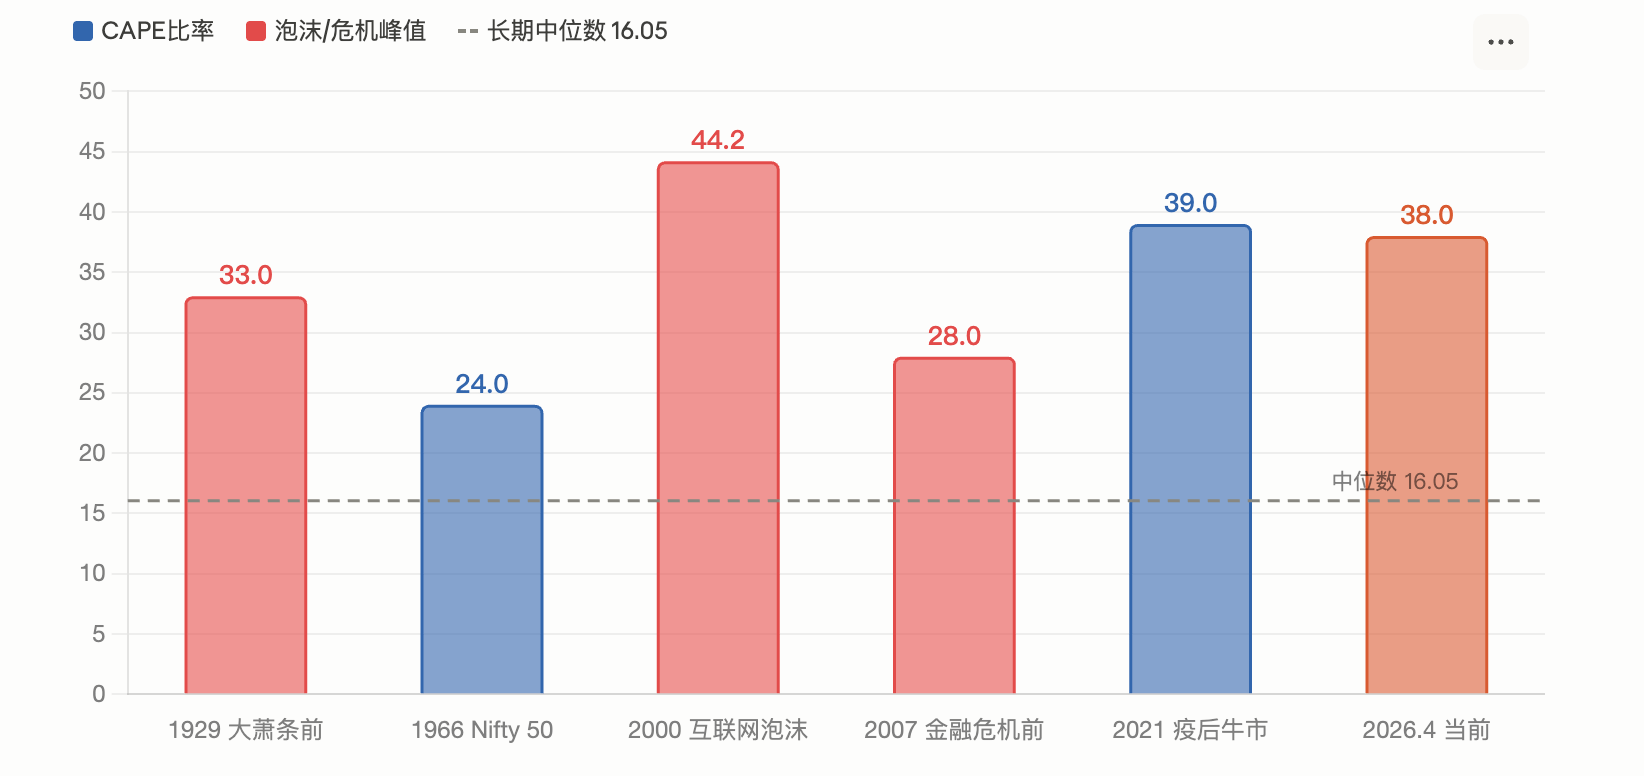
O índice CAPE atingiu 39, apenas atrás do pico da bolha da Internet em 2000
O índice CAPE de Shiller é um indicador de avaliação desenvolvido pelo vencedor do Prêmio Nobel de Economia Robert Shiller, que calcula a relação preço-lucro ajustada pela inflação com base nos lucros médios dos últimos 10 anos, visando eliminar as perturbações dos ciclos econômicos de curto prazo.
De acordo com o Motley Fool em março, o índice CAPE do S&P 500 atingiu 39,2 em fevereiro. Segundo dados do GuruFocus em 1º de abril, esse indicador é de 38,66. Ambas as leituras estão em seu segundo maior nível histórico, apenas atrás do pico da bolha da Internet em 2000, que foi de 44,2, enquanto a mediana de longo prazo é apenas de 16,05.
Historicamente, o CAPE já apareceu em níveis altos semelhantes duas vezes: no final da década de 1920 (seguindo a Grande Depressão) e em 2000 (após o colapso da bolha da Internet, o S&P 500 caiu 49% em dois anos e meio). De acordo com o modelo de pesquisa de Shiller, o nível atual do CAPE corresponde a uma taxa de retorno anualizada futura de apenas cerca de 2%.
A análise do Motley Fool aponta que Shiller expressou preocupações sobre o CAPE exceder 25, acreditando que desde 1881, apenas três períodos superaram esse nível, sendo eles 1929, 1999 e por volta de 2007.
No entanto, o relatório da IndexBox também reconhece que um alto CAPE não significa automaticamente que um colapso está iminente, pois esse indicador, após ultrapassar 30 no final de 2023, fez o mercado subir mais de 40%.
O 'índice Buffett' ultrapassou 230%, atingindo o maior recorde em meio século.
Buffett afirmou em uma entrevista à revista (Fortune) em 2001 que a relação valor de mercado/GDP é 'o melhor único indicador de avaliação'. Na época, ele sugeriu que 75%-90% seria uma faixa razoável, e acima de 120% significaria que o mercado está superavaliado.
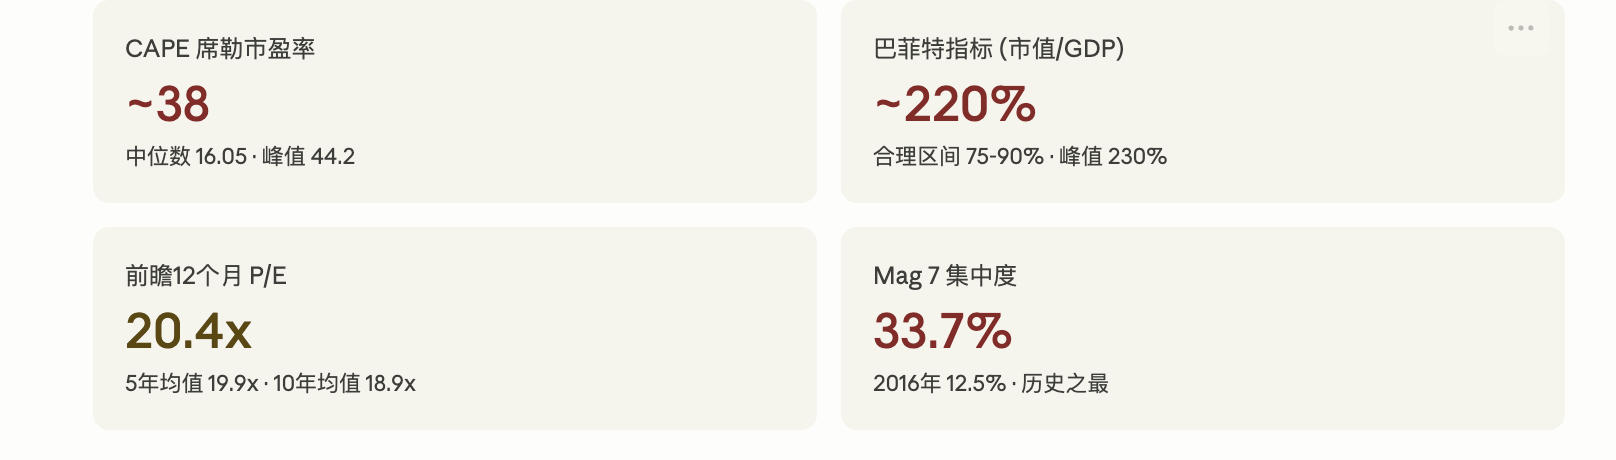
Segundo dados do Advisor Perspectives, até o início de 2026, o índice havia atingido 230,3%, o nível mais alto registrado, superando a linha de tendência em cerca de 2,09 desvios padrão, sendo definido como 'severamente superavaliado'. A leitura mais recente de março caiu para 227,5%, ainda o segundo maior nível histórico. O GuruFocus estima que, com base nessa relação, a taxa de retorno anualizada do mercado de ações dos EUA nos próximos 8 anos será de cerca de -0,3%.
De acordo com dados do GuruFocus em 14 de abril, essa relação é de 219,5%. Críticos apontam que esse indicador não leva em consideração duas mudanças estruturais: primeiro, que as margens de lucro das empresas americanas aumentaram significativamente em relação ao centro histórico; segundo, que um número crescente de grandes empresas americanas obtém sua receita no exterior (aumentando o valor de mercado, mas não refletindo no PIB doméstico). Mas os apoiadores acreditam que, mesmo após o tratamento de tendência, a leitura atual ainda está em uma faixa extrema histórica.
A concentração do mercado está no maior nível da história moderna, com o Mag 7 representando mais de 30%
A avaliação é apenas um dos lados da questão. Os riscos estruturais do mercado também são preocupantes.
De acordo com dados do AhaSignals em 13 de abril, os dez principais componentes do S&P 500 representam 35,59% do peso do índice, e os cinco principais representam 25,97%, enquanto os 'Sete Gigantes' (Magnificent 7) representam 30,44%. O índice de risco de concentração composto (ACRI) elaborado pela instituição está em 81/100, no nível 'crítico'. Segundo dados do Motley Fool em abril, o peso do Mag 7 no S&P 500 aumentou de 12,5% em 2016 para os atuais 33,7%.
A reportagem da CNBC de dezembro de 2025 cita o alerta do CIO da Kathmere Capital, Nick Ryder: os investidores ainda estão excessivamente concentrados no Mag 7 e ele sugere uma diversificação adequada além das ações de crescimento de grandes empresas americanas. O presidente da Yardeni Research, Ed Yardeni, simultaneamente aconselhou os investidores a subponderar o Mag 7 e sobreponderar as 'outras 493 ações' (Impressive 493).
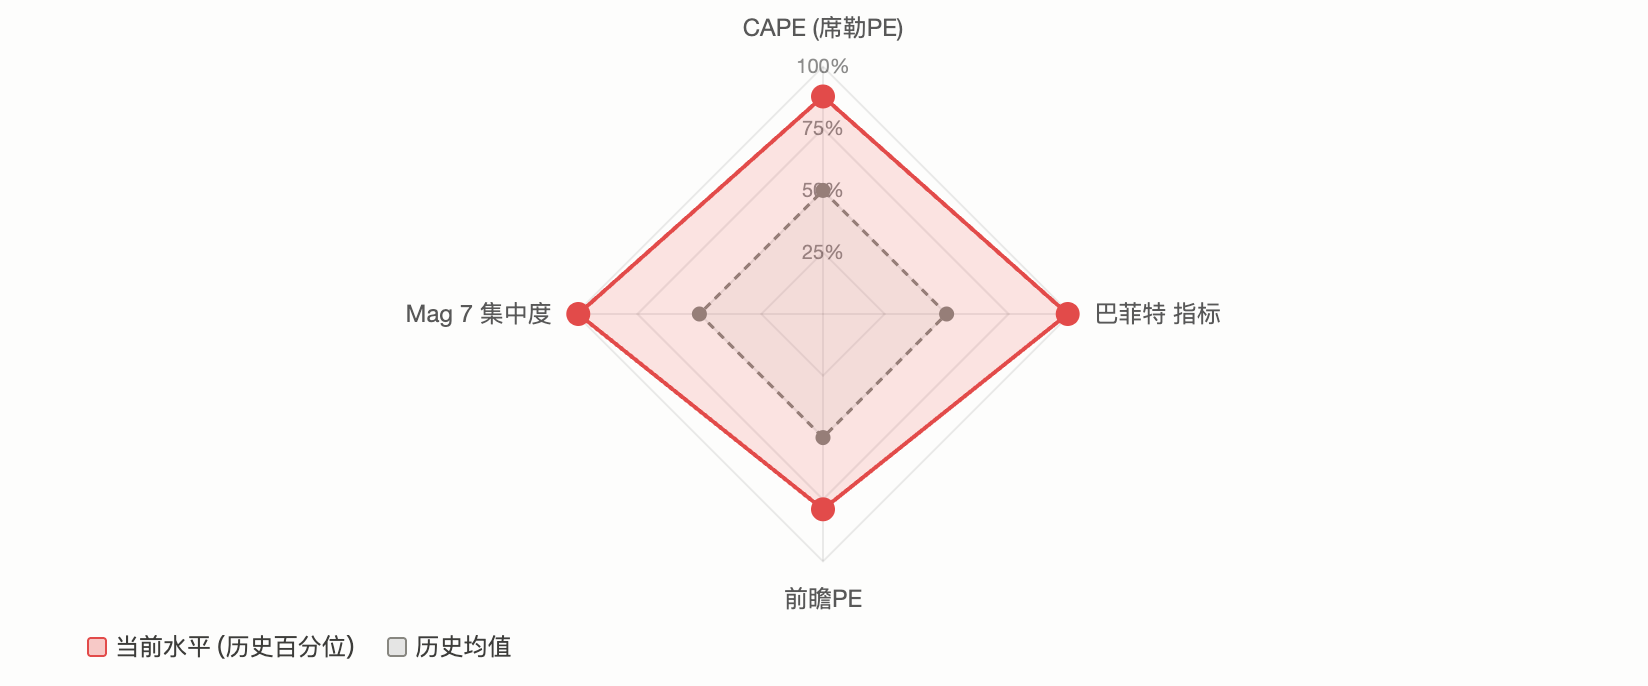
Os riscos reais trazidos pela concentração são: quando poucas ações dominam o movimento do índice, suas quedas arrastam o mercado como um todo de forma desproporcional. O primeiro trimestre de 2026 já validou isso de forma preliminar. Segundo o 24/7 Wall St, a Microsoft, a Amazon e a Nvidia caíram cerca de 20%, 9% e 6%, respectivamente, arrastando o S&P 500 ponderado pela capitalização de mercado para uma queda de quase 4%, enquanto o S&P 500 igual ponderado (RSP) teve uma leve recuperação no mesmo período.
Os dois lados estão em desacordo: 'A história se repete' ou 'desta vez é diferente'
Diante desses dados, a avaliação de Wall Street apresenta uma aguda divisão.
O argumento central dos pessimistas é a média de retorno à avaliação. Jeremy Grantham, co-fundador da GMO, qualificou o mercado atual como uma grande bolha impulsionada por IA em sua pesquisa mais recente. Ele destacou que a receita real dos investimentos em IA está muito aquém do tamanho dos gastos de capital, com a OpenAI prevendo uma perda operacional de 17 bilhões de dólares em 2026, aumentando para 35 bilhões de dólares em 2027. A GMO acredita que os sinais clássicos do topo da bolha (colapso de ações especulativas, forte desempenho de ações de qualidade) ainda não apareceram completamente, mas isso apenas significa que a bolha ainda não atingiu o pico, e não que não exista uma bolha.
A análise cíclica do IO Fund também tende à cautela. O relatório da instituição indica que 2026 está simultaneamente no cruzamento do grande ciclo de 60 anos de Gann e do ciclo presidencial de 4 anos, enquanto cada ação do Mag 7 já havia atingido o topo entre julho de 2025 e fevereiro de 2026, e os principais componentes do índice já começaram a cair silenciosamente quando o índice atingiu seu último novo pico, um 'sinal clássico de alerta do final do mercado em alta'.
Os otimistas, por sua vez, enfatizam os fundamentos dos lucros. Segundo dados da FactSet em abril, o índice preço-lucro projetado do S&P 500 para os próximos 12 meses é de 20,4 vezes, embora superior à média de 10 anos de 18,9 vezes, já tenha recuado em relação aos 22 vezes do final de 2025. Os analistas preveem um crescimento dos lucros do S&P 500 de 17,6% para todo o ano de 2026, e se essa expectativa se concretizar, a alta avaliação pode ser absorvida em certa medida.
O diretor de pesquisa macro global da Fidelity, Jurrien Timmer, tem um julgamento relativamente moderado: desde o conflito no Irã, a maior queda do S&P 500 foi de menos de 10%, um recuo que historicamente ocorre em média uma vez a cada ano. As expectativas de lucros ainda estão crescendo a uma taxa anualizada de 17% e ainda não foram substancialmente afetadas pelas manchetes geopolíticas.
A equipe de gestão de investimentos do Morgan Stanley também apontou em sua perspectiva para 2026 que a maioria dos mercados em alta dura de 5 a 7 anos, e os mercados em alta que entraram no quarto ano historicamente registraram retornos positivos. A proporção de ações não americanas do banco já aumentou para um nível histórico.
A BlackRock afirma que a alta das ações de tecnologia em 2025 será impulsionada principalmente pelo crescimento dos lucros e não pela expansão da avaliação, e que a avaliação atual, com base nas expectativas de crescimento, é razoável.
Acumulando choques geopolíticos: guerra no Irã e riscos de estagflação
Além das discussões sobre avaliação, o ambiente macro adiciona uma incerteza extra.
O conflito no Irã fez o preço do petróleo ultrapassar 100 dólares por barril, e o S&P 500 caiu abaixo da média móvel de 200 dias em março. Segundo o FinancialContent, o Fed manteve uma 'pausa de alta' em sua reunião de março, e o gráfico de pontos de taxas atualizado prevê apenas mais uma redução nas taxas pelo restante de 2026. O relatório do UBS em 17 de março caracterizou a recente volatilidade como uma 'necessária reconfiguração de alta avaliação' e não o início de um mercado em baixa, mantendo um preço-alvo de 7700 pontos para o final do ano.
O Goldman Sachs elevou a probabilidade de recessão nos próximos 12 meses para cerca de 30%. Isso ressoa com os alertas dos indicadores de avaliação: se a recessão econômica e a superavaliação ocorrerem simultaneamente, a queda média do S&P 500 ao longo da história é de 32%. Mas se os lucros continuarem a crescer (consenso da FactSet é de 17%), grandes correções ao longo da história tendem a ser limitadas e se recuperam rapidamente.
Para os investidores, as contradições no nível de sinais já estão muito claras. Os indicadores de avaliação de longo prazo acenderam quase todos a luz vermelha, mas os dados de lucros de curto e médio prazo ainda permanecem robustos. O mercado chegou ao cruzamento entre 'a avaliação diz que não' e 'os lucros dizem que sim'. O resultado dependerá de se os gastos de capital em IA poderão se traduzir em lucros sustentáveis e se os choques geopolíticos irão, em última análise, resultar em recessão.