


Olá, irmãos, eu sou o B哥. No último episódio, aprendemos sobre 'arbitragem de tarifas'. Hoje, vamos aprender sobre outro, que é seu bom irmão, 'arbitragem de empréstimos em ciclo'. Esta é mais uma habilidade avançada, e pelo nome, parece que é para ganhar dinheiro, certo? Isso mesmo, mas não use grandes posições se não estiver familiarizado. Você deve dominar isso antes de aumentar o volume.
Este artigo levou muito tempo para ser escrito, as palavras são um pouco muitas. Se você conseguir lê-lo até o final, já superou 95% das pessoas. Pegue seu caderno e vamos em frente~
1: O que é arbitragem de empréstimos em ciclo?
Arbitragem de empréstimos em ciclo (também chamada de 'empréstimo recursivo' ou 'garantia em ciclo') é essencialmente utilizar as regras das plataformas de empréstimo DeFi para 'alavancar e ganhar rendimento'. A única premissa central é: o rendimento (juros + recompensas da plataforma) dos ativos depositados deve ser maior que o custo do capital emprestado (juros). Operando repetidamente, você pode 'alavancar' mais ativos a partir do capital inicial e ganhar mais.
Um exemplo simples: suponha que você deposite 1000 dólares, ganhando 1 dólar por dia, e empreste 1000 dólares, gastando 0.5 dólares por dia, então 'deposite 1000 e empreste 800 para reinvestir', o que equivale a controlar 1800 dólares em ativos com um capital de 1000 dólares, resultando em um ganho líquido diário de (1800×0.1% - 800×0.05%)=1.4 dólares, 40% a mais do que o original.
Aqui estão três regras-chave a serem lembradas:
É necessário ter garantias em excesso: o dinheiro emprestado não pode exceder o valor das garantias, por exemplo, se você garantir 120 dólares em ativos, pode emprestar no máximo 100 dólares (as plataformas geralmente exigem uma taxa de garantia de 120%-150%);
A alavancagem tem limites: determinada pela 'relação de valor do empréstimo (LTV)', por exemplo, LTV=80%, significa que para 100 dólares em garantias, o máximo que pode ser emprestado é 80 dólares, a alavancagem teórica máxima = 1÷(1-80%)=5 vezes;
Os rendimentos dependem de 'spread + recompensas': as plataformas frequentemente distribuem tokens como subsídio (por exemplo, Aave distribui AAVE, Venus distribui XVS), e essa parte geralmente é o núcleo dos rendimentos, como depositar ativos para ganhar 2% de juros + 5% de recompensas em tokens, enquanto o empréstimo de fundos custa 3% de juros, resultando em um ganho líquido diário de 0.04% por cada 1 dólar investido.
Dois, comparação de plataformas populares: qual delas escolher em 2025?
As regras variam entre plataformas, assim como os rendimentos e riscos. Escolher a plataforma certa pode evitar caminhos tortuosos, aqui está uma comparação das 4 plataformas mais populares em 2025 (dados até outubro de 2025):
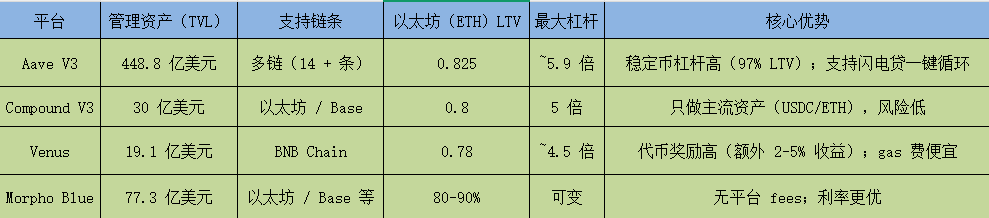
Em resumo: iniciantes devem optar por Aave/Compound para segurança, aqueles que desejam economizar em taxas de gás e ganhar altas recompensas devem escolher Venus, e os mais experientes devem buscar flexibilidade com Morpho Blue.
Três, na prática: como operar no Ethereum Aave?
Entender apenas a teoria não é suficiente, como se dá a operação na prática? Usando o exemplo de 'usar 1 ETH (supondo um valor de 3000 dólares) no Aave V3 para alavancagem de 5 vezes', vou guiá-lo pelo processo:
Preparativos:
Uma carteira (como a MetaMask), contendo 1 ETH e uma quantidade mínima de ETH para taxas de gás;
Uma ferramenta de monitoramento (como DeFi Saver, que pode alertar automaticamente para riscos)
Passos específicos (5 rodadas de operação)
Rodada 1: depósito inicial + primeiro empréstimo
Deposite 1 ETH no Aave, a plataforma lhe dará um token 'aETH' (representando seu depósito, que ainda pode gerar juros);
Usando esse 1 ETH como garantia, você pode emprestar no máximo 3000×82.5%=2475 dólares, realmente emprestando 2400 USDC (mantendo uma margem de segurança para evitar liquidação);
Neste ponto: garantia de 1 ETH (3000 dólares), empréstimo de 2400 USDC, fator de saúde ~1.25 (quanto maior, mais seguro; abaixo de 1 pode resultar em liquidação).
Rodada 2: trocar moedas e reinvestir, ampliando as garantias.
Trocando os 2400 USDC emprestados por ETH na Uniswap (troca descentralizada), descontando 0.3% de taxa, você pode conseguir cerca de 0.8 ETH;
Reinvista esse 0.8 ETH no Aave, agora o total de garantias se torna 1.8 ETH (5400 dólares), permitindo um empréstimo máximo de 5400×82.5%=4455 dólares, aumentando em 2000 dólares o limite de empréstimo;
Reempreste 1920 USDC (novamente, mantendo uma margem de segurança).
Rodadas 3-5: operações repetidas, aproximando-se da alavancagem desejada
Rodada 3: 1920 USDC trocados por 0.64 ETH depositados, totalizando 2.44 ETH em garantias, e então emprestando 1450 USDC;
Rodada 4: 1450 USDC trocados por 0.48 ETH depositados, totalizando 2.92 ETH em garantias, e então emprestando 1100 USDC;
Rodada 5: 1100 USDC trocados por 0.37 ETH depositados, totalizando 3.29 ETH em garantias.
Resultado final
Total de garantias: cerca de 5 ETH (15000 dólares);
Total de empréstimos: cerca de 12000 dólares (equivalente a 4 ETH);
Seu próprio dinheiro (patrimônio líquido): ainda é 1 ETH (3000 dólares);
Alavancagem real: 5 vezes, fator de saúde 1.1-1.2 (seguro, mas atenção é necessária).
Monitoramento e saída subsequente
Monitore diariamente o fator de saúde: se ficar abaixo de 1.2, adicione algumas garantias ou pague parte do empréstimo
Quando quiser sair: siga a ordem inversa de 'pagar empréstimos → retirar garantias', isso também permite que o Aave use empréstimos relâmpago para desfazer o ciclo com um clique.
Quatro: Cálculo de rendimento
Apenas observar o processo não é suficiente, você precisa entender quanto realmente pode ganhar. Abaixo estão exemplos reais de rendimento em 2025, onde as diferenças de rendimento variam muito entre diferentes plataformas e ativos:
Caso 1: ciclo Aave ETH (alavancagem de 5 vezes)
Capital inicial: 1 ETH (3000 dólares);
Regras de rendimento: deposite ETH para ganhar 2% de juros + 5% de recompensas AAVE (total de 7%), empreste USDC pagando 4% de juros;
Rendimento diário: (5 ETH×3000×7%÷365) - (12000×4%÷365)≈2.76 - 1.28=1.48 dólares;
Taxa de retorno anualizada: 1.48×365÷3000≈18%;
Chave: as recompensas em tokens AAVE representam 70%, sendo a principal fonte de rendimento.
Caso 2: ciclo de Compound USDC (alavancagem de 4.6 vezes)
Capital inicial: 1000 USDC (stablecoin, preço inalterado);
Regras de rendimento: deposite USDC para ganhar 3.18% de juros + 0.93% de recompensas COMP (total de 4.11%), empreste USDC pagando 2.39% de juros;
Rendimento anual: (4600×4.11%) - (3600×2.39%)≈189 - 86=103 dólares;
Taxa de retorno anualizada: 10.3%;
Vantagens: stablecoins não têm volatilidade, quase não serão liquidadas, adequadas para investidores conservadores.
Caso 3: ciclo de Venus BNB (alavancagem de 4 vezes)
Capital inicial: 1 BNB (600 dólares);
Regras de rendimento: deposite BNB para ganhar 4% de juros + 6% de recompensas XVS (total de 10%), empreste USDC pagando 1.5% de juros;
Rendimento mensal: cerca de 60 dólares (recompensas XVS representam 80%);
Taxa de retorno anualizada: cerca de 22%;
Vantagens: taxas de gás na rede BNB são extremamente baratas (cerca de 1 dólar por transação), o que reduz os custos.
Cinco: Risco
Depois de falar sobre rendimento, vamos discutir os riscos potenciais
1. Risco de liquidação: o mais fácil de cair na armadilha de perder todo o capital
Quando o preço das garantias cair perto do valor do empréstimo, a plataforma forçará a venda das garantias para pagar a dívida, o que pode resultar em perdas de capital. Por exemplo, se o ETH cair de 3000 dólares para 2400 dólares, 5 ETH terão um valor que cobre exatamente o empréstimo, resultando em liquidação total.
Estratégia de mitigação:
Os novatos devem controlar a alavancagem em 2-3 vezes, evitando mais de 5 vezes.
Mantenha o fator de saúde > 2, longe da linha de liquidação em 1.1.
Priorize usar stablecoins como USDC, reduzindo a probabilidade de liquidação em 70%.
2. Risco de contratos inteligentes: ativos ocultos e riscos ocultos
As plataformas DeFi dependem da execução de códigos, e vulnerabilidades em contratos podem ser alvo de ataques de hackers. Em 2023, a Euler Finance foi roubada em 200 milhões de dólares devido a uma falha, resultando em perdas totais para os usuários.
Estratégia de mitigação:
Escolha apenas plataformas líderes como Aave e Compound que passaram por mais de 50 auditorias.
Gaste entre 0.5%-2% de ativos na Nexus Mutual para comprar seguros, reduzindo o risco de perda.
Use o Tenderly para simular transações e detectar anomalias antecipadamente.
3. Risco de custo: taxas podem consumir todos os rendimentos
As taxas de gás na rede principal do Ethereum durante os picos de uso variam de 50 a 200 dólares por transação, e realizar 5 ciclos pode custar entre 250 a 1000 dólares. Se o capital for apenas 1000 dólares, a taxa pode ultrapassar 50%, tornando a operação não lucrativa.
Estratégia de redução de custos:
Usando redes Layer 2 como Arbitrum e Base, a taxa única é de 1-5 dólares, reduzindo o custo em 90%.
O capital deve ser de pelo menos 1000 dólares para evitar que as taxas se tornem muito altas.
Seis: Recomendações para iniciantes
1: Teste em pequena escala: comece com $1,000-2,000
2: Escolha stablecoins: USDC para reduzir o risco de liquidação
3: Usando Layer 2: Arbitrum/Base para reduzir custos
4: Alavancagem de 2-3 vezes: comece de forma conservadora
5: Monitoramento diário: verifique o fator de saúde e as mudanças nas taxas
Estratégia avançada
1: Estratégia mista: combinação de arbitragem de taxas de financiamento + empréstimos em ciclo
2: Use empréstimos relâmpago: configuração/desmontagem do ciclo com um clique no Aave
3: Robôs automatizados: monitoramento e reequilíbrio 24/7
4: Diversificação em múltiplos protocolos: reduzindo o risco de pontos únicos
Use ferramentas de forma eficaz, afinal, afiar a ferramenta não atrapalha o trabalho, quem deseja fazer um bom trabalho deve primeiro afiar suas ferramentas; aqui estão algumas que considero úteis e adequadas para iniciantes:
DeBank/Zapper: fator de saúde em tempo real
DeFi Saver: reequilíbrio automático
CoinGlass: monitoramento de taxas de financiamento
Pronto, isso basicamente cobre o funcionamento da arbitragem de empréstimos em ciclos. O texto pode ter sido longo e difícil de ler, mas é muito útil; se você chegou até aqui, talvez já tenha superado 95% das pessoas.
Aprender e dominar esses dois métodos de arbitragem pode ser considerado como estar entre os jogadores de nível mais alto no mundo das criptomoedas. Nesse momento, você não é mais um 'corte de grama', mas sim um soldado especial capaz de reagir rapidamente a mudanças no mercado, conseguindo capturar rapidamente as oportunidades trazidas pelas crises de cisnes negros inesperados.
Você deve sofrer com o aprendizado, não com a liquidação.
Siga-me para aprender mais habilidades úteis e lucrativas em criptomoedas.
Fim.