



Autor original: KarenZ, Foresight News
Em 3 de novembro de 2025, um incidente de segurança que resultou em perdas superiores a 120 milhões de dólares quebrou em grande parte a ilusão de crescimento do Balancer, um protocolo DeFi estabelecido.
Este é o maior incidente de segurança da história do Balancer. Mas a ferida mais profunda não está naquele conjunto de números astronômicos.
Ao abrir os dados financeiros anexados à mais recente proposta do Balancer, seus fundamentos já não parecem otimistas: as taxas anuais do protocolo são de cerca de 1,65 milhões de dólares, enquanto a receita anual estimada da DAO é de apenas 290 mil dólares, representando 17,5%.
Os restantes fundos fluíram para os detentores de veBAL, pools principais, o programa Balancer Alliance e outros. Todo o sistema parece uma "máquina de imprimir dinheiro" em operação contínua, mas na verdade tem dois lados "vazando": por um lado, as taxas são perdidas em camadas; por outro lado, os tokens BAL têm uma inflação anual de cerca de 3,78 milhões de unidades, criando uma pressão de venda contínua de aproximadamente 580 mil dólares com base no preço atual — é bom lembrar que a avaliação totalmente diluída (FDV) do BAL atualmente é de apenas 11 milhões de dólares.
O orçamento operacional anual atinge 2,87 milhões de dólares, enquanto a receita anualizada é de apenas 290 mil dólares, resultando em um déficit de 2,58 milhões de dólares.
O tesouro do DAO (excluindo o BAL) tem apenas 10,3 milhões de dólares restantes. Com essa velocidade, o tesouro terá menos de 4 anos de vida.
Após o acidente de segurança, o TVL do Balancer piorou ainda mais. O TVL do Balancer caiu de 800 milhões de dólares para cerca de 300 milhões de dólares, e continuou a diminuir; atualmente, o TVL está abaixo de 160 milhões de dólares. Para se ter uma ideia, em 2021, no auge do Balancer, seu TVL tinha ultrapassado os 3 bilhões de dólares.
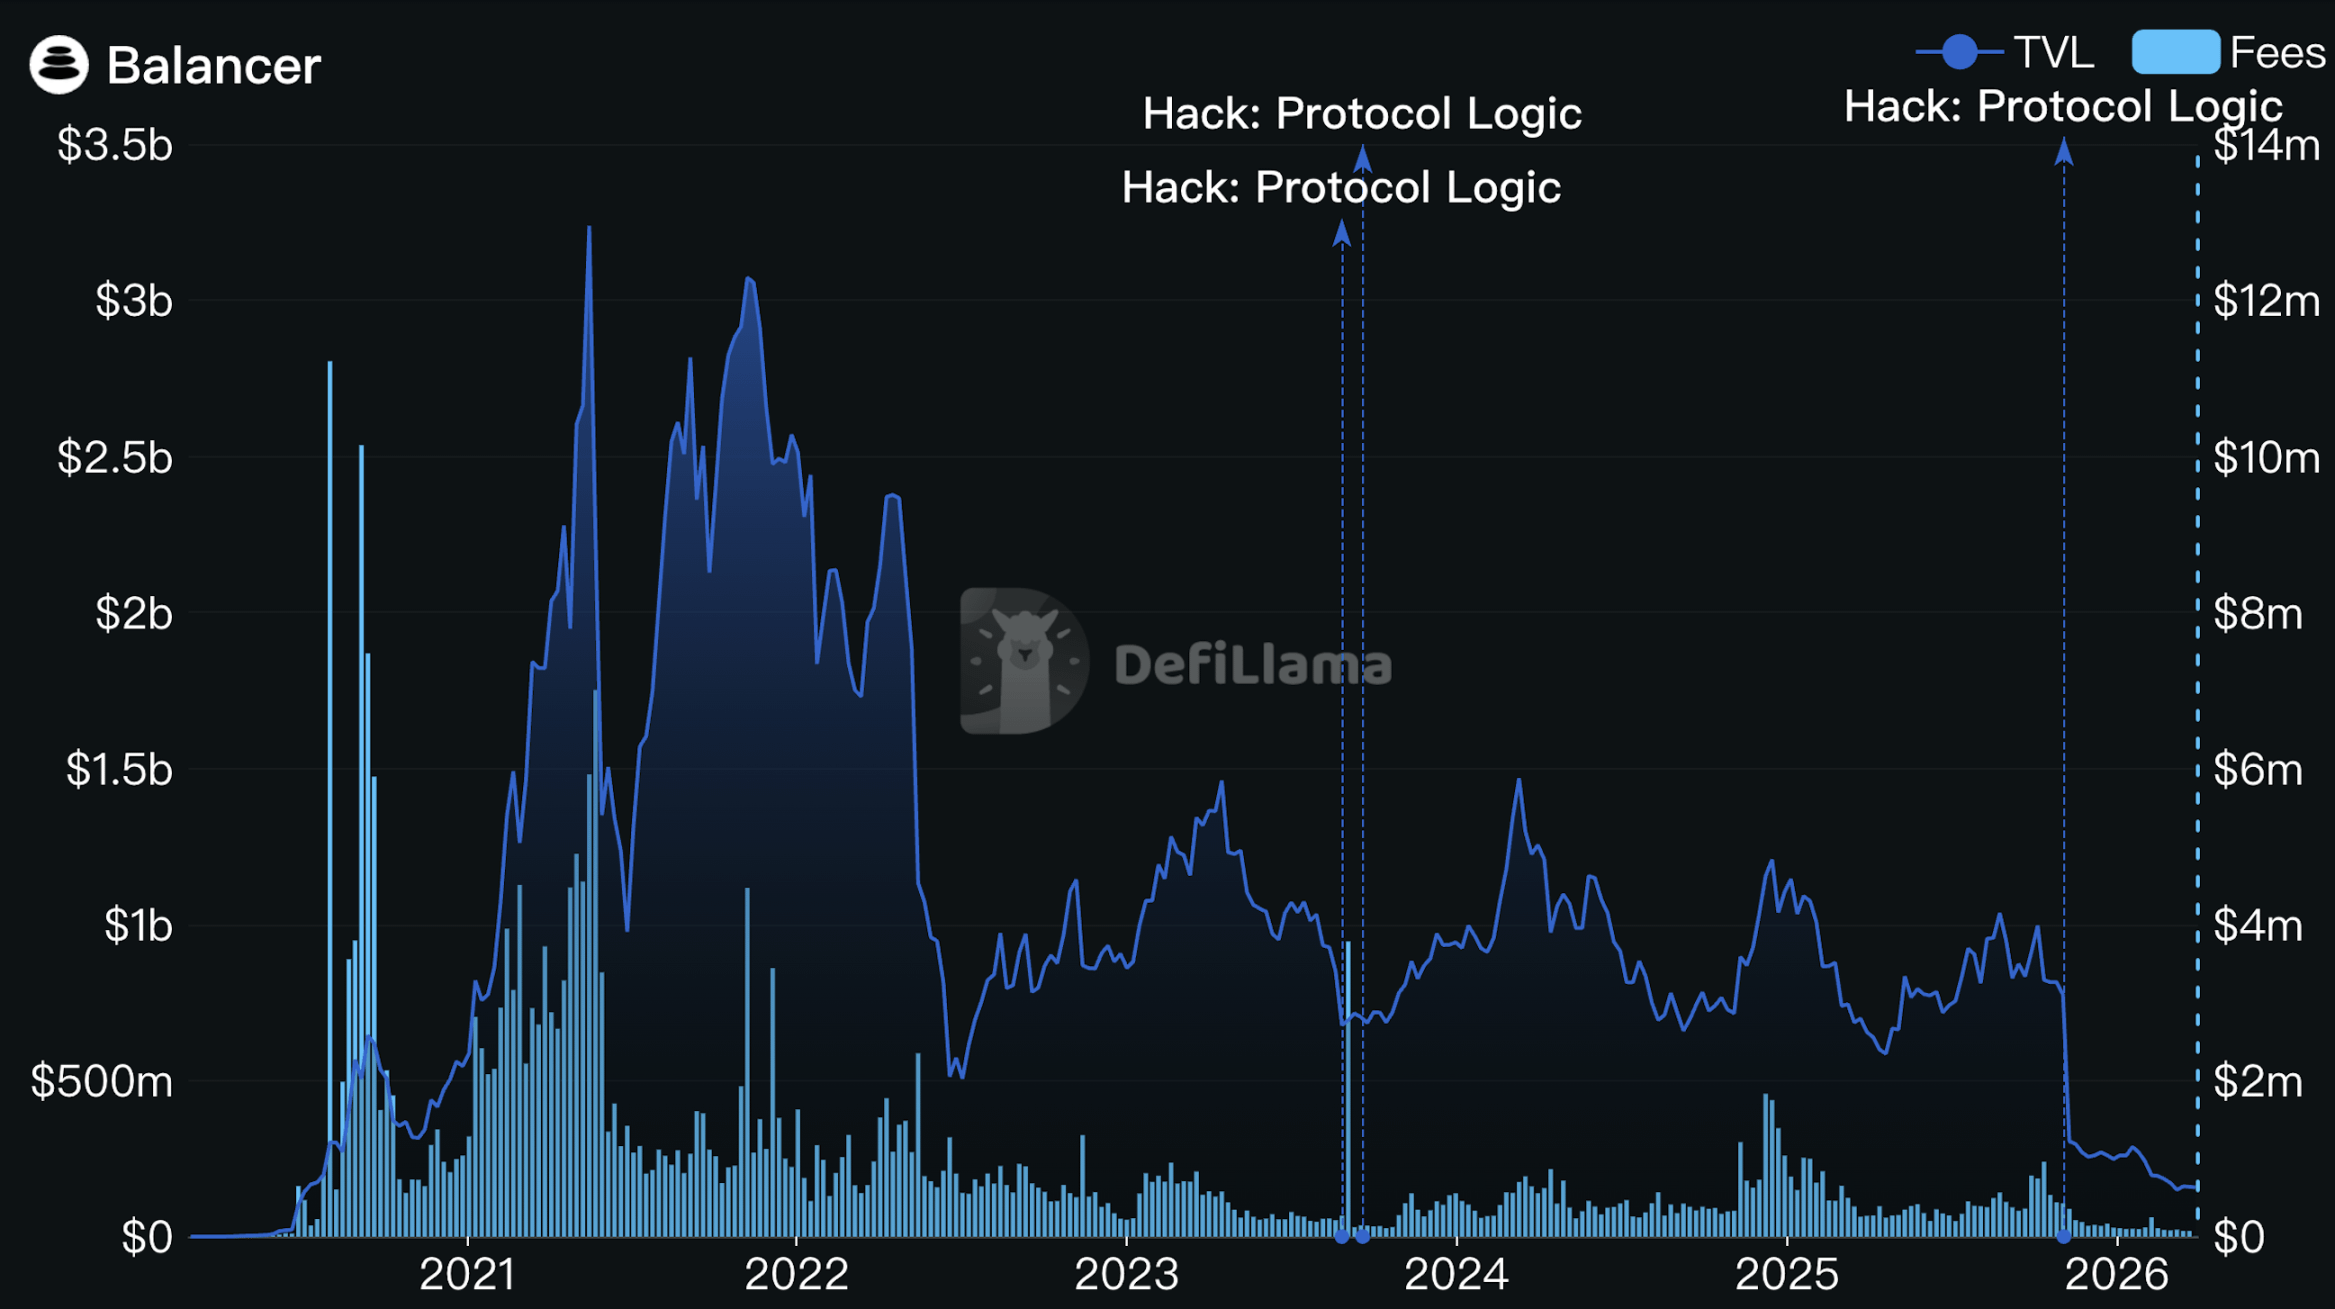
Fonte: DefiLlama
O Balancer está oficialmente em uma encruzilhada de destino. Em 23 de março de 2026, a equipe central do Balancer lançou duas propostas de governança importantes: reforma abrangente da economia do token BAL e reestruturação da arquitetura operacional.
A lógica central combinada dos dois documentos pode ser resumida em uma frase: abandonar o modelo de crescimento impulsionado pela liberação de tokens, em favor de uma operação sustentável impulsionada pela receita.
Reestruturação operacional: equipe 'enxuta', orçamento anual reduzido em 34%
A proposta sugere que a Balancer Labs seja oficialmente dissolvida, e seus principais técnicos sejam integrados como contratados na Balancer OpCo Limited, que continuará operando como a entidade legal do DAO.
A equipe foi reduzida de cerca de 25 pessoas para 12,5 equivalentes a tempo integral (incluindo fornecedores de serviços exclusivos como Beets, MAXYZ), e o orçamento operacional anual foi reduzido de 2,87 milhões de dólares para 1,9 milhões de dólares, uma redução de 34%.
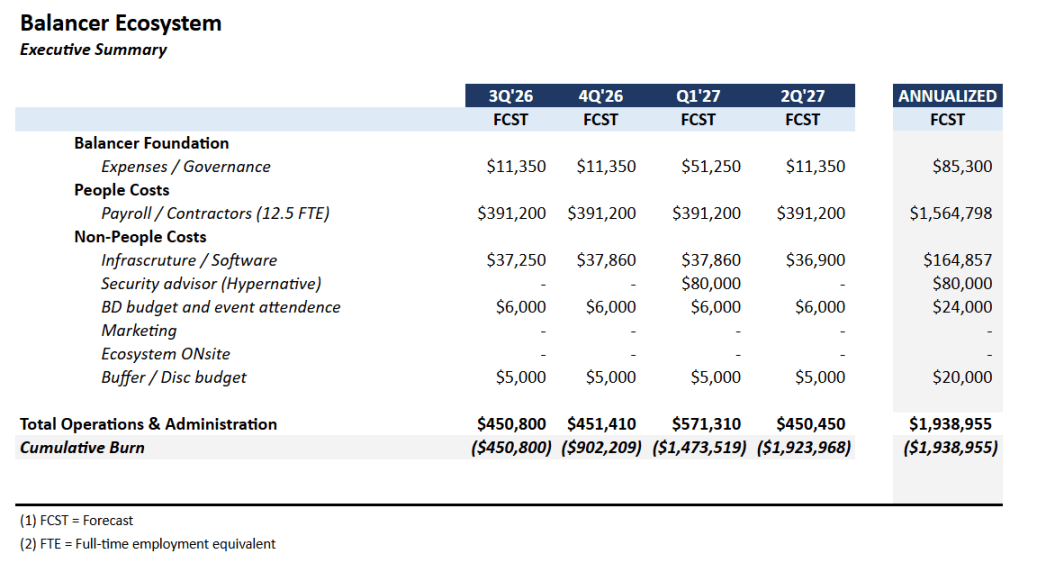
A linha de produtos também foi drasticamente reduzida. A equipe concentrará recursos em três produtos com viabilidade comercial comprovada: Boosted Pools (produto principal), reCLAMM (que será relançado após correções de falhas e possível mudança de nome) e LBP (piscina de emissão de tokens, operação de oportunidade).
As demais direções exploratórias, como produtos estruturados de ETF, otimizadores de rendimento e ferramentas de liquidez impulsionadas por IA, devem ser avançadas com a condição de que os 'KPI principais sejam atendidos'.
O lançamento on-chain também foi reduzido. Atualmente, é difícil manter o modelo V2 e V3 em mais de 9 cadeias, e a equipe decidiu manter quatro cadeias principais: Ethereum, Gnosis, Arbitrum e Base. As demais implantações serão revisadas uma a uma com base na receita de taxas e custos operacionais, e as que não atenderem aos padrões serão encerradas diretamente.
Reforma da economia do token: destruir e reconstruir, e não pequenos ajustes.
Parar a liberação do BAL, abolir o veBAL
Após a aprovação da proposta, o Balancer interromperá a liberação de incentivos do token BAL, sem qualquer período de transição.
Ao mesmo tempo, o mecanismo de governança do veBAL também será oficialmente abolido. Os detentores deixarão de receber qualquer benefício econômico após a última distribuição de taxas quinzenais, e o veBAL bloqueado se tornará um certificado de governança puro, esperando que o período de bloqueio expire naturalmente.
Esta é uma decisão dolorosa, mas a lógica por trás é clara: o mecanismo do veBAL desde o início tinha uma vulnerabilidade estrutural propensa a monopólios. Atualmente, o Aura Finance (protocolo de governança veBAL) e grandes baleias já controlam uma quantidade significativa de direitos de voto, e a verdadeira voz da comunidade está se tornando cada vez mais fraca na governança. Esse mecanismo não apenas falhou em promover o desenvolvimento saudável do protocolo, mas também se tornou um veículo de jogo da economia circular — o dinheiro do protocolo flui para intermediários através de incentivos, e os votos dos intermediários direcionam mais incentivos para seu próprio lado.
Se o veBAL foi uma vez um experimento do Balancer inspirado no design do Curve, agora a equipe admite: o experimento terminou, e o resultado não atendeu às expectativas.
Em relação à interrupção dos direitos econômicos do veBAL, o Balancer anunciou que oferecerá um evento de compensação de 500 mil dólares, que será distribuído diretamente aos detentores de veBAL, sendo isso uma compensação puramente em dinheiro.
Todas as taxas de transação vão para o tesouro do DAO, reduzindo a comissão do protocolo V3.
Todas as taxas de protocolo, taxas de troca V2, taxas de troca V3, taxas de Yield e taxas de LBP, posteriormente, 100% fluirão para o tesouro do DAO, sem mais utilizar o antigo mecanismo de divisão múltipla.
Ao mesmo tempo, a taxa de comissão do protocolo V3 foi reduzida de 50% para 25%. Isso significa que, em uma mesma transação, os provedores de liquidez que antes recebiam 50%, agora recebem 75%.
Essas duas ações parecem opostas, mas a lógica subjacente é a mesma: a primeira elimina a economia circular, permitindo que o tesouro obtenha fundos reais e utilizáveis; a segunda aumenta a atratividade dos LPs, trocando uma taxa de plataforma mais baixa por mais liquidez orgânica e volume real de transações.
A proposta estima que a receita anualizada do DAO pode chegar a cerca de 1,22 milhões de dólares, mais de 4 vezes os atuais 290 mil dólares.
Quem deseja sair pode destruir BAL a um preço unitário de 0,16 dólares em troca de stablecoins.
O tesouro também alocará 35% dos ativos (cerca de 3,6 milhões de dólares atualmente) como um fundo especial, não para comprar ativamente BAL no mercado secundário, mas para abrir um canal de 'destruição em troca de stablecoins': os detentores de BAL podem enviar seus tokens para o contrato para destruição e receber stablecoins equivalentes ao preço NAV (valor líquido dos ativos, cerca de 0,16 dólares cada).
A janela abrirá 12 meses após a proposta ser aprovada e durará 12 semanas; os stablecoins não utilizados durante esse período serão reintegrados ao tesouro após o fechamento da janela. O objetivo do período de espera de 12 meses é permitir que os detentores do veBAL que desbloquearem gradualmente possam participar.
Até a data da redação, o preço do BAL é de 0,1548 dólares, abaixo do preço NAV. Oferecer uma saída ao preço NAV equivale a dar aos que desejam sair uma opção mais digna do que o pânico no mercado secundário.
Se esse canal for totalmente utilizado, cerca de 22,7 milhões de BAL serão destruídos, representando cerca de 35% do suprimento circulante, que é 6 vezes a atual emissão anual de inflação.
9 anos de 'pista', é suficiente?
Se ambas as propostas forem aprovadas, o modelo financeiro estimado pela equipe será este:
A receita anualizada do DAO é de cerca de 1,22 milhões de dólares (assumindo que a redução da taxa do V3 traga um aumento no TVL), com despesas operacionais anuais de 1,9 milhões de dólares, gastos com recompra de cerca de 3,6 milhões de dólares, além de 500 mil dólares em compensação de veBAL.
Após a recompra e compensação, o tesouro ainda terá cerca de 6,2 milhões de dólares, e o déficit anual de fundos será reduzido de cerca de 2,6 milhões de dólares para 700 mil dólares, com um ciclo de vida teórico próximo de 9 anos.
Para um protocolo DeFi, 9 anos é tempo suficiente para atravessar um ciclo completo do setor.
Mas esse modelo é baseado em suposições otimistas: a redução da comissão do protocolo V3 realmente pode atrair mais TVL orgânico; a equipe reduzida realmente pode sustentar as operações diárias do protocolo, manutenção de segurança e outras atividades; o produto principal (especialmente o reCLAMM) pode atrair o mercado novamente após ser corrigido.
Qualquer etapa abaixo do esperado fará com que o ciclo de vida de 9 anos se encurte rapidamente. A equipe também deixou claro que, se a receita mensal do DAO ficar abaixo de 60 mil dólares por 3 meses consecutivos, um plano de revisão deve ser submetido à comunidade.
Para o Balancer, esta é uma reforma quase arriscada. Abandonar o mecanismo do veBAL, que antes era motivo de orgulho, e desistir da complexa estrutura de divisão múltipla, retornando a um ponto extremamente simplificado: deixar que as taxas de transação reais impulsionem a sobrevivência do protocolo, em vez de depender de novos tokens criados para manter uma prosperidade falsa.
Se essa reforma radical terá sucesso, só o mercado e o tempo dirão; aguarde observações a longo prazo.