
Primeiro, vamos revisar a recente montanha-russa dos preços de ouro e prata. O preço da prata dobrou em 2025 e subiu mais de 50% em janeiro de 2026, mas no final de janeiro teve uma queda de 30% em um único dia. O movimento do preço do ouro foi semelhante, mas com volatilidade relativamente moderada. Muitos comentaristas acreditam que as grandes oscilações dos metais preciosos estão sincronizadas com a mudança nas expectativas do mercado em relação ao dólar e à trajetória da política monetária do Federal Reserve, mas os dados mostram que a realidade é diferente.
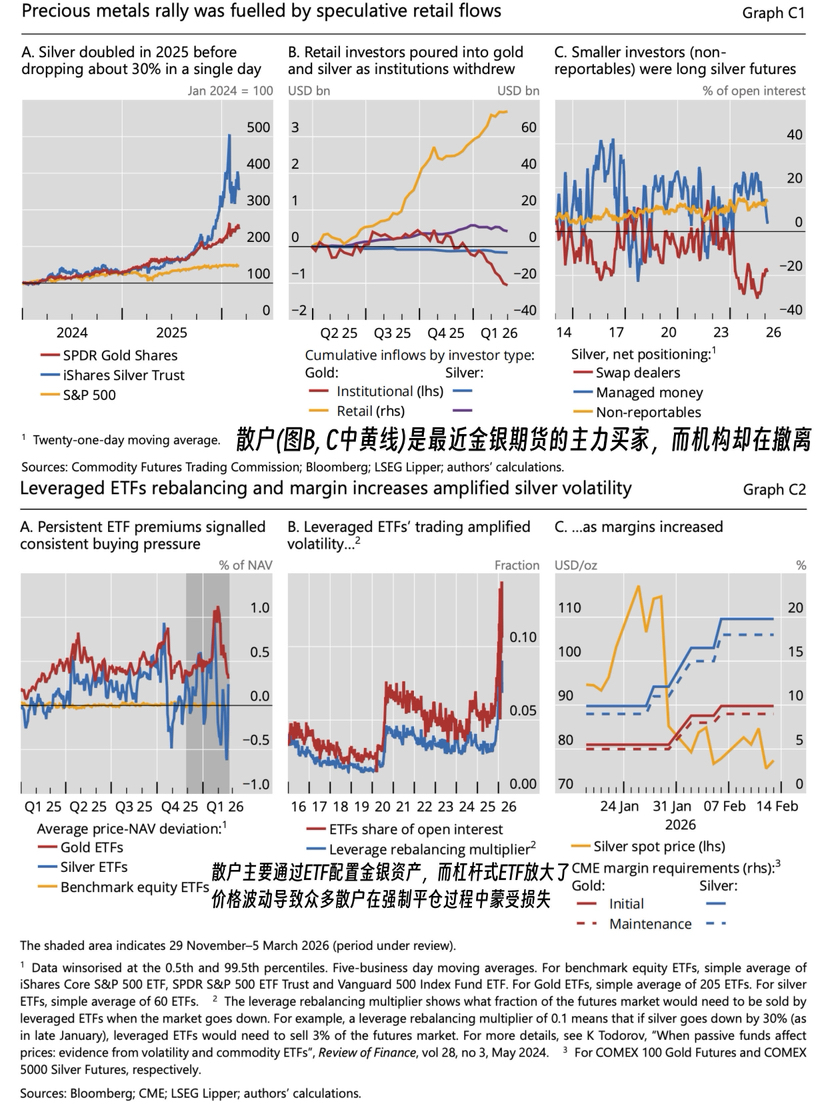
De acordo com os dados de fluxo de capital, a principal fonte de capital para fundos relacionados a ouro e prata são investidores de varejo, enquanto as posições dos investidores institucionais permaneceram estáveis, até mesmo diminuindo um pouco.
Com base nos dados de posições futuras, pequenos participantes especulativos (ou seja, não reportáveis) mantiveram uma grande quantidade de posições longas alavancadas. Quando os preços dos metais preciosos caem drasticamente, as bolsas aumentam os requisitos de margem, forçando esses pequenos investidores a fechar rapidamente suas posições.
Alavancagens semelhantes também aparecem em grande quantidade nos investimentos em ETFs. Por exemplo, em fundos de ETF de prata alavancados, como o reequilíbrio diário com base nas flutuações de preços, quando há uma grande entrada de capital de investidores individuais, mais contratos futuros de prata são automaticamente comprados para manter a alavancagem alvo. Esse tipo de negociação de tendência previsível cria um ciclo de feedback, reforçando movimentos unidimensionais e distorcendo preços, atraindo ainda mais investidores individuais. Por outro lado, quando os preços caem, isso pode resultar em liquidações forçadas devido a requisitos de margem, somando-se à pressão de venda dos ETFs alavancados para reequilibrar a alavancagem, aumentando ainda mais a pressão de queda nos preços.
Nesta onda de alavancagem como um fluxo de lama, a participação das instituições não é alta, e são principalmente aqueles investidores individuais que, ao ver o banco central comprando, ouvindo sobre a desdolarização e os comentários de "comprar ouro em tempos turbulentos", correm para entrar no mercado. Os bancos centrais podem manter reservas de ouro independentemente do preço, mas os investidores individuais não podem, e a desdolarização também é um processo longo e incerto, o que não deve se tornar o eixo lógico do investimento em metais preciosos.
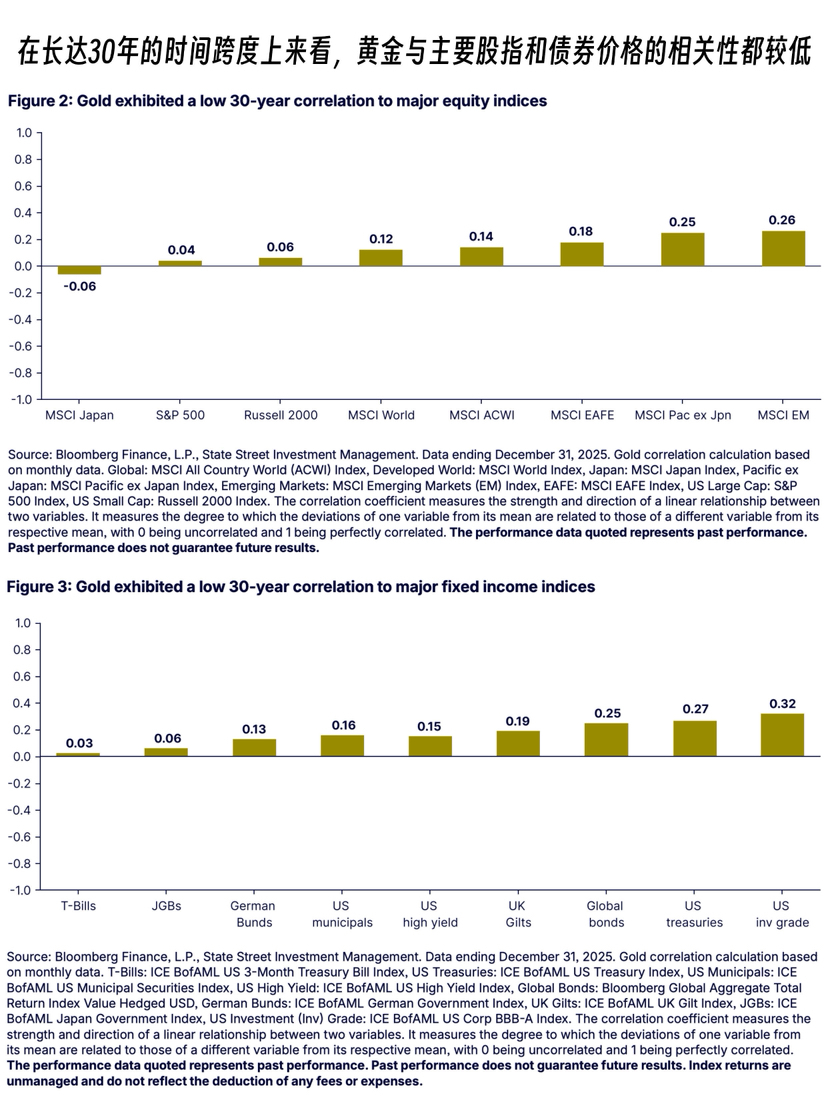
Uma das razões para alocar ouro é que, ao longo de uma década, a correlação entre o preço do ouro e os principais índices de ações ou preços de títulos é muito baixa, tornando-o uma ferramenta ideal para equilibrar o risco e o retorno do portfólio de investimentos;
Particularmente em períodos de crise financeira global ou inflação severa, o preço do ouro geralmente se mantém firme, com retornos superiores a outros ativos.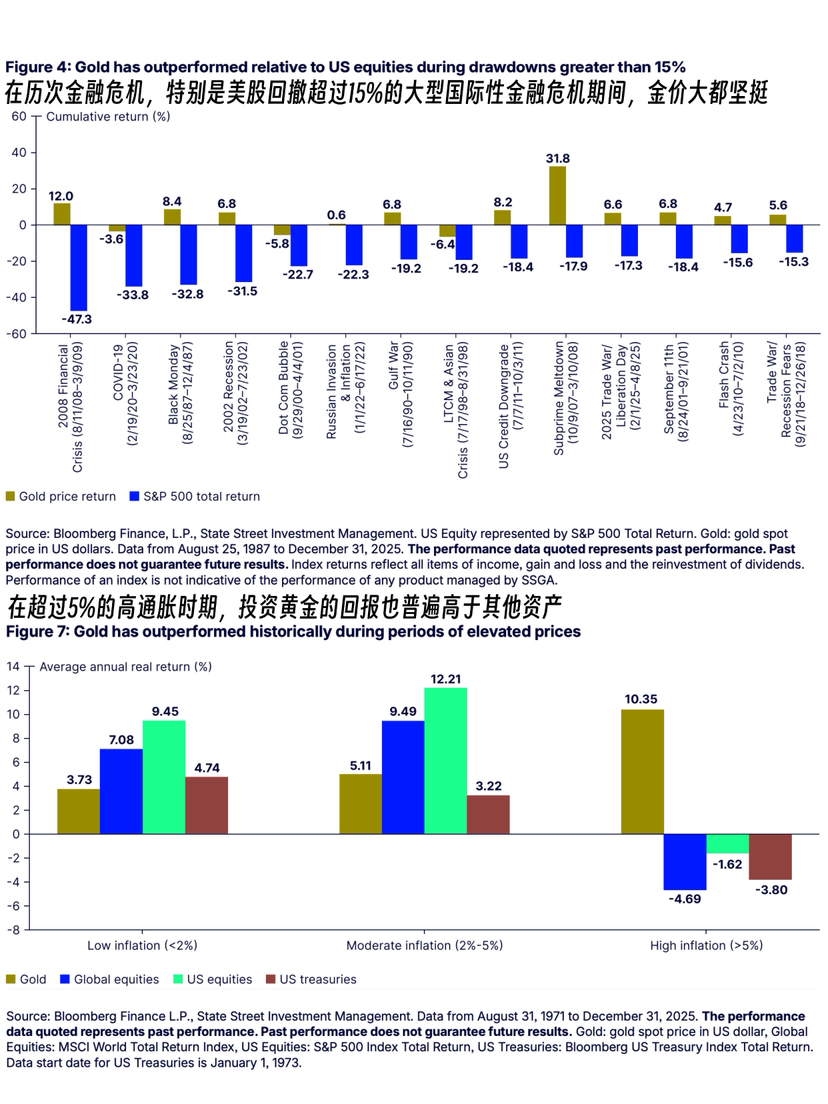
Resumindo, a linha de pensamento correta para os investidores individuais ao investir em metais preciosos como ouro e prata deve ser tratá-los como um diversificador de portfólio de ativos, devendo a alocação ser decidida com base no portfólio existente e na situação macroeconômica. Análises narrativas e posicionadas, como a desdolarização e a perda de independência do Federal Reserve, não devem ser razões para influenciar seus investimentos de curto prazo.
⚠️ Este artigo não constitui qualquer conselho de investimento.
Se todos desejam o white paper do State Street sobre investimento em ouro, podem responder que querem, é adequado para investidores individuais, ou clicar no chat da página inicial para adicionar amigos da Binance.