

Este semana, haverá reuniões dos bancos centrais globalmente, incluindo o Federal Reserve, o Banco Central Europeu, o Banco do Japão e o Banco da Inglaterra. Com o aumento dos preços do petróleo e o aumento das expectativas de inflação, os mercados irão focar na trajetória atual da política monetária e no impacto potencial que os altos preços do petróleo podem ter sobre esses bancos centrais.
O Banco do Japão está claramente na posição mais arriscada, especialmente considerando os resultados das eleições gerais em fevereiro e o caminho que já estava seguindo desde a última reunião. Agora, com o petróleo sendo negociado perto de 100 dólares, o Banco do Japão deve agir com cautela à medida que o par dólar/iene se aproxima do nível de 160, que pode ser considerado um ponto sem retorno.
O par dólar/iene já se moveu acima da resistência em 159, mas ainda tem um caminho a percorrer para alcançar os topos vistos pela última vez em julho de 2024.
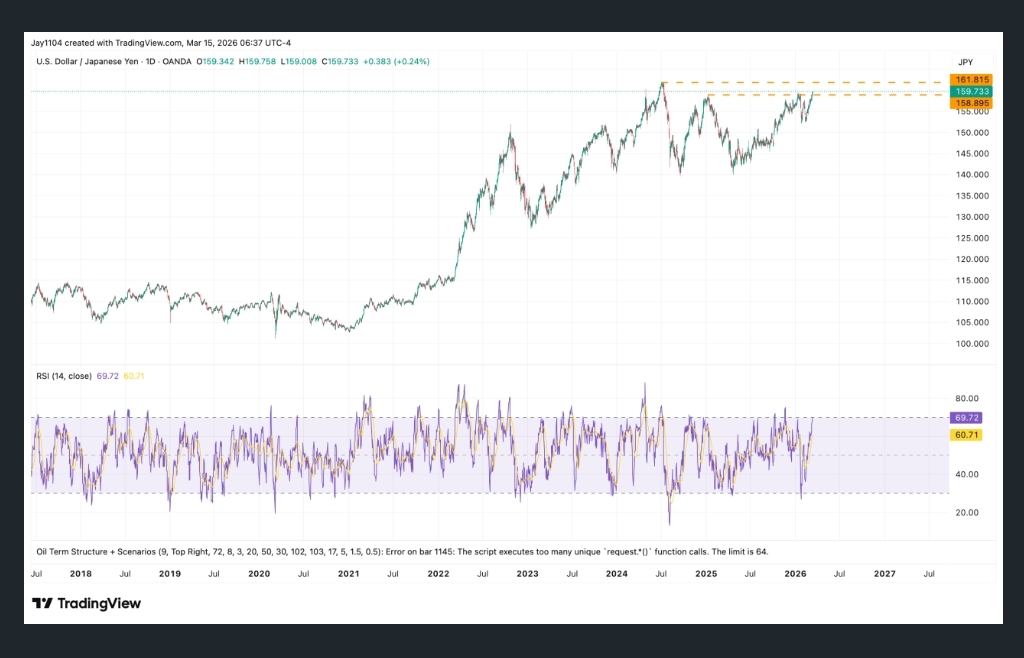
Do ponto de vista técnico, uma vez que os topos de julho de 2024 sejam superados, não haverá mais resistência no par dólar/iene, e o iene pode enfraquecer significativamente.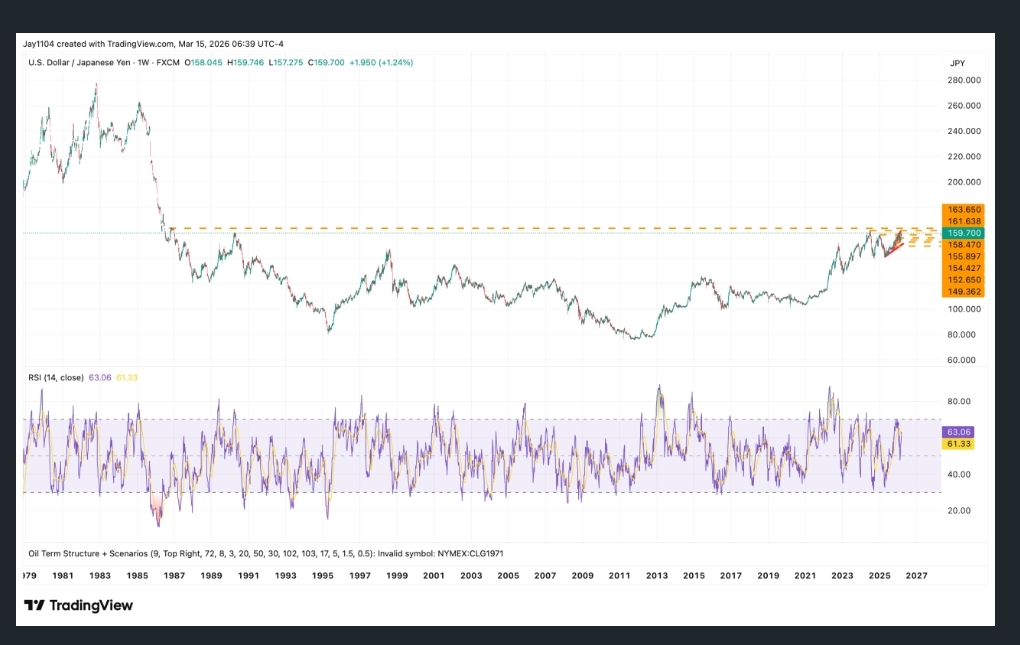
Enquanto isso, os preços elevados do petróleo mudaram a narrativa sobre cortes nas taxas de juros nos Estados Unidos. Os mercados continuam a descartar esses cortes gradualmente, embora o novo candidato à presidência do Federal Reserve tenha indicado sua preferência por uma flexibilização da política.
Os futuros dos fundos do Federal Reserve para dezembro subiram para 3,44%, e desde 2022, as expectativas de cortes nas taxas de juros pelo Federal Reserve têm acompanhado muito de perto os preços do petróleo. Se o petróleo continuar a subir, será difícil para o Federal Reserve cortar as taxas — pelo menos até que o petróleo seja visto como pressionando a economia em direção à recessão.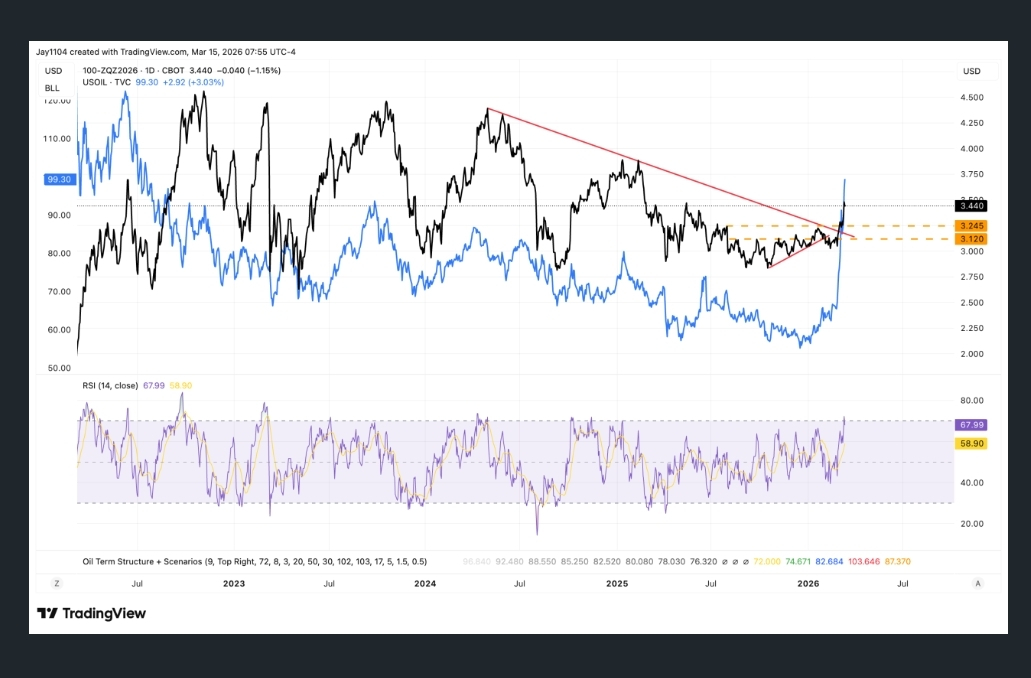
Não é apenas nos Estados Unidos que as taxas de juros estão subindo; o rendimento dos títulos a dois anos na Austrália agora ultrapassou seus picos em outubro de 2023.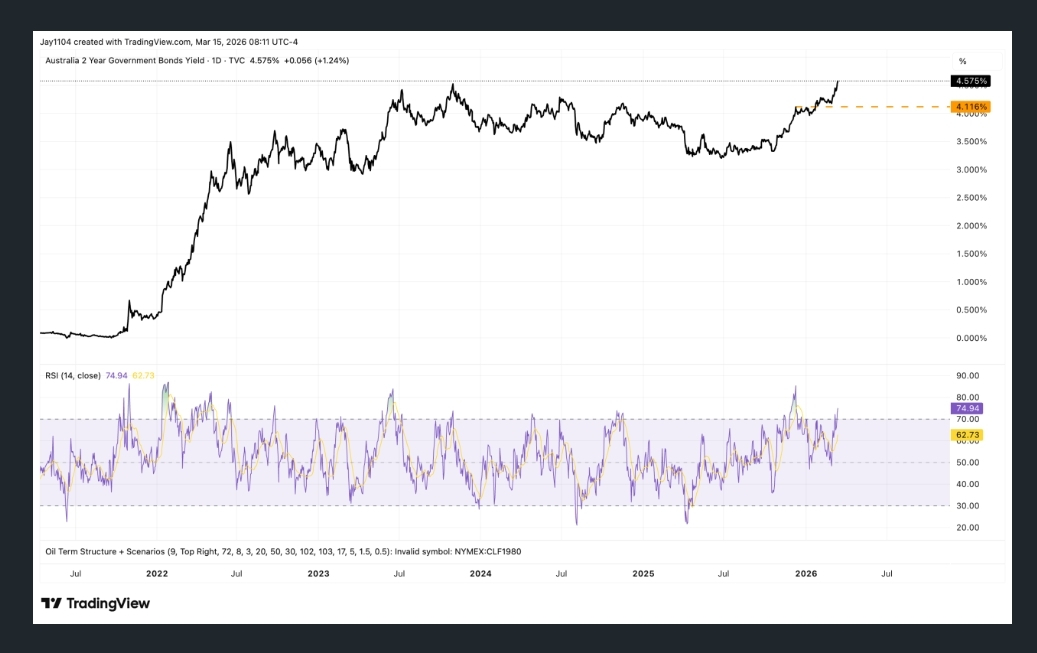
O aumento dos preços globais do petróleo levará a um aperto na liquidez e nas condições financeiras de forma geral. Condições financeiras mais restritivas terão impactos negativos. Enquanto o petróleo permanecer alto ou subir mais, continuará a apertar as condições em toda a economia global e pressionar os ativos de alto risco.
Portanto, para entender para onde os ativos de alto risco podem se dirigir, é necessário saber para onde o petróleo está indo — e pelo menos a curto prazo, isso pode ser uma tarefa difícil. Os contratos CFD de petróleo estão sendo negociados no final de semana com um aumento adicional de 3%, e acima de 100 dólares.
Contanto que o petróleo permaneça acima da média móvel exponencial de 10 dias, parece que a tendência ainda está alta no momento.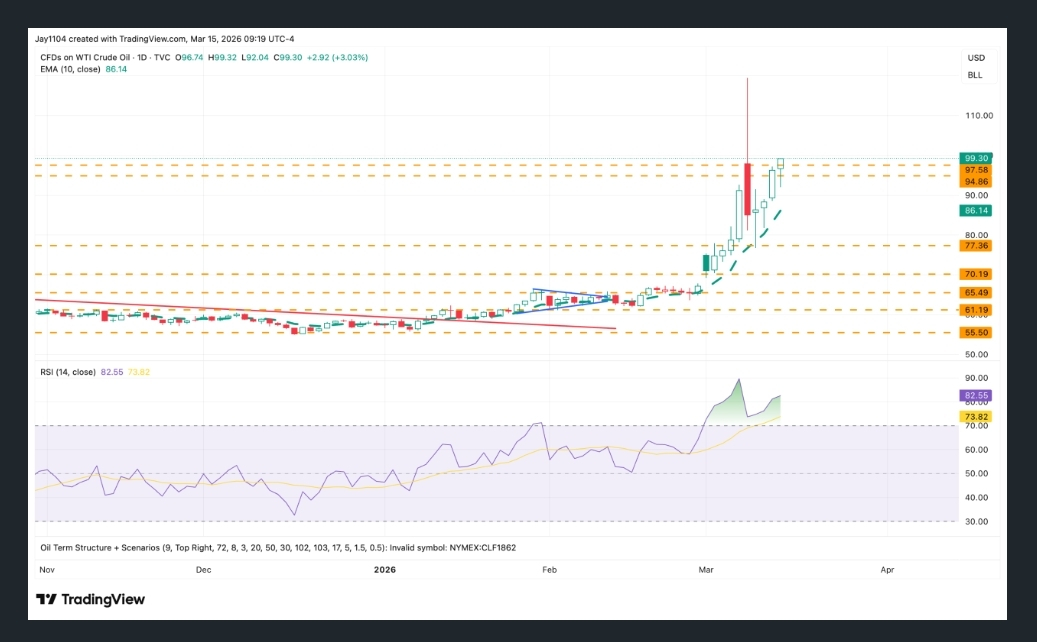
O mesmo se aplica ao índice S&P 500 — contanto que permaneça abaixo da média móvel exponencial de 10 dias, parece que a tendência é baixa.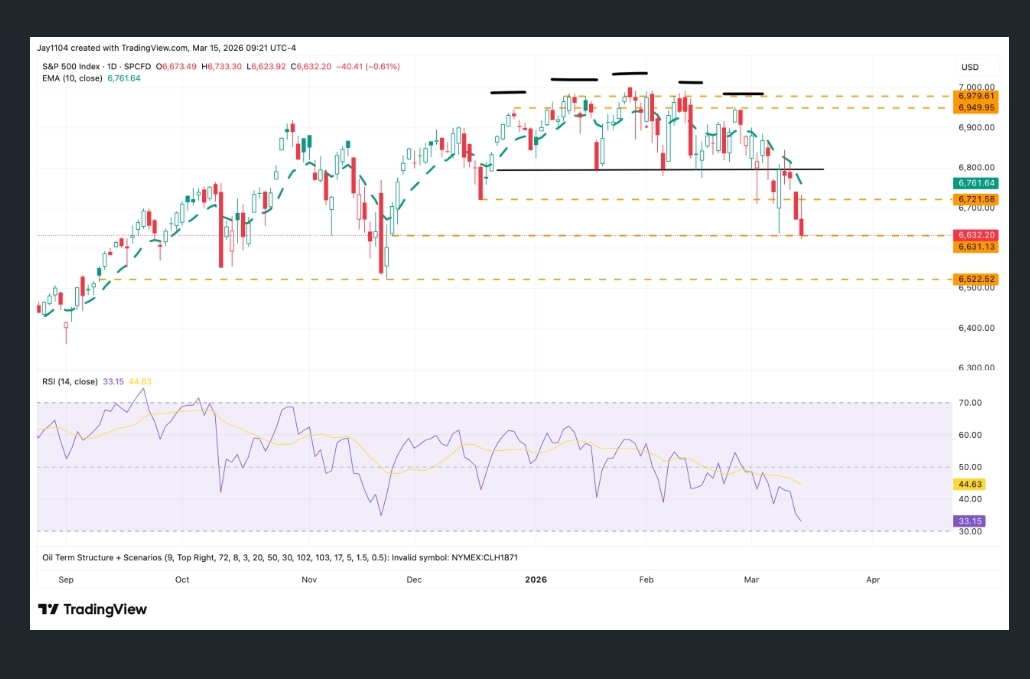
O padrão de distribuição no índice é bastante claro, e parece que o ponto de pivô principal está em torno de 6.525. Esse nível está alinhado com os fundos de novembro.
Mais importante, se alguém medir o movimento do topo até este nível e antecipá-lo em 100%, isso sugere que o índice pode cair para cerca de 6.050. Isso permitiria fechar a lacuna de 24 de junho e re-testar a quebra de topos pré-tarifas.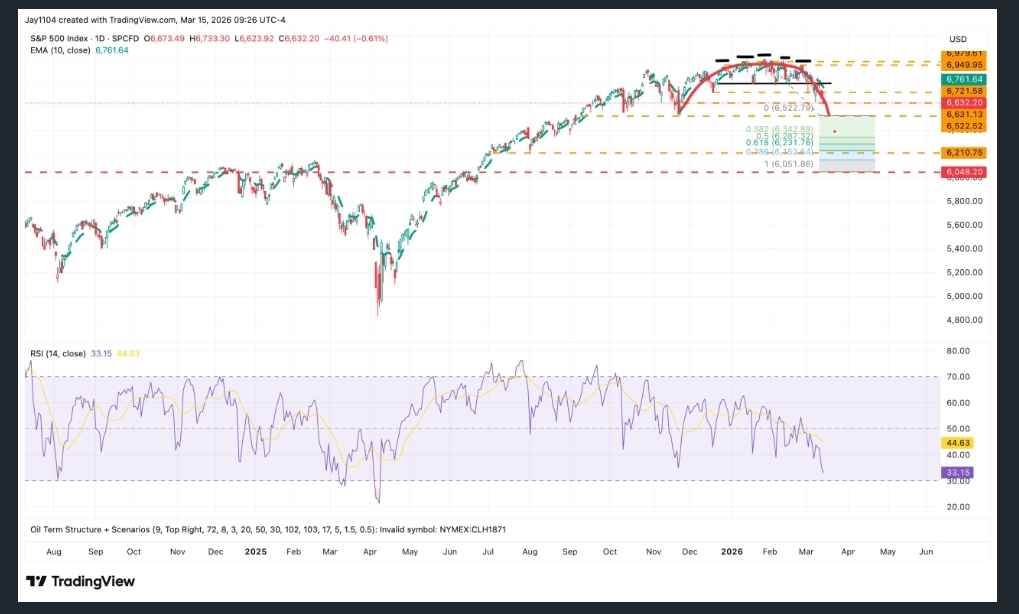
Isso provavelmente exigirá que o petróleo permaneça alto enquanto as taxas de juros e o dólar continuam a subir. O índice do dólar também pode subir; assim que ultrapassar 100,50, pode ter espaço para subir em direção a 102.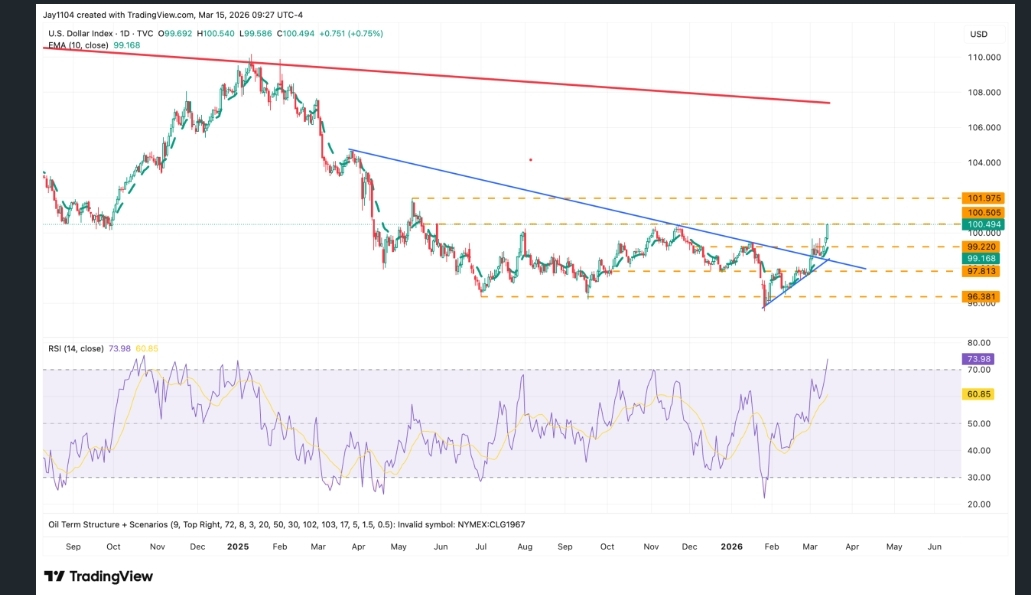
Com o momentum mudando para positivo, parece provável que os fundos CTA e os fundos de alavancagem comecem a construir posições no dólar e a desmontar sua exposição curta.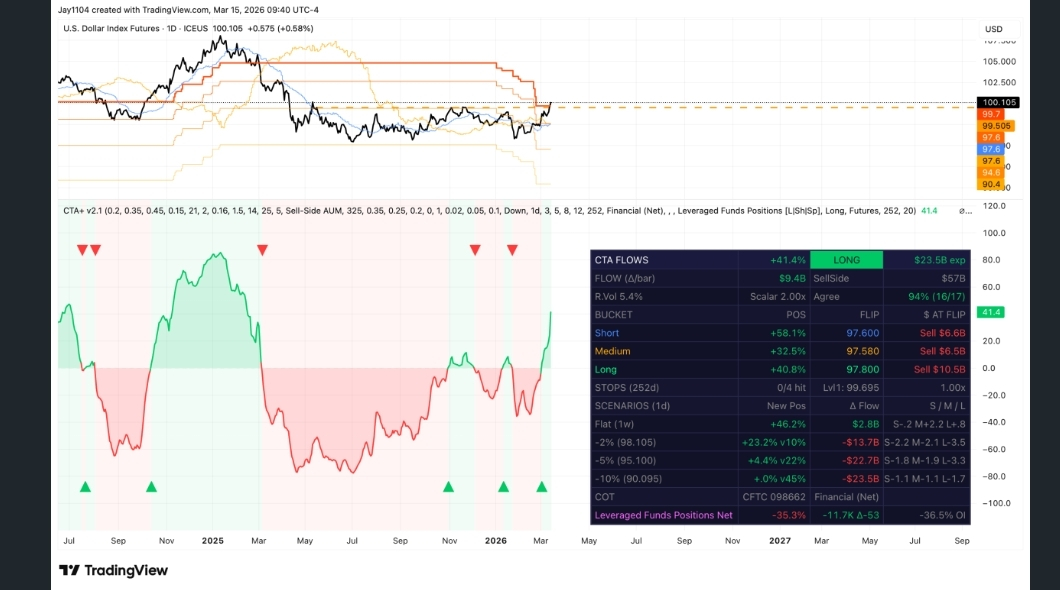
Enquanto isso, o rendimento dos títulos a dois anos pode subir um pouco também, para 3,80%, que é o próximo nível de resistência, seguido por um movimento para 3,97%. O rendimento dos títulos a dois anos está acima da média móvel de 200 dias, e a média móvel de 50 dias está se inclinando para cima. Além disso, acabou de ultrapassar uma tendência de baixa de vários anos estabelecida em abril de 2024.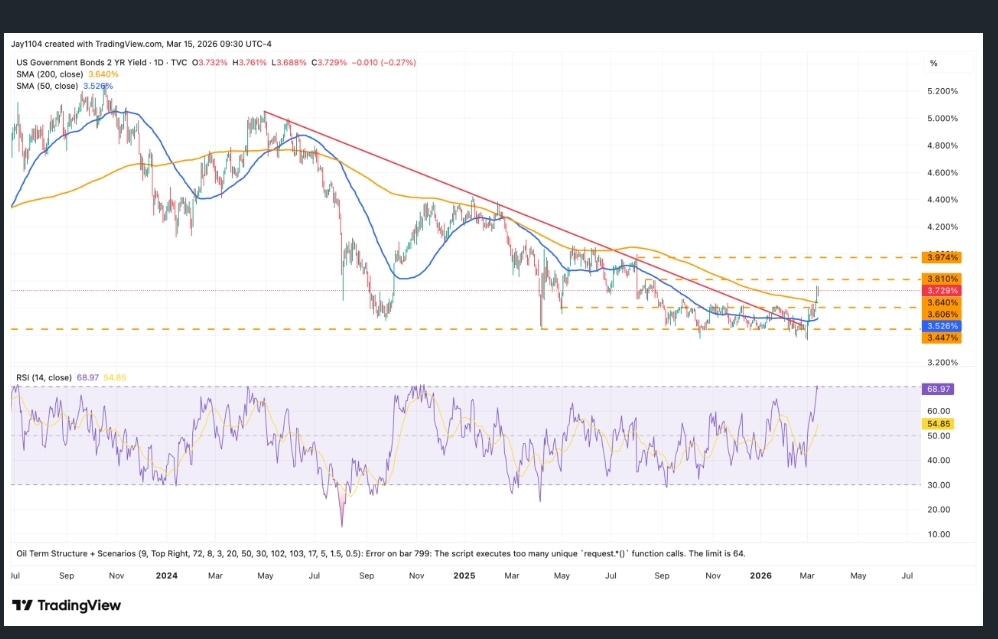
Teremos que apenas ver como a semana se desenrola. É uma semana de vencimento de opções (OPEX), portanto, a volatilidade pode estar alta, especialmente considerando que as opções de venda estão dominando atualmente no índice S&P 500, criando a possibilidade de oscilações acentuadas durante o dia.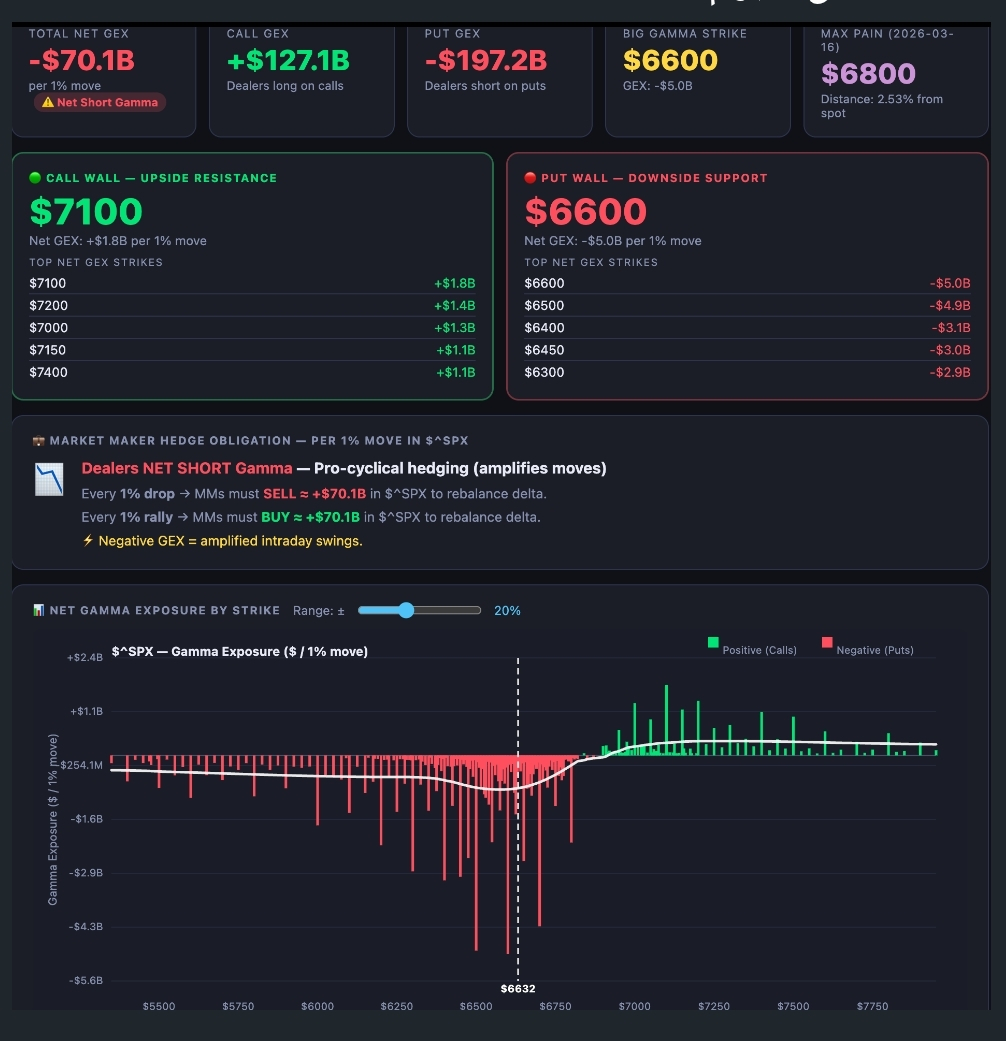
Desejo a vocês um dia feliz, compartilhem suas opiniões 🤝