

Resumo: De modelos, poder computacional a nuvem e segurança, o OpenClaw pode impactar a lógica de benefícios das ações nos EUA.
Autor: Viee I Biteye equipe de conteúdo
Em novembro de 2025, um desenvolvedor independente austríaco, Peter Steinberger, enviou discretamente um projeto ao GitHub - Clawdbot (agora renomeado para OpenClaw).
Naquela época, ninguém prestou atenção; tudo saiu do controle no final de janeiro de 2026.
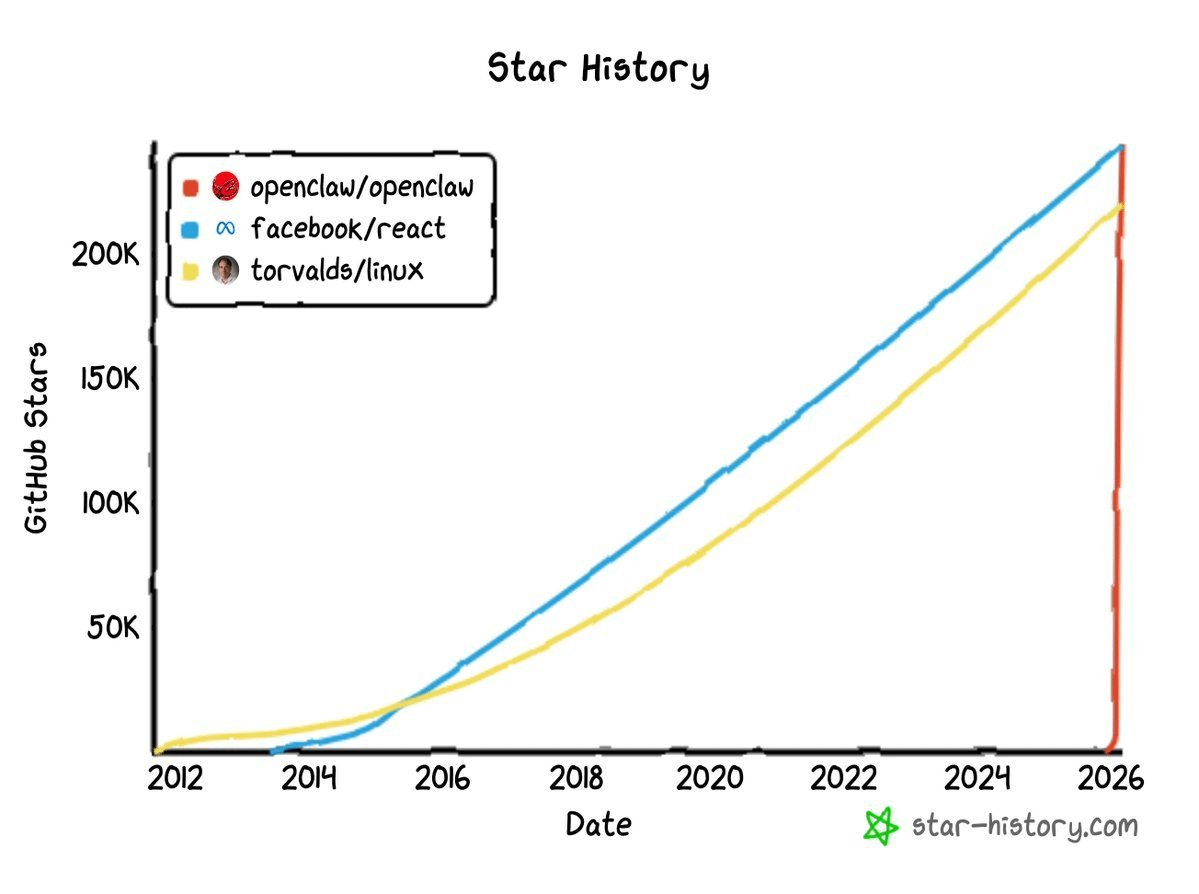
Entre 29 e 30 de janeiro, o projeto obteve dezenas de milhares de estrelas no GitHub em um curto espaço de tempo, rapidamente ultrapassando 100 mil. Até 3 de março, esse número já havia se expandido para quase 250 mil, atingindo o topo da lista de estrelas, superando o Linux. Para referência, projetos de código aberto famosos, como o React (um dos frameworks de desenvolvimento front-end mais populares do mundo) e o Linux (o núcleo do sistema operacional que suporta o funcionamento de servidores da internet), geralmente levam mais de uma década para acumular cerca de 200 mil estrelas, enquanto a curva do OpenClaw é quase uma linha vertical.
O nome original do OpenClaw, Clawdbot, é um trocadilho com Claude. A Anthropic enviou uma carta de advogado em 27 de janeiro exigindo que mudasse de nome, o projeto passou a ser chamado de Moltbot e, finalmente, foi nomeado OpenClaw. Mas a mudança de nome não diminuiu sua velocidade de difusão, pelo contrário, gerou mais tópicos. Em 16 de fevereiro, Sam Altman anunciou que Steinberger se juntou ao OpenAI e que o OpenClaw seria transferido para uma fundação independente apoiada pelo OpenAI.
De um projeto de desenvolvedor independente a uma peça estratégica de uma gigante da tecnologia, essa pequena lagosta levou menos de três meses.
O OpenClaw tem sido amplamente reconhecido na comunidade de tecnologia, então onde essa chama agora se espalhou? Este artigo tenta analisar, a partir da perspectiva do mercado de capitais, a cadeia de indústrias beneficiadas pela explosão do OpenClaw e as empresas americanas que podem ser reavaliadas.
Um, o que é o OpenClaw? Por que ele influencia as ações dos EUA?
Vamos ao cerne da questão. O OpenClaw não é apenas mais um chatbot, é uma estrutura de agente de AI de código aberto.
Qual é a diferença? Um chatbot recebe sua pergunta e retorna um texto. O OpenClaw recebe seu comando e então vai fazer. Ele pode operar navegadores, executar códigos, chamar APIs, gerenciar sistemas de arquivos e conectar-se a mais de 12 plataformas de mensagens.
As diferenças em seus modos de operação podem ser resumidas em uma tabela:
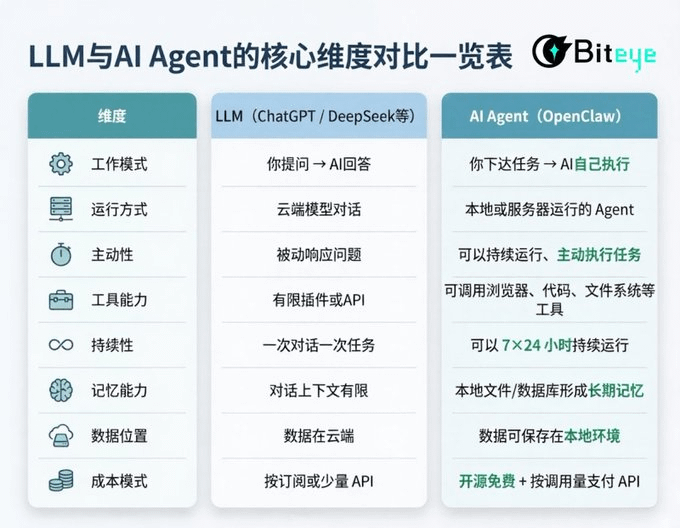
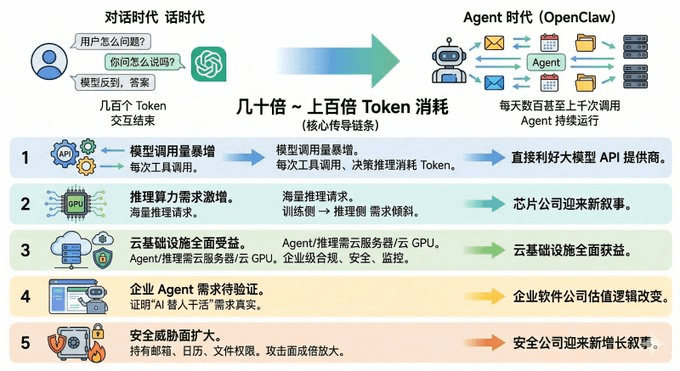
Em suma, em termos mais diretos, ele evoluiu de um chatbot para um verdadeiro funcionário digital, e isso também significa que o paradigma comercial da AI está passando por uma mudança qualitativa. Na era do diálogo, o usuário faz uma pergunta ao grande modelo, e o modelo retorna uma resposta, consumindo centenas de tokens, e a interação termina. Mas na era dos agentes, um OpenClaw pode fazer centenas ou até milhares de chamadas ao modelo por dia. O consumo de tokens gerado por um único usuário de agente pode ser dezenas ou até centenas de vezes maior do que o de um usuário de chatbot tradicional.
Esse fator de consumo é a cadeia de transmissão central do impacto do OpenClaw nas ações dos EUA:
Primeiro nível: O volume de chamadas de modelos disparou. Cada chamada de ferramenta dos agentes, cada raciocínio de decisão, consome tokens e beneficia diretamente os provedores de API de grandes modelos.
Segundo nível: A demanda por poder computacional de raciocínio disparou. O grande número de chamadas de agentes significa uma quantidade massiva de solicitações de raciocínio, a lógica de demanda por GPUs está se inclinando do "lado de treinamento" para o "lado de raciocínio", e as empresas de chips estão recebendo uma nova narrativa.
Terceiro nível: A infraestrutura de nuvem se beneficia amplamente. O agente precisa de servidores em nuvem para operar, o raciocínio do modelo requer GPUs em nuvem para calcular, e os agentes empresariais precisam ainda mais de uma infraestrutura de nuvem que seja conforme, segura e monitorável.
Quarto nível: A demanda por agentes empresariais precisa ser validada. O OpenClaw demonstrou de forma aberta que a demanda por "AI trabalhando para pessoas" realmente existe, e as empresas de software que estão comercializando a capacidade do agente podem ver sua lógica de avaliação mudar.
Quinto nível: A ampliação da superfície de ameaça à segurança. Quando os agentes mantêm por longo prazo permissões de e-mail, calendário e sistema de arquivos, a superfície de ataque se expande exponencialmente, e as empresas de segurança enfrentam uma nova narrativa de crescimento.
A seguir, analisaremos uma a uma as ações americanas beneficiadas por essa cadeia.
Dois, assassinos de tokens: o super ciclo dos provedores de grandes modelos.
Se os agentes se tornarem o paradigma de interação de AI dominante, a receita da API dos fornecedores de modelos de grande escala verá um crescimento exponencial.
Mas atualmente, os dois maiores fornecedores de modelos de agentes, OpenAI e Anthropic, ainda não estão listados. Portanto, essa lógica corresponde diretamente aos alvos de listagem no mercado de capitais, que são a MSFT e a GOOGL.
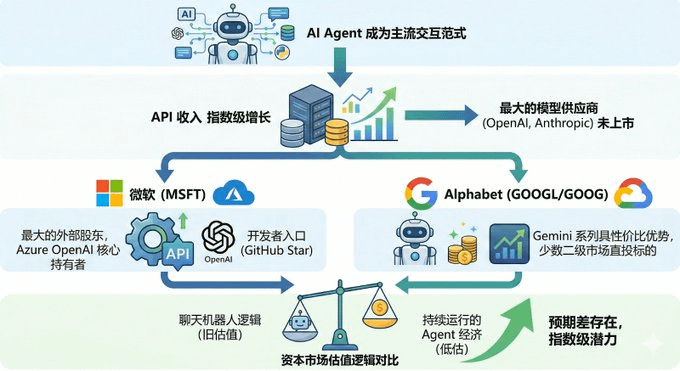
Primeiro, a Microsoft, como maior acionista externo da OpenAI, cada solicitação de API feita através do Azure OpenAI Service para chamar o GPT-4o ou o o1, essencialmente, contribui para a receita do negócio em nuvem da Microsoft. O fundador do OpenClaw se juntou ao OpenAI e transferiu o projeto para uma fundação apoiada pelo OpenAI, o que significa que o ecossistema do OpenClaw provavelmente estará mais intimamente vinculado aos modelos da OpenAI no futuro. Se no futuro a lista de modelos recomendados do OpenClaw tiver a OpenAI em primeiro lugar, isso significa que a Microsoft terá, inadvertidamente, obtido um portal de desenvolvedor com 240.000 estrelas no GitHub.
Por outro lado, a Alphabet é um beneficiário em outra dimensão, ou seja, a própria empresa listada Google (código da ação GOOGL / GOOG). A série Gemini do Google é um dos modelos principais suportados pelo OpenClaw, e o Gemini 2.0 Flash se destaca com sua relação custo-benefício em raciocínio muito competitiva. O mais importante é que, entre os principais fornecedores de modelos, a Alphabet é uma das poucas que pode ser investida diretamente através do mercado secundário.
Mais importante, o mercado atualmente parece não ter precificado adequadamente a lógica de consumo de API impulsionada por agentes. A GOOGL não teve um aumento significativo desde fevereiro devido ao OpenClaw, enquanto a MSFT passou por uma rodada de correção de avaliação. Em outras palavras, ainda existe uma diferença de expectativa, ou seja, o mercado de capitais ainda está avaliando as empresas de modelos com a lógica de "chatbots", em vez da economia de agentes em operação contínua.
Três, o raciocínio nunca é suficiente: a nova narrativa das empresas de chips.
Se o consumo de tokens é o combustível da era dos agentes, então as GPUs são o motor que impulsiona essa máquina, e os principais beneficiários continuam sendo os fabricantes de GPUs NVIDIA e AMD.
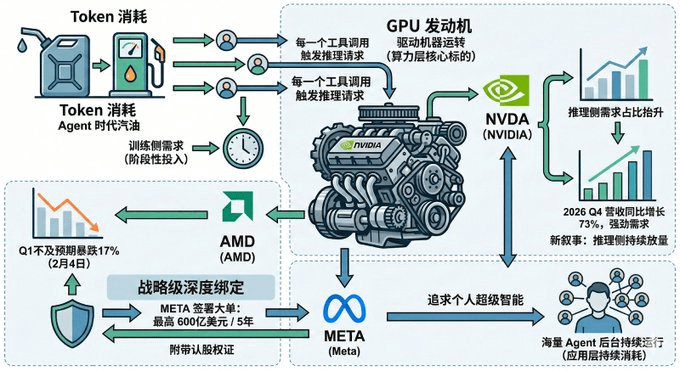
Nos últimos três anos, a lógica de avaliação do mercado para as empresas de chips foi principalmente baseada do lado de treinamento, com os principais fornecedores competindo para adquirir GPUs para treinar modelos de base cada vez maiores. Mas o treinamento é mais como um investimento em fases, enquanto o raciocínio é um consumo contínuo; por exemplo, cada chamada de ferramenta de um agente dispara novas solicitações de raciocínio. Quando os agentes saem dos laboratórios para milhões de usuários, a proporção de demanda do lado de raciocínio deve aumentar significativamente.
Isso também explica a nova narrativa da NVIDIA. Porque se o crescimento da margem do lado de treinamento desacelerar, o que pode manter a demanda por GPUs? A resposta dada pelos agentes é o contínuo aumento do lado de raciocínio. O relatório financeiro mais recente da NVIDIA mostra que a receita no quarto trimestre de 2026 aumentou 73% em relação ao ano anterior, e a demanda ainda é forte, enquanto a ascensão do paradigma do agente fornece uma explicação subjacente mais sustentável para essa força.
Vamos dar uma olhada na AMD. Em 4 de fevereiro, a AMD caiu 17% devido a resultados financeiros do primeiro trimestre abaixo do esperado, e o pânico se espalhou. No entanto, apenas 20 dias depois, a Meta anunciou um contrato de fornecimento de chips de AI de até 60 bilhões de dólares (5 anos) com a AMD, além de até 160 milhões de ações, cerca de 10% de opções de subscrição, o que se assemelha a um vínculo estratégico profundo.
Por que a Meta precisa de tanto poder computacional para raciocínio? Porque está perseguindo o que chama de superinteligência pessoal, e para realizar essa visão, depende da execução de uma grande quantidade de agentes em segundo plano. O que o OpenClaw valida não é apenas uma direção de produto, mas a lógica de demanda por uma quantidade significativa de poder computacional para todo o agente.
Portanto, a crescente demanda por raciocínio induzida pelos agentes se transmitirá primeiramente para a camada de poder computacional, e os alvos centrais correspondentes são a NVDA e a AMD; entre as empresas que continuam consumindo poder computacional na camada de aplicação, a META também pode se tornar uma importante impulsionadora da demanda.
Quatro, o verdadeiro veículo para a escala dos agentes: computação em nuvem.
Como mencionado anteriormente, as GPUs são o motor da era dos agentes; as plataformas de computação em nuvem são a infraestrutura que permite a operação de longo prazo desses agentes. Do ponto de vista do mercado de capitais, essa cadeia corresponde a alvos centrais nas três grandes plataformas de nuvem AMZN, MSFT, GOOGL, enquanto em uma camada mais alta da infraestrutura de data center, a EQIX e a DLR também podem se tornar beneficiárias indiretas.
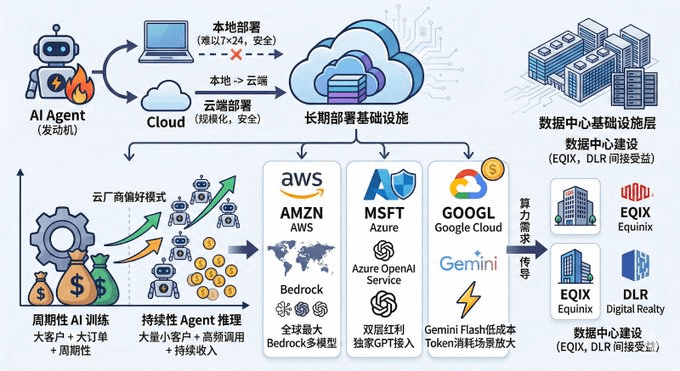
Embora o OpenClaw se apresente como uma implantação local, a realidade é que, devido a problemas de permissões de segurança, a maioria dos usuários não executará um agente de AI em seus notebooks 24 horas por dia, 7 dias por semana. Seja para indivíduos ou empresas, o ponto final da implantação em escala provavelmente será a nuvem. O Alibaba Cloud e o Tencent Cloud já lançaram serviços de implantação com um clique no mercado chinês, o que valida indiretamente a veracidade da demanda.
Além disso, há um detalhe fácil de ser ignorado: o valor do agente para a nuvem não é apenas poder computacional, mas também o fluxo de raciocínio de cauda longa. Porque os pedidos de treinamento de AI são de "grandes clientes + grandes pedidos + periódicos", enquanto o raciocínio do agente é de "muitos pequenos clientes + chamadas frequentes + receita contínua"; esse é o modelo comercial que os fornecedores de nuvem preferem.
No mercado global, três grandes fornecedores de nuvem possuem vantagens únicas. A AWS, como a maior plataforma de nuvem do mundo, seu Bedrock suporta a integração de várias APIs de modelos, tornando-se um dos ambientes de implantação mais comuns para desenvolvedores. A Azure, por sua vez, se beneficia de dois níveis: APIs de modelos e infraestrutura de nuvem; a capacidade exclusiva de acesso ao GPT do Azure OpenAI Service é ampliada ainda mais no cenário de agentes. A diferença do Google Cloud está na estrutura de custos. Os preços de raciocínio de modelos como o Gemini Flash são significativamente inferiores a muitos modelos de bandeira, e essa diferença de preço será rapidamente ampliada em cenários onde a execução de agentes demanda consumo contínuo de tokens.
Outro ponto lógico a ser observado é que, se os agentes forem executados em escala, a demanda de poder computacional dos fornecedores de nuvem acabará sendo transferida para a construção de data centers. A Equinix e a Digital Realty também podem se beneficiar indiretamente.
Cinco, a lógica do agente empresarial precisa ser validada, o que é favorável para empresas nativas de AI.
O sucesso do OpenClaw valida uma tendência: as pessoas estão dispostas a deixar a AI trabalhar para elas, e não apenas para conversar. Mas para as empresas de software tradicionais, isso é visto pelo mercado como o prelúdio do "Apocalipse SaaS".
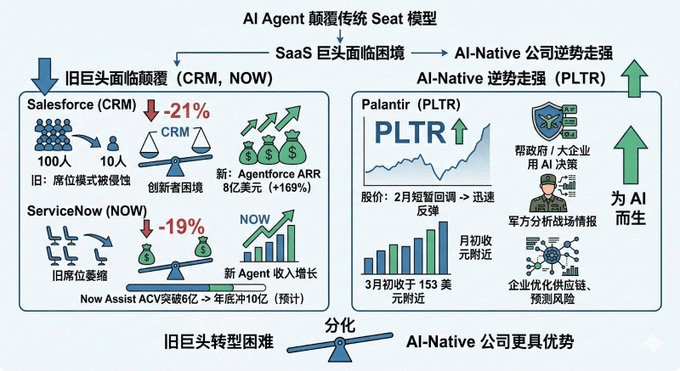
No início de 2026, os gigantes do SaaS enfrentam pressão coletiva: a Salesforce caiu 21% desde o início do ano, e a ServiceNow caiu 19%. A raiz do pânico vem de uma luta estrutural entre agentes e software. No passado, precisávamos de uma interface de software para comandar o sistema; agora, os agentes podem chamar diretamente o sistema para completar tarefas, fazendo com que a presença do software em si seja retirada. Essa mudança trouxe duas questões fundamentais.
Primeiro, o impacto da AI não está limitado a um único modelo de "pagamento por cabeça", mas abrange toda a cadeia de valor do software. Por exemplo, a Adobe viu seu preço das ações cair de um pico de 699,54 dólares para 264,04 dólares, uma queda de 62%; a empresa de software educacional Chegg caiu de 115,21 dólares para 0,44 dólares, quase indo a zero; o gigante de software fiscal Intuit também viu um colapso de 16% em uma semana de janeiro de 2026. O que preocupa o mercado não é que um modelo de cobrança será subvertido, mas que ferramentas generativas de AI (como a Anthropic etc.) estão automatizando os fluxos de trabalho essenciais das empresas, reduzindo a dependência de funções de software tradicionais, resultando em um potencial de receita permanentemente comprimido para toda a plataforma SaaS.
Em segundo lugar, quanto mais poderoso o agente, mais frágil se torna o modelo de negócios tradicional. Por exemplo, no caso da ServiceNow, a Microsoft está usando a estratégia de empacotamento "Agent 365" para corroer sua capacidade de precificação e desacelerar a aquisição de novos clientes. Um simples raciocínio é suficiente para deixar os investidores temerosos: se um agente de AI pode realizar o trabalho de 100 funcionários, a empresa ainda precisa comprar 100 licenças de software? A saída do OpenClaw, em essência, está acelerando a realização dessa lógica.
Claro, algumas grandes empresas não estão de braços cruzados. O AgentForce da Salesforce já alcançou 800 milhões de dólares em ARR, com um crescimento de 169% ao ano; o valor contratual anual do Now Assist da ServiceNow ultrapassou 600 milhões de dólares, com previsão de atingir 1 bilhão até o final do ano. Mas fazer um elefante dançar nunca é fácil; eles estão presos no clássico dilema do inovador: a nova receita de agentes está crescendo, enquanto a receita de assentos antigos está encolhendo, e o resultado da corrida dessas duas curvas ainda não é claro. Para CRM e NOW, a questão central é - a nova receita dos agentes pode cobrir a lacuna do modelo de assento? O mercado já deu sua resposta por meio do voto com os pés.
Enquanto isso, a Palantir contou uma história completamente diferente. Esta empresa se concentra em ajudar governos e grandes empresas a tomar decisões críticas com AI: as forças armadas a usam para analisar informações de campo, as empresas a utilizam para otimizar cadeias de suprimento e prever riscos, implantando AI nos cenários de negócios mais complexos e sensíveis. Após um breve recuo em fevereiro, a PLTR rapidamente se recuperou, firmando-se perto de 153 dólares no início de março.
Enquanto o setor SaaS é atingido pela "apocalipse SaaS", a Palantir se fortalece contra a corrente. Essa diferenciação pode significar que os vencedores da era dos agentes podem não ser os antigos gigantes que se transformam mais rapidamente, mas sim as empresas que nasceram para a AI desde o início.
Seis, benefícios ocultos para as empresas de segurança.
Essa é a pista mais subestimada atualmente no mercado.
Imagine que você configurou e-mail, calendário, Slack, Google Drive e GitHub para o OpenClaw. Ele precisa dessas chaves para ajudá-lo a trabalhar, mas e se esse agente for comprometido? A comunidade do OpenClaw já discutiu várias vezes os riscos de segurança envolvidos, como vazamento de credenciais, abuso de permissões e até mesmo roubo de dados.
Essa é exatamente a razão pela qual as empresas de segurança começaram a se posicionar antecipadamente; atualmente, no setor de segurança, a CrowdStrike (CRWD) e a Palo Alto Networks (PANW) são as duas principais empresas mais capazes.
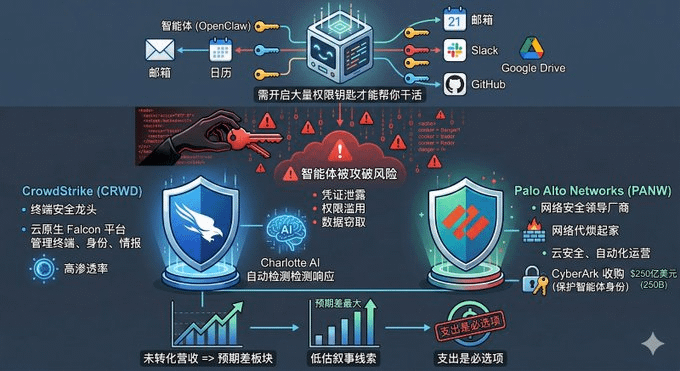
A CrowdStrike é considerada a líder no campo da segurança de terminais, com sua plataforma Falcon gerenciando de forma unificada terminais, identidades e inteligência de ameaças por meio de uma arquitetura nativa de nuvem, com uma alta taxa de penetração em grandes empresas globais. Nos últimos anos, a empresa tem trazido continuamente AI para operações de segurança, como Charlotte AI, que pode realizar automaticamente detecções e respostas a ameaças.
A Palo Alto Networks é a líder global na indústria de segurança cibernética. Desde o seu início com firewalls de próxima geração, expandiu-se para segurança em nuvem, segurança de identidade e operações de segurança automatizadas. Em 2025, adquiriu a CyberArk por 25 bilhões de dólares para proteger a segurança da identidade dos agentes.
No momento em que o OpenClaw se tornou extremamente popular, a questão da segurança ainda não se converteu em crescimento de receita em larga escala, mas isso significa que as empresas de segurança podem ser o segmento com a maior "diferença de expectativa" dentro da narrativa do agente. Além disso, os gastos com segurança são uma opção obrigatória.
Sete, conclusão: no curto prazo, olhe para a emoção; no médio prazo, olhe para o raciocínio; no longo prazo, olhe para o ecossistema.
Voltando à questão inicial, quais ações americanas o OpenClaw realmente afetou? Podemos desenvolver raciocínios a partir de diferentes linhas do tempo.
Atualmente (no último mês), com base no desempenho das ações, o impacto direto do OpenClaw sobre as ações individuais é bastante limitado. A GOOGL e a MSFT não apresentaram flutuações anormais impulsionadas pela narrativa do agente desde fevereiro. O único evento claro que impulsionou foi a AMD, com o contrato de chips de bilhões da Meta levando a um aumento repentino em um único dia. De modo geral, o setor de AI pode estar passando por uma rodada de calibração de avaliação, e o sucesso do OpenClaw não se traduziu em um estímulo imediato para os preços das ações.
No curto prazo (3 meses), o mercado pode continuar a digerir a pressão da bolha de avaliação da AI, mas o impacto cognitivo trazido pelo OpenClaw pode mudar o ponto de referência dos compradores em relação à pista dos agentes. Essa mudança de percepção não se refletirá imediatamente no preço das ações, podendo remodelar os modelos de expectativa dos analistas.
No médio prazo (6-12 meses), o catalisador chave é se a demanda por poder computacional de raciocínio do agente pode ser validada nos relatórios financeiros. Se o OpenClaw, bem como os subsequentes Kimi Claw, MaxClaw e soluções de agentes empresariais, puderem trazer um aumento observável no volume de chamadas de API e no consumo de recursos em nuvem, a narrativa do lado de raciocínio da NVDA, AMD e dos três grandes fornecedores de nuvem pode ser confirmada.
No longo prazo (1-3 anos), os verdadeiros vencedores serão as empresas que ocupam uma posição no ecossistema do agente, como a CrowdStrike e a Palo Alto Networks, que estão estabelecendo padrões no campo da segurança dos agentes.
Precisamos entender que o OpenClaw pode não ser um produto final, tem vulnerabilidades de segurança, altos custos de token e um modelo de negócios incerto. Mas ele pelo menos fez uma coisa crucial: mostrou ao mundo a possibilidade dos agentes de AI. Isso já não é uma iteração de produto, mas uma mudança de paradigma profunda.
Uma vez que a mudança de paradigma ocorra, ela não parará, e só podemos nos preparar adequadamente para esperar a chegada desse dia.