
Sober Options Studio × Derive.XYZ produção conjunta
Escrito por Jenna, analista do Sober Options Studio @Jenna_w5
Uma. Panorama macroeconômico: a escalada do conflito no Oriente Médio e a reavaliação dos ativos de risco global
Em 28 de fevereiro de 2026, os Estados Unidos e Israel realizaram um ataque militar conjunto ao Irã, que resultou na morte do líder supremo iraniano, Ali Khamenei. O significado desse evento vai muito além de uma ação militar tradicional, pois toca diretamente o núcleo do poder do regime iraniano, e não apenas enfraquece sua capacidade militar. Do ponto de vista do mercado de capitais, o que o mercado teme não é a guerra em si, mas a incerteza estrutural que a guerra pode desencadear, especialmente quando o conflito envolve a estabilidade do regime, levando a uma mudança fundamental nos modelos de precificação de ativos.
Isso explica por que o BTC exibiu uma estrutura de preço bastante típica, porém significativa, durante o fim de semana: uma queda rápida nos estágios iniciais da notícia, seguida por uma rápida reversão em forma de V que recuperou todas as perdas.
Superficialmente, isso parece ser uma mudança típica de aversão ao risco para neutralidade ao risco, mas, em um nível mais profundo, reflete a rápida reavaliação, por parte do capital, de três variáveis essenciais: se o conflito se prolongará, se o fornecimento de energia será substancialmente afetado e se o regime iraniano entrará em um período de reestruturação do poder. Essas três variáveis não são fatores de sentimento de curto prazo, mas influenciarão diretamente o ambiente de liquidez global e a estrutura de avaliação de ativos de risco nos próximos 6 a 12 meses.
Analisar o passado pode nos ajudar a compreender os mecanismos de reação do mercado atual.
Em janeiro de 2020, quando os Estados Unidos assassinaram Qassem Soleimani, um alto comandante da Guarda Revolucionária Iraniana, o mercado experimentou flutuações de curto prazo, mas rapidamente se estabilizou, com o índice S&P 500 retomando a trajetória ascendente após apenas alguns dias de ajuste. Isso ocorreu porque, na época, o mercado interpretou o ato como uma operação militar tática, e não como uma tentativa estratégica de alterar a estrutura do regime iraniano.
Contudo, a natureza deste evento é completamente diferente. A declaração pública do presidente dos EUA de que "o povo iraniano deve retomar o controle do seu país" envia um sinal muito claro no contexto geopolítico: o objetivo potencial desta ação pode não ser apenas enfraquecer as capacidades militares do Irã, mas também promover uma mudança de regime. Quando um conflito escala do nível tático para o nível de regime, a lógica de precificação do mercado inevitavelmente muda de ajustes de prêmio de risco de curto prazo para uma reavaliação do prêmio de risco político de longo prazo.
1.1 A incerteza do vácuo de energia é a variável central para a verdadeira precificação de mercado.
Historicamente, os vácuos de poder costumam ser mais destrutivos do que as próprias guerras, porque as guerras ao menos têm participantes e objetivos claramente definidos, enquanto os vácuos de poder significam um aumento significativo na incerteza sobre os rumos futuros. Atualmente, os potenciais caminhos de evolução do poder no Irã podem ser amplamente categorizados em três cenários, cada um correspondendo a trajetórias de evolução do preço dos ativos completamente diferentes.
O primeiro cenário é o da Guarda Revolucionária Iraniana assumir gradualmente o poder, o que atualmente é considerado o caminho mais provável pelo mercado. Como a organização militar e política mais poderosa do Irã, a Guarda Revolucionária tem capacidade suficiente para manter o controle interno e reconstruir a estrutura de poder. Nesse cenário, o conflito pode se intensificar no curto prazo, já que a nova estrutura de poder precisa consolidar sua legitimidade interna por meio de uma postura externa firme. Isso aumentaria a frequência de conflitos regionais e elevaria os prêmios de risco energético. No entanto, no médio prazo, uma vez que a estrutura de poder se estabilize, a Guarda Revolucionária pode adotar uma estratégia pragmática, negociando para reduzir a pressão externa em troca de estabilidade econômica e política. Portanto, o padrão de precificação de ativos correspondente a esse caminho normalmente exibe um aumento na volatilidade de curto prazo, enquanto os prêmios de risco de médio prazo diminuem gradualmente. Isso também explica por que o BTC se recuperou rapidamente após sua queda inicial, já que o mercado começou a precificar parcialmente as expectativas de estabilidade no médio prazo.
O segundo cenário é o de que o conflito se intensifique para uma guerra por procuração prolongada, o caminho mais destrutivo para os mercados de capitais globais. Nesse caso, o conflito não se limitará mais ao Irã, mas se espalhará por todo o Oriente Médio por meio de múltiplas organizações regionais. A infraestrutura energética se tornará um alvo potencial, e o Estreito de Ormuz, como um nó crucial para aproximadamente 20% do transporte global de petróleo, se tornará a variável de incerteza mais crítica. Uma vez que o transporte pelo estreito seja substancialmente interrompido, os preços do petróleo poderão subir rapidamente para a faixa de US$ 100 a US$ 150, elevando diretamente a inflação global e forçando o Federal Reserve a reavaliar sua política monetária, criando assim um ambiente de estagflação, onde o crescimento lento e a inflação crescente coexistem. Sob essa combinação macroeconômica, ativos de risco tradicionais, como ações, enfrentarão compressão de valor, enquanto o desempenho do BTC dependerá de o mercado o redefinir como um ativo de refúgio seguro não soberano, em vez de um ativo puramente de risco.
O terceiro cenário é aquele em que o regime não consegue ser reconstruído de forma eficaz, mas o conflito entra em um período prolongado de instabilidade de baixa intensidade. Historicamente, esse cenário também apresenta uma probabilidade relativamente alta de ocorrência. Iraque, Líbia e Afeganistão demonstram que a mudança de regime não traz necessariamente estabilidade; em vez disso, pode levar à fragmentação política a longo prazo. Essa instabilidade estrutural fará com que o capital global aumente continuamente o prêmio de risco político, deprimindo, assim, o nível geral de avaliação dos ativos de risco. No entanto, diferentemente dos ativos tradicionais, o BTC, por não depender de nenhum sistema de crédito nacional, pode, na verdade, ter sua proposta de valor fortalecida nesse ambiente, ganhando, gradualmente, maior demanda por alocação estrutural.
1.2 A reversão em forma de V do BTC é essencialmente um processo de reprecificação dos atributos do ativo.
A típica reversão em forma de V na recente movimentação de preços do BTC não foi fundamentalmente impulsionada pelo sentimento do mercado, mas sim pela reprecificação de seus atributos. Nos estágios iniciais do conflito, a primeira reação do mercado foi reduzir a exposição ao risco. Devido à sua negociação 24 horas por dia e alta liquidez, o BTC tornou-se a principal ferramenta para as instituições reduzirem rapidamente a exposição ao risco, levando a uma queda acentuada no preço. No entanto, à medida que o mercado gradualmente confirmou que, embora o conflito fosse sério, ele não afetaria diretamente o sistema financeiro global ou a estrutura de liquidez do dólar no curto prazo, o BTC começou a recuperar o suporte de compra.
Esse processo reflete a natureza dual do BTC no sistema global de ativos. Por um lado, durante períodos de contração de liquidez, o BTC ainda exibe características de um ativo de risco, pois as instituições priorizam a venda dos ativos mais líquidos para obter dinheiro. Por outro lado, durante períodos de maior incerteza política, os atributos do BTC como um ativo não soberano começam a entrar em jogo, atraindo alguns fundos em busca de segurança. Esse mecanismo de alternância de atributos significa que o desempenho do preço do BTC durante choques geopolíticos normalmente exibe uma estrutura de queda inicial seguida por uma alta, em vez de uma tendência unidirecional.
1.3 Os preços da energia continuam sendo uma variável fundamental na determinação da precificação global de ativos.
Embora a guerra em si tenha capturado a atenção principal do mercado, de uma perspectiva macro de precificação de ativos, a verdadeira variável que determina a direção do mercado continua sendo o preço da energia, já que os custos da energia impactam diretamente a inflação, as trajetórias das taxas de juros e o ambiente de liquidez global. Se os preços do petróleo permanecerem altos, o Federal Reserve será forçado a adiar seu ciclo de cortes de juros, mantendo assim um nível relativamente alto de taxas de juros reais, o que exercerá pressão para baixo sobre as avaliações de todos os ativos de risco.
Isso explica por que a volatilidade implícita no mercado de opções aumentou rapidamente após o evento, já que o mercado de opções essencialmente precifica a incerteza futura, e a incerteza em torno dos preços da energia impactará diretamente as futuras trajetórias da política macroeconômica. A superfície de volatilidade atual exibe uma clara estrutura de prêmio de curto prazo, indicando que o mercado percebe um aumento significativo no risco de curto prazo, mas ainda não precificou completamente uma crise estrutural de longo prazo — uma característica típica de precificação dos estágios iniciais de um choque geopolítico.
1.4 Os mercados de capitais globais estão entrando em um período de reavaliação do risco político.
Durante a última década, os mercados de capitais globais precificaram principalmente o risco de liquidez, visto que a política monetária era a principal variável determinante dos preços dos ativos em um ambiente de baixas taxas de juros e flexibilização quantitativa. Contudo, com a crescente frequência de conflitos geopolíticos globais, o risco político está se tornando novamente um componente significativo na precificação de ativos. Isso significa que a volatilidade futura dos preços dos ativos será impulsionada mais pela incerteza política do que exclusivamente por mudanças na política monetária.
Nesse cenário, a volatilidade em si se tornará a nova normalidade, em vez de uma anomalia cíclica. Para o mercado de opções, esse ambiente de alta volatilidade estrutural melhorará significativamente os níveis de precificação das opções e criará mais oportunidades para estratégias de negociação de volatilidade. Enquanto isso, para o BTC, seu status como ativo não soberano poderá gradualmente ganhar maior reconhecimento, alterando assim suas características de risco-retorno a longo prazo.
II. Análise detalhada dos dados do mercado de opções de BTC e ETH
Ao observar os dados de volatilidade fornecidos pela Amberdata e Derive.XYZ, percebe-se que a lógica de precificação do mercado de volatilidade está passando por uma drástica reestruturação de "polarização" nesta semana. Impulsionado por eventos geopolíticos repentinos, como os ataques aéreos conjuntos EUA-Israel contra o Irã e o assassinato de Khamenei, o mercado de opções mudou rapidamente do anterior "jogo de expectativa de corte de juros" para um modo de "proteção contra guerras e proteção extrema".
ATM IV e Assimetria: Polarização Emocional e Divergência de Variedade
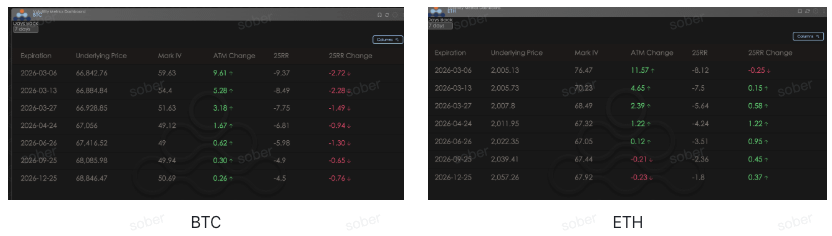
Delta 25 Skew (25RR, ou seja, Delta IV da Call 25 menos Delta IV da Put 25) reflete a preferência do mercado por movimentos de alta ou de baixa. A Variação ATM reflete mudanças recentes na volatilidade implícita (IV) das opções no dinheiro.
Analisando a variação da volatilidade implícita (ATM Change, do inglês At-The-Money Option Implied Volatility), a volatilidade implícita (IV) do BTC e do ETH em todos os vencimentos apresentou uma tendência de alta nesta semana.
Em termos de assimetria, o BTC e o ETH exibiram uma divergência rara em seus movimentos de preço:
A "Falha dos Fundos de Hedge" do BTC e a Defesa Aprimorada: O 25RR (Reversão de Risco Delta de 25) do BTC mostra uma tendência de queda significativa, com a variação de curto prazo do 25RR registrando -2,72. Isso significa que, após o preço ter experimentado uma reversão em "V", os custos de hedge para risco de queda (o prêmio da opção de venda) aumentaram. Embora o preço do BTC tenha recuperado suas perdas, os traders de opções claramente não estão comprando, com o sentimento otimista enfraquecendo significativamente e o mercado mais inclinado a ver a alta atual como uma "armadilha de liquidez" sob a sombra de uma guerra.
Expectativas de recuperação e melhoria do sentimento em relação ao ETH: Ao contrário do BTC, o sentimento otimista em relação ao ETH melhorou em comparação com a semana passada. Essa divergência reflete um mecanismo de precificação compensatório em ambientes extremos — quando o status de porto seguro do BTC como "ouro digital" é testado em conflitos geopolíticos, alguns fundos especulativos apostam que o ETH terá maior resiliência (Beta) na recuperação subsequente.
BTC e ETH
Estrutura a Termo: Um padrão de preços invertido persistente
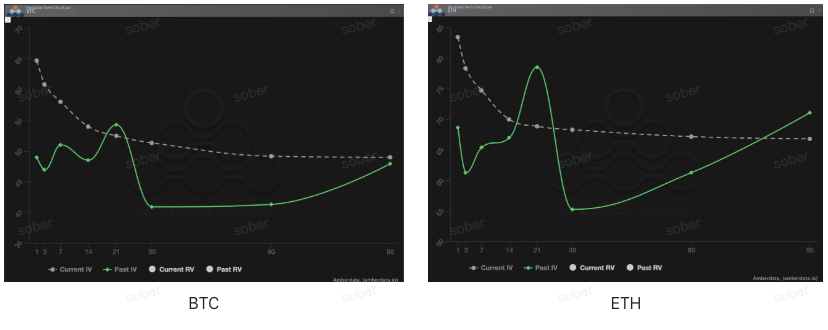
A estrutura a termo mostra a distribuição da volatilidade implícita (VI) para diferentes vencimentos.
O padrão de backwardation é proeminente: a linha tracejada cinza (IV atual) no gráfico sobe acentuadamente no curto prazo (1 a 7 dias), significativamente mais alta do que no longo prazo. Isso é o completo oposto de um padrão de contango saudável (próximo da mínima, distante da máxima). Essa estrutura de "curto prazo, distante da mínima" é um exemplo típico de "precificação de conflitos geopolíticos" — o mercado acredita que a maior incerteza reside nas próximas 48 a 72 horas, ou seja, se as ações retaliatórias do Irã irão se intensificar em uma guerra em grande escala e se o Estreito de Ormuz será bloqueado.
Comparando a mudança de sentimento no IV Passado: A linha verde contínua (IV Passado) mostra que o mercado estava relativamente calmo na semana passada, com a curva oscilando suavemente. No entanto, nesta semana, o IV Atual subiu em todos os períodos, especialmente para os de até 30 dias, refletindo uma mudança drástica no sentimento do mercado, de "observação cautelosa" para "defensividade total" nos últimos 7 dias. Mesmo o IV para períodos mais longos (90 dias) subiu, sugerindo que o período de impacto deste "barril de pólvora do Oriente Médio" pode ser maior do que o inicialmente previsto pelo mercado.
BTC e ETH
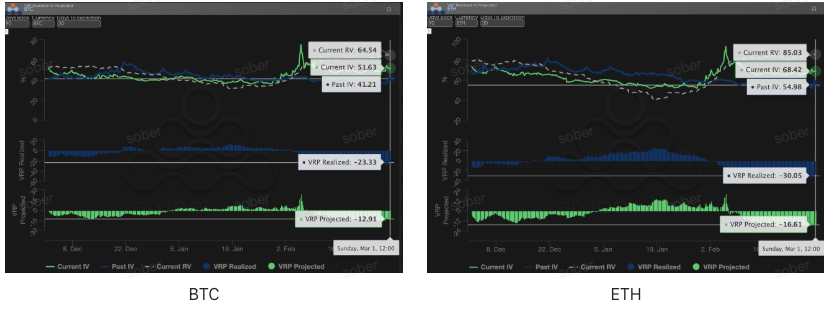
Prêmio de Risco (VRP): A Hora Mais Sombria do Vendedor e o Atoleiro dos "Prêmios Negativos"
O VRP (Prêmio de Risco de Volatilidade = Volatilidade Implícita IV - Volatilidade Realizada RV) é um indicador importante para avaliar a razoabilidade da precificação de opções. Os dados do VRP, por sua vez, revelam a situação crítica atual dos vendedores de opções em termos de lucros e perdas:
A volatilidade realizada (VRP) permanece negativa: atualmente, a VRP está em torno de -20. Isso significa que, durante uma queda de mercado acompanhada pelo início de uma guerra, a volatilidade realizada (RV) excede em muito a volatilidade implícita (IV) no momento da precificação da opção. Para os vendedores, isso significa que os prêmios recebidos são simplesmente insuficientes para cobrir as severas perdas de hedge causadas pela volatilidade implícita. Esse número piorou ainda mais esta semana, indicando que a liberação de volatilidade ainda não atingiu o pico e que as margens de lucro dos vendedores foram completamente consumidas "devido à volatilidade não linear causada pela guerra".
A escassez de VRP projetado e a dinâmica de preços: O VRP projetado atual (prêmio projetado) ainda está em território profundamente negativo. Este é um sinal preocupante: embora a volatilidade implícita tenha subido acentuadamente, ela ainda não consegue superar o valor residual atual.
Um Mercado Sem Imaginação: O fenômeno da volatilidade implícita (VI) não atingir o valor real (VR) indica que, apesar da guerra em curso, o mercado de opções permanece conservador na precificação de eventos extremos e imprevisíveis. O mercado hesita em considerar o pior cenário possível, resultando em uma volatilidade implícita que não atinge um "pico verdadeiro" como o de março de 2020. Essa "falta de imaginação" sugere que, se a situação sair ainda mais do controle na próxima semana, poderemos ver uma segunda aceleração da VI até atingir seu pico.
BTC e ETH
Dados de opções: o "terceiro olho" do trader e o poder de precificação multidimensional
No complexo ambiente macroeconômico de 2026, as simples oscilações de preços (preço à vista) costumam apresentar defasagem, enquanto os dados de opções são o "terceiro olho" do investidor, capazes de enxergar além das aparências e identificar os verdadeiros limites defensivos dos fundos.
As dimensões dos dados a serem observadas devem variar significativamente dependendo do estilo de negociação:
Operadores de curto prazo/day traders (Gamma Scalpers): Devem monitorar atentamente a distribuição da Exposição Gamma (GEX) de 1 a 3 dias. Por exemplo, durante a volatilidade que se seguiu à mudança de liderança do Fed em 30 de janeiro, o preço de exercício concentrado da GEX formou um suporte e resistência física extremamente fortes, permitindo que os fundos de curto prazo saíssem de suas posições precisamente antes que a liquidez se esgotasse.
Traders de tendência/swing trading: concentrem-se no Delta Skew de 25 e no VRP projetado. Quando o Skew permanece em valores negativos extremamente baixos enquanto o VRP permanece alto, isso geralmente indica pânico excessivo no mercado e é um sinal típico de "comprar na baixa".
Investidores institucionais/hedgeers de longo prazo (Hedgers): Eles precisam olhar além da estrutura a termo para observar mudanças na Vega de longo prazo. Por exemplo, comparando o desvio da volatilidade implícita atual com a média de 90 dias, eles podem determinar se o "seguro" atual está muito caro, decidindo assim se devem comprar diretamente uma opção de venda (Put) ou construir uma estratégia de portfólio mais complexa.
Os dados de opções oferecem uma dupla dimensão de "probabilidade" e "custo". Para ajudar os investidores a melhor aproveitarem essas oportunidades assimétricas, o Sober Options Studio agora oferece um serviço personalizado de acompanhamento de dados de opções e relatórios de pesquisa, fornecendo perfis detalhados adaptados às suas posições específicas e preferências de risco. Sinta-se à vontade para entrar em contato conosco para mais informações.
III. Estratégia de Opções Recomendada: Construindo uma Proteção de Baixo Custo Usando o Spread de Venda de Opções de Venda (Bear Put Spread)
Em ambientes extremos com alta volatilidade implícita (Alta IV) e backwardation severo, o custo (Prêmio) da compra direta de opções de venda (put) de longo prazo tornou-se excepcionalmente caro.
Embora um VRP negativo sugira que a IV ainda seja relativamente barata em comparação com a RV, para investidores que buscam proteção, forçar o pagamento de prêmios elevados em níveis altos pode facilmente levar a um duplo golpe: uma enorme perda de Theta (valor temporal) e de Vega (queda na volatilidade) quando a situação se acalmar um pouco.
Portanto, recomendamos o uso da estratégia Bear Put Spread esta semana. Esta estratégia não só oferece uma defesa precisa contra riscos geopolíticos extremos, como também representa a solução de hedge mais rentável nas condições atuais do mercado.
Elaboração de estratégias:
Compre uma opção de venda (put) de longo prazo: Escolha uma opção no dinheiro (ATM) ou ligeiramente dentro do dinheiro (ITM) com um prazo até o vencimento (DTE) de 14 a 30 dias e um Delta entre -0,4 e -0,5.
Opção de Venda Curta: Selecione uma opção profundamente fora do dinheiro (OTM) com a mesma data de vencimento e um Delta em torno de -0,15.
Lógica principal:
Reduzindo as Perdas de Custo: Como a volatilidade implícita (VI) de todos os mercados está atualmente em ascensão, não devemos apenas agir como compradores, mas também usar opções de longo prazo com alta VI para proteger os custos. Ao vender opções de venda fora do dinheiro (OTM) para recuperar fundos, podemos reduzir significativamente o gasto total com opções de venda de longo prazo, aumentando assim o ponto de equilíbrio da estratégia.
Proteção contra o risco de queda da volatilidade implícita: A experiência histórica nos mostra que, contanto que o mercado julgue o ataque como "tático", o pânico se dissipará rapidamente. Os spreads em mercados de baixa têm exposições menores à volatilidade implícita, portanto, mesmo que a situação se inverta e cause uma queda acentuada da volatilidade implícita, os lucros da opção de venda curta podem compensar parte da perda de valor da opção de venda longa.
Consolidando a linha defensiva: Combinando o vácuo político e os choques energéticos analisados na Parte 1, o mercado frequentemente busca níveis de suporte importantes caso ocorra uma correção profunda. Posicionar uma opção de venda curta próxima a fortes níveis de suporte técnico proporciona uma "margem de proteção" que cobre a queda principal, evitando o pagamento de um prêmio desnecessário pela probabilidade extremamente baixa de um "risco de soma zero".
Por que uma estratégia de spread de baixa é melhor do que simplesmente comprar uma opção de venda ou um collar neste momento?
Proteção contra o risco de Vega: Atualmente, a profundidade do VRP (Volatility Risk Project) é negativa. Se a crise tarifária diminuir, tanto a volatilidade realizada (RV) quanto a volatilidade implícita (IV) cairão. Simplesmente manter uma opção de venda (put) longa resultará em perdas significativas devido à queda na volatilidade. No entanto, em uma estratégia de spread de baixa (bear spread), a opção de venda vendida se beneficiará da queda na IV, compensando assim a maior parte do impacto negativo de Vega.
Utilização de capital extremamente alta: O prêmio recebido com a venda de opções de venda fora do dinheiro reduz significativamente seus custos iniciais. Comparadas às estratégias de collar, que exigem a venda de opções de compra para financiamento, as estratégias de bear spread preservam integralmente o potencial de alta ilimitada no mercado à vista. Dada a expectativa macroeconômica de que "os descontos fiscais podem equivaler a uma flexibilização monetária massiva", manter a exposição à alta é crucial.
IV. Isenção de responsabilidade
Este relatório baseia-se em dados de mercado disponíveis publicamente e em modelos de teoria de opções, com o objetivo de fornecer aos investidores informações de mercado e perspectivas analíticas profissionais. Todo o conteúdo é apenas para referência e troca de informações e não constitui aconselhamento de investimento de qualquer tipo. A negociação de criptomoedas e opções envolve volatilidade e risco extremamente elevados, podendo resultar na perda total do capital investido. Antes de adotar qualquer estratégia de negociação, os investidores devem compreender plenamente as características e os atributos de risco dos produtos de opções, bem como a sua própria tolerância ao risco, e devem consultar um consultor financeiro profissional. Os analistas deste relatório não se responsabilizam por quaisquer perdas diretas ou indiretas decorrentes da utilização do conteúdo deste relatório. O desempenho passado do mercado não é indicativo de resultados futuros; por favor, tome decisões racionais.
Produzido em conjunto por: Sober Options Studio × Derive.XYZ