


Este é o segundo artigo do tópico de pesquisa da Orange Chair 2026; ontem, falei sobre a abordagem prática e a lógica subjacente do USD1, que também reflete a situação atual de toda a indústria Web3. O que todos estão competindo não é capital, mas sim recursos.
Então, o que vou falar hoje é sobre o CRCL - o emissor de USDC, que teve um grande rebote na noite passada.
Do ponto de vista do valor de mercado das stablecoins, o CRCL se mantém em segundo lugar, mas no setor financeiro tradicional, o CRCL é a ação líder das stablecoins, pois o USDT não pode ser listado temporariamente devido a problemas de conformidade.
Após ser listado em junho do ano passado, o preço das ações do CRCL chegou a quase 300 dólares, mas caiu diretamente abaixo de 50 dólares em um ponto baixo anterior.
Após uma forte recuperação na abertura, o preço agora é de US$ 83, um aumento de mais de 35% em um único dia.
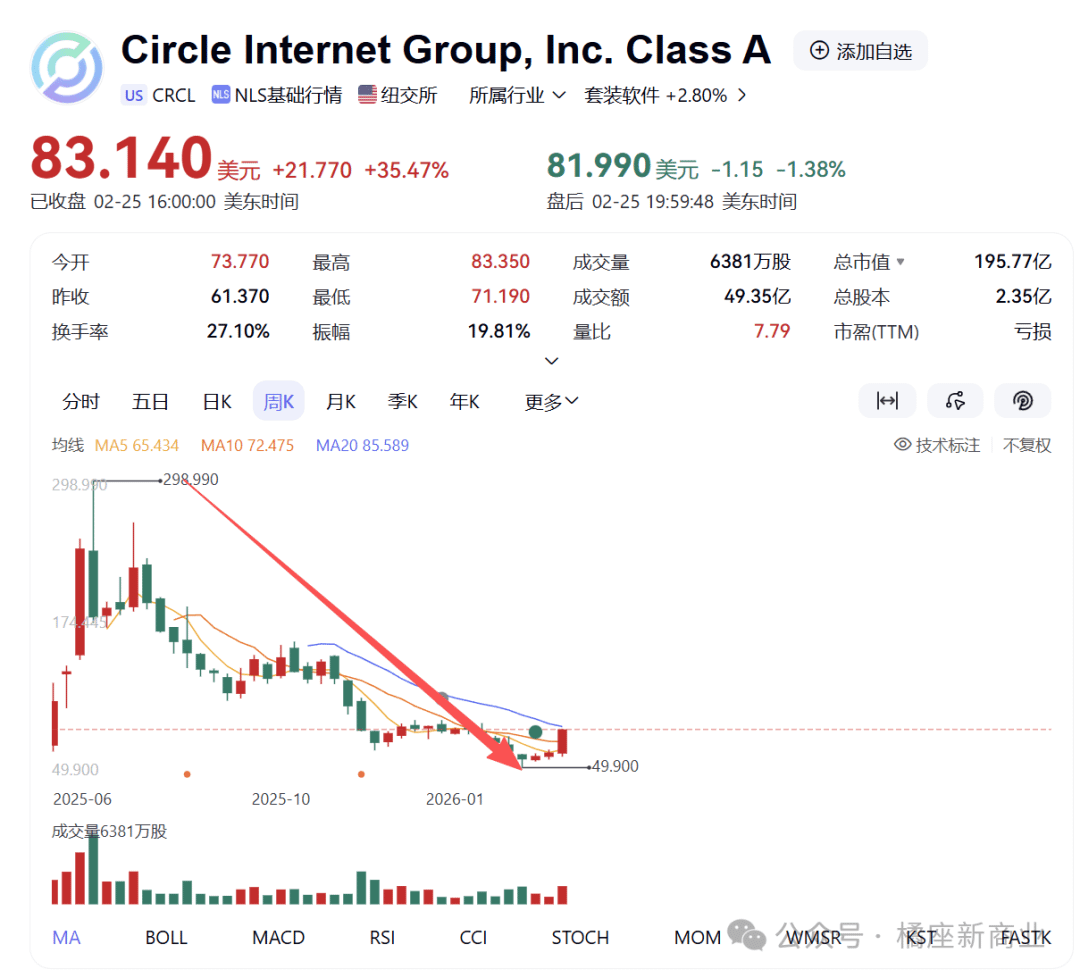
A alta ocorreu devido ao fato de o relatório financeiro do quarto trimestre da CRCL ter superado em muito as expectativas, e o mercado acreditar que o preço das ações da CRCL estava severamente subvalorizado, o que levou a uma recuperação.
Os dados parecem impressionantes e muitas pessoas estão otimistas, mas eu ainda não consigo ser otimista em relação à CRCL. Posso afirmar com certeza que a CRCL jamais terá a chance de atingir seu pico anterior.
Uma fachada de paz, preços das ações manipulados artificialmente.
A curto prazo, esses dados são, na verdade, bastante inflados; parecem exagerados e impressionantes, mas não resistem a uma análise mais rigorosa.
Deixe a Orange Tower mostrar-lhe os dados, tanto os grandes como os pequenos, que foram divulgados.
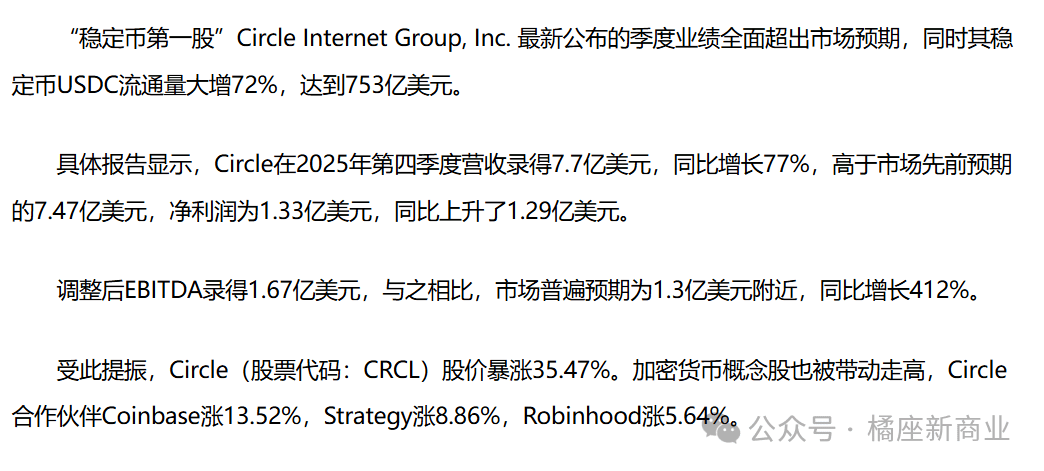
Os principais destaques dos dados incluem: um aumento de 72% nas ações em circulação, uma capitalização de mercado de US$ 75,3 bilhões, um aumento de 77% nos lucros em relação ao ano anterior, um aumento de 412% na receita em relação ao ano anterior e uma alta de 35,47% no preço das ações.
Dados menos relevantes incluem: receita do quarto trimestre de US$ 770 milhões, em comparação com as expectativas do mercado de US$ 747 milhões.
O lucro líquido foi de US$ 133 milhões, um aumento de US$ 129 milhões em relação ao ano anterior.
O EBITDA ajustado foi de US$ 167 milhões, em comparação com as expectativas do mercado de US$ 130 milhões.
Você já reparou que os dados em pequena escala não diferem muito das expectativas do mercado, enquanto os dados em grande escala são muito exagerados?
Aqui precisamos esclarecer um conceito básico: comparação ano a ano.
O que significa "ano a ano"? Significa comparar com o mesmo período do ano anterior; em inglês, chama-se "Year on Year".
A CRCL divulgou os dados referentes ao quarto trimestre de 2025. Quando estarão disponíveis os dados comparativos anual?
A resposta é o quarto trimestre de 2024 — antes mesmo de Trump assumir o cargo.
Foi somente após a posse de Trump, em janeiro de 2025, que ele começou a promover uma série de políticas favoráveis às criptomoedas, e a CRCL pôde se beneficiar dessas políticas, o que levou a um aumento significativo na emissão de stablecoins.
Vejamos agora os dados sobre as expectativas do mercado:
O mercado esperava 747 milhões, enquanto o valor real foi de 770 milhões, uma diferença de 3%.
O mercado esperava uma receita ajustada de US$ 130 milhões, mas o valor real foi de US$ 167 milhões, uma diferença de 22%.
O mais curioso é que o lucro líquido foi de US$ 133 milhões, um aumento de US$ 129 milhões em relação ao ano anterior. Isso significa que o lucro da CRCL no quarto trimestre de 2024 foi de US$ 4 milhões, ou seja, US$ 4 milhões.
Portanto, este relatório financeiro está bastante inflado, fazendo com que os dados ano a ano pareçam muito bons, mas, na realidade, estão longe de ser tão impressionantes quanto os dados sugerem — a razão pela qual parecem bons é simplesmente porque a base anterior era muito fraca.
No entanto, a segunda metade deste relatório não parece tão otimista.
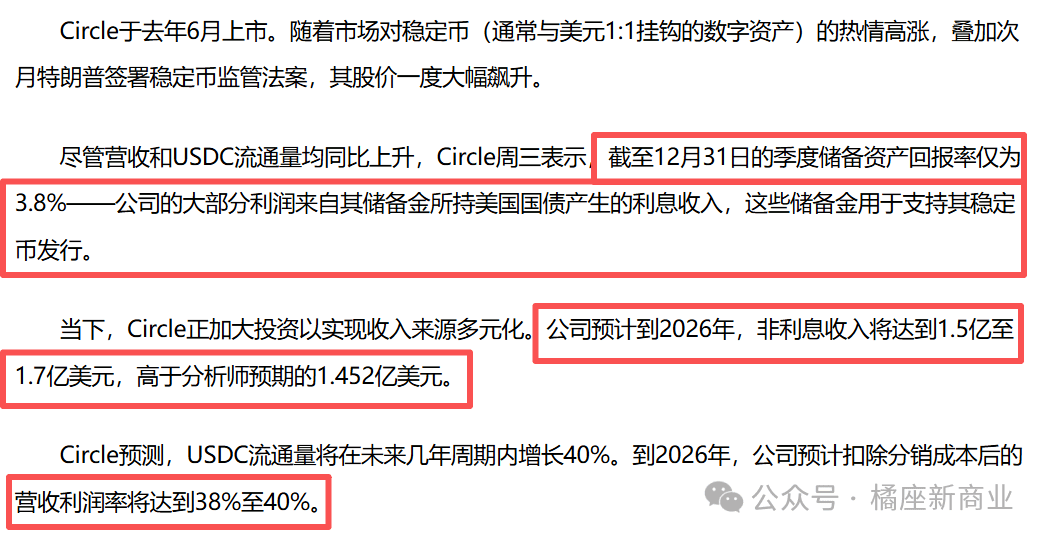
Após verem esses dados, todos ficaram atônitos, completamente perplexos com o fato de tais dados poderem justificar um aumento tão expressivo.
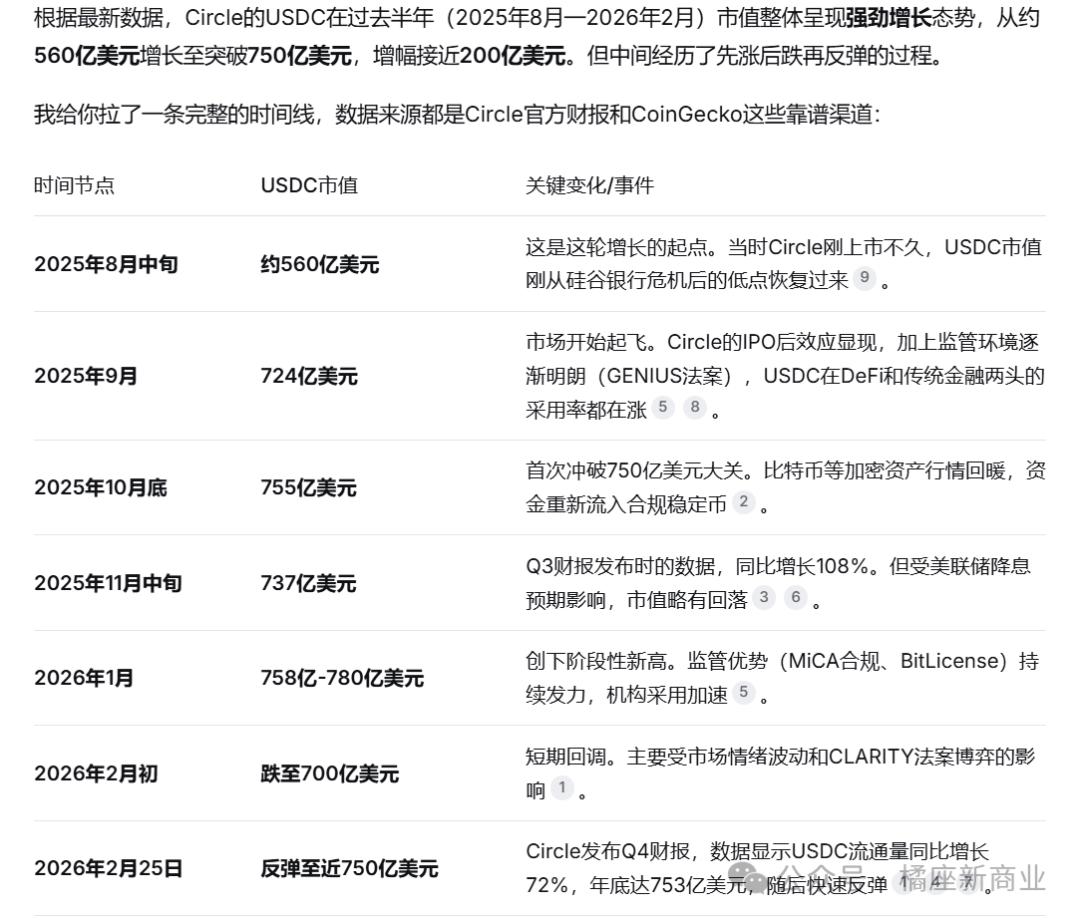
Se analisarmos mais atentamente o desempenho do USDC nos últimos seis meses, veremos que a situação é ainda menos otimista, já que a taxa de crescimento está desacelerando e chegou a cair abaixo de US$ 70 bilhões nesse período.
No entanto, se fosse só isso, a Orange não teria concluído que jamais conseguiria atingir seu pico anterior, pois, além dos problemas internos da CRCL, ela também enfrenta uma enorme pressão externa.
Primeiro, a Coinbase está pressionando a CRCL.
Essa estrutura em formato de laranja foi explicada detalhadamente em um artigo anterior. A CRCL compartilha grande parte de seus lucros anuais com a Coinbase.
A primeira stablecoin negociada publicamente é apenas uma casca vazia.
Portanto, as ações da CRCL subiram 35% e as da Coinbase, 13%.
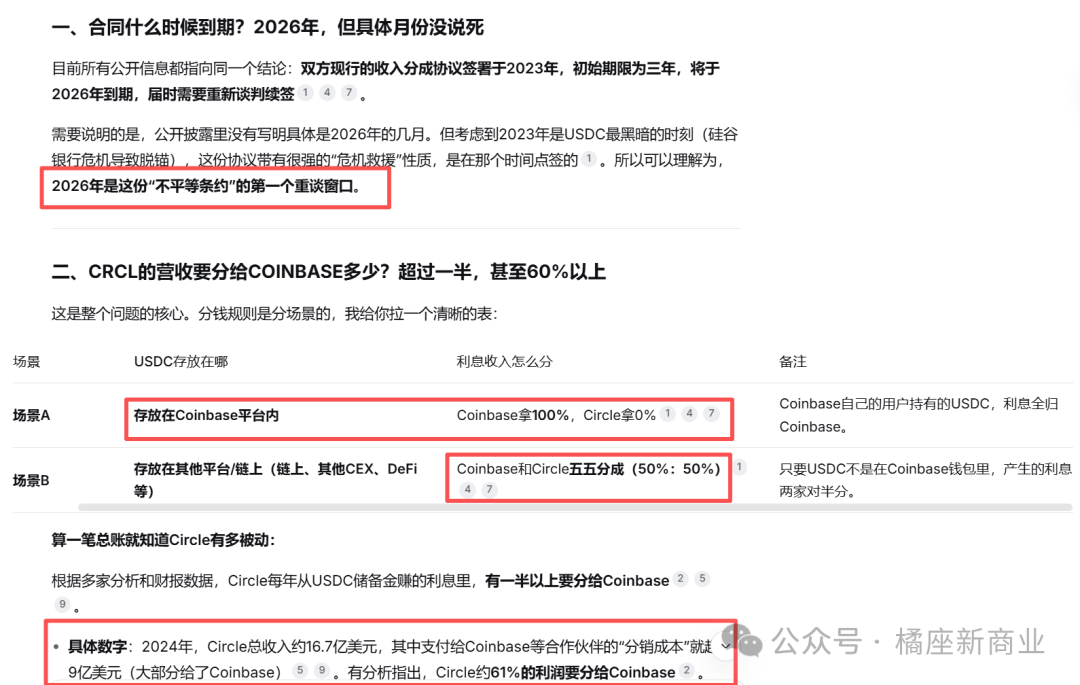
Mais importante ainda, o contrato entre as duas partes expirou em agosto deste ano, mas o direito de renová-lo não pertencia à CRCL, e sim à Coinbase — porque sem a Coinbase não haveria USDC.
Essa negociação vale dezenas de bilhões de dólares e terá um impacto significativo nos preços das ações de ambas as empresas, portanto, a situação da renovação será um foco fundamental do setor este ano.
Em segundo lugar, as expectativas de cortes nas taxas de juros pelo Federal Reserve.
Você precisa saber de uma coisa: os chamados resultados financeiros impressionantes do quarto trimestre de 2025 foram, na verdade, fruto do duplo benefício da ascensão de Trump ao poder e do ciclo de aumento das taxas de juros do Fed.
No entanto, após arcar com os custos operacionais e compartilhá-los com a Coinbase, os lucros da CRCL foram significativamente reduzidos. De acordo com os dados divulgados pela própria empresa, o retorno sobre os ativos foi de apenas 3,8%, e isso durante um ciclo de alta das taxas de juros.
Powell deixará o cargo em três meses, e o novo presidente, Warsh, assumirá a função por ordem de Trump. Ele provavelmente implementará cortes nas taxas de juros, tornando ainda mais difícil alcançar um rendimento de 3,8% naquele momento.
Isso significa que, mesmo que o aumento na emissão de USDC gere receita, não poderá compensar a diminuição dos retornos causada pelos cortes nas taxas de juros.
Não pense que 3,8% é um valor baixo; este pode já ser o pico da CRCL.
É preciso entender que um ciclo de redução das taxas de juros não é algo que dura apenas um ou dois dias, muito menos um ou dois anos.
Prezados acionistas da CRCL, vocês realmente desejam enfrentar um longo período de cortes nas taxas de juros com esse investimento?
Terceiro, a Lei da Clareza está prestes a ser aprovada.
Vamos analisar agora o contexto e o desenvolvimento da Lei da Clareza.
Em resumo, a regulamentação das criptomoedas nos Estados Unidos tem sido polarizada no passado, passando de uma situação de total ausência de jurisdição para uma situação de regulamentação excessiva, pois as autoridades reguladoras também enxergaram o potencial de lucro envolvido. A multa da CZ foi paga nessa época.
Quando Trump assumiu o cargo, a mensagem foi clara: parem de discutir, eu vou traçar uma linha e definir quem está no comando. É por isso que a Lei da Clareza foi criada.
Inicialmente, isso foi positivo, pois esclareceu uma área que antes era ambígua. Embora houvesse diferenças significativas, Trump colocou todos a par da situação ao dizer que, se a proposta não fosse aprovada, ninguém poderia ir ao banheiro. Então, todos buscaram um consenso e a aprovaram primeiro.
No entanto, quando o projeto foi enviado ao Senado, algo inesperado aconteceu novamente, e quem se destacou e virou a mesa foi a Coinbase.
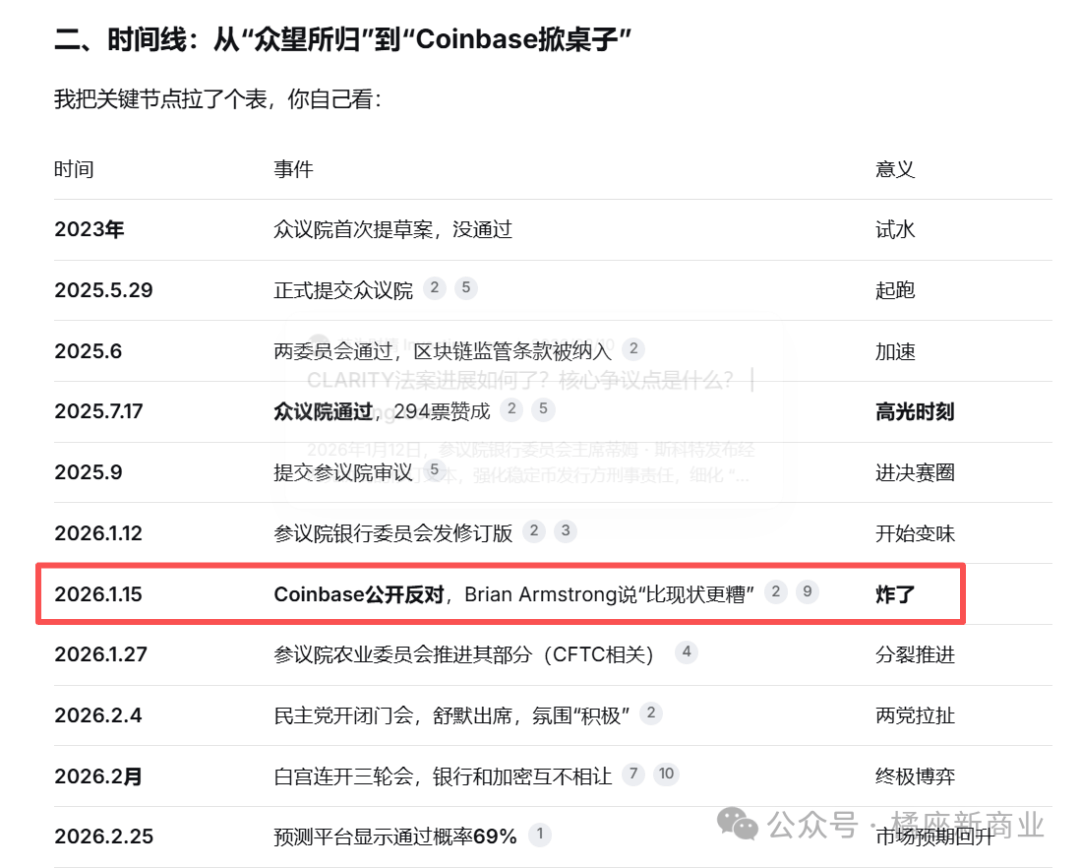
É compreensível que estejam chateados; a receita da Coinbase com stablecoins no quarto trimestre do ano passado foi de US$ 247 milhões, e a receita com recompensas em blockchain foi de US$ 154,8 milhões, o que, em conjunto, representou a maior parte de sua receita.
Se essa regra for proibida, isso representará uma perda de pelo menos US$ 1 bilhão em receita anual, reduzindo efetivamente pela metade as demonstrações financeiras da empresa.
Os bancos também têm seus próprios interesses a proteger. A taxa de juros dos depósitos à vista nos bancos americanos é extremamente baixa, com média inferior a 0,1%, mas os bancos podem usar esse dinheiro para comprar títulos do Tesouro dos EUA e obter rendimentos, o que é praticamente como ganhar algo sem fazer nada.
No entanto, se você optar por stablecoins, poderá obter uma taxa de juros em conta corrente de cerca de 3,5%, que não é tão alta quanto a taxa de juros de depósitos a prazo, mas ainda é muito atraente em comparação com os bancos tradicionais.
Sem restrições nessa área, uma grande quantidade de depósitos domésticos nos Estados Unidos migraria de dólares para stablecoins lastreadas em dólar. De acordo com estatísticas do Departamento do Tesouro dos EUA, esse montante ultrapassaria US$ 6 trilhões.
Como representante do sistema bancário, você toleraria que algo assim acontecesse?
Por isso, temos a versão mais recente da solução, que também mencionei ontem ao analisar o USD1. O consenso atual é o seguinte:
É possível obter juros, mas não simplesmente mantendo as ações.
O interesse pode ser manifestado, mas os usuários devem participar ativamente.
É por isso que a Orange afirma que o mecanismo do USD1 está uma versão à frente de outras stablecoins. Para uma explicação detalhada, consulte o artigo de ontem: USD1, a história por trás do sistema.
Esperamos ter mais notícias sobre esse projeto de lei até o final do mês e, se for aprovado, será mais um fator negativo para a CRCL.
Caso a Coinbase sofra perdas como resultado, não cederá nas negociações contratuais com a CRCL, e a CRCL enfrentará um diálogo mais assertivo.
Quarto, o cerco e a supressão por outras forças.
Acabamos de mencionar o USD1, que atualmente ocupa a quinta posição em capitalização de mercado, mas na verdade está em terceiro lugar, pois o DAI e o USDE estão classificados em terceiro e quarto lugares, respectivamente, e nenhum dos dois é considerado como tendo emissores estáveis.
Portanto, não seria surpreendente se a USD1 atingisse uma capitalização de mercado de US$ 10 bilhões nos próximos dois anos.
O USDT está fazendo o mesmo. Devido a problemas de conformidade, ele tem dificuldade para entrar no mercado americano, então, no mês passado, lançaram uma stablecoin em dólar chamada USAT, que opera sob o sistema de conformidade dos EUA.
Observe o slogan deles: "Made in America" (Feito na América). Isso não é politicamente correto?
A emissão de USAT também envolve a cooperação com corretoras como a Matcha. Podemos pensar nisso como o USDT criando um clone para competir com a participação de mercado do USDC.
Se você tem um conhecimento profundo das três principais leis de criptomoedas nos Estados Unidos, saberá que existem muitos outros emissores de stablecoins nos Estados Unidos, como a PAXOS, que emite ainda mais stablecoins, incluindo USDG, PYUSD e USAD.
Embora sua participação no mercado seja pequena, todas são stablecoins que cumprem as regulamentações e possuem diversos cenários de aplicação.
Dito isso, não sei se você ainda tem tanta confiança no preço das ações da CRCL.
Em resumo, dados os desafios impostos pelas práticas exploratórias da Coinbase, os cortes nas taxas de juros do Federal Reserve, as claras restrições legais e a forte concorrência, será muito difícil para a CRCL obter um bom desempenho nos mercados de capitais.
Na verdade, há algumas coisas que não foram mencionadas. Por exemplo, depois que as ações da equipe CRCL foram liberadas do bloqueio no ano passado, a maioria delas já havia sido vendida, e muitas pessoas ficaram presas dentro da faixa de preço de venda.
Um número significativo de pessoas teve um custo em torno de 150, porque pensaram que o preço já havia sido reduzido pela metade, então poderiam embarcar, apenas para descobrirem que o preço havia sido reduzido pela metade novamente.
O ecossistema das stablecoins está prestes a explodir, e o USDC continuará a ocupar uma posição de destaque, dada a sua vantagem de pioneirismo. No entanto, em comparação com outras stablecoins, sua estrutura de capital e equipe é muito complexa. O USDC terá um desempenho cada vez melhor, mas o preço das ações da CRCL pode não acompanhar essa tendência, especialmente após um período de cortes nas taxas de juros.
Então, o que você acha?