
O conjunto de indicadores que costumava ser usado para avaliar a posição do mercado falhou praticamente todo.
No início de 2026, o mercado de criptomoedas estava imerso em uma sensação de frustração e confusão.
O Bitcoin recuou cerca de 36% em relação ao seu pico histórico de outubro de 2025, com o mercado oscilando entre alta e baixa. Mas o que deixou muitos investidores de criptomoedas mais inquietos não foi o preço em si, mas sim o conjunto de indicadores que eles costumavam usar para avaliar a posição do mercado, que praticamente falhou completamente.
A previsão de 500 mil dólares do modelo S2F divergiu da realidade em mais de 3 vezes, o ciclo de quatro anos não trouxe a explosão esperada após a redução, o indicador Pi Cycle Top manteve-se em silêncio durante todo o ciclo, o valor fixo do MVRV Z-Score não é mais acionado, e a área superior do gráfico de arco-íris tornou-se inatingível. Ao mesmo tempo, os sinais inversos do índice de medo e ganância falharam repetidamente, e a tão esperada "temporada de altcoins" nunca chegou.
Por que esses indicadores falharam coletivamente? É um desvio temporário ou a estrutura do mercado já passou por mudanças fundamentais? A PANews realizou uma análise sistemática dos 8 indicadores de falha que estão sendo amplamente discutidos atualmente.
Teoria do ciclo de quatro anos: o choque de oferta do halving está se tornando insignificante.
A teoria do ciclo de quatro anos é a regra mais amplamente reconhecida no mercado de criptomoedas, afirmando que o Bitcoin segue um ritmo fixo impulsionado por eventos de halving: acumulação antes do halving, explosão 12-18 meses após o halving, queda de pico de 75%-90%, e reinício após a formação do fundo do mercado. Os três halvings em 2012, 2016 e 2020 validaram bem essa regra.
No entanto, após o halving de abril de 2024, o mercado não apresentou os típicos aumentos explosivos vistos nas rodadas anteriores. A volatilidade anual do Bitcoin caiu de mais de 100% para cerca de 50%, apresentando mais características de "bull slow". A queda do mercado também se estreitou, com uma queda de 77% de pico a fundo em 2022, menor que os 86% de 2014 e os 84% de 2018.
A discussão sobre a falha da teoria do ciclo de quatro anos é bastante ampla nas redes sociais, e a visão predominante é que a entrada de fundos institucionais mudou fundamentalmente a microestrutura do mercado.
Primeiramente, após o lançamento do ETF de Bitcoin à vista nos EUA, o fluxo de capital continua a aumentar, criando uma demanda contínua e quebrando a narrativa simples impulsionada apenas pelo halving.
Em segundo lugar, do lado da oferta, o halving de 2024 reduzirá a recompensa por bloco para 3,125 BTC, diminuindo a oferta diária de cerca de 900 BTC para 450 BTC, com uma redução anual na oferta de cerca de 164.000 moedas. Essa diminuição fez com que a taxa de inflação anual do Bitcoin (taxa de crescimento da oferta) caísse de 1,7% antes do halving para cerca de 0,85%, com a quantidade de oferta reduzida representando apenas 0,78% do total de 21 milhões de moedas emitidas. Em relação à capitalização de mercado do Bitcoin, que é de trilhões de dólares, o impacto real dessa redução na oferta é quase insignificante.
Pi Cycle Top: a diminuição da volatilidade fez com que as médias móveis perdessem as condições para cruzar.
O Pi Cycle Top foi desenvolvido por Philip Swift e identifica o topo do mercado observando quando a média móvel de 111 dias cruza para cima a média móvel de 350 dias multiplicada por 2. Esse indicador emitiu sinais de topo com precisão em abril de 2013, 2017 e 2021.
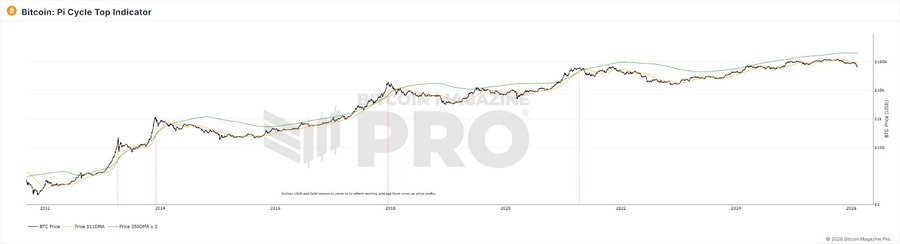
No ciclo de mercado de alta de 2025, as duas médias móveis nunca produziram um cruzamento efetivo, e o indicador permaneceu "silencioso". Contudo, a tendência de queda do mercado já era bastante evidente.
A razão para a falha deste indicador pode ser porque o Pi Cycle Top depende de flutuações de preço acentuadas, fazendo com que as médias móveis de curto prazo se desviem drasticamente das médias móveis de longo prazo antes de se cruzarem. Com a estrutura da volatilidade do Bitcoin diminuindo estruturalmente, e com a participação de ETFs e instituições, a tendência de preço do BTC se torna mais suave, reduzindo os aumentos parabólicos impulsionados por investidores de varejo, e as condições prévias para o cruzamento das médias móveis não são mais facilmente atendidas. Além disso, esse indicador é essencialmente um ajuste de curva para dados da fase de adoção inicial (2013-2021); após uma mudança qualitativa na estrutura dos participantes do mercado, os parâmetros ajustados no início provavelmente não são mais aplicáveis.
MVRV Z-Score: a mudança na escala de mercado e no padrão de posse alterou a base de cálculo.
O MVRV Z-Score é um indicador de avaliação on-chain que compara a capitalização de mercado do Bitcoin (valor de mercado atual) com o valor realizado (o valor total de cada Bitcoin calculado pelo preço na última movimentação on-chain) para determinar a avaliação do mercado. Tradicionalmente, um Z-Score acima de 7 é visto como um sinal de venda por sobrevalorização, e abaixo de 0 é visto como um sinal de compra por subavaliação.
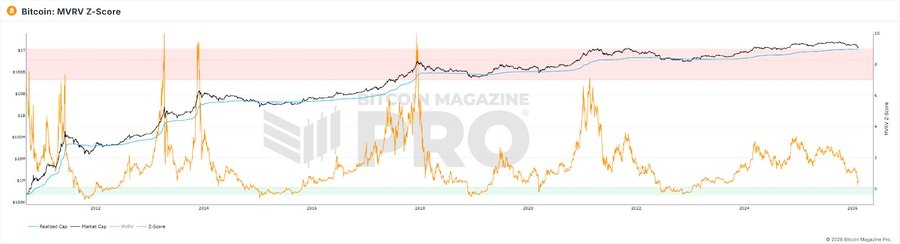
Em termos de desempenho, mesmo no pico do mercado de alta em 2021, o Z-Score não alcançou as alturas dos ciclos anteriores, e os limites fixos tradicionais ( >7) não foram mais acionados. Em 2025, embora o preço do Bitcoin tenha atingido o pico, o maior valor do Z-Score foi de apenas 2,69.
Explorando as razões, pode haver os seguintes aspectos:
1. As instituições compram a preços altos e mantêm por longos períodos, elevando sistematicamente o Valor Realizado para níveis mais próximos do valor de mercado, comprimindo o espaço de volatilidade do MVRV.
2. A movimentação frequente de traders ativos de curto prazo continua "atualizando" a oferta ativa do RV para perto do nível de preço atual, reduzindo ainda mais a lacuna entre MV e RV.
3. Após a expansão da capitalização de mercado, para gerar valores extremos de Z-Score semelhantes aos dos primeiros estágios, a quantidade de capital necessária cresce em uma progressão geométrica.
O resultado da sobreposição desses três fatores é que o teto do Z-Score foi estruturalmente reduzido; o limite fixo anteriormente estabelecido de "7=sobrevalorizado" já não pode mais ser atingido.
Gráfico do arco-íris: a suposição de crescimento logarítmico está sendo quebrada.
O Gráfico do Arco-Íris do Bitcoin (Rainbow Chart) usa uma curva de crescimento logarítmico para ajustar a trajetória de preços de longo prazo, dividindo a faixa de preços em áreas coloridas que vão de "extremamente subvalorizado" a "pico de bolha muito grande", permitindo que os investidores determinem os momentos de compra e venda. Em 2017 e 2021, os momentos em que os preços atingiram as faixas de cores altas corresponderam de fato aos picos do ciclo.
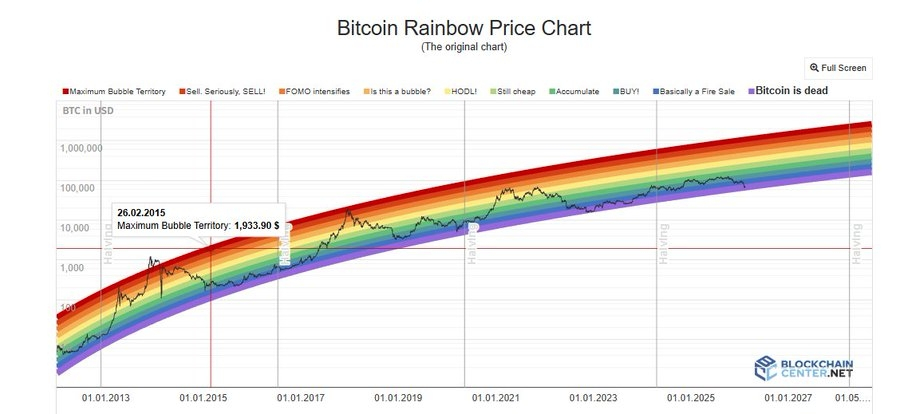
Entretanto, ao longo de todo o ciclo de alta de 2024-2025, o preço do Bitcoin permaneceu apenas na zona neutra de "HODL!", nunca se aproximando da área de vermelho profundo que representa uma bolha extrema. A função de previsão do topo no gráfico teve quase nenhuma eficácia.
Para o indicador Rainbow Bridge, neste modelo, o preço é apenas uma função do tempo. Ele não considera halvings, ETFs, fundos institucionais, políticas macroeconômicas ou quaisquer outras variáveis. Além disso, a diminuição da volatilidade trazida pela institucionalização faz com que o desvio do preço em relação à linha de tendência se reduza sistematicamente, e a faixa de cores de largura fixa não pode mais ser tocada. Além disso, o crescimento do Bitcoin está transitando de "uma fase acentuada da curva S de adoção" para "um segmento de crescimento lento de ativos maduros"; a taxa de crescimento extrapolada da função logarítmica é sistematicamente maior do que a taxa de crescimento real, levando o preço a ficar abaixo da linha central por um longo período.
Índice de temporada das altcoins e Dominância BTC: as premissas para "circulação de capital" mudaram.
O índice de temporada das altcoins mede a proporção das 100 maiores altcoins que superaram o BTC nos últimos 90 dias; acima de 75 é considerado "temporada das altcoins". A Dominância BTC (proporção do valor de mercado do BTC em relação ao valor de mercado total) é vista como um sinal de que o capital está fluindo das altcoins quando cai abaixo de 50% ou até 40%. Em 2017, a Dominância BTC caiu de 85% para 33%, e em 2021, de 70% para a faixa de 40%, correspondendo a um grande movimento no mercado de altcoins.
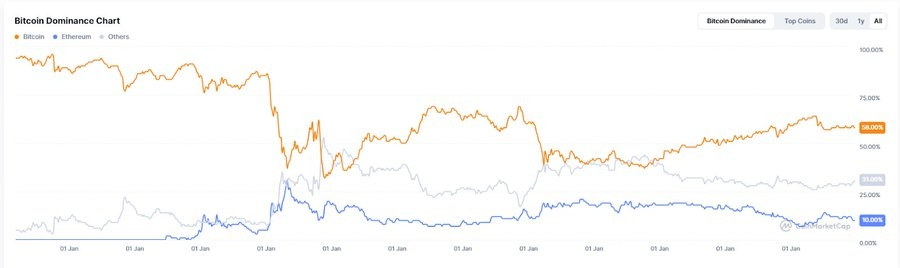
No entanto, ao longo de 2025, o índice de temporada das altcoins permaneceu abaixo de 30, sempre em "temporada de Bitcoin". A Dominância BTC alcançou um máximo de 64,34%, nunca caindo abaixo de 50%. No início de 2026, a chamada "Altseason" mais se manifestou como uma rotação local impulsionada por narrativas precisas, beneficiando apenas setores específicos como IA e RWA, ao invés de uma valorização generalizada como nas duas rodadas anteriores.
As razões profundas para a falha desses dois indicadores também estão ligadas ao fato de que, na estrutura atual do mercado, com os fundos institucionais e de ETFs se tornando predominantes, esses fundos têm uma preferência de risco por Bitcoin que é claramente maior do que a das altcoins. Além disso, uma grande quantidade de capital, devido ao fervor do mercado de IA e metais preciosos, foi absorvida, resultando em uma diminuição do capital que flui para o mercado de criptomoedas. O capital incremental atraído pelos ETFs de Bitcoin flui diretamente para o BTC, e esses fundos, estruturalmente, não "circularão" para as altcoins; os detentores de ETFs compram produtos financeiros, e não ingressos para o ecossistema das criptomoedas. Além disso, o esgotamento das narrativas no ecossistema das altcoins e a diminuição do suporte de liquidez para novos projetos também são razões importantes para o atraso da temporada das altcoins.
Índice de medo e ganância: o sentimento dos investidores de varejo não é mais a força determinante dos preços.
O índice de medo e ganância das criptomoedas combina volatilidade, momentum de mercado, sentimento nas redes sociais, tendências do Google e outros fatores para gerar uma pontuação de 0 a 100. O uso clássico é a operação contrária: comprar em momentos de medo extremo e vender em momentos de ganância extrema.
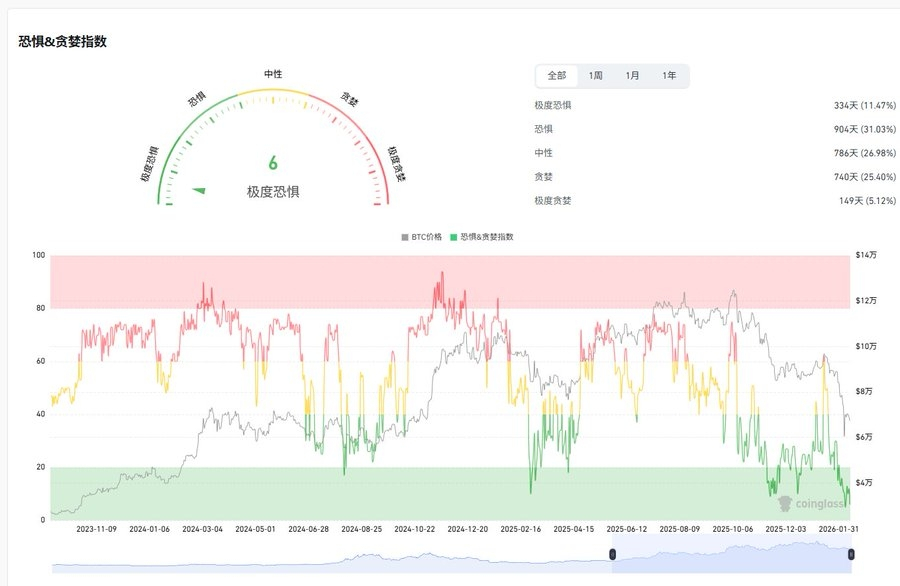
Em abril de 2025, esse índice caiu abaixo de 10, abaixo do período de colapso da FTX, mas o BTC não apresentou a grande recuperação esperada depois disso. A média de 30 dias do ano foi apenas 32, com 27 dias em zonas de medo ou medo extremo. Como sinal de topo, esse indicador também não é confiável; em outubro de 2025, durante o pico do mercado, esse índice estava apenas em torno de 70.
A razão central pela qual o índice de medo e ganância das criptomoedas falhou é que o mecanismo de transmissão entre sentimento e preço foi interrompido pelos fundos institucionais. Quando os investidores de varejo estão com medo, as instituições podem estar comprando a preços baixos; quando os investidores de varejo estão gananciosos, as instituições podem estar usando derivativos para se proteger. Isso significa que o sentimento dos investidores de varejo não é mais a força dominante nas variações de preço.
A razão NVT: o volume de transações on-chain não pode mais representar a verdadeira atividade econômica.
A razão NVT é chamada de "versão criptográfica do índice preço/lucro", calculada dividindo a capitalização de mercado pela quantidade diária de transações on-chain; um NVT alto pode indicar superavaliação, enquanto um NVT baixo pode indicar subavaliação.
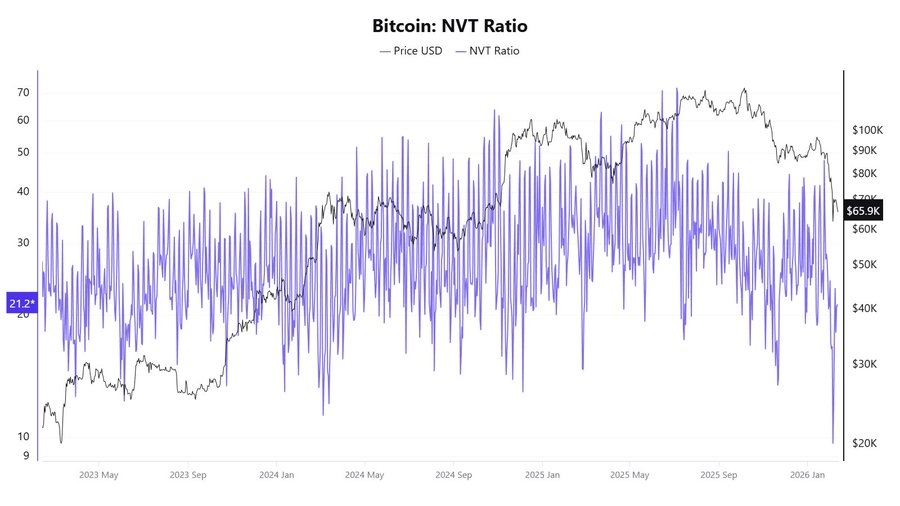
Em 2025, esse indicador gerou sinais contraditórios, em abril, os preços ainda não haviam subido significativamente, mas o NVT Golden Cross alcançou 58, enquanto em outubro, quando os preços estavam em torno de 120.000 dólares, mostrava que os preços estavam subvalorizados.
A raiz da falha do NVT está em seu denominador, o volume de transações on-chain, que já não pode representar a verdadeira atividade econômica da rede Bitcoin.
Modelo S2F: o custo de olhar apenas para a oferta sem considerar a demanda.
O modelo Stock-to-Flow foi proposto pelo analista anônimo PlanB em 2019, inspirado na lógica de avaliação de metais preciosos, medindo a escassez pela razão entre o estoque de Bitcoin e seu crescimento anual, e ajustando uma curva de previsão de preços por meio de regressão logarítmica. A suposição central é: a cada halving, a razão S2F dobra, e o preço deve aumentar exponencialmente.
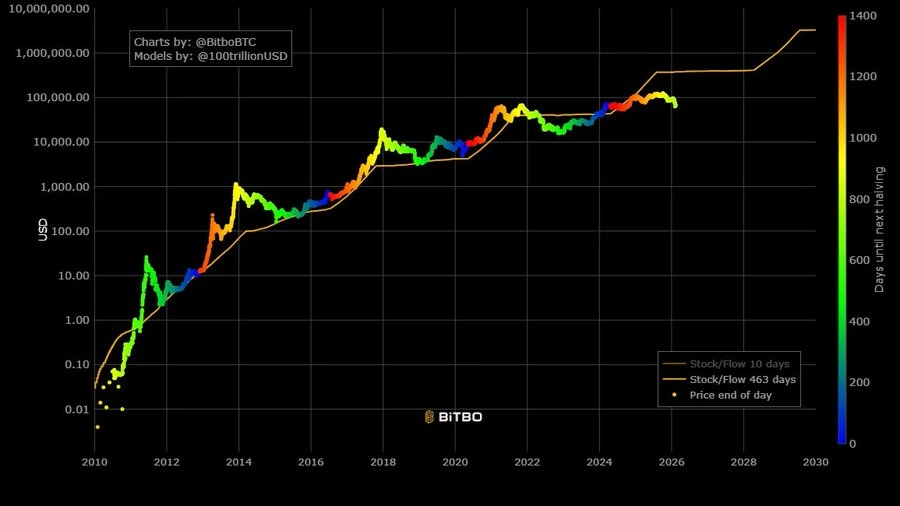
Em termos de falha de desempenho, em dezembro de 2021, o modelo previu que o BTC deveria ter atingido cerca de 100.000 dólares, enquanto o preço real foi de cerca de 47.000 dólares, com um desvio superior a 50%. O objetivo do modelo para 2025 era de 500.000 dólares, enquanto o preço real era de cerca de 120.000 dólares, com a diferença aumentando para mais de 3 vezes.
A raiz da falha do S2F é que é um modelo puramente do lado da oferta, ignorando completamente as variáveis do lado da demanda. Além disso, quando a capitalização de mercado do Bitcoin atinge trilhões, o crescimento exponencial se torna fisicamente mais difícil de sustentar, e a diminuição do efeito marginal é uma realidade inevitável.
Não é um indicador que falhou, mas sim as suposições de mercado que esses indicadores dependem.
Ao examinar a falha coletiva desses indicadores, pode-se ver que sua falha não é um evento isolado, mas aponta para um mesmo conjunto de mudanças estruturais:
A institucionalização mudou a microestrutura do mercado: o ETF de Bitcoin, a alocação de tesourarias corporativas, os derivativos da CME e a entrada de fundos de pensão mudaram a estrutura de capital e o mecanismo de descoberta de preços. As instituições tendem a comprar em quedas e a manter por longos períodos, suavizando as flutuações severas antes impulsionadas pelo sentimento dos investidores de varejo. Isso torna difícil para todos os indicadores que dependem de flutuações extremas ou sinais de sentimento funcionarem como antes. Além disso, a absorção de capital por IA e metais preciosos diminuiu a liquidez no mercado de criptomoedas.
A diminuição estrutural da volatilidade é a razão técnica direta pela qual vários indicadores falharam: o Pi Cycle Top e o gráfico do arco-íris precisam de aumentos extremos para acionar sinais, o MVRV requer um desvio enorme entre a capitalização de mercado e a base de custo, e as taxas de financiamento necessitam de um desequilíbrio extremo entre longos e curtos; quando a volatilidade cai de 100% para 50%, essas condições se tornam mais difíceis de serem atendidas.
O tipo de "ativo" do Bitcoin está migrando: de mercadoria digital para ativo financeiro macro, os fatores que impulsionam o preço do Bitcoin estão se movendo de variáveis on-chain (halving, atividade on-chain) para fatores macroeconômicos como políticas do Federal Reserve, liquidez global, e geopolítica. Aqueles que se concentram na análise de dados on-chain estão enfrentando um mercado cada vez mais dominado por fatores off-chain.
A representatividade dos dados na blockchain está em declínio: as transações da Layer 2, a liquidação interna das exchanges e o modelo de custódia de ETF estão corroendo a base de dados dos indicadores on-chain, tornando cada vez mais difícil capturar a totalidade dos indicadores que dependem dos dados de transações on-chain, como NVT e MVRV.
Além disso, a maioria dos indicadores clássicos é essencialmente baseada em ajustes de curva de 3-4 ciclos de halving, com um número de amostras muito pequeno, tornando-os suscetíveis à falha quando o ambiente do mercado passa por uma mudança qualitativa.
Para investidores comuns, a falha coletiva desses indicadores pode transmitir um sinal mais simples: entender os pressupostos e limites de aplicação de cada indicador pode ser mais importante do que buscar uma ferramenta de previsão universal. A dependência excessiva de qualquer indicador único pode levar a erros de julgamento; em uma fase em que as regras subjacentes do mercado estão sendo reescritas, manter a flexibilidade cognitiva pode ser mais pragmático do que buscar o próximo "indicador universal".