


Autor: TTx0x, KOL de criptomoedas; Tradução: 金色财经xiaozou
1. Introdução
A Galaxy Digital (código NASDAQ: GLXY) pode ser vista como uma oportunidade subestimada na interseção de duas tendências de longo prazo poderosas — tecnologia de criptomoeda e inteligência artificial. O mercado está avaliando erroneamente a Galaxy, tratando-a como uma empresa de criptomoeda volátil, enquanto ignora o enorme valor de seu ativo "joia da coroa", o centro de dados Helios. O Helios é uma plataforma de infraestrutura de IA de classe mundial, com potencial para gerar fluxos de caixa estáveis, de alta margem e a longo prazo.
O núcleo deste ponto de vista de investimento é que o mercado acabará reavaliando a GLXY, pois conseguiu realizar a transição de uma empresa de serviços de ativos digitais para uma operadora de infraestrutura de IA de primeira linha. O contrato de arrendamento principal de 15 anos recentemente assinado com a CoreWeave — cobrindo os 800 megawatts de energia atualmente aprovados do Helios — valida seu modelo de negócios e prevê uma receita recorrente anual de cerca de 720 milhões de dólares e uma margem EBITDA de 90%.
A Galaxy tem uma clara vantagem em relação aos concorrentes que tentam realizar uma "transição de mineradores de bitcoin para IA", principalmente devido ao seu balanço patrimonial fortificado com mais de 1,8 bilhão de dólares em caixa líquido e investimentos, uma equipe de gerenciamento com vasta experiência e um caminho claro para expandir o Helios para um parque de 3,5 gigawatts.
2. Perspectiva de investimento: desbloqueando ativos de infraestrutura de IA de primeira linha
(1) Erro de precificação central
A Galaxy é composta por duas divisões de negócios distintas: serviços financeiros tradicionais de ativos digitais e a nova infraestrutura de centros de dados de IA. No entanto, o mercado atualmente avalia a GLXY apenas através de uma única perspectiva — a de uma empresa de criptomoeda. O desempenho do preço da GLXY ainda está altamente correlacionado ao Bitcoin, indicando que os investidores ainda não precificaram os fatores positivos que seu negócio de centros de dados de IA oferece.
(2) Oportunidades de aquisição inesperadas
No final de 2022, a Galaxy adquiriu o parque de dados Helios da Argo Blockchain por apenas 65 milhões de dólares através de uma venda em dificuldades. Na época, a Argo estava enfrentando falência e precisava liquidar seus ativos. A Galaxy obteve esse ativo de infraestrutura de classe mundial por um preço muito abaixo do custo de reposição atual. Esta transação ocorreu antes do aumento da demanda por energia e centros de dados impulsionados por IA, desencadeado pelo ChatGPT, reposicionando assim a Galony para uma trajetória de crescimento significativa na próxima década.
(3) Ativo estratégico do Helios
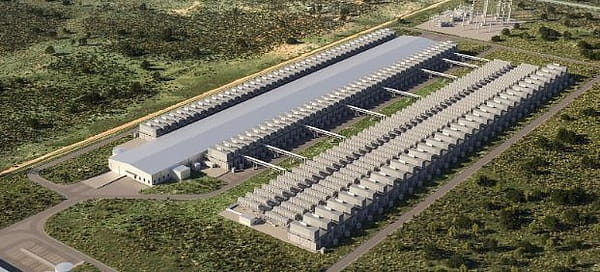
O Helios não é um centro de dados comum; é um ativo de infraestrutura de primeira linha projetado para atender à demanda da revolução da IA.
Vantagem de energia:
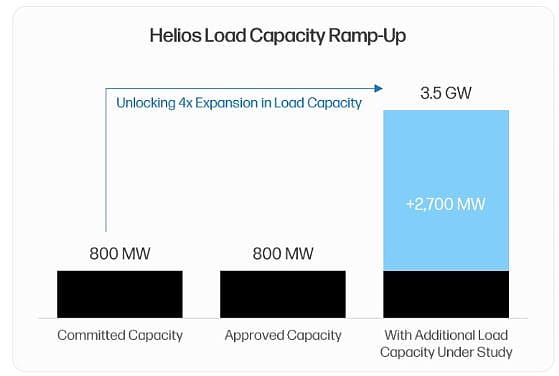
A maior limitação enfrentada pela indústria de centros de dados de IA é o fornecimento de energia. Os contratos de energia são o "fator limitante" que os provedores de serviços de supercomputação competem para implantar a capacidade de GPU. O Helios possui contratos de energia aprovados de 800 megawatts com o operador de energia do Texas, ERCOT, o que permite que os inquilinos evitem o habitual período de espera de mais de 36 meses para o acesso à nova rede elétrica. Além disso, o parque tem um caminho claro para expansão, com 1,7 gigawatts de capacidade atualmente em fase de pesquisa de carga, permitindo que a capacidade potencial do site inicial chegue a 2,5 gigawatts. O anúncio mais recente do segundo trimestre de 2025 revelou que a empresa adquiriu terrenos adjacentes e apresentou um pedido de acesso à rede de 1 gigawatt, elevando a capacidade total de energia potencial do parque para impressionantes 3,5 gigawatts, colocando-o entre os maiores sites de centros de dados do mundo.
Escala e vantagem de localização:
Os provedores de supercomputação de IA preferem instalações centralizadas para alcançar economias de escala e vantagens de desempenho. O Helios, como um único parque escalável, se encaixa perfeitamente neste modelo. Sua localização no oeste do Texas permite acesso aos recursos de energia mais baratos e confiáveis dos EUA. O mais importante é que a Galaxy está investindo na construção de uma rede de fibra óptica de longa distância, garantindo uma latência de transmissão de 10 a 15 milissegundos na área metropolitana de Dallas/Fort Worth. Isso distingue o Helios de um número crescente de instalações puramente dedicadas ao treinamento de IA — suas características de conexão de baixa latência desbloqueiam casos de uso de inferência de IA, garantindo assim a capacidade de precificação premium.
Design voltado para o futuro:
Qualquer centro de dados atualmente em construção enfrenta o risco de obsolescência dentro de alguns anos. A Galaxy está evitando esse risco por meio de um plano de desenvolvimento em fases, permitindo a integração de tecnologias de ponta a cada novo ciclo de construção. Isso inclui soluções de resfriamento avançadas, como resfriamento de líquido em chips, que são cruciais para a próxima geração de GPUs. Um reservatório de água doce de 10 milhões de galões no parque apoia essas necessidades críticas de resfriamento.
(4) Parceria CoreWeave
A colaboração com a CoreWeave é a validação mais importante da estratégia do centro de dados de IA da Galaxy. No segundo trimestre de 2025, a CoreWeave se comprometeu a alugar toda a energia aprovada de 800 megawatts do Helios.
Economia de transação:
Seu contrato de locação triplo líquido de 15 anos é extremamente atraente. Apenas a primeira fase de 600 megawatts de energia deve gerar cerca de 720 milhões de dólares em receita por ano (incluindo uma cláusula de aumento anual de 3%). Devido à estrutura de locação tripla líquida (onde o inquilino cobre todas as despesas operacionais), essa receita deve ser convertida em EBITDA com uma margem de até 90%.
Mitigação de riscos e validação de valor:
Este marco de acordo alcança múltiplos objetivos-chave. Primeiro, fornece visibilidade de fluxo de caixa previsível a longo prazo, reduzindo o risco financeiro da Galaxy. Em segundo lugar, valida fortemente a capacidade operacional da Galaxy, estabelecendo a empresa como um parceiro confiável. Isso é crucial para atrair outros inquilinos de grande porte — esses inquilinos preferem parceiros com histórico comprovado.
3. Negócios tradicionais da Galaxy: fundamentais e sinérgicos
Os pontos de vista comuns de venda a descoberto sobre a Galaxy afirmam que seu negócio tradicional de criptomoedas é um ativo negativo que aumenta a volatilidade e o risco. Essa visão é um erro. Na verdade, o negócio de ativos digitais da Galaxy é uma entidade lucrativa e líder de mercado, que proporciona sinergias de capital e credibilidade para seus outros negócios.
O negócio de ativos digitais da Galaxy é composto por duas unidades principais: mercado global (incluindo negociação institucional, empréstimos e serviços bancários de investimento) e gestão de ativos e soluções de infraestrutura (incluindo produtos de gestão de ativos e serviços de staking em blockchain).
Os dados financeiros do segundo trimestre de 2025 confirmam a forte lucratividade deste negócio:
O lucro bruto ajustado da divisão de ativos digitais atingiu 71,4 milhões de dólares, com crescimento de 10% em relação ao trimestre anterior;
O desempenho do mercado global superou o mercado em geral, com contas de empréstimos institucionais crescendo 27% para 1,1 bilhão de dólares, indicando um aumento na demanda por seus produtos de crédito;
O negócio bancário demonstrou força como consultor de fusões e aquisições, sendo o consultor financeiro exclusivo na aquisição da Bitstamp pela Robinhood;
A plataforma de gestão de ativos e soluções de infraestrutura teve um crescimento de 27% em ativos totais, chegando a quase 9 bilhões de dólares;
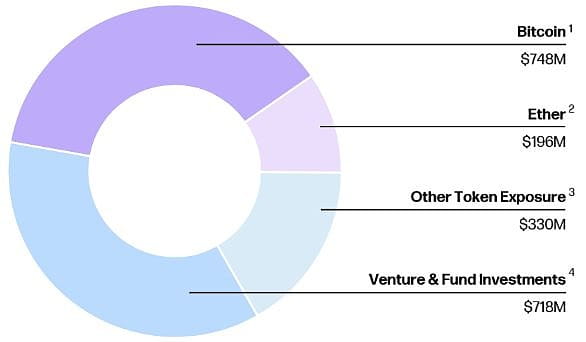
O balanço patrimonial do segundo trimestre mostra a posse de 1,18 bilhão de dólares em caixa e stablecoins, além de 1,27 bilhão de dólares em ativos digitais (principalmente BTC e ETH).
O lucrativo negócio de ativos digitais da Galaxy não apenas gera fluxo de caixa, mas também fortalece seu balanço patrimonial, permitindo que a empresa financie sua parte significativa de capital necessária para a construção do Helios. Além disso, esta divisão já demonstrou sua capacidade de executar transações complexas em larga escala — como a recente venda de mais de 80 mil bitcoins (no valor de mais de 9 bilhões de dólares) para um único cliente. Todas essas características asseguram aos potenciais clientes de supercomputação: a Galaxy é um parceiro experiente, confiável e com recursos, capaz de entregar projetos de infraestrutura de bilhões de dólares. Essa sinergia cria um forte ciclo de retroalimentação entre as duas divisões de negócios.
4. Cenário competitivo: líder na transformação de IA
A Galaxy Digital é frequentemente confundida com o grupo de mineradores de bitcoin que tentam redirecionar seus ativos para serviços de computação em nuvem de IA. No entanto, a comparação a seguir mostra que a Galaxy se destaca, tornando-se o ativo mais atraente para investimento nesse tema. O cenário competitivo pode ser dividido em dois níveis: empresas que assinaram acordos de IA (como Core Scientific, TeraWulf) e empresas que apenas declaram intenções estratégicas (como IREN, Hut 8, Riot). Comparado a essas empresas que já assinaram contratos, a Galaxy demonstra vantagens claras em todas as dimensões-chave.
A liderança da Galaxy em dimensões-chave se manifesta em:
Atratividade do acordo: O arrendamento da Galaxy com a CoreWeave apresenta uma economia superior. Sua receita de aluguel anual por megawatt é maior (1,8 milhão de dólares em comparação com 1,4 a 1,6 milhão de dólares), a margem de lucro EBITDA é melhor (90% em comparação com 75-80%) e inclui uma cláusula de aumento de aluguel anual de 3%, que os concorrentes carecem.
Força do balanço patrimonial: A Galaxy possui 1,8 bilhão de dólares em caixa líquido e investimentos. Em contraste, concorrentes como CORZ e WULF carregam grandes fardos de dívida líquida — a CORZ recentemente saiu de uma reestruturação de falência, enquanto a WULF evitou um destino semelhante por meio de diluição significativa de ações. Os negócios de mineração desses concorrentes ainda consomem fluxo de caixa, enquanto o negócio tradicional da Galaxy continua lucrativo.
Capacidade de expansão: A capacidade potencial de um único parque Helios da Galaxy atinge 3,5 gigawatts, em contraste com a capacidade elétrica limitada e dispersa de seus concorrentes, permitindo que a Galaxy capture uma maior fatia da demanda futura.
Foco estratégico: A Galaxy tomou uma decisão estratégica: sair completamente do negócio de mineração de bitcoin e concentrar 100% de sua energia nas oportunidades de centros de dados de IA. Os concorrentes tentam adotar um modelo híbrido, dispersando atenção e capital entre duas divisões de negócios distintas.
5. Análise de avaliação do Helios
O negócio de centros de dados do Helios deve ser avaliado em comparação com outros REITs de centros de dados listados de primeira linha e transações recentes no mercado privado. Empresas comparáveis públicas como Digital Realty e Equinix têm múltiplos de negociação de cerca de 25 vezes o EBITDA ajustado. As transações de fusões e aquisições de ativos de centros de dados também são realizadas a múltiplos semelhantes.
Cenário base (apenas os 800 megawatts atualmente aprovados):
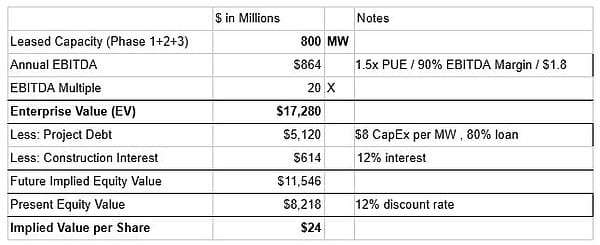
Supondo que os atuais 800 megawatts aprovados sejam alugados a uma média de 1,8 milhão de dólares por megawatt. Aplicando um múltiplo de 20 vezes o EBITDA, isso gerará um valor empresarial de cerca de 17,28 bilhões de dólares. Após a dedução de cerca de 5,73 bilhões de dólares em dívida e juros a nível de projeto, o valor patrimonial correspondente ao Helios é de cerca de 11,54 bilhões de dólares. Como prevemos que o EBITDA deste ano será realizado em 2028, aplicamos uma taxa de desconto de 12%, resultando em um valor patrimonial presente de 8,2 bilhões de dólares, ou seja, um valor por ação de 24 dólares.
Cenário de alta (até o ano fiscal de 2026, com arrendamento de 1.600 megawatts):
Supondo que os 800 megawatts adicionais previstos para aprovação no quarto trimestre de 2025 sejam alugados a uma média de 1,6 milhão de dólares por megawatt. Um total de 1.600 megawatts gerará cerca de 1,63 bilhões de dólares em EBITDA anualizado. Aplicando um múltiplo de 20 vezes resulta em um valor empresarial de cerca de 34,5 bilhões de dólares. Após considerar cerca de 11,46 bilhões de dólares em dívida e juros a nível de projeto, o valor patrimonial futuro correspondente ao Helios é de cerca de 21,1 bilhões de dólares. Como prevemos que a capacidade de 1.600 megawatts não estará totalmente operacional até 2030, aplicamos uma taxa de desconto mais alta de 16% para considerar riscos adicionais de execução. Isso resulta em um valor patrimonial atual de 10,01 bilhões de dólares, ou seja, um valor por ação de 29 dólares.
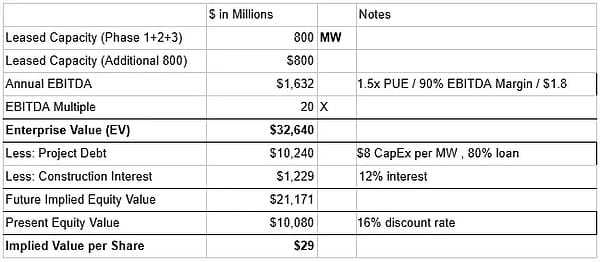
O preço de negociação atual da GLXY é de aproximadamente 24 dólares (até 2 de setembro de 2025). O cenário base do projeto Helios já alcançou uma avaliação de 24 dólares por ação. Nossa avaliação ainda não inclui os negócios tradicionais de ativos digitais lucrativos da Galaxy. A Bullish recentemente completou um IPO com uma avaliação de 5,4 bilhões de dólares, embora a empresa tenha reportado uma perda líquida no primeiro trimestre de 2025. Se a avaliação do negócio digital da Galaxy se aproximar da avaliação do IPO da Bullish, isso pode adicionar cerca de 8 a 10 dólares ao valor por ação.
6. Principais riscos e fatores de mitigação
(1) Concentração de inquilinos da CoreWeave e risco de crédito
Os pontos de venda mais proeminentes giram em torno do risco de concentração em um único inquilino, a CoreWeave, e as dúvidas sobre a confiabilidade creditícia devido à sua carga de dívida e à falta de classificação de investimento.
Mitigação de riscos: O modelo de negócios da CoreWeave apresenta alta visibilidade de receita, com 96% de sua receita proveniente de contratos de compromisso de longo prazo. Sua dívida é principalmente composta por empréstimos a prazo com retirada atrasada, especificamente para financiar despesas de capital de crescimento de acordo com os contratos de clientes já assinados. Esse crédito foi plenamente subscrito por investidores maduros como a Blackstone — que liderou uma significativa estrutura de financiamento para a CoreWeave. Além disso, a CoreWeave construiu uma barreira duradoura por meio de uma aliança estratégica com a Nvidia, garantindo acesso prioritário às GPUs mais recentes, sendo a única operadora "Neocloud" capaz de atender às demandas de escala de laboratórios de IA de ponta como a OpenAI.
(2) Riscos de execução de projetos e cronograma
A transformação e expansão do Helios é um complexo projeto de infraestrutura de bilhões de dólares, com riscos significativos de execução.
Mitigação de riscos: A equipe de gerenciamento da Galaxy (especialmente o diretor de investimentos Chris Ferraro) possui um profundo conhecimento em financiamento de projetos e mercados de capitais que pode mitigar esse risco. O forte balanço patrimonial da empresa (que foi recentemente fortalecido por cerca de 500 milhões de dólares em financiamento) fornece um importante colchão financeiro para custos ou atrasos inesperados. A estratégia de desenvolvimento em fases reduz riscos ao dividir o projeto em etapas gerenciáveis.
(3) Risco regulatório e de rede elétrica
A expansão futura além da capacidade aprovada atual pode enfrentar revisão ou atraso por parte do operador da rede elétrica do Texas, ERCOT — essa agência está monitorando de perto os pedidos de acesso de grandes cargas adicionais.
Mitigação de riscos: A capacidade aprovada de 800 megawatts da Galaxy é um ativo de desriscagem enorme, protegendo-a dos maiores gargalos enfrentados por novos projetos. A energia aprovada já foi garantida. Além disso, em comparação com jurisdições mais restritivas, a posição geralmente favorável e antirregulamentar dos reguladores do Texas oferece uma vantagem significativa para o crescimento futuro.
7. Conclusão
Em resumo, a Galaxy Digital é uma oportunidade de investimento subestimada. O mercado ainda avalia a GLXY por meio da perspectiva estreita de criptomoedas voláteis, sem reconhecer sua transformação fundamental em um dos principais provedores de infraestrutura de IA.
O núcleo deste argumento de investimento reside no centro de dados Helios — um ativo de classe mundial que alcança a mitigação de riscos por meio do contrato de locação triplo líquido de 15 anos assinado com a gigante de supercomputação CoreWeave. Esta colaboração não apenas assegura um fluxo previsível de receita de alta margem, mas também valida a posição da Galaxy como um parceiro confiável para realizar seus ambiciosos planos de expansão futura.
Nossa análise de avaliação indica que apenas os ativos do Helios já sustentam o preço atual das ações. Seu lucrativo negócio tradicional de ativos digitais continua a diferenciá-la de outros concorrentes que "se transformam em IA", destacando-se em um balanço patrimonial robusto, múltiplas fontes de receita não correlacionadas e uma equipe de gerenciamento altamente focada. Embora existam riscos relacionados à concentração de inquilinos e à execução de projetos, a equipe de gerenciamento experiente da Galaxy e sua sólida condição financeira oferecem uma mitigação eficaz. À medida que a empresa executa seu roteiro claro e o mercado começa a absorver a magnitude e a estabilidade do fluxo de caixa do Helios, prevemos uma reavaliação de valor para suas ações.