


Autor: TTx0x, KOL de criptomoedas; Tradução: 金色财经xiaozou
1. Introdução
A Galaxy Digital (código na NASDAQ: GLXY) pode ser considerada uma oportunidade subestimada na intersecção de duas poderosas tendências de longo prazo - tecnologia de criptomoedas e inteligência artificial. O mercado está avaliando erroneamente a Galaxy, tratando-a como uma empresa de criptomoeda volátil, enquanto ignora o enorme valor de seu ativo "coroa" - o data center Helios. A Helios é uma plataforma de infraestrutura de IA de classe mundial, com potencial para gerar fluxo de caixa estável, de alta margem e a longo prazo.
O cerne desse ponto de vista de investimento é que o mercado eventualmente reavaliará a GLXY, pois a empresa conseguiu realizar uma transição de uma empresa de serviços de ativos digitais para um operador de infraestrutura de IA de alto nível. O contrato de locação principal de 15 anos assinado recentemente com o provedor de serviços de supercomputação em IA CoreWeave - cobrindo os 800 megawatts atualmente aprovados pela Helios - valida seu modelo de negócios e prevê um fluxo de receita recorrente anual de cerca de 720 milhões de dólares e uma margem EBITDA de 90%.
A Galaxy tem vantagens claras em relação a concorrentes que tentam realizar uma "transição de mineradores de Bitcoin para IA", principalmente devido a seu robusto balanço patrimonial, que possui mais de 1,8 bilhões de dólares em dinheiro líquido e investimentos, uma equipe de gestão com vasta experiência, e um caminho claro para expandir a Helios para um potencial de 3,5 gigawatts.
2. Ponto de vista de investimento: Desbloqueando ativos de infraestrutura de IA de alto nível
(1) Erros de precificação fundamentais
A Galaxy é composta por dois segmentos de negócios distintos: serviços financeiros tradicionais de ativos digitais e a nova infraestrutura de data centers de IA. No entanto, o mercado atualmente avalia a GLXY apenas sob uma única perspectiva - ou seja, como uma empresa de criptomoedas - enquanto o desempenho de preços da GLXY ainda está altamente correlacionado com o Bitcoin, indicando que os investidores ainda não precificaram os fatores favoráveis oferecidos por seu negócio de data centers de IA.
(2) Oportunidades de aquisição inesperadas
No final de 2022, a Galaxy adquiriu o data center Helios de Argo Blockchain por apenas 65 milhões de dólares através de uma venda de ativos em dificuldades. Na época, a Argo estava enfrentando falência e precisava liquidar seus ativos. A Galaxy adquiriu esse ativo de infraestrutura de classe mundial a um preço muito inferior ao custo de reposição atual. Esta transação ocorreu antes da explosão na demanda por energia e data centers impulsionada pela IA, reposicionando singularmente a Galaxy para um crescimento na próxima década.
(3) Ativos estratégicos da Helios
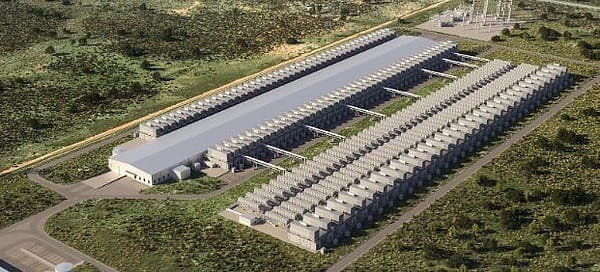
A Helios não é um data center comum; é um ativo de infraestrutura de primeira linha projetado para atender à demanda da revolução da IA.
Vantagens elétricas:
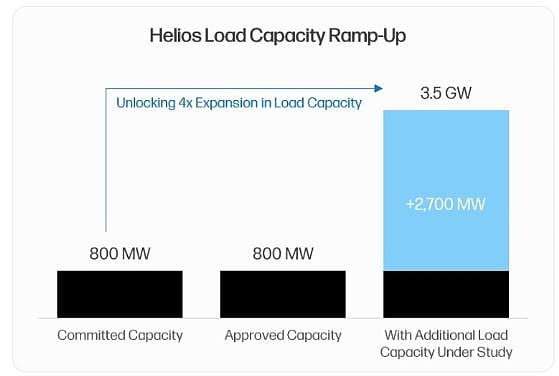
O maior constrangimento enfrentado pela indústria de data centers de IA é o fornecimento de energia. Os contratos de eletricidade são o "fator limitante" que os provedores de supercomputação competem para implantar capacidade de GPU. A Helios possui um contrato de eletricidade aprovado de 800 megawatts com o operador elétrico do Texas, ERCOT, permitindo que os locatários evitem os habituais períodos de espera de mais de 36 meses para conexão à nova rede elétrica. Além disso, o campus possui um caminho claro para expansão, com 1,7 gigawatts de capacidade atualmente em fase de estudo de carga, aumentando a capacidade potencial do local inicial para até 2,5 gigawatts. O mais recente anúncio do segundo trimestre de 2025 revelou que a empresa adquiriu terrenos adjacentes e submeteu um pedido de conexão à rede elétrica de 1 gigawatt, elevando a capacidade potencial total do campus para impressionantes 3,5 gigawatts, posicionando-o entre os maiores sites de data center do mundo.
Vantagens de escala e localização:
Os provedores de serviços de supercomputação em IA preferem instalações centralizadas para alcançar economias de escala e vantagens de desempenho. Helios, como um único campus escalável, se encaixa perfeitamente nesse modelo. Sua localização no oeste do Texas permite acesso aos recursos elétricos mais baratos e confiáveis dos EUA. O mais importante é que a Galaxy está investindo na construção de uma rede de fibra óptica de longa distância, garantindo um atraso de transmissão de 10-15 milissegundos na área metropolitana de Dallas/Fort Worth. Isso diferencia a Helios das instalações puramente de treinamento de IA que estão se multiplicando - suas características de conexão de baixa latência desbloqueiam casos de uso de inferência de IA, garantindo assim a capacidade de precificação premium.
Design voltado para o futuro:
Qualquer data center em construção atualmente enfrenta o risco de obsolescência em poucos anos. A Galaxy evita esse risco por meio de um plano de desenvolvimento em fases, permitindo a integração de tecnologias de ponta em cada novo ciclo de construção. Isso inclui soluções avançadas de resfriamento, como resfriamento líquido direto de chip, que são cruciais para as próximas gerações de GPU. Reservatórios de água doce de 10 milhões de galões no campus apoiam essas necessidades de resfriamento críticas.
(4) Parceria com a CoreWeave
A colaboração com a CoreWeave é a validação mais importante da estratégia de data centers de IA da Galaxy. No segundo trimestre de 2025, a CoreWeave se comprometeu a alugar toda a eletricidade aprovada de 800 megawatts da Helios.
Economia de transações:
O seu contrato de locação triplo líquido de 15 anos é extremamente atraente. O primeiro lote de 600 megawatts deve gerar cerca de 720 milhões de dólares em receita anualmente (incluindo a cláusula de aumento de 3% ao ano). Devido à estrutura de locação tripla líquida (os locatários arcando com todos os custos operacionais), essa receita é esperada para ser convertida em EBITDA, com uma margem de até 90%.
Mitigação de riscos e validação de valor:
Este acordo histórico alcançou múltiplos objetivos-chave. Primeiro, proporciona visibilidade de fluxo de caixa previsível a longo prazo, reduzindo o risco financeiro da Galaxy. Segundo, valida fortemente a capacidade operacional da Galaxy, estabelecendo a empresa como um parceiro confiável. Isso é crucial para atrair outros locatários de grande escala - esses locatários preferem parceiros com um histórico comprovado.
3. Negócio tradicional da Galaxy: uma base lucrativa e sinérgica
Os pontos de vista comuns em relação à Galaxy, que a consideram uma carga negativa que aumenta a volatilidade e o risco devido ao seu negócio tradicional de criptomoedas, são mal interpretados. Na verdade, o negócio de ativos digitais da Galaxy é uma entidade lucrativa e líder de mercado, fornecendo capital e sinergias de credibilidade para seus outros negócios.
O negócio de ativos digitais da Galaxy é composto por duas unidades principais: mercado global (incluindo negociação institucional, empréstimos e serviços bancários de investimento) e soluções de gestão de ativos e infraestrutura (incluindo uma variedade de produtos de gestão de ativos e serviços de colateral on-chain).
Os dados financeiros do segundo trimestre de 2025 confirmaram a forte rentabilidade deste negócio:
Após ajustes, a margem bruta do segmento de ativos digitais alcançou 71,4 milhões de dólares, com um crescimento de 10% em relação ao trimestre anterior;
O desempenho do mercado global superou o mercado, com o crescimento das contas de empréstimos institucionais de 27% para 1,1 bilhões de dólares, indicando um aumento na demanda por seus produtos de crédito;
Os serviços bancários de investimento demonstram a força em consultoria de fusões e aquisições, sendo o consultor financeiro exclusivo na aquisição da Bitstamp pela Robinhood;
A plataforma de gestão de ativos e soluções de infraestrutura teve um crescimento de 27% em ativos totais em relação ao trimestre anterior, atingindo quase 9 bilhões de dólares;
O balanço patrimonial do segundo trimestre mostra 1,18 bilhões de dólares em caixa e stablecoins, além de 1,27 bilhões de dólares em ativos digitais (principalmente BTC e ETH).
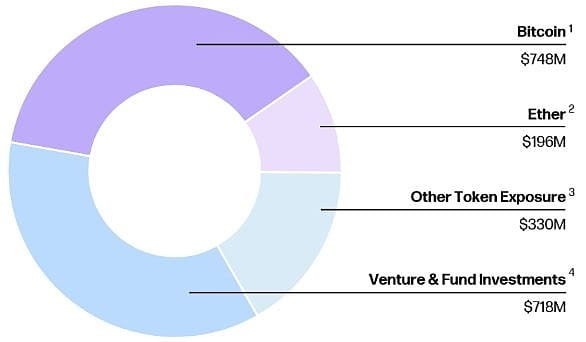
O negócio lucrativo de ativos digitais da Galaxy não só gera fluxo de caixa, mas também fortalece sua posição no balanço patrimonial, permitindo que a empresa financie a parte significativa de capital próprio necessária para a construção da Helios. Além disso, esse segmento de negócios já provou sua capacidade de executar transações complexas em grande escala - como a recente venda de mais de 80.000 bitcoins (valendo mais de 9 bilhões de dólares) para um único cliente. Todas essas características asseguram aos potenciais clientes de supercomputação: a Galaxy é um parceiro experiente, confiável e bem capitalizado, capaz de entregar projetos de infraestrutura na casa dos bilhões de dólares. Essa sinergia cria um forte ciclo de auto-reforço entre os dois segmentos de negócios.
4. Cenário competitivo: Líder na transformação de IA
A Galaxy Digital é frequentemente confundida com um grupo de mineradores de Bitcoin que tentam transferir ativos para serviços de hospedagem de computação em IA. No entanto, a comparação abaixo mostra que a Galaxy se destaca, tornando-se o ativo mais atraente para investimento nesse tema. O cenário competitivo pode ser dividido em dois níveis: empresas que assinaram acordos de IA (como Core Scientific, TeraWulf) e empresas que apenas afirmam ter intenções estratégicas (como IREN, Hut 8, Riot). Em comparação com empresas semelhantes que já assinaram, a Galaxy apresenta vantagens claras em todas as dimensões críticas.
A liderança da Galaxy em dimensões críticas se reflete em:
Atraente do acordo: O contrato de locação entre Galaxy e CoreWeave possui uma economia melhor. Sua receita de aluguel por megawatt é mais alta (1,8 milhão de dólares em comparação a 1,4-1,6 milhão de dólares), a margem EBITDA é superior (90% em comparação a 75-80%), e inclui uma cláusula de aumento anual de aluguel de 3%, que falta aos concorrentes.
Força do balanço patrimonial: A Galaxy possui 1,8 bilhões de dólares em dinheiro líquido e investimentos. Em contraste, concorrentes como CORZ e WULF enfrentam um pesado fardo de dívida líquida - a CORZ recentemente saiu de uma reestruturação bancária, enquanto a WULF evitou um destino semelhante através de uma diluição significativa de suas ações. Os negócios de mineração desses concorrentes continuam a consumir fluxo de caixa, enquanto o negócio tradicional da Galaxy permanece lucrativo.
Capacidade de expansão: A capacidade potencial de um único campus Helios da Galaxy chega a 3,5 gigawatts, enquanto a capacidade elétrica dispersa e limitada de seus concorrentes é insignificante, permitindo que a Galaxy capture uma maior parcela da demanda futura.
Foco estratégico: A Galaxy tomou uma decisão estratégica: sair completamente do negócio de mineração de Bitcoin e concentrar 100% de sua energia nas oportunidades de data centers de IA. Os concorrentes tentam adotar um modelo híbrido, dispersando atenção e capital entre dois negócios completamente distintos.
5. Análise de avaliação da Helios
O negócio de data centers da Helios deve ser avaliado em relação a outros principais REITs (fundos de investimento imobiliário) de data centers listados e às recentes transações do mercado privado. As empresas comparáveis públicas como Digital Realty e Equinix têm múltiplos de negociação em torno de 25 vezes o EBITDA ajustado. As transações de fusões e aquisições de ativos de data centers também têm alcançado múltiplos semelhantes.
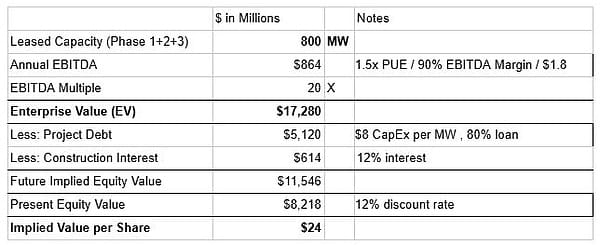
Cenário base (apenas os 800 megawatts atualmente aprovados):
Supondo que apenas os 800 megawatts atualmente aprovados sejam alugados a um preço médio de 1,8 milhão de dólares por megawatt. Usando um múltiplo de 20 vezes o EBITDA, isso geraria um valor empresarial de cerca de 17,28 bilhões de dólares. Após deduzir cerca de 5,73 bilhões de dólares em dívida e juros em nível de projeto, o valor do patrimônio correspondente da Helios seria de cerca de 11,54 bilhões de dólares. Como esperamos que o EBITDA desse ano seja alcançado em 2028, aplicamos uma taxa de desconto de 12%, resultando em um valor presente do patrimônio de 8,2 bilhões de dólares, ou 24 dólares por ação.
Cenário de mercado em alta (até o ano fiscal de 2026, locação de 1.600 megawatts):
Supondo que a próxima aprovação de 800 megawatts a ser alugada no quarto trimestre de 2025 seja a um preço médio de 1,6 milhão de dólares por megawatt. Um total de 1.600 megawatts deve gerar cerca de 1,63 bilhões de dólares em EBITDA anualizado. Aplicando um múltiplo de 20 vezes, chega-se a um valor empresarial de cerca de 34,5 bilhões de dólares. Após considerar cerca de 11,46 bilhões de dólares em dívida e juros em nível de projeto, o valor futuro do patrimônio correspondente da Helios seria de cerca de 21,1 bilhões de dólares. Como esperamos que a capacidade de 1.600 megawatts só comece a operar plenamente em 2030, aplicamos uma taxa de desconto mais alta de 16% para contabilizar riscos de execução adicionais. Assim, o valor atual do patrimônio seria de 10,01 bilhões de dólares, ou 29 dólares por ação.
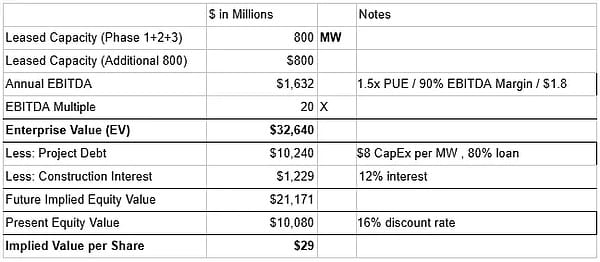
O preço de negociação atual da GLXY é de cerca de 24 dólares (em 2 de setembro de 2025). A avaliação do cenário base do projeto Helios já alcançou 24 dólares por ação. Nossa avaliação ainda não inclui o negócio tradicional de ativos digitais lucrativos da Galaxy. A Bullish recentemente completou um IPO com uma avaliação de 5,4 bilhões de dólares, embora a empresa tenha reportado um prejuízo líquido no primeiro trimestre de 2025. Se a avaliação do negócio de ativos digitais da Galaxy se aproximar da avaliação do IPO da Bullish, isso poderia adicionar cerca de 8-10 dólares ao valor por ação.
6. Riscos-chave e fatores de mitigação
(1) Concentração de locatários e risco de crédito da CoreWeave
Os principais argumentos de baixa se concentram no risco de concentração associado ao locatário único CoreWeave, bem como dúvidas sobre a confiabilidade do crédito devido ao seu fardo de dívida e à falta de classificação de investimento.
Mitigação de riscos: O modelo de negócios da CoreWeave possui alta visibilidade de receita, com 96% de sua receita proveniente de contratos de compromisso de longo prazo. Sua dívida é composta principalmente por empréstimos a prazo adiados, destinados a financiar gastos de capital de crescimento com base em contratos de clientes já assinados. Este crédito já foi totalmente subscrito por investidores maduros como a Blackstone - que liderou significativas arranjos de financiamento para a CoreWeave. Além disso, a CoreWeave construiu uma barreira competitiva duradoura através de uma aliança estratégica com a NVIDIA, permitindo que ela tenha prioridade no acesso às últimas GPUs, e é a única operadora do "Neocloud" capaz de atender à demanda em escala de laboratórios de IA de ponta, como o OpenAI.
(2) Riscos de execução do projeto e cronograma
A transformação e expansão da Helios é um projeto de infraestrutura complexo de bilhões de dólares, com riscos de execução significativos.
Mitigação de riscos: A equipe de gerenciamento da Galaxy (especialmente o CIO Chris Ferraro) possui profunda experiência em financiamento de projetos e mercados de capitais, o que pode mitigar esse risco. O forte balanço patrimonial da empresa (recentemente fortalecido por cerca de 500 milhões de dólares em financiamento) fornece um importante colchão financeiro para custos ou atrasos inesperados. A estratégia de desenvolvimento em fases reduz o risco ao dividir o projeto em etapas gerenciáveis.
(3) Riscos regulatórios e de rede elétrica
A futura expansão além da capacidade atualmente aprovada pode enfrentar a revisão ou atrasos do operador de rede elétrica do Texas, ERCOT - que está monitorando de perto os novos pedidos de conexão de carga pesada.
Mitigação de riscos: A capacidade aprovada de 800 megawatts da Galaxy é um ativo de grande desvio de risco, protegendo-a dos maiores gargalos enfrentados por novos projetos. Essa eletricidade aprovada já está garantida. Além disso, em comparação com jurisdições mais restritivas, a postura geralmente favorável às empresas e anti-regulatória dos reguladores do Texas oferece um impulso significativo para o crescimento futuro.
7. Conclusão
Em resumo, a Galaxy Digital é uma oportunidade de investimento subestimada. O mercado ainda avalia a GLXY através de uma perspectiva estreita de um agente de criptomoedas volátil, falhando em reconhecer sua transformação fundamental em um provedor de infraestrutura de IA de alto nível.
O cerne deste argumento de investimento é o data center Helios - esse ativo de classe mundial foi protegido contra riscos ao assinar um contrato de locação triplo líquido de 15 anos com a gigante de supercomputação CoreWeave. Esta parceria não só garante um fluxo de receita de alta margem previsível, mas também valida a posição da Galaxy como um parceiro confiável para realizar seus planos de expansão ambiciosos.
Nossa análise de avaliação indica que apenas o ativo Helios já sustenta o preço atual das ações. O lucrativo negócio de ativos digitais tradicionais continua a distinguir a Galaxy de outros concorrentes que estão "se transformando em IA", destacando-se em seu robusto balanço patrimonial, múltiplas fontes de receita não relacionadas e uma equipe de gestão altamente focada. Embora existam riscos relacionados à concentração de locatários e à execução do projeto, a experiência da equipe de gestão da Galaxy e sua sólida saúde financeira oferecem uma mitigação efetiva. À medida que a empresa executa seu claro roteiro e o mercado começa a digerir a escala e a estabilidade do fluxo de caixa da Helios, esperamos que suas ações passem por uma reavaliação de valor.